
Електричні вантажівки становлять 50% від продажів важких вантажівок у Китаї, попит на дизель знижується
Електричні вантажівки становили 50,3% від усіх вантажівок великої ваги, проданих у Китаї у вересні. Це 33 100 електричних вантажівок за один місяць, що на 37% більше, ніж рік тому, тоді як загальний ринок вантажівок великої ваги скоротився на 21%.
Це також відображається у даних про нафту. Попит Китаю на дизельне паливо цього року має знизитися приблизно на 230 000 барелів на день, і саме вантажівки, що працюють від акумуляторів та природного газу, виконують більшу частину роботи.
Від 14% до половини за менш ніж два роки
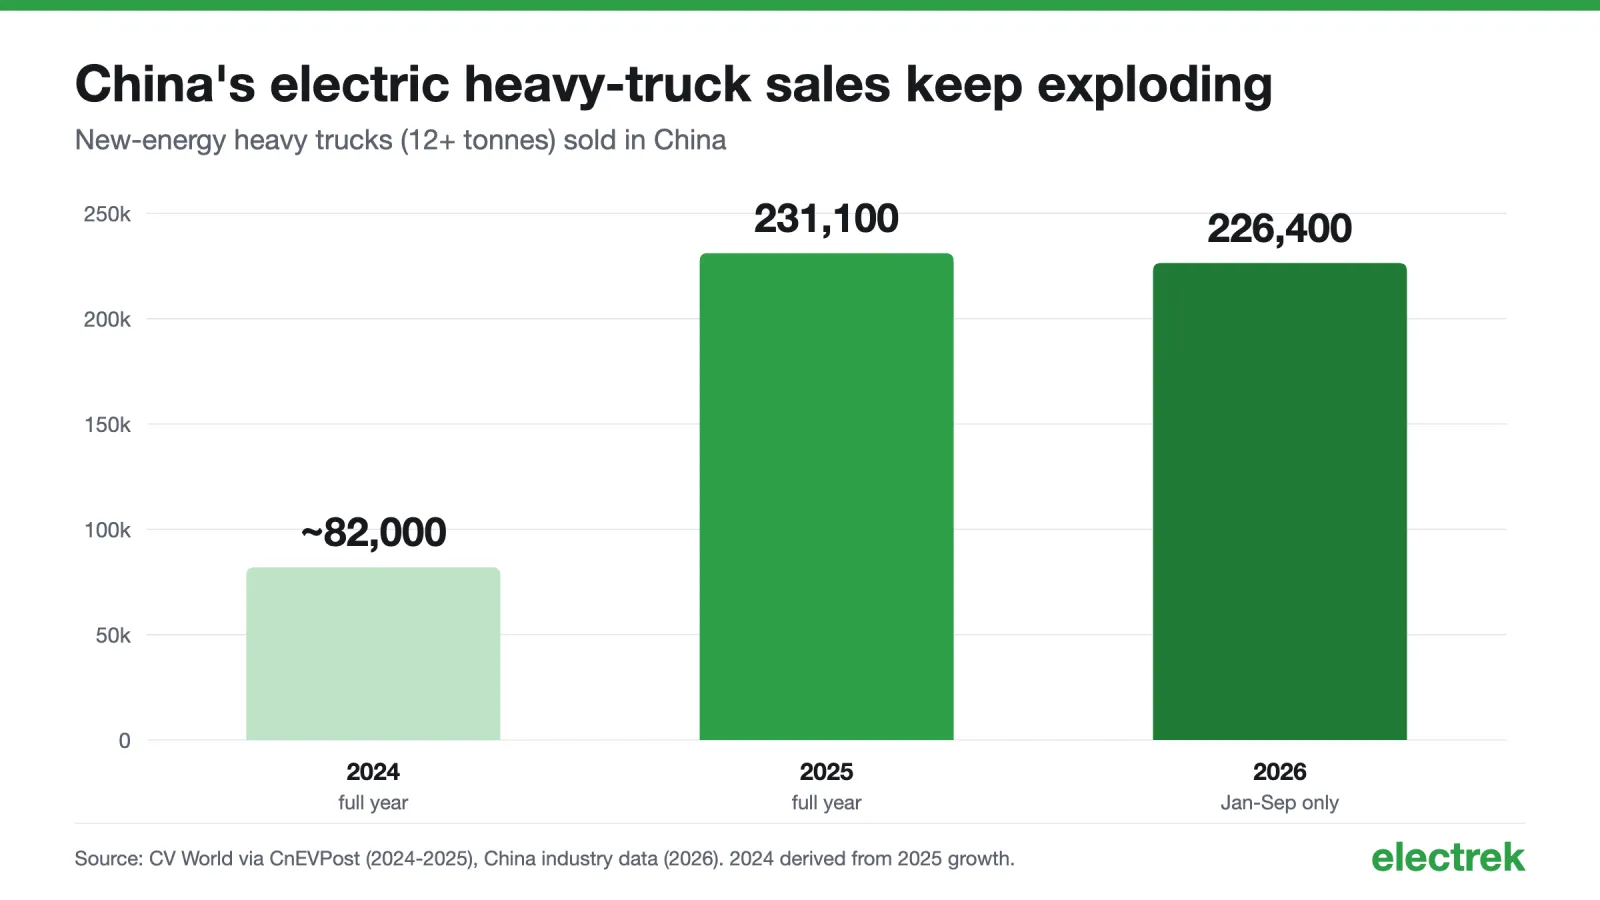
У 2024 році транспортні засоби на нових джерелах енергії становили 13,6% від усіх вантажівок великої ваги (12 тонн і більше), проданих у Китаї. У 2025 році їх кількість майже подвоїлася — до 231 100 одиниць, що на 182% більше, і становила 28,9% від загального обсягу продажів.
У грудні 2025 року цей показник сягнув 53,9%, але це був тимчасовий пік. Покупці поспішали з покупкою до закінчення субсидій на обмін транспортних засобів та введення нових податків на покупку, і до березня цей показник знизився до приблизно 23%.
Потім цей показник знову різко зріс. Протягом перших дев’яти місяців 2026 року Китай продав 226 400 електричних вантажівок, що на 64% більше, і зайняв 38,1% ринку. Це вже майже стільки ж, скільки і за весь 2025 рік, хоча до кінця року залишається ще чверть. Що стосується тракторів – великих машин, які тягнуть дальнобійні причепи, – у вересні їхня частка сягнула 64,5%.
Це значно перевищує власний план Пекіна. Цього року 11 урядових органів поставили ціль — до 2030 року продати 40% вантажівок на нових енергоресурсах, а також мати 1,6 мільйона таких вантажівок на дорогах, 30 000 км транспортних коридорів з нульовим викидом вуглецю та близько 3 000 станцій зарядки та обміну. Ринок перевищив цю ціль ще за чотири роки, і зараз CATL стверджує, що до 2028 року вантажівки на нових енергоресурсах становитимуть половину щорічних продажів вантажівок у Китаї.
Чому китайські флоти змінюються
Усе зводиться до вартості. У більшості випадків електрична вантажівка в Китаї зараз дешевша у володінні та експлуатації, ніж дизельна, і флоти щодня рахують ці витрати.
CATL стверджує, що досягає економії близько 0,6 юаня на км. Незалежні дані є менш високими, але все одно сприятливими: дослідження ICCT та китайської організації CATARC показало, що електроавтомобілі з акумуляторним приводом коштують приблизно на 19% дешевше за дизельні в хороших умовах за тонно-км, хоча вони втрачають цю перевагу при низькій щорічній пробігу чи коли вага акумулятора зменшує вантажопідйомність.
Іншою проблемою є час заряджання, і рішенням Китаю є використання станцій заміни акумуляторів. На кінець 2025 року бренд Qiji від CATL мав близько 300 таких станцій, а до кінця цього року планується досягти 900, а у 2027 році — 2 000. У серпні компанія погодилася заплатити 2,56 мільярда юанів (приблизно 370 мільйонів доларів) за майже 25% акцій Qiyuan Green Power, найбільшого китайського оператора станцій заміни акумуляторів для вантажівок із понад 1 600 станціями заряджання та заміни. Її нові стандартизовані акумуляторні блоки мають ємність 432 кВт·год та 513 кВт·год та можуть бути замінені приблизно за п’ять хвилин.
CATL вже впроваджує цю модель обміну в Європі разом із Octopus Energy.
Самі вантажівки є вітчизняними. У 2025 році компанія XCMG лідувала на цьому ринку, займаючи 15,4% частку, випереджаючи SANY та FAW Jiefang; ці три компанії разом контролювали 42,9% ринку. CATL постачала 60% акумуляторів.
Електромобілі також витісняють LNG
Протягом багатьох років альтернативою дизельним вантажівкам у Китаї був сжижений природний газ. У 2024 році вантажівки на LNG займали майже 30% ринку, оскільки газ був значно дешевшим за дизель.
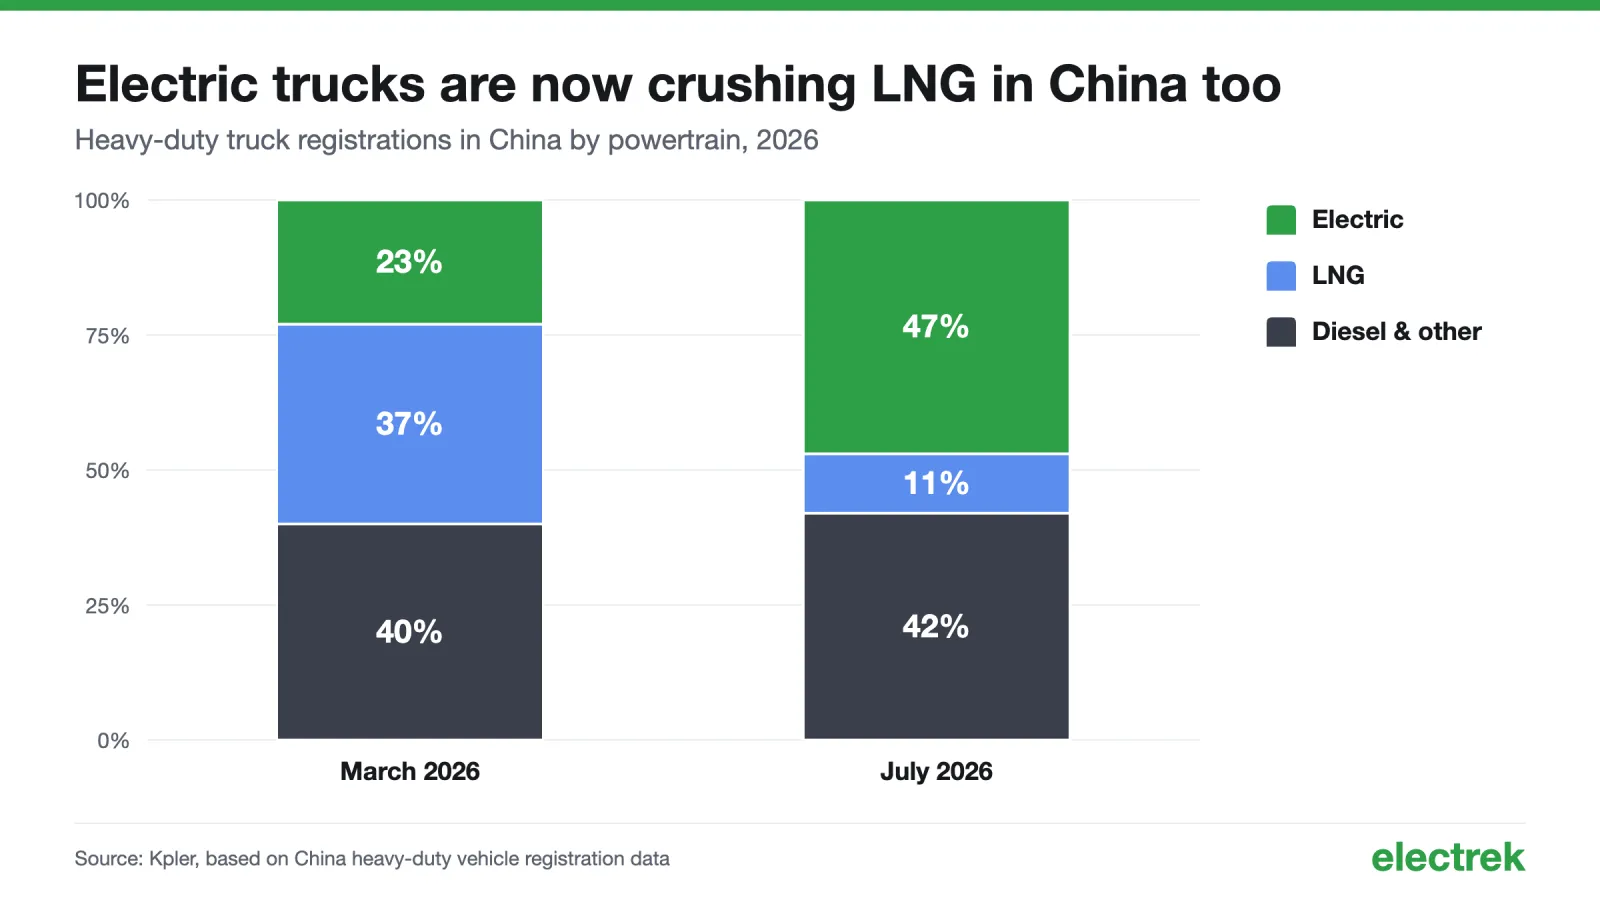
Тепер вони поступаються електромобілям. За даними Kpler, у березні вантажівки на LNG займали 37% частки серед вантажівок важкої класифікації, тоді як електромобілі — 23%. До липня частка електромобілів зросла до 47%, а частка вантажівок на LNG впала до 11%. Кількість зареєстрованих щомісяця вантажівок на LNG знизилась з понад 30 000 до приблизно 6 200.
Отже, Китай майже так само швидко пропускає етап використання „перехідного палива“ для вантажівок, як і починав його.
Попит на дизель знижується
Споживання дизелю в Китаї вже досягло піку. Компанія Rhodium Group виявила, що обсяги переробки дизелю досягли максимуму у квітні 2023 року, а фактичне споживання знизилося з 4,7 мільйона барелів на день тоді до 4,0 мільйона барелів на день у квітні 2025 року.
2026 рік — це найбільше зниження за всю історію. Kpler оцінює, що у травні попит на дизель знизився приблизно на 420 000 барелів на день порівняно з попереднім роком, що становить близько 10%, а у червні — на 460 000 барелів на день. Компанія прогнозує зниження приблизно на 230 000 барелів на день протягом усього року та лише відновлення на рівні 64 000 барелів на день у 2027 році.
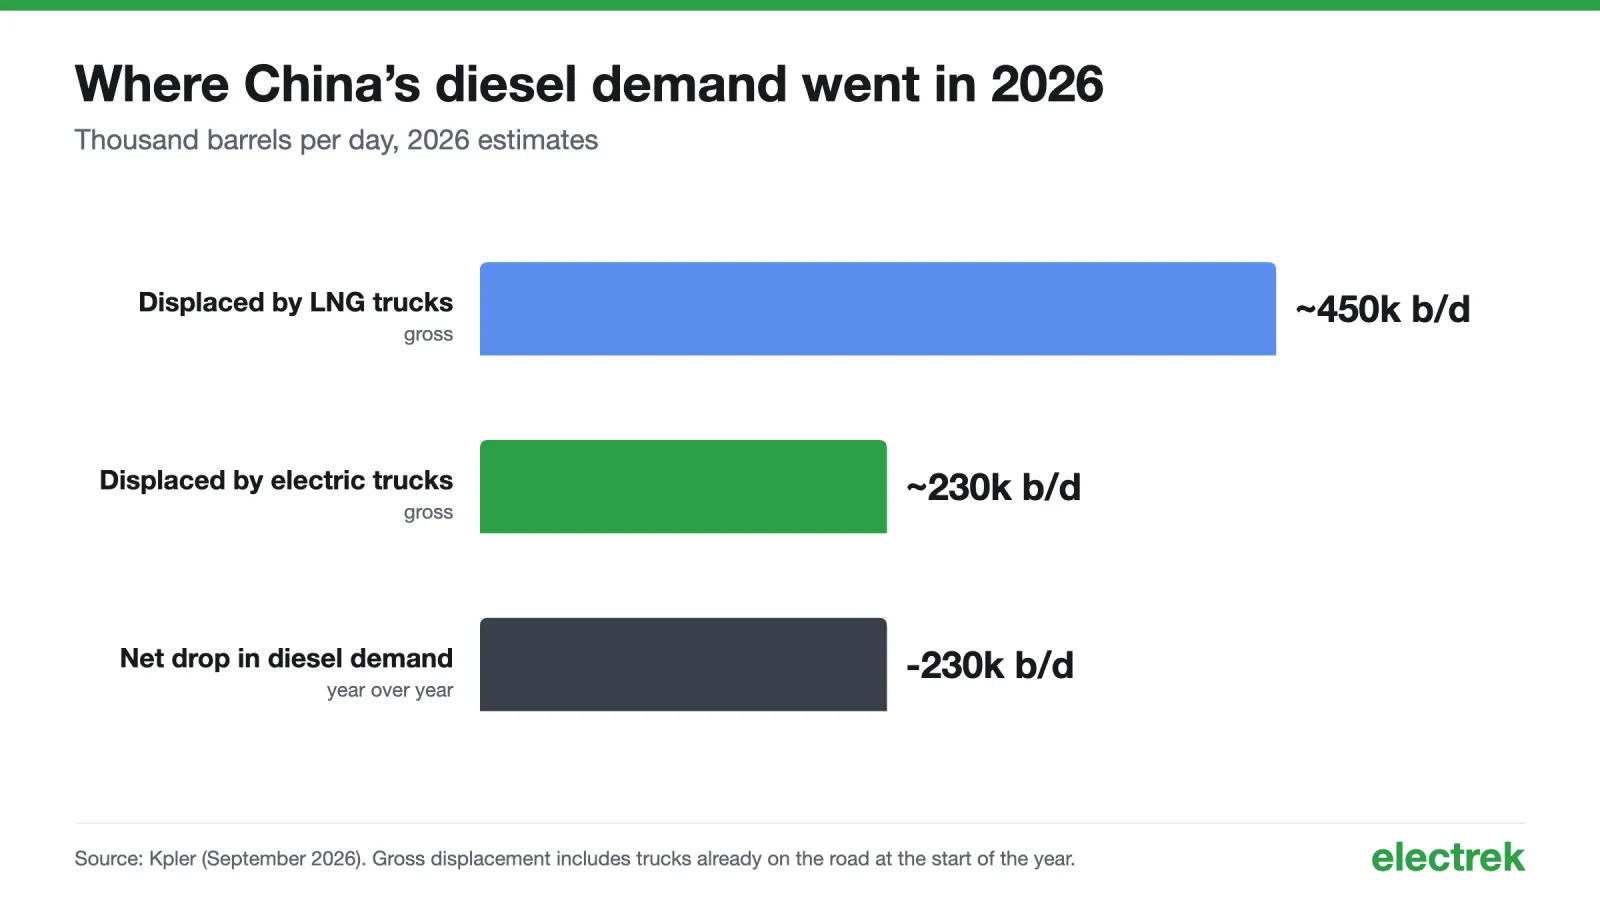
Kpler оцінює загальне заміщення дизелю альтернативними вантажівками приблизно у 680 000 барелів на день цього року: близько 450 000 — від флоту ГПЄ, побудованого останніми роками, та 230 000 — від електричних вантажівок. Обсяг дорожніх вантажоперевезень до липня все ще зріс приблизно на 3%. Китай транспортує більше товарів, використовуючи менше дизелю.
Є одна проблема. Різкий стрибок цін на паливо навесні, пов’язаний із війною в Ірані, сам по собі зменшив попит та спонукав більше автопарків перейти на електроавтомобілі. Але це пояснює лише частину ситуації, а перехід ще на початковій стадії: за даними Kpler, до кінця 2026 року електроавтомобілі становитимуть лише близько 8% вантажних автомобілів у Китаї. Щорічне зростання частки продажів на 40–50% посилює втрати від використання дизельного палива.
Тим часом у Європі та США
Європа швидко розвивається, починаючи з дуже маленької бази. Дані ACEA показують, що до вересня в ЄС було зареєстровано 5 120 важких електроавтомобілів (вантажопідйомністю 16 тонн і більше), що на 59,9% більше, та це становить 2,5% від загальної кількості. Це більше, ніж 1,7% рік тому, але дизельні автомобілі все ще становлять 91,7% від усіх зареєстрованих вантажних автомобілів у ЄС.
Деякі країни вирізняються. У Швейцарії цей показник становить 24%, у Норвегії – 14,4%, у Нідерландах – 11,1%, а у Швеції – 10,3%. Найбільшу кількість електроавтомобілів зареєстрували в Німеччині – 1 722 одиниці, але це лише 4,2% від загальної кількості.
США не публікують офіційних даних про продажі електричних вантажівок класу 8, і це щось значить. Найкращим показником є нещодавній замовлення на 2 500 вантажівок Tesla Semis через ZET SCALE, що приблизно подвоїло б кількість електричних вантажівок класу 8 на дорогах США. Якщо врахувати, що щороку продається близько 230 000 вантажівок класу 8, частка електричних моделей становить менше 1%.
Велика різниця — у ціні. За даними ICCT, середня ціна електричного трактора класу 8 у США становить 411 200 доларів, тоді як дизельні аналоги коштують 172 500 доларів. Федеральні податкові пільги для комерційних електромобілів закінчилися у 2025 році, а Каліфорнія скасувала правило, яке зобов’язувало автопарки купувати вантажівки з нульовими викидами.
Думка Electrek
Це найбільш недооцінена тема в індустрії електромобілів наразі.
Протягом багатьох років усі сперечалися про те, чи можуть електричні вантажівки бути ефективними. Дальність поїздки, вага, процес заряджання, вартість. Китай вирішив це питання традиційним способом: він зробив вартість батарейних вантажівок майже такою ж, як у дизельних, побудував станції заряджання вздовж транспортних маршрутів та дозволив операторам флотів робити те, що вони завжди роблять — обирати найдешевшу вантажівку за кілометр.
Результат вже проявляється у тому, що має значення — у попиті на нафту. Саме вантажівки є основним споживачем дизельного палива. Заміна чверті мільйона барелів на день протягом одного року, при тому що електричні вантажівки становлять лише близько 8% від усього флоту, означає, що ми все ще на початковій стадії цього процесу.
Контраст із США боляче спостерігати. У Америки є Tesla, завод Semi у Неваді, здатний виробляти 50 000 вантажівок на рік, а також одні з найкращих у світі транспортних коридорів для електрифікації. Проте електричні вантажівки класу 8 тут коштують у 2,4 рази більше, ніж дизельні, федеральні стимули зникли, а частка ринку електроавтомобілів становить менше 1%. Замовлення ZET SCALE — це справжній прогрес. Але він з’явився завдяки тому, що вантажовідправники об’єднали свої запити, і досі не було спостережень за доставкою цих вантажівок.
Європа принаймні має відповідні правила, а її найкращі ринки з часткою електроавтомобілів від 10% до 24% приблизно відповідають рівню Китаю у 2024 та 2025 роках.
Тепер питання в тому, як довго китайські виробники вантажівок залишатимуться на своєму ринку. SANY та BYD вже продають електричні вантажівки в Європі, а CATL створює мережу для їх заміни. Якщо ці вантажівки зможуть конкурувати за ціною з китайськими аналогами, як довго західні виробники зможуть продовжувати пропонувати вантажівки вдвічі дорожчі за дизельні?