
Ціна дизельного палива у Сполучених Штатах сягає 1,9 євро за літр, і країна розглядає можливість обмеження експорту до Європи.
Світовий ринок дизельного палива потрапляє у особливо складну ситуацію. Росія зменшує свої експорти після атак на кілька її основних нафтопереробних заводів, тоді як Сполучені Штати стикаються з цінами, які вже досягли історичних максимумів, і починають розглядати можливість виділення більшої частини свого виробництва для власного ринку. Проблема полягає у тому, що Європа потрапляє в цю ситуацію, все ще значною мірою залежачи від імпортного дизельного палива.
Ситуація у Сполучених Штатах є одним із найкращих показників того, наскільки серйозною може бути проблема. Середня ціна дизельного палива в країні вперше перевищила 6 доларів за галон – а саме 6,28 долара за галон у тиждень з 14 вересня, згідно з Управлінням інформації про енергію США. Це приблизно 1,66 долара за літр. У Каліфорнії, де ціни зазвичай є особливо чутливим індикатором тенденцій ринку, середня ціна сягнула 8,21 долара за галон, що еквівалентно приблизно 2,17 долара за літр.
Щоб показати масштаб цієї цифри, у вересні 2024 року ціна дизельного палива в США становила 3,52 долара за галон, а у той самий тиждень вересня 2023 року — 4,633 долара. Іншими словами, поточна національна ціна приблизно на 78% вища, ніж два роки тому, і на 36% вища, ніж три роки тому. У Каліфорнії різниця ще більш помітна: поточні 8,21 долара приблизно на 59% вищі за середню ціну, яка була рік тому.
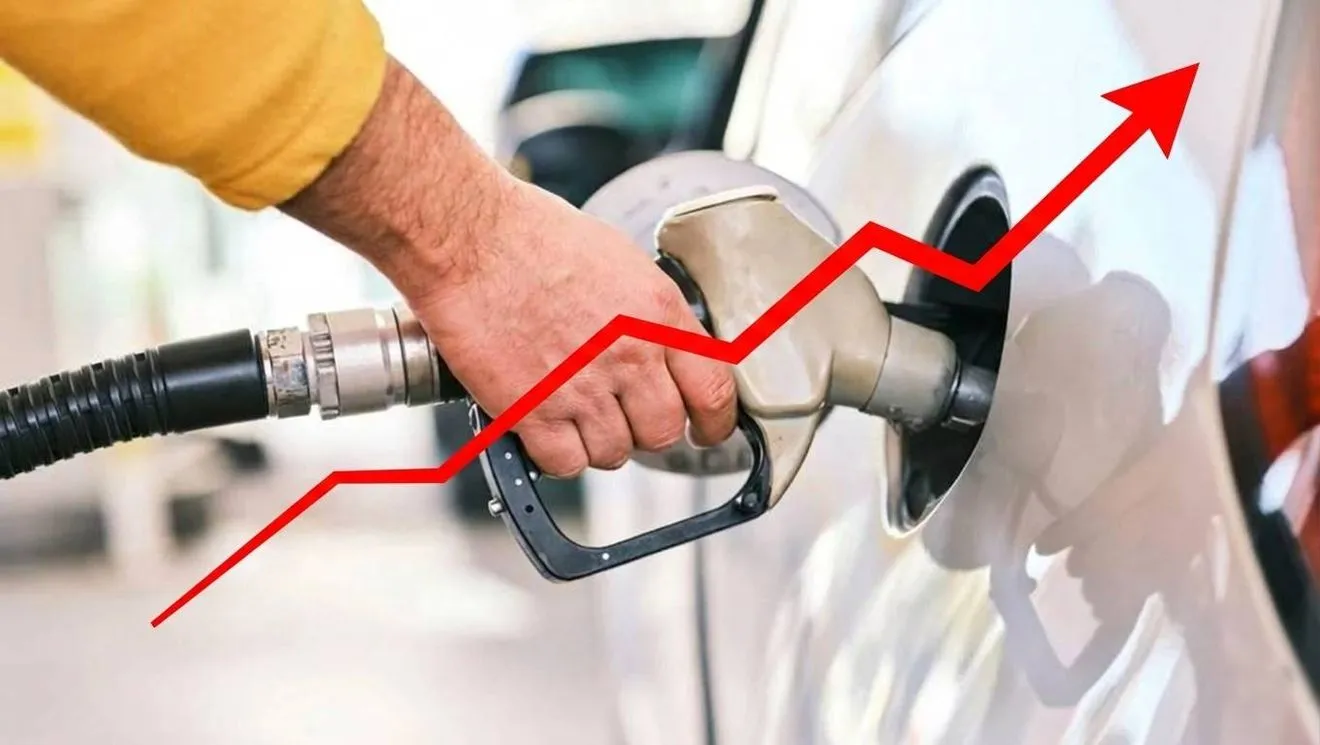
І ось тут з’являється одна з проблем, які можуть призвести до переїзду до Європи. Сполучені Штати є не лише великим споживачем дизельного палива, а й значним експортером перероблених продуктів. У 2025 році їхній експорт дистилятів, до якої насамперед належить дизельне паливо, становив у середньому близько 1,25 мільйона барелів на день, тоді як у 2024 році цей показник сягнув приблизно 1,30 мільйона. У квітні 2026 року він навіть досяг 1,6 мільйона барелів на день — найвищого місячного рівня з 2017 року.
Тому починає набувати значення можливість, яка ще нещодавно здавалась екстремальною: Сполучені Штати тимчасово обмежують експорт дизельного палива, щоб спробувати полегшити ситуацію на власному ринку. На сьогодні жодних оголошених заборон немає, і не можна стверджувати, що вони будуть запроваджені. Проте ця можливість вже увійшла до політичних дискусій у США: лідер республіканської більшості у Сенаті Джон Тьюн висловив готовність розглянути тимчасову заборону на експорт через різке зростання цін.
Якщо нарешті буде вжито такого роду заходу, його наслідки матимуть двосторонній характер. Сполучені Штати можуть спробувати збільшити кількість дизельного палива на своїй території, але водночас виведуть з міжнародного ринку значну кількість продукту саме тоді, коли інші великі експортери стикаються з проблемами. Йдеться не лише про нафту: справжній вузький місце знаходиться у переробці.
Росія є іншим важливим елементом цієї рівняння. Атаки на її нафтові об’єкти вплинули на кілька з її основних нафтопереробних заводів. За даними Reuters, шість великих підприємств, які становлять приблизно половину російського виробництва дизельного палива, зазнали значного скорочення виробництва або перерв у роботі. У результаті Москва обмежила експорт бензину, дизельного палива та авіаційного пального, намагаючись забезпечити внутрішнє постачання.
Міжнародне агентство з енергетики навело цифри щодо цієї проблеми. У серпні чистий експорт дизельного палива та нафти з Росії та країн Перської затоки становив 1,6 мільйона барелів на день, що менше, ніж у лютому. На той час обидві групи країн разом становили близько 45% світової морської торгівлі цими продуктами. Втрату такого обсягу неможливо компенсувати за один день простим збільшенням видобутку нафти, оскільки потрібна обробницька потужність для перетворення сирої нафти на продукти, які потребує ринок.
Європа є саме одним із найбільш вразливих регіонів. З 2022 року континент значно зменшив свою пряму залежність від російського дизельного палива, але це не означає, що йому більше не потрібні імпортні поставки. Міжнародне агентство з енергетики оцінювало, що Європейський Союз, Великобританія та Норвегія разом імпортували майже 850 000 барелів на день дизельного палива з-за меж регіону протягом двох років до середини 2025 року. Близький Схід став основним постачальником, тоді як Сполучені Штати також значно збільшили обсяги своїх поставок.
Проблема полягає у тому, що зараз кілька з цих постачальників одночасно стикаються з труднощами. Сама Міжнародна енергетична агенція зазначає, що експорт перероблених продуктів та сжижених газів залишається майже на 60% нижчим, ніж у лютому, тоді як експорт дизельного палива та дизелю з Перської затоки у серпні становив лише трохи більше чверті рівня до війни. Європа конкурує з іншими великими світовими споживачами за кожну додаткову партію дизельного палива.
Залежність Європи від дизельного палива також є значною. За даними Європейського агентства з навколишнього середовища, у 2023 році дизель становив 63,7% енергії, спожитої у дорожньому транспорті Європи, хоча цей показник почав знижуватися. Це паливо залишається особливо важливим у вантажному транспорті, сільськогосподарських машинах, будівництві та багатьох промислових застосуваннях.
Це робить так, що підвищення ціни на дизель не залишається лише в автозаправках. Вантажівка, яка платить більше за кожен літр, зрештою передає частину цього підвищення на транспортування товарів. Фермеру доводиться нести вищі витрати на експлуатацію трактора та іншої техніки. Будівельні компанії використовують дизель у екскаваторах, генераторах та важкій техніці. А на деяких європейських ринках він також продовжує відігравати важливу роль у опаленні та виробництві додаткової електроенергії.
Іспанія має ще одну важливу особливість: існують різні податкові види дизельного палива, такі як дизель B, який використовується у певних професійних та сільськогосподарських цілях, тому неправильно без урахування податків та призначення прямо порівнювати його ціну з ціною автомобільного дизелю. Точна ціна також варіюється між заправками та провінціями, а міністерство підтримує систему постійного оновлення цін на пальне.
Отже, питання полягає не лише у тому, чи може ціна на американський дизель піднятися ще вище. Насправді важливо те, що станеться, якщо Сполучені Штати припинять постачати значну частину своїх надлишків на міжнародний ринок, у той час як Росія залишатиме свої експорти обмеженими, а нафтопереробні заводи на Близькому Сході працюватимуть під тиском.
На ринках є досить чіткий сигнал. Міжнародне агентство з енергетики попереджає, що світові поставки дизелю можуть залишатися напруженими протягом зими через поєднання обмежених можливостей нафтопереробки, геополітичних проблем та зростання сезонного попиту. Американські нафтопереробні заводи працюють на дуже високих рівнях, намагаючись задовольнити попит, але навіть тоді запаси дизелю в США залишаються нижчими за середні значення останніх років.
І саме тут ситуація може ускладнитися для Європи. Не обов’язково, щоб Сполучені Штати повністю припинили експорт, щоб європейський ринок відчув наслідки. Достатньо, щоб частина дизельного палива, яка зазвичай виходила б з американських нафтопереробних заводів, залишилася в США для задоволення їхнього власного попиту. Решта ринку доведеться шукати цю кількість на Близькому Сході, в Індії, Туреччині, Африці чи у інших виробників, що посилить конкуренцію за наявні запаси.
Ринок вже враховує частину цього тиску. У деякі моменти 2026 року ціни на європейський дизель навіть перевищували ціни на авіаційне пальне, тоді як імпорт дизелю до Європи з початку року скоротився. У серпні Reuters повідомляла, що імпорт знизився з 1,97 мільйона барелів на день у січні до 1,56 мільйона у липні.
Тому, замість того щоб говорити про неминуче підвищення цін на дизель у Європі, доцільніше говорити про зростаючий ризик нових цінових тензій. Існує занадто багато невизначених факторів, щоб можна було точно сказати, доки простягнеться ринок: відновлення роботи російських нафтопереробних заводів, покращення ситуації з транспортом у Ормузькій протоці, збільшення виробництва інших нафтопереробних заводів чи послаблення обмежень на експорт можуть швидко змінити ситуацію.
Але може трапитися й протилежне. Якщо експорт Росії залишатиметься обмеженим, нафтопереробні заводи на Близькому Сході продовжуватимуть мати проблеми, а Сполучені Штати вирішать зберегти більше продукції для власного внутрішнього ринку, Європі доведеться платити більше за той самий дизель. А в економіці, яка все ще настільки залежить від цього палива, таке підвищення не обмежиться лише заправками: воно потрапить у транспорт, сільське господарство, промисловість та, зрештою, у ціни багатьох товарів.
Різниця порівняно з двома-трьома роками тому полягає у тому, що зараз Європа має менше можливостей звертатися до постачальника, який протягом десятиліть був її природним джерелом дизельного палива. Росія значною мірою втратила цю роль, а Сполучені Штати стали одним із постачальників, які допомагають заповнити цю прогалину. Якщо Вашингтон почне потребувати цього самого палива для власного ринку, проблема більше не буде суто американською.
І це, ймовірно, найважливіша частина цієї кризи: нафта може продовжувати циркулювати, але це не гарантує наявності достатньої потужності для її переробки на дизельне паливо там, де воно потрібне. На настільки взаємопов’язаному ринку рішення, прийняте у Сполучених Штатах, може вплинути на ціни в автозаправці в Іспанії, яка знаходиться за тисячі кілометрів.