
Електромобіль вимагає іншої страховки: як адаптувати ваші поліси до нової мобільності
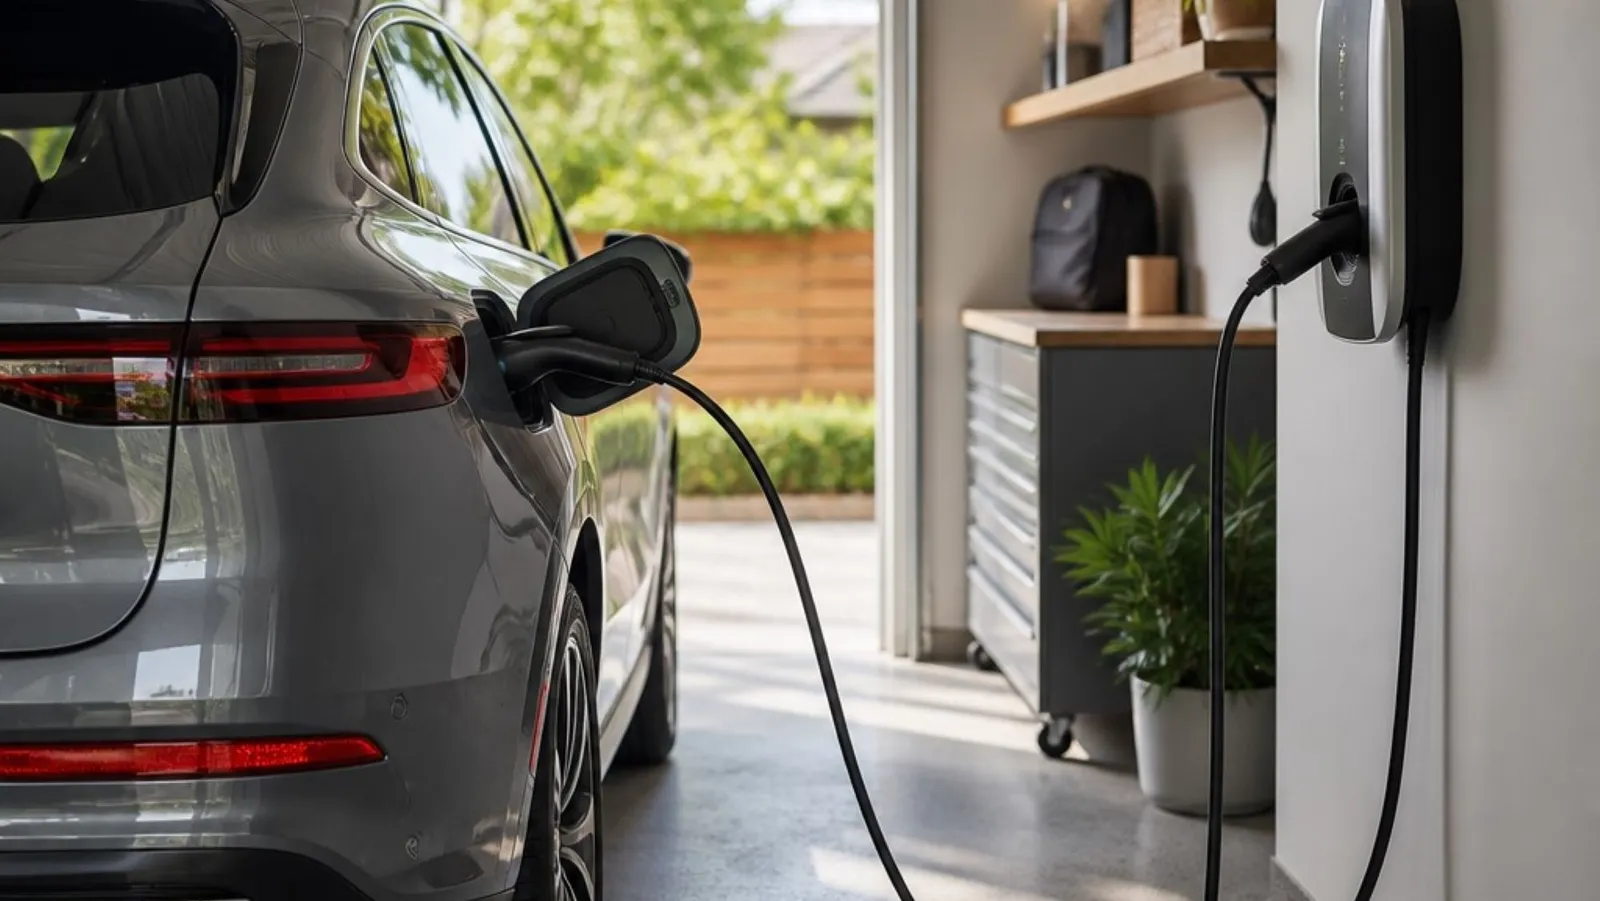
Покупка гібридного чи електромобіля зазвичай супроводжується ентузіазмом: менше викидів, менше шуму, переваги під час руху та відчуття того, що ми робимо крок вперед. Однак є аспект, який часто вирішується поспіхом або сприймається як належне – страхування. А страхування електромобіля не полягає у простому перенесенні умов, які були у автомобілях на викопному паливі.
Традиційне автомобільне страхування було створене з урахуванням двигунів внутрішнього згоряння та відносно простих механізмів. Сьогодні ми говоримо про під’єднані автомобілі, батареї високої вартості, кабелі для зарядки, які супроводжують нас скрізь, та точки зарядки, встановлені в будинках, спільних гаражах та компаніях. Усе це створює нові ризики, а водночас відкриває можливості для страхових рішень, про які багато водіїв ще не знають.
З професійної точки зору варто пам’ятати, що страховий захист має розвиватися в тому ж темпі, що й реальні умови страхувальника. Недостатньо просто придбати поліс під час купівлі та забути про нього. Зміни, такі як зміна адреси проживання, встановлення точки заряджання, зміна звичок використання автомобіля чи його включення до професійної діяльності, — це питання, які слід переглядати щодо умов нашого полісу.
У випадку гібридних та електромобілів ринок вже пропонує спеціальні гарантії, які виходять за межі традиційних „власних пошкоджень“ та „крадіжки“. Серед найважливіших можна назвати:
Умови страхування, спрямовані на акумулятор приводу — один із найцінніших компонентів автомобіля зі своїми особливостями.
Захист кабелю зарядки від крадіжки чи випадкових пошкоджень як на вулицях, так і на парковках чи у робочих приміщеннях.
Включення домашньої станції зарядки до переліку об’єктів, які підлягають захисту, з урахуванням електричних пошкоджень, пожежі чи навіть крадіжки відповідно до умов поліса.
Допомога під час подорожей, адаптована до електромобілів, яка включає допомогу у разі виснаження акумулятора та транспортування до відповідної станції зарядки.
Розширення цивільної відповідальності, пов’язаної з установкою станцій зарядки, особливо коли вони розташовані у спільних гаражах чи в корпоративних приміщеннях.
До цього додається все більш важливий аспект – кібербезпека. Автомобілі, які відкриваються та запускаються за допомогою мобільних додатків, системи, що дозволяють програмувати зарядку на відстані, станції зарядки, підключені до мережі…
Хоча досі нечасто можна знайти слово „кібератака“ у страховому полісі автомобіля, все ж починають включатися гарантії, які захищають від деяких її наслідків: крадіжка транспортного засобу за допомогою електронних методів, пошкодження, спричинені маніпуляціями з системами зарядки, або посилення захисту електронних компонентів.
Ці конкретні гарантії можна інтегрувати різними способами:
Через страховки автомобілів, розроблені для гібридних та електричних авто, де чітко вказується порядок обробки акумулятора, кабелю та систем допомоги.
Через нові версії страховок житла, які включають точку зарядки до складу обладнання будинку, із чіткими умовами страхування пошкоджень та цивільної відповідальності.
Вони доповнюються модулями цифрового захисту та кібербезпеки для приватних осіб, які надають послуги у разі технологічних інцидентів та шахрайств.
Виклик для користувача полягає у тому, що ніщо з цього не є автоматичним та не є однаковим у всіх полісах чи компаніях. Не всі поліси включають однаковий перелік покриттів чи однакові ліміти, і зазвичай застрахована особа не знає справжнього обсягу свого захисту.
Деякі поліси покривають домашню зону зарядки лише за умови її прямого вказання; інші виключають її, якщо вона знаходиться у спільних приміщеннях. У деяких продуктах кабель зарядки вважається аксесуаром транспортного засобу; у інших — окремим елементом, який потрібно описати та оцінити. А в багатьох випадках у термінології не згадується прямо підключений транспортний засіб, хоча на практиці він все одно покривається через більш загальні гарантії.
У такій ситуації роль особистого консультанта зі страхування набуває вирішального значення. Йдеться не лише про порівняння цін, а й про об’єктивний аналіз ситуації клієнта:
Де автомобіль зазвичай заряджається: вдома, на роботі чи на громадських просторах?
Чи є місце зарядки виключним для користування чи розташоване у спільному гаражі?
Хто вказаний як власник обладнання?
Чи використовується автомобіль виключно для особистих потреб чи також у рамках професійної діяльності?
На основі цих відповідей завдання полягає у перегляді вже укладених страхових полісів – автомобільних, житлових та навіть страхування кібербезпеки – та перевірці їх відповідності новій реальності ризиків. Іноді достатньо скоригувати суми страхових внесків або додати пряму згадку про точку зарядки; в інших випадках ефективнішим є перехід на автомобільний продукт із спеціальними гарантіями для електромобілів або посилення захисту житла, щоб точка домашньої зарядки була чітко покрита. Головне – щоб ця робота з коригування велась профілактично та планомірно.
Метою не є створення паніки, а саме запропонування рішень для нових проблем, які ставить електромобільність. Цілком природно виникати запитання: «Що буде, якщо у мене вкрадуть кабель?», «А що, якщо пошкодиться домашній зарядний пристрій?», «Чи буду я застрахований, якщо з транспортним засобом чи зарядником будуть маніпулювати електронними засобами?». Наявність фахівця, який може дати точну відповідь та перетворити ці побоювання на конкретні форми страхування, забезпечує спокій, який важко оцінити... поки не трапиться нещасний випадок.
У кінцевому підсумку, для забезпечення безпеки гібридного чи електромобіля необхідно усвідомлювати, що це технологічний пристрій, який підключений до певної інфраструктури та залежить від неї. Спроби захистити його за допомогою схем, розроблених для двигунів внутрішнього згоряння, є просто недостатніми. Добре спроєктована програма страхування, яка регулярно перевіряється та адаптується до розвитку транспортних технологій, сьогодні є ключовим елементом для того, щоб користуватися електромобілем із справжньою впевненістю.