
Китайська відповідь на кризу дизельних двигунів – електричні вантажівки
Зарубіжні енергетичні новини: Китай швидко електрифікує важкий транспорт; Центри даних витіснили з ринку малі турбіни; Європейська промисловість не у такій вже й поганій ситуації; Реформа системи ETS під тиском політичних змін у ЄС.
Зміст
Китай швидко електрифікує важкий транспорт
У 2026 році близько однієї третини вантажівок, які будуть продані в Китаї, матиме електричний привід. Розширення використання електромобілів у цьому сегменті транспорту є частиною зусиль Пекіна щодо забезпечення енергетичної безпеки – аналізує Bloomberg.
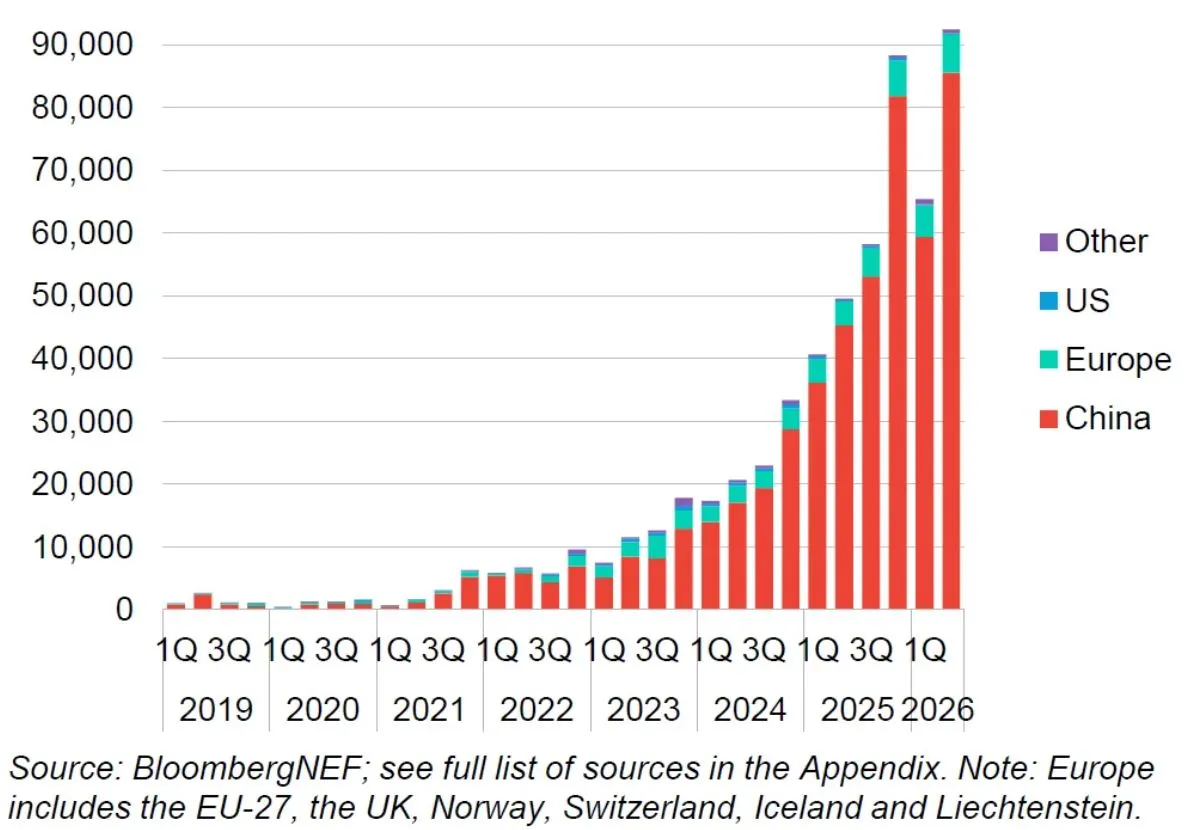
Агентство посилається на аналіз BloombergNEF, згідно з яким у першій половині 2026 року світові продажі середніх та великих електричних вантажівок досягли рекордного рівня — близько 158 тисяч одиниць, що на 75% більше, ніж у аналогічний період минулого року.
Понад 90% проданих транспортних засобів походили з Китаю. У Європі частка електричних вантажівок у загальних продажах становила близько 5%, а особливо вирізнялися такі країни, як Норвегія, Швейцарія, Данія, Нідерланди та Швеція. У свою чергу американський ринок, як зазначено в аналізі, практично застиг через високі витрати та політичні фактори.
Bloomberg підкреслює, що інтерес до електромобільності в цьому сегменті автомобілебудування зріс у Китаї внаслідок війни на Близькому Сході, яка призвела до високих цін на паливо. Інститут економіки та досліджень розвитку Sinopec прогнозує, що споживання дизельного палива в Китаї цього року знизиться більш ніж на 10%.
Знижене попит на дизель дозволяє обмежити наслідки кризи не лише в Китаї, а й на світових ринках. У свою чергу електрифікація вантажного транспорту може у довгостроковій перспективі знизити світовий попит на нафту.
За оцінками китайської консалтингової компанії SCI99, електричний вантажівка з великою вантажопідйомністю коштує близько 600 тисяч юанів, порівняно з приблизно 400 тисячами юанів за модель з дизельним двигуном. Вищі витрати на покупку транспортного засобу компенсуються значно нижчими цінами на електроенергію порівняно з дизельним паливом.
Проїзд 200 км вантажівкою з дизельним двигуном у США сьогодні коштуватиме близько 101 долара, тоді як автомобілем подібного розміру з електроприводом у Китаї, який заряджається поза годинами пік, — лише 21 долар.
Bloomberg зазначає, що для Пекіна ключовим аспектом розвитку ринку електричних вантажівок є енергетична безпека. Це дозволяє зменшити потребу в імпортній нафті та паливі на користь власної електроенергії, яка виробляється з ВІЕ або внутрішніх вугільних ресурсів. Згідно з офіційною метою до 2030 року електричні вантажівки мають становити одну п’яту флоту в цьому секторі та щонайменше 40% продажів.
Дивіться також: Як поступово електрифікувати важкий транспорт
Центри даних витіснили з ринку невеликі турбіни
У США різко зросла попит на невеликі газові турбіни з відкритим циклом та турбіни авіаційного походження. Причиною є потреба проєктів центрів даних для штучного інтелекту (AI) – повідомляє Reuters.
Агентство пояснює, що інтерес до таких пристроїв зріс, оскільки термін виконання замовлень значно коротший, ніж у випадку великих газових турбін. Великі розробники центрів даних хочуть якнайшвидше забезпечити їх енергією.
За оцінками Enverus Intelligence Research, до 2030 року у США буде створено майже 30 ГВт джерел виробництва „за лічильником“. Незважаючи на гіршу ефективність та вищу емісивність невеликих турбін, інвестори готові їх купувати, щоб скористатися сприятливими умовами, пов’язаними з розвитком штучного інтелекту.
На користь цього свідчить відносно короткий час поставки — 2–3 роки. Для порівняння, у випадку великих джерел енергії у комбінованому циклі (CCGT) доводиться чекати навіть шість років. Крім того, малі турбіни — завдяки модульній конструкції — дозволяють поступово розширювати потужність електростанції, яка живить центр даних.
У конкуренції за поставки турбін для центрів даних знаходяться енергетичні компанії. За даними Global Energy Monitor, у США наразі розробляються проекти газових джерел енергії з загальною потужністю понад 150 ГВт, для яких вже обрано постачальників, а також понад 120 ГВт проектів, які ще не мають постачальників технологій.
Найбільше замовлень отримали такі компанії, як GE Vernova (61 ГВт), Siemens Energy (33 ГВт), Mitsubishi Power (17 ГВт), Caterpillar (16 ГВт), а серед менших постачальників — Baker Hughes, Innio Jenbacher, Wärtsilä, Bergen та Rolls-Royce.
Reuters наводить приклади нещодавно укладених контрактів, зокрема компанія Crusoe, яка замовила у GE Vernova для своїх центрів даних 29 турбін авіаційного походження потужністю 35 МВт, а також поршневі двигуни загальною потужністю 750 МВт у компанії Bergen.
Частина виробників у відповідь на попит ринку планує розширення своїх американських заводів. GE Vernova оголошує, що до 2028 року інвестує 160 млн доларів у завод у Грінвіллі, штат Південна Кароліна, де створить 650 нових робочих місць. У той самий період Siemens Energy планує знову запустити виробництво турбін у Шарлотті, штат Північна Кароліна, яке було призупинено у 2020 році через низький попит.
Дивіться також: Чи можливий стрімкий зростання інвестицій у теплопостачання?
Європейська промисловість у такому поганому стані не знаходиться
Проблеми промисловості в Європі, пов’язані з високими цінами на енергію та зростаючою конкуренцією з боку компаній з Китаю, є реальністю. Однак це не означає, що криза настільки глибока, як може здаватися, а водночас у деяких секторах панує дуже гарна кон’юнктура – пише „The Economist“.
Журнал визнає, що останні роки є дуже складними для європейської промисловості. На це впливають два основні фактори. Першим є значно вищі ціни на енергію, ніж у США чи Азії, а також енергетичні кризи, пов’язані з агресією Росії проти України та цьогорічною війною на Близькому Сході.
У результаті значно складніше конкурувати з точки зору витрат із американськими чи азійськими конкурентами. Це особливо стосується Китаю, який є другою причиною складної ситуації в європейській промисловості – особливо в таких секторах, як автомобілебудування, металургія чи хімікальна промисловість.
Європейським компаніям стає все складніше продавати свою продукцію в Китаї, який у минулому був ключовим ринком експорту для багатьох з них. Китайські виробники користуються дешевою енергією, розвиненими технологіями та ланцюгами постачання, а державна підтримка полегшує їм експансію на зарубіжні ринки. У результаті з 2019 року дефіцит Європейського Союзу у торгівлі з Китаєм зріс більш ніж удвічі – до понад 400 млрд євро.
Проте, як оцінює „The Economist“, загальна ситуація в промисловості ЄС не є настільки драматичною, як може здаватися. Частка промислового виробництва у загальній валусі доданої вартості протягом останніх років залишається на рівні близько 16%. Кількість працівників у промисловості становить близько 28 млн осіб, і з 2023 року вона зменшилась приблизно на 2%, причому провідну роль у цьому відіграли Німеччина.
Хоча ситуація у важкій промисловості та автомобільній галузі є слабкою, водночас зростає кількість робочих місць у фармацевтичній, авіаційній, оборонній та електротехнічній промисловості.
Компанії на кшталт Schneider Electric та Siemens Energy мають замовлення на кілька років завдяки буму, пов’язаному з центрами даних. У свою чергу Rheinmetall, Leonardo та інші виробники озброєнь отримують перевагу від збільшених витрат на оборону. Загалом експорт з країн ЄС у 2024 році склав 460 млрд доларів – на 21% більше, ніж у 2022 році.
За даними „The Economist“, європейська промисловість повинна акцентувати увагу на все більшій роботизації, а також на використанні ШІ та інших нових технологій для підвищення своєї продуктивності. Водночас журнал підкреслює, що Європа „має припинити оплакувати старі галузі промисловості“, адже в майбутньому саме відставання у розвитку ШІ порівняно з Китаєм та США може становити більшу загрозу для європейської промисловості, ніж витрати на енергію.
Дивіться також: Запізнена та надмірно регульована підтримка енергоемних галузей
Реформа системи торгівлі викидами під тиском політичних змін у ЄС
Зміна політичної ситуації в Європейському Союзі посилює тиск на швидке укладення угоди щодо реформи системи торгівлі викидами CO2 (EU ETS). Це створює ризик того, що прийняті рішення не допоможуть ні промисловості, ні клімату – зазначає Montel.
Портал підкреслює, що підґрунтям для змін у EU ETS стали енергетичні кризи, з якими держави ЄС борються протягом останніх років, а також проблеми ключових галузей промисловості. У слід за вимогами таких галузей, як автомобілебудування, хімічна промисловість чи металургія, свої вимоги висувають також країни, де промисловість має великий вплив на економіку.
Серед країн, які найрішучіше закликають до послаблення чинних правил, — Польща, Угорщина, Чехія, Словаччина та Італія. Італійський міністр оборони навіть назвав EU ETS «диявольським механізмом», який еквівалентний «промисловому самогубству».
У липні Європейська комісія запропонувала зміни, які мають полегшити тиск на промисловість та допомогти у її декарбонізації – без відмови від загальної мети ЄС, пов’язаної з досягненням кліматичної нейтральності до 2050 року та скороченням викидів CO2 на 90% до 2040 року (порівняно з 1990 роком). Йдеться, зокрема, про повільніше скасування безкоштовних дозволів та додаткові кошти на інвестиції для промисловості.
Дивіться більше: Реформа ETS: Брюссель пом’якшує підхід, але не змінює мети
Зараз над остаточною формою реформи працюють Європейський парламент та Рада Європейського Союзу. У оптимістичному сценарії країни-члени мають досягти консенсусу на початку 2027 року. Однак таке припущення знаходиться під тиском політичної ситуації в окремих країнах ЄС та зростанням впливу євроскептичних угруповань та тих, хто виступає проти кліматичної політики.
Це стосується насамперед Німеччини, де партія AfD досягає високих результатів на виборах у різних землях, а також Франції, де фаворитом у майбутніх парламентських виборах є Національний союз. Наступного року також відбудуться вибори в Польщі, де нинішня опозиція вимагає більш радикальних заходів щодо EU ETS, ніж урядова коаліція.
– З одного боку є скандинавські країни, Нідерланди, Іспанія та Португалія, які є активними прихильниками EU ETS. З іншого боку – Польща, Італія, Угорщина, Чехія та Словаччина, які хочуть суттєво послабити амбіції кліматичної політики. Франція та Німеччина знаходяться посередині, – каже Генрі Луш, аналітик ринку викидів CO2 у консалтинговій компанії Veyt, якого цитує Монтель, додаючи при цьому, що саме цей центр наразі стає найбільш вразливим.
Дивіться також: Плата за ліцензії на торгівлю електроенергією зросла на 1000 відсотків. Наслідки для ринку можуть бути фатальними
