
Китайські виробники контролюють 56,4% ринку акумуляторів для електромобілів за межами Китаю. Дані SNE Research
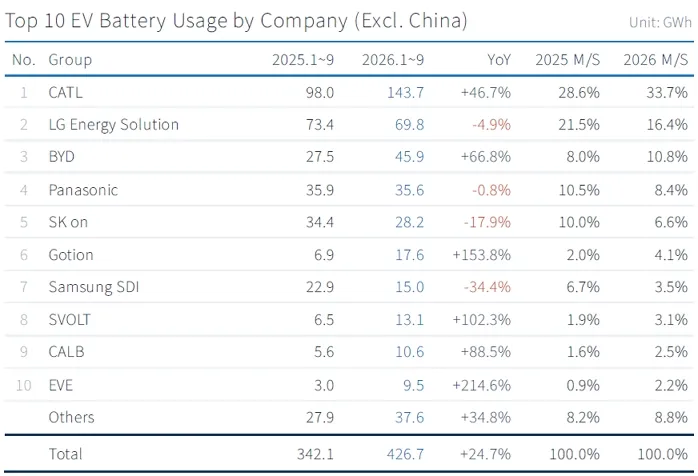
З січня по вересень 2026 року до електромобілів та гібридних автомобілів, проданих поза Китаєм, потрапили акумулятори з загальною ємністю 426,7 ГВт·год, що на 24,7% більше, ніж рік тому. Згідно з аналізом корейської компанії SNE Research, шість китайських виробників вже контролюють 56,4% цього ринку, тоді як рік тому цей показник становив 43,1%. Втрачають позиції корейські компанії та Panasonic, насамперед у Північній Америці.
Зміст
Показати
Приховати
До китайської шістки SNE Research включає CATL, BYD, Gotion, SVOLT, CALB та EVE Energy. Лише CATL та BYD контролюють 44,5% ринку, тоді як рік тому цей показник становив 36,7%. Аналіз охоплює акумулятори для повністю електричних автомобілів (BEV), гібридних автомобілів з можливістю підзарядки (PHEV) та інших гібридних автомобілів. Цікаво порівняти з Китаєм: при їх додаванні світовий ринок зріс лише на 19,7%, тож у самому КНР темпи зростання значно сповільнюються.
CATL контролює третину ринку, Samsung SDI відстає від Gotion
Лідер рейтингу, CATL, встановив поза Китаєм обсяг виробництва у розмірі 143,7 ГВт·год (плюс 47%), що становить 33,7% від загального обсягу, на 5,1 відсоткового пункту більше, ніж рік тому. У Європі обсяг виробництва компанії зріс з 71,5 до 96,8 ГВт·год, а в Азії подвоївся до 27,1 ГВт·год. У вересні CATL розпочав пробне виробництво акумуляторних елементів у Дебрецені, а цільова продуктивність цього заводу має становити 100 ГВт·год на рік, що перевищує загальний європейський обсяг виробництва компанії за дев’ять місяців цього року.
Друге місце зайняла LG Energy Solution з обсягом 69,8 ГВт·год (мінус 4,9%). У Європі корейська компанія зросла на 13% до 38,6 ГВт·год, а в Азії — на 49% до 11,1 ГВт·год. Однак цього виявилося недостатньо, оскільки в Північній Америці продажі знизилися з 29,9 до 16,5 ГВт·год, а частка LGES скоротилася з 21,5 до 16,4%.
Третя компанія BYD збільшила обсяг виробництва на 67% до 45,9 ГВт·год, а частку ринку – з 8,0 до 10,8%. Зростання відбулося в Європі (17,4 ГВт·год, плюс 67%), Азії (14,8 ГВт·год, плюс 41%) та Південній Америці (7,1 ГВт·год, плюс 136%).
Panasonic посідає четверте місце з обсягом 35,6 ГВт·год (мінус 0,8%) та часткою ринку 8,4%. Аналітики SNE Research пишуть: „Обсяги виробництва Tesla в Північній Америці залишилися на стабільному рівні, але темпи зростання були значно слабкішими, ніж на ринках поза Китаєм“. П’ята компанія SK On, постачальник батарей для таких брендів, як Hyundai, Ford, Volkswagen та Mercedes, втратила 18% та досягла рівня 28,2 ГВт·год; при цьому споживання її батарей у Північній Америці знизилося на 46,7%, а в Європі – на 2,2%. Частка цієї компанії скоротилася з 10,0 до 6,6%.
Найгірше серед першої десятки показав Samsung SDI: 15,0 ГВт·год, тобто мінус 34,4%, а його частка зменшилась з 6,7 до 3,5%. У Європі продажі залишаються на рівні 9,4 ГВт·год, але в Північній Америці вони знизились з 12,0 до 4,1 ГВт·год. Samsungа випередив Gotion, партнера Volkswagen, чия продуктивність зросла на 153,8% до 17,6 ГВт·год.
Десятку завершують SVOLT (13,1 ГВт·год, плюс 102%), CALB (10,6 ГВт·год, плюс 88,5%) та EVE Energy (9,5 ГВт·год, плюс 215%).
Загалом три корейські компанії постачили 113,0 ГВт·год, що на 13,5% менше, ніж рік тому, а їхня спільна частка знизилась з 38,2 до 26,5%. У Північній Америці їхній обсяг скоротився майже вдвічі – з 56,1 до 28,1 ГВт·год, тоді як у Європі зріс з 58,7 до 63,0 ГВт·год, а в Азії – з 13,1 до 17,5 ГВт·год.
LFP та правила в Європі
Частка елементів LFP (літій-залізо-фосфатних) на ринку поза Китаєм зросла з 15,8 до 27,7%, причому у цій галузі хімії лідирують саме китайські компанії. У Європі, за даними SNE Research, LFP використовується „переважно у базових моделях, тому конкурентоспроможність цін стає основним критерієм вибору постачальника”.
Аналітики вважають, що про позиції постачальників тепер вирішуватимуть місцеві правила та відмінності у попиті. Частина виробників, особливо у Північній Америці, переорієнтовується на акумулятори для сховищ енергії. У Європі SNE Research вважає вирішальним фактором європейський Auto Package із стимулами, пов’язаними з відмовою від двигунів внутрішнього згоряння, а також можливі правила „Made in Europe”.