Китайські експортери автомобілів стають прибутковішими, світова автомобільна промисловість під тиском марж
Ситуація з прибутковістю світової автомобільної промисловості залишається напруженою у першій половині 2026 року, причому великі китайські виробники покращують свої фінансові показники завдяки значному зростанню частки експорту. Це випливає з „Звіту про продуктивність автомобільної промисловості“ Центру управління автомобільною промисловістю (CAM). У дослідженні аналізуються фінансові показники 25 провідних світових автовиробників на основі обсягу продажів, групового EBIT, маржі EBIT та EBIT на один випущений легковий автомобіль.
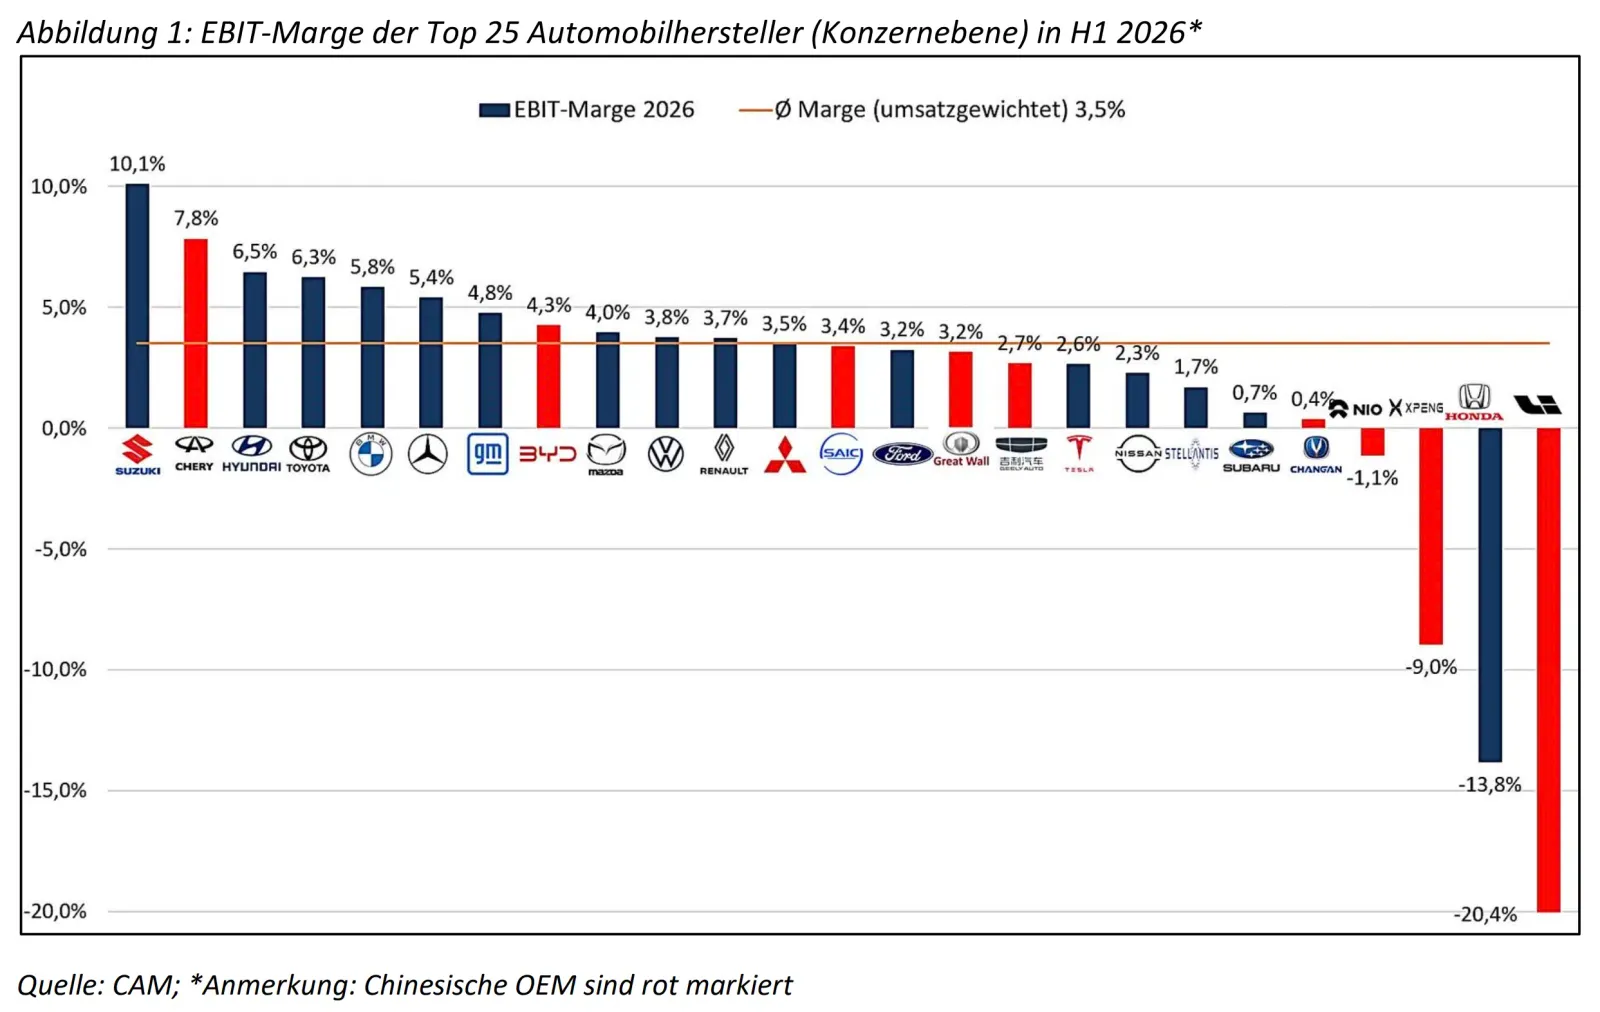
У поточному аналізі також враховуються важливі китайські виробники, такі як Chery, BYD, Geely, SAIC, Great Wall Motor, Changan, Nio, XPeng та Li Auto. Усі досліджувані виробники разом мають спад загального показника EBIT на 16,3 відсотка порівняно з аналогічним періодом минулого року, тоді як обсяг продажів знизився лише на 1,0 відсотка. Маржа EBIT, врахована з урахуванням обсягу продажів, становить 3,5 відсотка проти 4,4 відсотка у минулому році. Також середній показник корпоративного EBIT на один проданий легковий автомобіль залишається під тиском: він знизився з 1199 євро до 1027 євро, що становить спад на 14,3 відсотка.
Особливо привертає увагу позиція китайських виробників: кілька з найсильніших за обсягами експорту китайських автоконцернів мають відносно високі маржі EBIT. Chery досягає навіть другої за величиною маржі EBIT серед усіх виробників — 7,8 відсотка, тоді як BYD, SAIC, Great Wall Motor та Geely також працюють з прибутком. Це свідчить про помітну взаємозв’язок між міжнародною експортною силою та операційною прибутковістю.¹
Керівник дослідження Стефан Братцель: „Новий аналіз фінансових результатів підтверджує основні висновки попереднього дослідження. Обсяги продажів автовиробників залишаються відносно стабільними, тоді як їхня операційна прибутковість значно більше знижується. Водночас видно, що деякі китайські виробники тепер конкурентоспроможні не лише за обсягами та темпами зростання, а й за рівнем прибутковості.“
Участь китайських виробників трохи змінює загальну картину. Попередня проміжна оцінка CAM, яка спочатку включала 15 провідних світових автовиробників, показала зниження EBIT на 17,5 відсотка, скорочення обсягу продажів на 1,4 відсотка та зниження EBIT на одну легкову машину на 16 відсотків. Ширша база даних свідчить про трохи менше зниження результатів, проте підтверджує загальний висновок про значно сильніше зниження прибутковості порівняно з динамікою обсягу продажів.
Китайські лідери експорту з позитивними маржами
Китайські виробники поки що переважно не досягли рівня провідних, усталених автомобільних концернів за обсягом продажів та абсолютним показником EBIT. Винятком є BYD, який з обсягом продажів у розрахунку приблизно 43,3 мільярда євро вже знаходиться на рівні Tesla, а завдяки показнику EBIT у розмірі близько 1,85 мільярда євро належить до найприбутковіших китайських виробників. Chery, маючи значно менший обсяг продажів — близько 18 мільярдів євро, досягає показника EBIT у розмірі 1,41 мільярда євро, що свідчить про надзвичайно високу рентабельність. Щодо показника EBIT на один автомобіль, Chery з показником близько 1040 євро та BYD з показником близько 1025 євро також знаходяться близько до середнього показника серед досліджуваних виробників, який становить 1027 євро, тоді як SAIC, Geely та Great Wall перевищують цей показник, а більш молоді електромобільні виробники, такі як Nio, XPeng та Li Auto, все ще мають негативні значення.
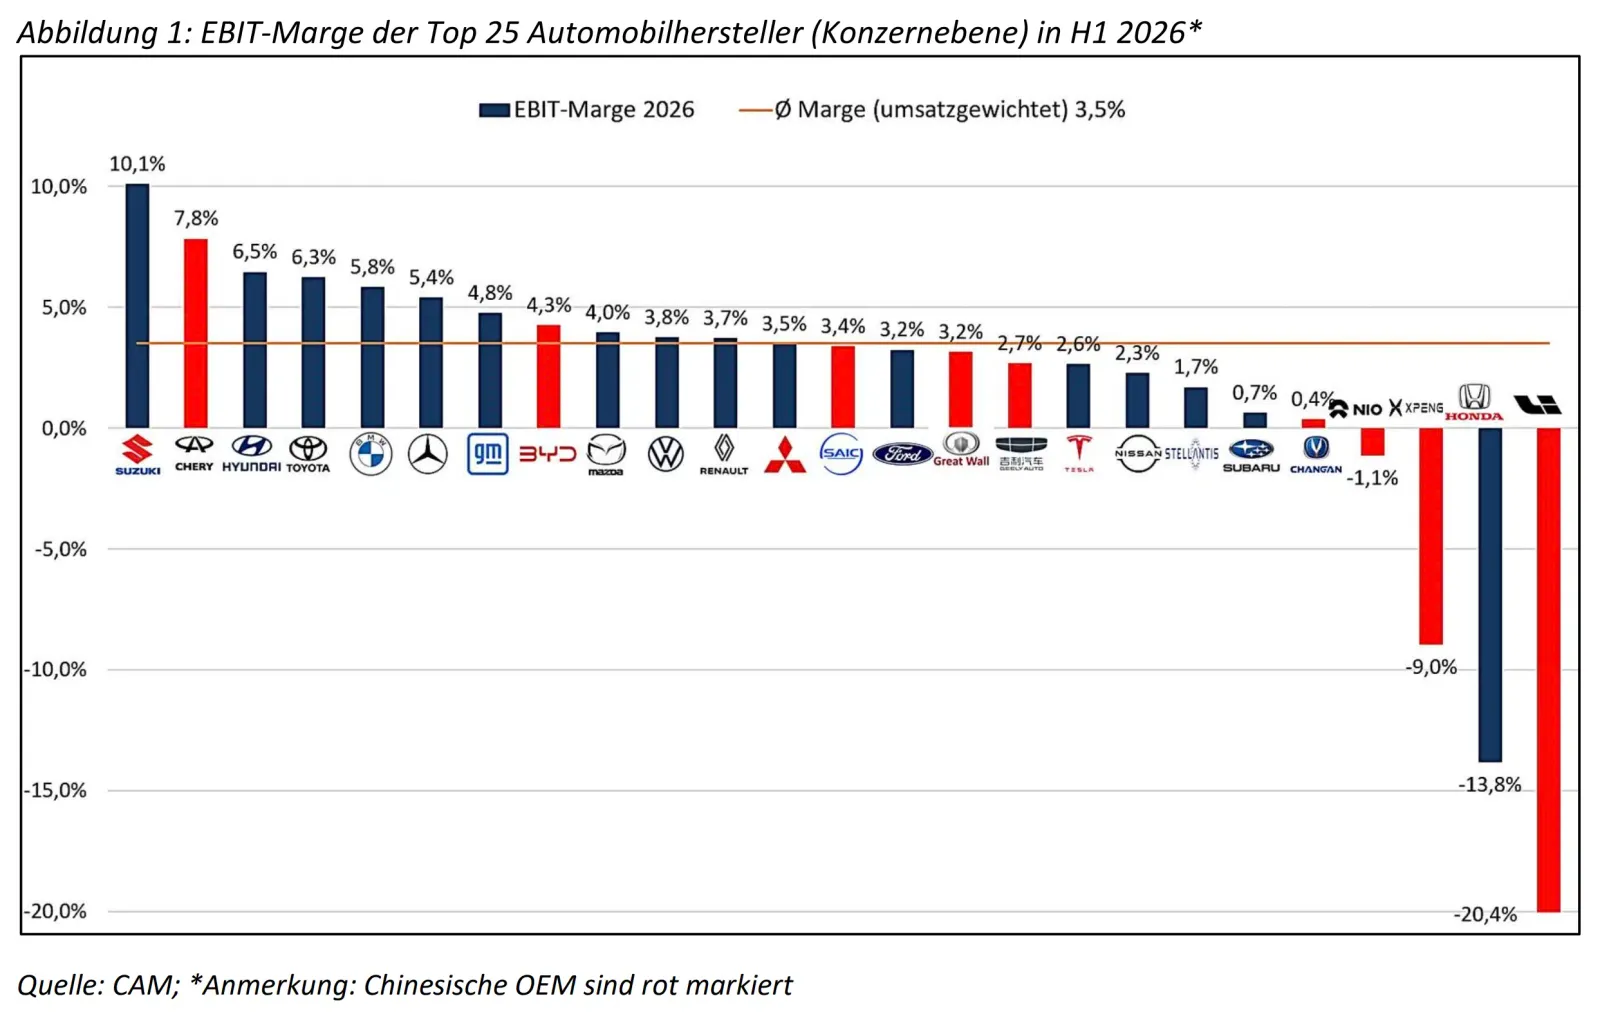
На думку аналітиків CAM, особливо цікавою є ситуація деяких сильно інтернаціоналізованих китайських виробників, таких як Chery, BYD та Geely. Chery має найвищу маржу EBIT — 7,8 відсотка — серед досліджуваних китайських виробників, поступаючись у загальному порівнянні з автовиробниками лише Suzuki з показником 10,1 відсотка. Далі йдуть BYD з 4,3 відсотка, SAIC з 3,4 відсотка, Great Wall Motor з 3,2 відсотка та Geely Auto з 2,7 відсотка. Натомість виробники електромобілів, такі як Nio, XPeng та Li Auto, які більше орієнтовані на власний ринок, все ще мають негативні операційні маржі.
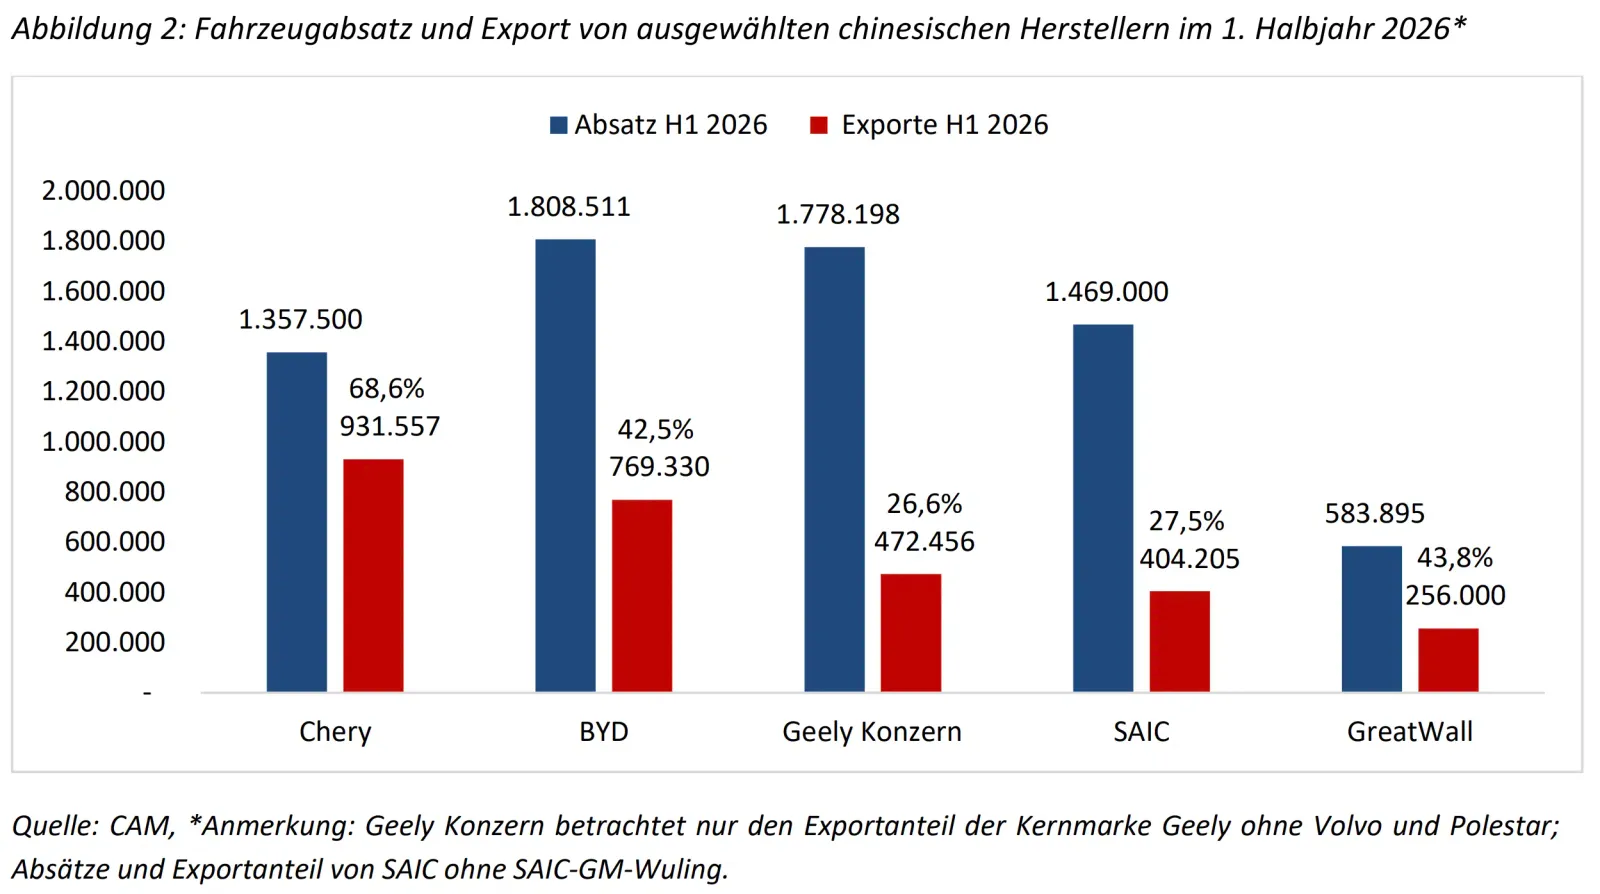
Структура прибутковості демонструє помітну взаємозв’язок із рівнем експорту. Згідно з останніми даними Китайської асоціації пасажирських автомобілів (CPCA) за січень–червень 2026 року, Chery є найбільшим китайським експортером легкових автомобілів із 931 557 експортованими автомобілями (21,9 %), за нею йде BYD із 769 330 автомобілями (18,1 %), Geely із 472 456 автомобілями (11,1 %), SAIC із 404 205 автомобілями (9,5 %) та Great Wall Motor (GWM) із 256 000 автомобілями (6,0 %). Ці п’ять найбільших експортерів разом становлять близько 66,6 відсотків усього китайського експорту легкових автомобілів.
У Chery сильна інтернаціоналізація проявляється також у обсягах продажів: із загальної кількості 1.357.500 одиниць, проданих у всьому світі, приблизно 68,8 відсотків становили експортні поставки, а у першій половині 2025 року цей показник склав близько 43,3 відсотка. BYD також значно прискорює свою міжнародну експансію. Компанія планує до 2026 року експортувати ще близько 1,9–2,0 мільйонів автомобілів, що наразі вже становить близько 42,5 відсотка від загальних продажів (у першій половині 2025 року — близько 20,7 відсотка). За ще не підтвердженими даними, на 2027 рік компанія планує експортувати навіть більше 2,5 мільйонів одиниць.
Цей розвиток набуває значення на тлі послаблення китайського внутрішнього ринку, який, за оцінками CAM, у 2026 році скоротиться приблизно на 4 мільйони легкових автомобілів до 19,5 мільйонів. Вже у першій половині 2026 року обсяги роздрібних продажів легкових автомобілів у Китаї знизилися приблизно на 20,4 відсотка до 8,8 мільйонів автомобілів, тоді як експорт легкових автомобілів зріс приблизно на 70,6 відсотка до 4,28 мільйона одиниць. Таким чином, зарубіжні ринки стають для китайських виробників все більш важливим фактором зростання та доходів.
„Дані демонструють вражаючу залежність: деякі з найбільших китайських експортерів водночас належать до найприбутковіших виробників“, — пояснює Братцель. „Саме Chery є важливим прикладом цього. Висока частка експорту, звісно, не гарантує високої маржі, але інтернаціоналізація набуває значно більшої стратегічної важливості через складний китайський внутрішній ринок.“
Тиск конкуренції все більше переміщується до Європи
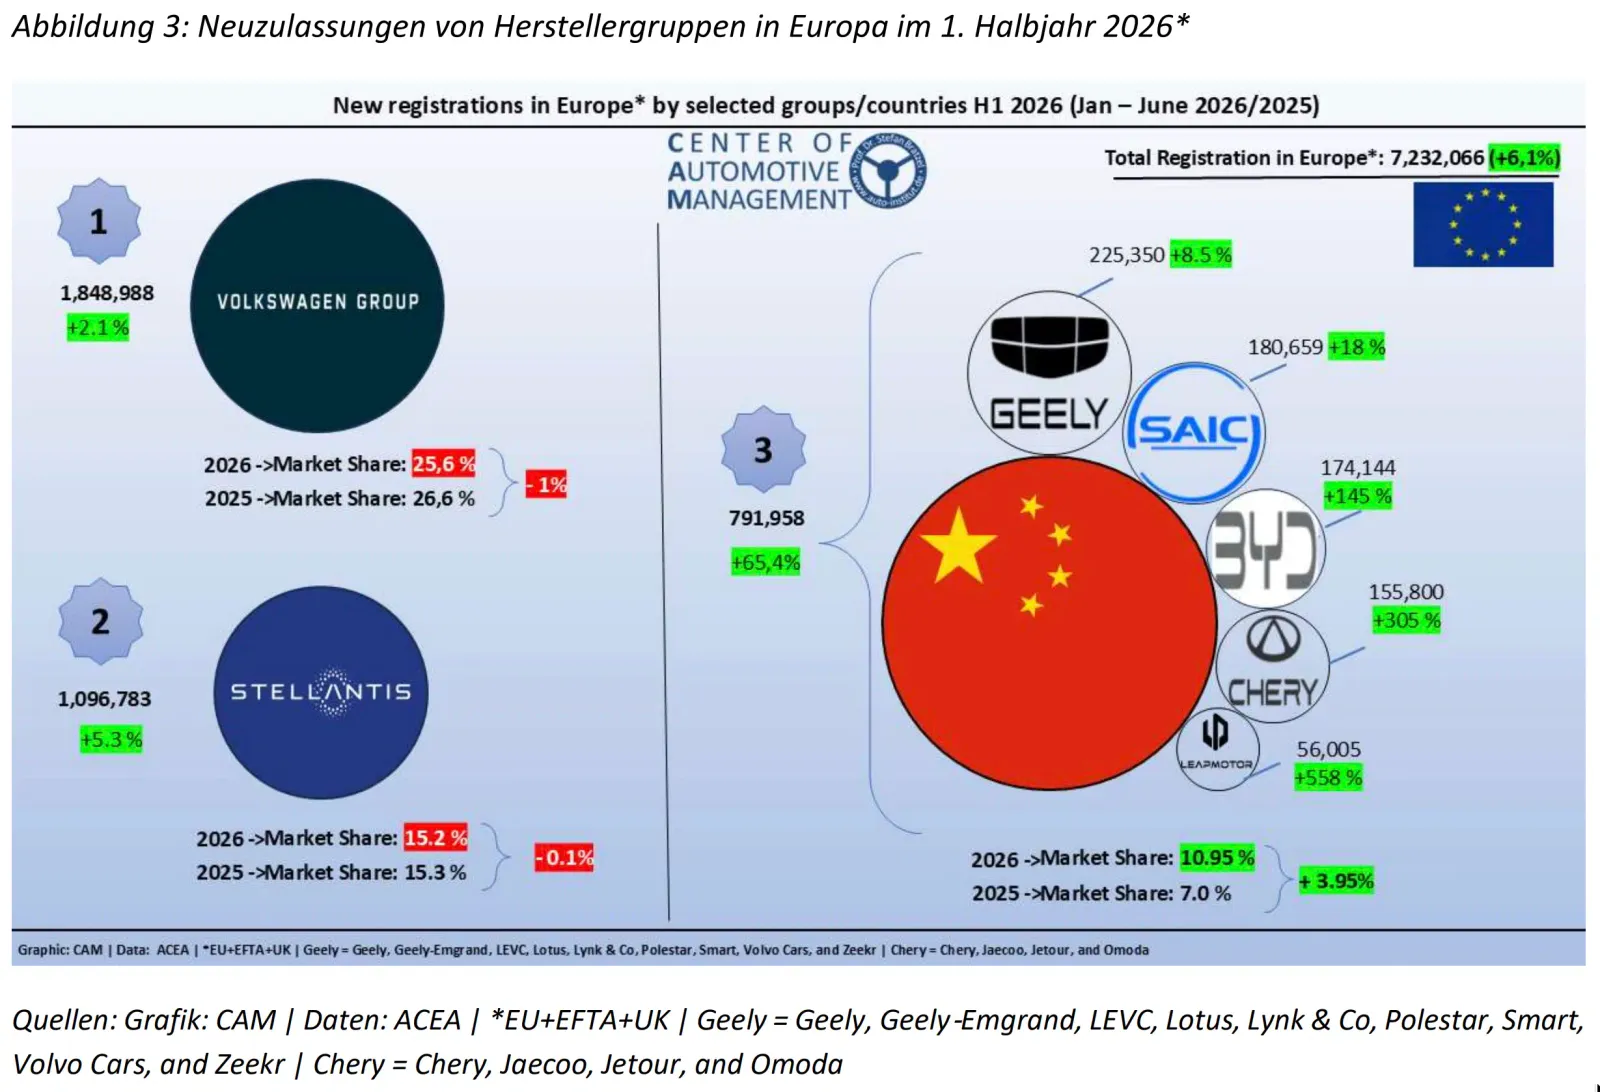
Міжнародна експансія, ймовірно, ще більше посилить конкурентний тиск на європейський автомобільний ринок. Китайські виробники автомобілів у першій половині 2026 року змогли збільшити продажі нових автомобілів у Європі на понад 65 відсотків, що призвело до зростання їхньої сукупної частки ринку з 7 відсотків до 11 відсотків. У Німеччині китайські бренди також набувають все більшої значущості. Згідно з аналізом, у першій половині 2026 року частка китайських брендів на ринку становить приблизно 6 відсотків. Серед автомобілів з електроприводом китайські виробники становлять близько 10 відсотків. Інші виробники також планують розширити свою діяльність у Європі.
Братцель: „Для європейських виробників це означає початок нової фази конкуренції. Китайські постачальники все більше приходять до Європи з перевагами масштабування, конкурентоспроможною структурою витрат та ширшим асортиментом моделей. Вирішальним буде те, чи зможуть усталені виробники швидше покращити свою базу витрат та водночас зберегти свою унікальність у сферах технологій, програмного забезпечення та привабливості продукції. Водночас Європейська комісія повинна стежити за тим, щоб зростаючий вхід китайських виробників на ринок відбувався за справедливих та відповідних правилам конкуренції умов.“