
Через 7 місяців 2026 року CATL контролює 39,9% ринку акумуляторів для електромобілів. Китайці випереджають решту світу.
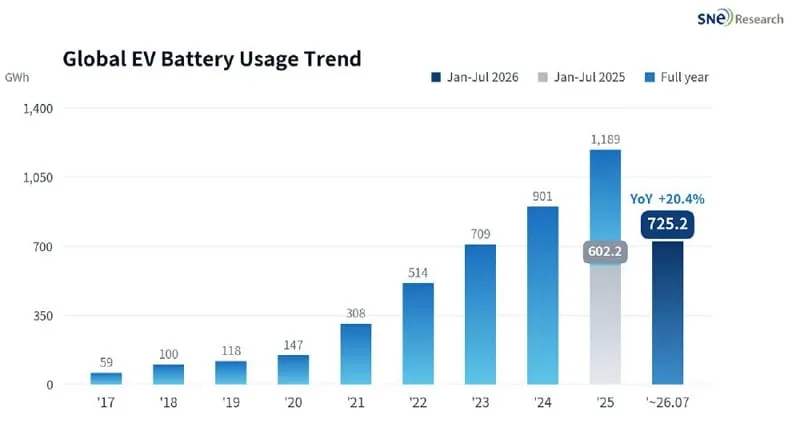
Загальне споживання акумуляторів у електромобілях, автомобілях з гібридним приводом типу PHEV та HEV становило 725,2 ГВт·г у період з січня по липень 2026 року, що означає зростання на 20,4% у річному вимірі. За даними SNE Research, частка самої компанії CATL зросла до 39,9%, а сім китайських компаній з першої десятки контролюють вже 72,8% ринку.
Зміст
Показати
Сховати
Для водія це не просто таблиця для професійної аудиторії. Це простий сигнал про те, хто сьогодні визначає умови цін, складу елементів та доступності акумуляторів для нових моделей.
CATL росте швидше за весь ринок, BYD значно уповільнюється
Лідером залишається CATL із показником 289,6 ГВт·г та зростанням на 26,6% у річному вимірі. Цей темп кращий за середній показник усього ринку, тому частка компанії зросла з 38,0% до 39,9%. Іншими словами, CATL вже дуже близька до символічного рубежу у 40% світового ринку.
На другому місці знаходиться BYD. Компанія постачила або використала у власних автомобілях 106,7 ГВт·год акумуляторів, але її зростання склало лише 4,7 відсотка за рік. Через це її частка знизилася з 16,9 до 14,7 відсотка.
Це досить чіткий сигнал. BYD все ще залишається гігантом, але його позиції на ринку акумуляторів сильно залежать від власних продажів автомобілів. Якщо динаміка продажів слабшає, слабшає також зростання кількості встановлених акумуляторів. На відміну від CATL, яка живе завдяки дуже широкому списку клієнтів та краще амортизує коливання одного виробника.
Разом CATL та BYD мають 396,3 ГВт·год та 54,6 відсотка частки на ринку. Це трохи менше, ніж рік тому, коли цей показник становив 54,9 відсотка, але ми все ще говоримо про понад половину світового ринку в руках двох китайських компаній. Це сильно.
Китайська друга лінія також прискорюється
Найцікавіше в цих даних — це навіть не те, що CATL посідає перше місце. Це ми вже знаємо. Цікавіше те, що китайські гравці з інших позицій також ростуть швидше, ніж конкуренти з Кореї та Японії.
Четверте місце посідає CALB з показником 37,3 ГВт·год, що означає зростання на 34,3 відсотка та частку 5,1 відсотка. П’яте місце належить Gotion з показником 34,0 ГВт·год, зростанням на 44,2 відсотка та часткою 4,7 відсотка.
Ще швидше росте Eve Energy. Компанія досягла показника 25,0 ГВт·год, тобто зросла на 53,1 відсотка за рік, і має 3,5 відсотка ринку. Svolt додав 18,9 ГВт·год та зріс на 39,1 відсотка.
Однак найбільший стрибок зробив Rept. Виробник збільшив свої потужності на 118,5 відсотка — до 16,9 ГВт·год — і вперше увійшов до світового Топ-10. З рейтингу вилетіла Sunwoda, яка раніше увійшла до першої десятки.
Це показує одну річ. Китайський ринок акумуляторів більше не ґрунтується лише на двох брендах. За спиною CATL та BYD росте потужна конкуренція, яка відбирає частку не лише на місцевому, а й на глобальному ринку.
Корея та Японія все ще у грі, але втрачають позиції
На третьому місці залишилася LG Energy Solution із показником 60,3 ГВт·год. Проблема в тому, що зростання склало лише 4,5%, тому частка компанії знизилася з 9,6 до 8,3%.
LGES продовжує постачати акумулятори для Tesla, Hyundai, GM та Volkswagen. На папері це звучить як надійна позиція. Насправді ринок росте швидше, ніж LG, тому її частка зменшується.
Шосте місце посіла Panasonic. Компанія досягла показника 26,2 ГВт·год, що на 7,6% більше, але її частка знизилася з 4,0 до 3,6%. Їй допомогли насамперед продажі Tesla у Північній Америці.
Гірша ситуація у SK On. Це єдина компанія з Топ-10, у якої спостерігається зниження обсягу. Обсяги виробництва скоротились на 9,8% до 22,3 ГВт·год, а частка компанії зменшилась з 4,1% до 3,1%.
Загалом LGES, Panasonic та SK On зібрали 108,8 ГВт·год. Минулого року вони разом контролювали 17,7% ринку, а сьогодні — 15,0%. Зниження може здаватися не дуже значним, але тенденція очевидна. Вони ростуть повільніше, ніж ринок, тому з місяця в місяць стають менш значущими.
72,8% — за сім китайських компаній. Це вже не тимчасове явище.
Сім китайських компаній, які входять до глобального Топ-10, відповідають за 528,4 ГВт·год виробництва та 72,8% ринку. Минулого року цей показник був на 3,1 відсоткового пункту нижчим.
Це вже не тимчасова перевага у витратах чи наслідок сильного внутрішнього ринку в Китаї. Це схоже на постійне зсування центру ваги всієї галузі. Китайські виробники мають масштаби, власні ланцюги постачання, агресивну цінову політику та все більшу присутність за межами Китаю.
Для Європи це означає простий дилему. Або місцеві виробники елементів почнуть швидше розвиватися та знижувати витрати, або залишаться дорожчою альтернативою для брендів, які все одно в кінцевому підсумку купуватимуть хімікати чи готові комплекти в Азії.
Регіони ростуть нерівномірно, а Північна Америка відстає після скорочення субсидій
SNE Research також наводить регіональні дані, і тут видно цікаву тенденцію. Європа зросла на 29,3% у річному вимірі, Китай — на 16,6%, інші ринки Азії — аж на 77,1%, а Південна Америка — на 192,6%.
Єдиним великим регіоном із негативною динамікою є Північна Америка. Там установка акумуляторних систем зменшилась на 20,2 відсотка у порівнянні з попереднім роком.
У кінцевому підсумку залишається питання не про те, чи домінують китайські компанії на ринку акумуляторів, а про те, як довго решта світу буде ще вдавати, ніби це можна наздогнати лише за допомогою заяв. Який, на вашу думку, виробник поза Китаєм сьогодні має реальні шанси скоротити відставання від CATL?