
Aramco попереджає: ціни на бензин та дизель знову можуть різко зрости, відновлення запасів може зайняти роки
Протягом останніх місяців енергетичні ринки знову нагадали про те, наскільки ми все ще залежимо від ланцюга постачання, який може кардинально змінитися протягом кількох днів. Проблеми на Близькому Сході порушили звичайні потоки нафти та палива, тоді як урядам довелося вдаватися до своїх резервів, щоб спробувати стримати вплив на ціни.
Ситуація досягла особливо делікатної точки, оскільки відновлення нормального стану не обов’язково означає, що ціни швидко повернуться до попередніх рівнів. Хоча постачання нафти може покращитися, запаси, які слугують захистом від нових перерв, знаходяться на дуже низькому рівні, і їх відновлення потребуватиме часу. Років.
Це відкриває шлях до ситуації, яку водії добре знають: нові тензії на міжнародному ринку завжди поширюються на автозаправні станції, де ціна 2 євро за літр стала нормою. І цього разу проблема полягатиме не лише у ціні на барель, а й у здатності виробляти та постачати пальне — дизель та бензин, необхідні для підтримки постачання на ринку.
Нафта має все менше можливостей, щоб витримати ще один удар
Найсуворіше попередження надійшло від Аміна Нассера, генерального директора Saudi Aramco, під час Форуму з енергетичної розвідки, що відбувся у Лондоні. За його словами, конфлікт, який розпочався у лютому, спричинив сукупні втрати майже 3 000 мільйонів барелів постачань з цього регіону, тоді як понад 1 000 мільйонів барелів довелося вивести з різних резервів, щоб частково компенсувати цей дефіцит.
Результатом є ринок із значно меншою маневреністю. Нассер стверджує, що у комерційних запасах залишилося менше 6 000 мільйонів барелів, але значна частина цього обсягу на практиці не буде доступна для негайної реакції на нову перерву. Іншими словами, не всю збережену нафту можна вважати справжнім операційним резервом.
Наслідки є значними. Якщо з’явиться нова проблема з постачанням, ринок тепер має меншу здатність її поглинути без реакції цін. І хоча стратегічні резерви можна використати для тимчасового полегшення ситуації, це не вирішує проблеми дисбалансу між пропозицією та попитом.
Насправді G7 вже домовився координувати через Міжнародне агентство з енергетики вивільнення 100 мільйонів барелів нафти та палива, з особливою увагою до дизельного палива протягом перших тижнів. Цей крок має на меті зменшити тиск на енергетичні ринки, де спостерігається сильне зростання цін, але у нього є очевидний наслідок: частина доступних резервів використовується саме тоді, коли світові запаси вже ослаблені.
Проблема полягає у тому, що ці запаси не відновлюються за один день. Нассер оцінює, що для відновлення запасів може знадобитися до двох років, навіть якщо рух через Ормузьку протоку повернеться до норми. Для цього довелося б протягом тривалого періоду збільшити попит приблизно на 2 мільйони барелів на день, просто щоб знову наповнити резервуари, продовжуючи одночасно задовольняти звичайне споживання.
І ось тут з’являється одна з проблем, яка найбільше турбує ринок. Виробництво може відновитися досить швидко, але для відновлення запасів необхідно протягом багатьох місяців підтримувати пропозицію, яка перевищує споживання. Якщо під час цього процесу з’явиться ще якась перерва, необхідні зусилля стануть ще більшими.
Протока Ормуз залишається великою слабкістю. Раніше через неї проходила значна частина світової кількості нафти та сирого природного газу, і хоча виробники з Перської затоки використовують альтернативні маршрути та посилюють поставки, коли можуть, ситуація залишається вразливою. У вересні обсяги поставок сирого природного газу, які проходили через протоку, зросли порівняно з попередніми місяцями, але ризик для енергетичних маршрутів все ще існує.
Крім того, не всі проблеми пов’язані з сирою нафтою. Ринок перероблених палив зазнає ще більшого тиску, особливо дизельне паливо. Нассер зазначив, що ціни на перероблені продукти зростають інтенсивніше, ніж ціни на саму сиру нафту, що є особливо важливим для Європи, де дизельне паливо відіграє значну роль як у транспорті, так і в промисловості.
Це пояснює, чому можливе зниження ціни на барель не обов’язково має негайно призводити до відповідного зниження цін на заправках. Між нафтою, яка виймається з свердловини, та паливом, яке потрапляє у бак автомобіля, існують нафтопереробні заводи, транспортування, зберігання, страхування та складна логістична мережа, які також зазнають наслідків кризи.
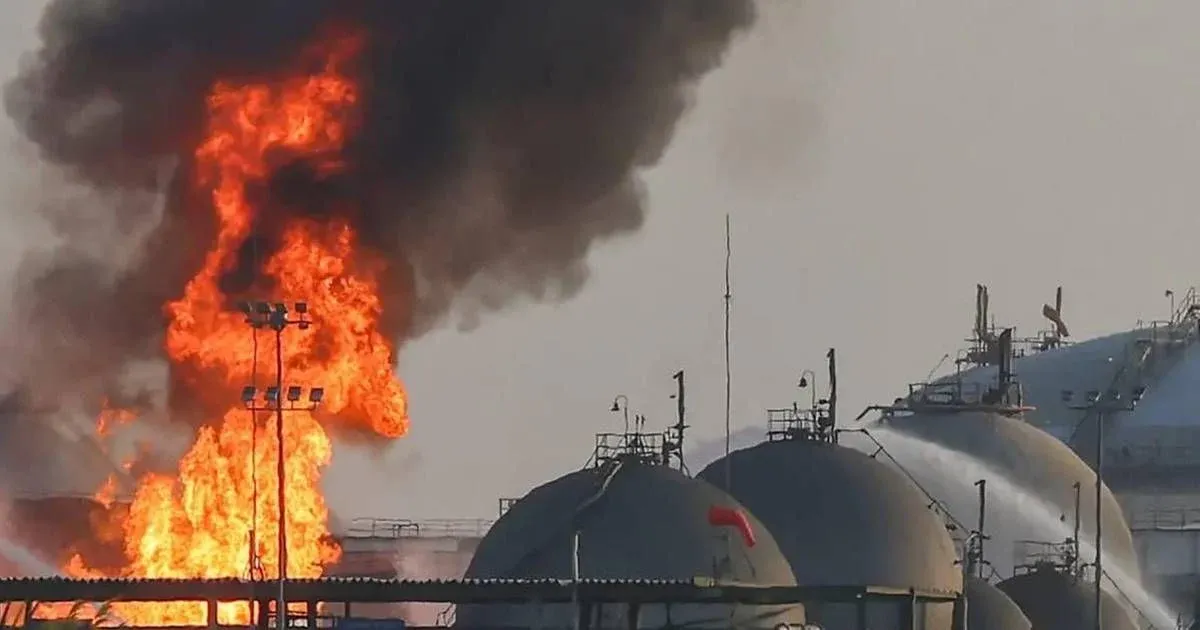
Тож для водіїв ризик не обмежується лише тимчасовим підвищенням цін на бензин чи дизель. Найнебезпечнішим сценарієм буде тривала фаза високих цін та великої волатильності, коли будь-яка атака, як-от та, що вчора здійснили хусити проти об’єктів у Саудівській Аравії, переривання транспортних маршрутів чи проблеми на нафтопереробних заводах, можуть швидко спричинити нові тензії. А коли є тензії, за це платять споживачі.
Це знову піднімає на порядок денний абсурдну та небезпечну, до того ж дорогу залежність Європи від нафти, яка використовується для руху чи виробництва майже всього — дизелем або бензином. Європа поступово оновлює свій автопарк, але ще має багато чого зробити у сфері дорожнього транспортування вантажів чи стратегічних галузей, таких як сільське господарство.
Найцікавіше те, що криза наразі має наслідки, які триватимуть набагато довше, ніж кілька наступних місяців. Якщо справді знадобиться до двох років, щоб відновити запаси нафти, а попит протягом цього періоду продовжуватиме зростати, ризик нових сплесків високих цін не зникне просто через те, що на Близькому Сході знову почне циркулювати більше нафти. Це зробить електромобілі ще більш привабливими, і уряди почнуть розробляти менш короткострокові плани щодо їх впровадження, а також щодо термінової електрифікації інших ключових секторів.
