
Кредит на електромобіль Toyota має відсоткову ставку 0,30% та щомісячну платежність 3624,80 злотих. У кінці залишається 49 300,58 злотих.
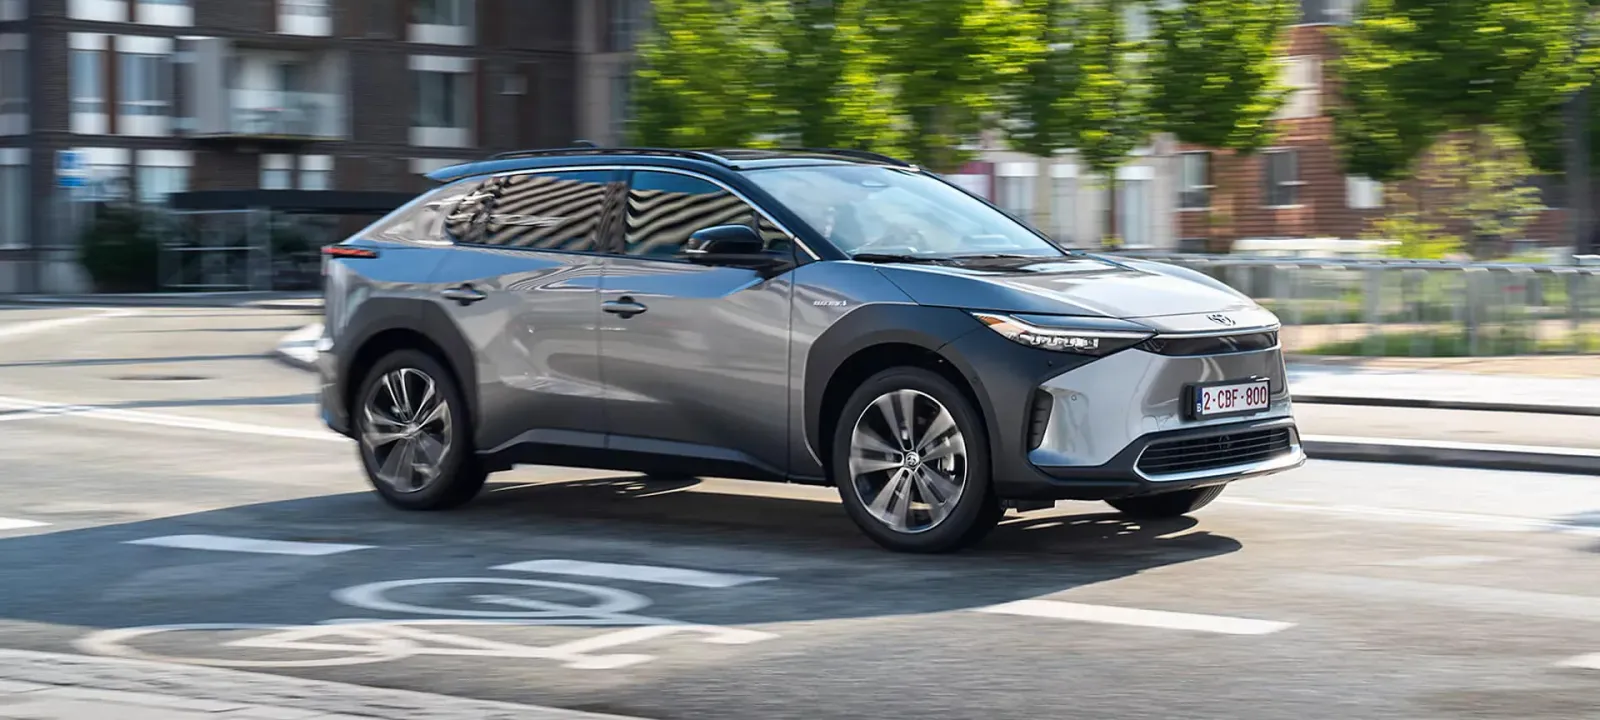
Toyota Bank Polska 1 жовтня 2026 року запустив акцію EV Kredyt, яка триватиме до 31 грудня. Репрезентативний приклад виглядає привабливо: RRSO становить 0,30%, а вартість кредиту при ціні автомобіля 197 202,33 злотих складає 545,42 злотих. Однак низька щомісячна квитанція не з’являється з нічого. Чверть вартості автомобіля потрібно буде повернути наприкінці терміну договору.
Акція стосується кредиту Toyota Easy для приватних клієнтів та підприємців. Фінансування охоплює електричні моделі Toyota 2026 року виробництва: Proace Electric, Proace City Electric, Proace City Verso Electric, Proace Verso Electric, Proace MAX Electric, bZ4X, bZ4X Touring, Urban Cruiser та C-HR+. У списку також є Lexus RZ 2026 року.
Квитанція низька, тому що частина вартості була відкладена на пізніший час
При кредиті на 24 місяці Toyota Bank вимагає внеску власних коштів у розмірі 30–35% вартості автомобіля. Остання квитанція може покривати ще 20–30% вартості. У такому разі процентна ставка становить 0,30%. У варіанті на 36 місяців вона підвищується до 1,70%, а внесок власних коштів зменшується до 10–20% вартості.
У прикладі, підготовленому 1 жовтня, вартість автомобіля становить 197 202,33 злотих, але Toyota Bank не прив’язує цю суму до конкретної моделі. Клієнт спочатку вносить 65 076,77 злотих, тобто 33% вартості, а потім оплачує 23 квитанції по 3624,80 злотих кожна. Остання, 24-та квитанція, становить 49 300,58 злотих.
Після підсумування внеску, квитанцій та внеску власних коштів отримуємо суму 197 747,75 злотих. Сам кредит тому коштує лише 545,42 злотих – виключно у вигляді відсотків. Комісія становить 0 злотих, а загальна сума кредиту – 132 125,56 злотих. У прикладі використовувалась змінна процентна ставка.
Проблема в тому, що щомісячний платіж не відображає всю суму зобов’язань. Якби ту саму суму кредиту розподілити рівномірно протягом 24 місяців без «балонного» платежу, це склало б близько 5505 злотих на місяць. Тут клієнт платить менше щомісяця, але через два роки йому доводиться знайти майже 50 тисяч злотих, рефінансувати останній платіж за сьогодні невідомими умовами або продати автомобіль.
Це не оренда та не гарантоване викуплення
EV Kredyt відрізняється від KINTO ONE, де користувач платить за користування автомобілем з лімітом кілометражу, а потім його повертає. Він також не схожий на [Exlantix Easy Pay](https://lovev.pl/exlantix-easy-pay-koszty/), який передбачає гарантоване викуплення. У продукті Toyota Bank ризик зниження вартості автомобіля та оплати «балонного» платежу залишається на боці покупця.
Банк також вимагає страхування AC та від крадіжки. Його вартість не врахована у RRSO, оскільки, згідно з інформацією на сторінці просування, її неможливо передбачити заздалегідь. До витрат також додадуться реєстрація, електроенергія та шини. Для контракту на 36 місяців вартість відсотків буде вищою, але Toyota Bank не оприлюднив типового розрахунку для цього варіанту.
Стан умов на 2 жовтня 2026 року. Текст має інформаційний характер та не є фінансовою чи податковою порадою. Надання кредиту залежить від оцінки кредитоспроможності.
Newsletter LovEV
Хочете більше такого контенту?
Підпишіться — ми надішлемо короткий огляд тижня, коли почнеться розсилка.