
A Xpeng teve receita de 19,74 bilhões de yuans no Q2 de 2026. Os robôs Dogotix receberam 900 milhões de dólares e têm sua própria avaliação.
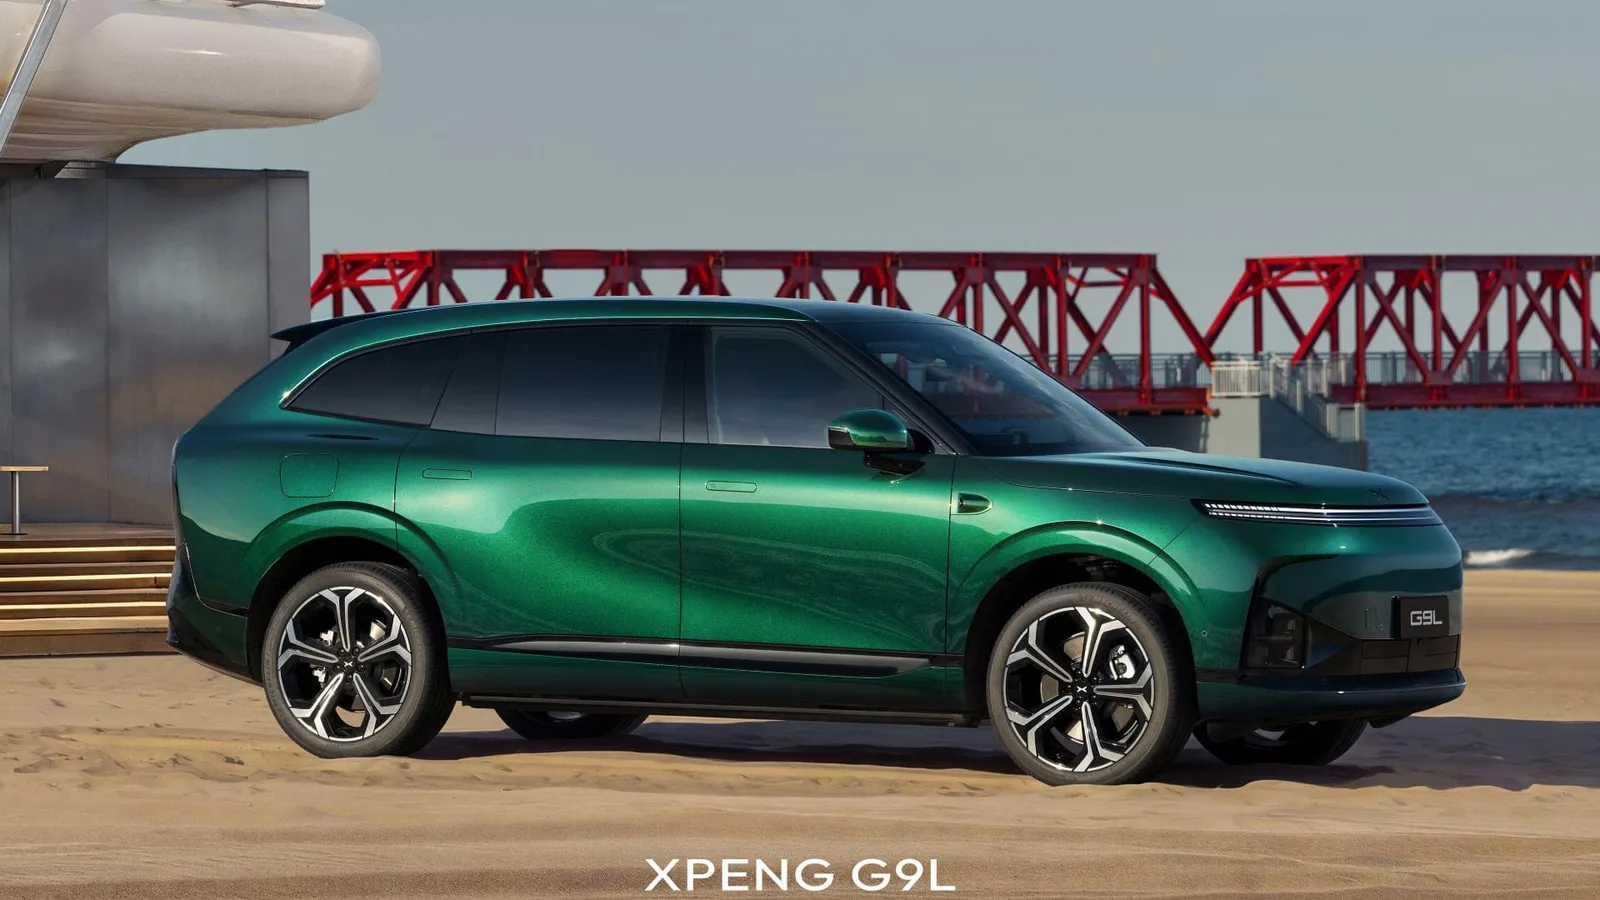
A Xpeng encerrou o segundo trimestre de 2026 com uma receita de 19,74 bilhões de yuans, o que equivale a aproximadamente 2,5-2,9 bilhões de euros/dólares, dependendo da cotação e do método de conversão. Paralelamente, a empresa separou seu negócio de robótica Dogotix, que arrecadou mais de 900 milhões de dólares em uma rodada de financiamento avaliada em 6,3 bilhões de dólares.
Índice
Mostrar
Ocultar
Para um fabricante de carros elétricos, essa é uma notícia mais importante do que o próprio resultado trimestral. Em teoria, a Xpeng parece cada vez menos como um simples fabricante de VEs e mais como um grupo que deseja gerar lucro com carros, software e robôs ao mesmo tempo. Só que o custo dessa transformação já é visível.
Resultados da Xpeng: a receita cresce, mas as perdas também.
No segundo trimestre de 2026, a Xpeng entregou 103.295 carros. Isso é praticamente o mesmo número do ano anterior, quando foram 103.181 unidades, mas muito maior do que no fraco primeiro trimestre de 2026, que terminou com 62.682 carros entregues.
O salto sequencial parece bom, mas é preciso manter as proporções. O primeiro trimestre na China costuma ser mais fraco devido ao Ano Novo, e no início do ano o mercado também sofreu com a redução dos subsídios para veículos elétricos. A recuperação somente no Q1 ainda não indica que a Xpeng voltou ao caminho de um crescimento forte.
A receita do grupo foi de 19,74 bilhões de yuans, o que representa um aumento de 8,0% em relação ao ano anterior e de 51,5% em comparação com o mesmo trimestre do ano anterior. Dessa quantia, as vendas de carros geraram 17,05 bilhões de yuans, ou seja, apenas 1,0% a mais do que no ano anterior. Aí está o problema: as entregas permaneceram estagnadas em relação ao ano anterior, e a receita com carros praticamente também.
A situação das margens fica ainda mais interessante. A margem bruta de todo o grupo aumentou para 20,7%, contra 17,3% no ano anterior. Isso soa bem. No entanto, a margem dos próprios carros caiu de 14,3% para 12,1%. A Xpeng atribui isso à mudança de geração dos modelos e aos custos mais altos relacionados à atualização da linha de produtos. Isso é plausível, mas, para os acionistas, significa que os carros atualmente não geram lucratividade tão forte quanto deveriam.
No aspecto líquido, a empresa ainda está em situação negativa. A perda líquida no trimestre foi de 1,34 bilhão de yuans, contra 480 milhões de yuans no ano anterior. Em termos não-GAAP, o valor foi de 1,24 bilhão de yuans. Ou seja, não há melhora no resultado final. Existem custos crescentes com marketing, expansão da rede de vendas e comissões dos revendedores. Além disso, há despesas com pesquisa e desenvolvimento.
Os gastos com P&D aumentaram 32,1%, atingindo 2,91 bilhões de yuans, enquanto os custos de vendas, gerais e administrativos subiram 15,2%, chegando a 2,50 bilhões de yuans. Não se trata de valores pequenos. A Xpeng financia simultaneamente novos carros, seus próprios sistemas de IA, tecnologias de autonomia e robôs humanóides. É ambicioso, mas não será barato.
No final de junho, a empresa possuía 40,48 bilhões de yuans em caixa, equivalentes, depósitos e investimentos de curto prazo. Isso oferece uma reserva, embora não seja ilimitada.
A Volkswagen ajudou mais com as margens do que com as vendas de carros
A parte mais significativa do relatório não diz respeito aos carros. As receitas de serviços e outras atividades aumentaram 93,9% em relação ao ano anterior, atingindo 2,70 bilhões de yuans. A margem desse segmento chegou a 75,1%, contra 53,6% no ano anterior.
O resultado se deve principalmente à colaboração tecnológica com a Volkswagen. A empresa alemã possui cerca de 5% das ações da Xpeng e utiliza suas tecnologias em veículos desenvolvidos para o mercado chinês. Entre eles está o Volkswagen ID.UNYX 08, baseado na plataforma Edward da Xpeng, além de outros modelos que contam com a arquitetura eletrônica CEA desenvolvida em conjunto.
Em resumo, a Xpeng hoje lucra não apenas com a venda de seus próprios carros, mas também ao vender seu know-how para um parceiro maior. E é isso que aumentou a margem de lucro de todo o grupo. Para a Xpeng, é uma boa notícia, pois mostra que sua tecnologia tem valor real. Para os motoristas na Europa, é também um sinal de que o fabricante chinês não é mais apenas uma marca de alternativa barata à Tesla ou à Volkswagen. Ele está se tornando um fornecedor de tecnologia para a própria Volkswagen.
Em segundo plano, a empresa prepara novos modelos. Um dos mais importantes deve ser o Mona L03, posicionado como veículo elétrico para o mercado europeu de massa. O preço inicial anunciado é de 35.600 euros. Parece razoável para a Europa atual, mas somente com o lançamento nas concessionárias e os equipamentos reais é que se saberá se ele realmente será um concorrente para o Model Y e a ofensiva chinesa da BYD, ou apenas mais um carro “bem avaliado nos slides”.
Dogotix e o robô IRON. A Xpeng quer repetir a estratégia dos carros, mas em forma de humanóides
Paralelamente aos resultados financeiros, a Xpeng anunciou uma grande rodada de financiamento para seu negócio de robótica. A empresa Dogotix arrecadou mais de 900 milhões de dólares, e seu valor de mercado após a rodada chegou a 6,3 bilhões de dólares. Trata-se da maior rodada de financiamento privado individual já registrada no setor chinês de IA incorporada.
A estrutura da transação é bastante específica. Cerca de 600 milhões de dólares vêm de capital externo, incluindo IDG Capital e Gaorong Ventures, além de Tencent e Alibaba em âmbito estratégico. Outros 200 milhões de dólares são fornecidos por uma empresa controlada pela Xpeng, enquanto aproximadamente 100 milhões de dólares são investidos por entidades controladas pela direção, incluindo He Xiaopeng e Brian Gu.
Após a transação, a Xpeng manterá cerca de 81,97% das ações da Dogotix; no entanto, com diluição total e exercício de opções adicionais, essa participação pode cair para aproximadamente 68,41%. Assim, o controle será mantido, e os resultados da Dogotix continuarão a ser consolidados nos relatórios do grupo.
O plano é simples. Dar à robôtica sua própria avaliação e um canal de financiamento separado, para que ela não sobrecarregue o balanço da divisão automotiva da empresa mais do que é necessário. No entanto, os investidores receberam garantias sólidas. Se a Dogotix não realizar um IPO qualificado dentro de 7 anos desde o fechamento da primeira rodada de financiamento, eles poderão exigir a recompra das ações. O preço de recompra deve ser o maior entre dois valores: o custo do investimento mais 8% ao ano compostos, ou 120% do custo do investimento, mais quaisquer dividendos vencidos. Isso já não é mais um mero demonstrativo tecnológico. Aqui, alguém terá que prestar contas dos resultados.
O IRON deve entrar em produção ainda em 2026
O próprio nome do robô IRON soa ambicioso. A Xpeng afirma 76 graus de liberdade para todo o corpo e 21 graus de liberdade em cada mão. Os cálculos são realizados por três sistemas proprietários Turing AI, que juntos devem oferecer 2250 TOPS de poder computacional. O robô deve operar com base no modelo local Physical AI e executar tarefas complexas sem controle remoto.
Isto último é especialmente importante, pois no setor de humanoides, muitos modelos impressionam principalmente porque alguém controla tudo fora da câmera. A Xpeng destaca de forma muito clara a autonomia de operação “no dispositivo”. Com razão. E, igualmente corretamente, isso só poderá ser verificado quando o IRON sair dos palcos e das salas de exposição.
O Dogotix encontra-se atualmente em uma fase crucial de pré-produção. O IRON já entrou na produção experimental em pequena escala na fábrica em Canton, e a linha de produção em massa deve estar em fase final de implantação. O objetivo permanece o mesmo: produção em massa até o final de 2026.
As primeiras implementações devem começar nas próprias lojas e nos campi da Xpeng, e a partir de 2027 o robô será colocado à venda na China e em mercados internacionais. Ele será utilizado para suporte às vendas, apresentações de produtos e tarefas de serviço. A empresa também fala sobre uma capacidade de produção superior a 1000 unidades por mês, e em declarações mais otimistas, até mesmo de algumas milhares de unidades por mês, dependendo da demanda.
Ainda se trata de um mercado muito incipiente. Mesmo que a Xpeng esteja hoje mais perto da comercialização real do que alguns concorrentes, incluindo a Tesla com o Optimus, isso ainda não significa que os negócios relacionados aos humanoides comecem a gerar grandes lucros imediatamente. A Dogotix teve uma perda líquida não auditada de 369 milhões de yuans em 2025, contra 87 milhões de yuans no ano anterior. O consumo de capital é brutal.
O que vem a seguir para a Xpeng
Para o terceiro trimestre de 2026, a empresa prevê entregas entre 115.000 e 121.000 carros, com receita entre 21,70 bilhões e 23,40 bilhões de yuans. Após julho, mês em que foram entregues 38.027 carros, isso significa a necessidade de manter um ritmo de aproximadamente 38.487 a 41.487 carros por mês em agosto e setembro.
Isso precisa ser feito, mas sem grandes expectativas. A Xpeng agora precisa conseguir três coisas ao mesmo tempo: um crescimento estável nas vendas de carros, uma monetização viável da parceria com a Volkswagen e o primeiro passo real na comercialização do IRON. Uma dessas áreas já está funcionando, outra está ganhando velocidade, enquanto a terceira ainda é um projeto caro.
Por enquanto, a parte mais concreta dessa história é bastante surpreendente. A Xpeng melhorou sua margem não porque lucra muito com os carros, mas porque vende tecnologia e convence investidores sobre seus robôs. A pergunta para vocês: comprariam hoje as ações de uma empresa que promete mais negócios futuros com humanoides do que mostra lucro com carros?