
Carro elétrico corporativo: benefícios e fiscalidade para profissionais em 2026
O bônus ecológico desapareceu para as empresas. Mas o carro elétrico continua sendo a melhor opção fiscal em uma empresa: benefício em espécie reduzido, isenção de taxas anuais e depreciação maior. Tudo o que você precisa saber para 2026.
Carro elétrico em empresa: quais são os benefícios em 2026?
Os incentivos à compra diminuíram para as empresas. No entanto, o carro elétrico continua tendo vantagem em um ambiente corporativo. O verdadeiro fator decisivo não é mais o prêmio, mas a tributação. Benefício em espécie reduzido, isenção de impostos e depreciação maior: todos esses fatores se somam.
O contexto, aliás, favorece essa direção. A partir de 2025, as empresas que administram pelo menos 100 veículos leves devem incluir uma parcela cada vez maior de veículos com baixas emissões (menos de 50 g/km de CO2) em toda a sua frota: 18% em 2026, contra 15% em 2025. Cada veículo faltante gera um imposto anual incentivador. Para essas grandes frotas, a transição para veículos elétricos torna-se, portanto, um fator rentável.
Subsídios à compra em 2026: o que resta
Vamos ser claros: para um carro corporativo, os subsídios diretos tornaram-se escassos. O valor está agora na tributação, detalhada abaixo.
Bônus e prêmios por conversão: eliminados para empresas
O bônus ecológico não existe mais para pessoas jurídicas desde 2 de dezembro de 2024. A isenção para conversão também desapareceu da mesma forma. Portanto, uma empresa não pode mais contar com ela para adquirir um carro.
A isenção CEE: reduzida para carros particulares
Os certificados de economia de energia substituíram o bônus. Mas, no caso de um carro particular da empresa, o valor permanece baixo, geralmente algumas centenas de euros. As isenções CEE mais altas visam principalmente pessoas físicas e veículos utilitários.
Os incentivos locais
Para um carro particular, os incentivos locais continuam sendo mais raros do que para um veículo utilitário. Eles dependem da região e costumam vir acompanhados de condições: desmanche de um veículo antigo, teto de preço ou área restrita em ZFE. Vários programas voltados para carros permanecem reservados a particulares, como em Lyon ou no Grande Paris. A seguir, estão os principais incentivos disponíveis para profissionais em 2026.
Região
Público-alvo
Incentivo (ordem de grandeza em 2026)
Região Grand Est
Empresas
4.000 € (carro particular ou utilitário < 2,6 t), não acumulável
Região Provence-Alpes-Côte d’Azur
Microempresas, PMEs
3.000 € (veículo elétrico < 2,5 t)
Região Île-de-France
PMEs e pequenas empresas da região de Paris (≤ 50 funcionários)
Veículo com teto de preço de 47.000 € IVA incluído
Eurometrópole de Estrasburgo
Empresas
até 15.000 €, somando todas as ajudas
Toulouse Métropole
Empresas com menos de 250 funcionários
4.000 a 5.000 € (com desconto adicional)
Grand Reims
Empresas que obtêm pelo menos 50 % de sua receita bruta em ZFE-m
3.000 € (teto de 20.000 € para 5 veículos)
Os valores são ordens de grandeza registradas em setembro de 2026. Essas ajudas dependem de um orçamento anual e mudam rapidamente. O pedido costuma ser feito antes da compra, com documentos comprobatórios. Um hábito simples: verificar o programa da sua região, do seu departamento e do seu município. Vale ressaltar ainda que o subsídio CEE para um carro particular continua baixo, na ordem de apenas 500 €.
O benefício em espécie, o primeiro instrumento fiscal
Quando um funcionário utiliza um carro da empresa para fins pessoais, isso gera um benefício em espécie. Esse benefício é incluído na sua renda tributável e no cálculo das contribuições. No caso de um carro elétrico, o cálculo fica bem mais favorável.
Como é calculado o benefício em espécie de um carro elétrico?
O método fixo é o mais comum. Ele se baseia em 15% do preço de compra, já incluindo impostos, para veículos com menos de 5 anos. Um carro elétrico que atende aos critérios do eco-score beneficia-se então de uma redução de 70%, com teto de 4.641,60 € por ano (valor para 2026).
Vamos tomar como exemplo um carro comprado por 35.000 €, já com impostos incluídos. O valor fixo a ser considerado é de 5.250 € por ano. No caso de um carro elétrico com eco-score, a redução de 70% resulta em 3.675 €, fazendo com que o benefício em espécie fique em 1.575 € por ano.
Veículo (compra por 35.000 €, já com impostos)
Redução
Benefício em espécie anual
Mês a mês
Térmico ou híbrido
Nenhum
5.250 €*
437,50 €
Elétrico sem pontuação ecológica
Nenhum
5.250 €
437,50 €
Elétrico com pontuação ecológica
70 % (3.675 €)
1.575 €
131 €
* Excluindo combustível. Se o empregador custear o combustível, seu valor será somado ao benefício em espécie. Valores válidos para um carro disponibilizado a partir de 1º de fevereiro de 2025. Os carros elétricos atribuídos antes dessa data mantêm uma redução de 50 %, limitada a 2.026,30 €, sem condição de pontuação ecológica.
A diferença chega a 3.675 € por ano no rendimento tributável do funcionário, para dois carros com o mesmo preço. Na prática, a redução passa para 50 %, limitada a 2.026,30 €, e também fica reservada aos modelos com pontuação ecológica.
Outro vantagem: a eletricidade paga pelo empregador não é considerada no cálculo. A redução, assim como a exclusão da eletricidade, vale até 31 de dezembro de 2027.
A condição do eco-score
A redução de 70% não é automática. Ela é destinada apenas aos modelos que atingem a pontuação ambiental exigida para o bônus ecológico. Essa pontuação leva em conta a pegada de carbono da fabricação, o que penaliza especialmente os carros produzidos fora da Europa.
Esse critério tem grande influência na escolha de um modelo. Por preço igual, dois carros elétricos não têm o mesmo custo para o funcionário: aquele com alto eco-score divide seu benefício em espécie por mais de três. As empresas entenderam isso muito bem. No primeiro semestre de 2026, 82,56% dos carros elétricos registrados por profissionais tinham eco-score, contra pouco mais de um em cada dois em 2024.
Recarga no local de trabalho: sem benefícios em espécie
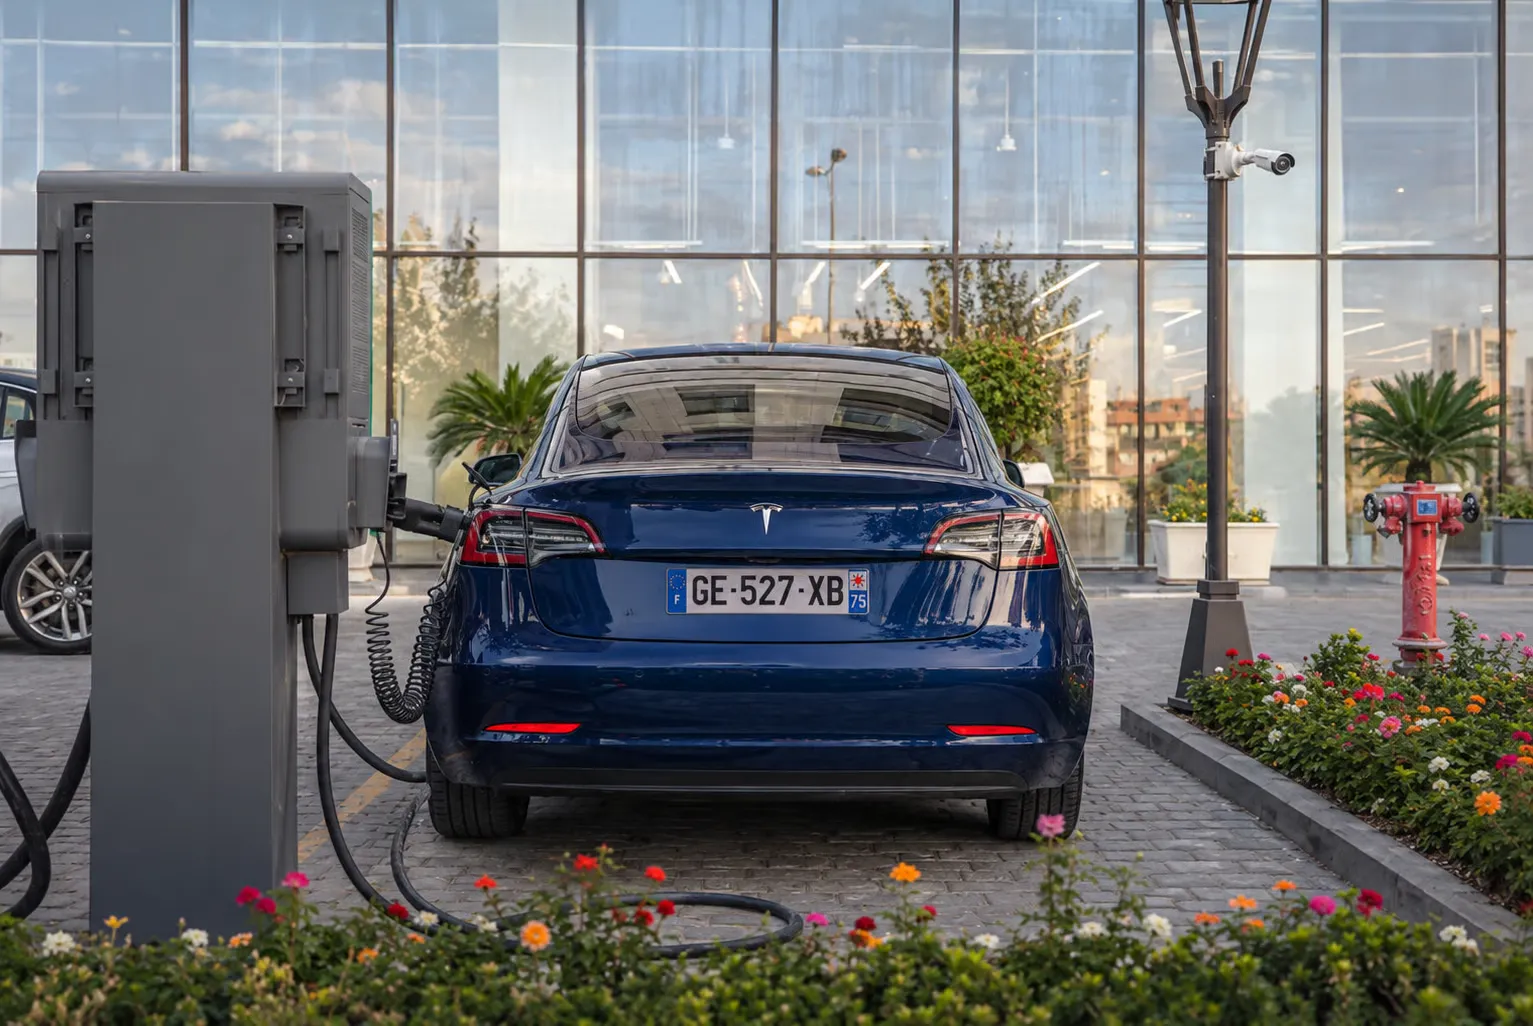
Recarregar o carro no escritório não gera nenhum benefício em espécie. Essa regra também se aplica aos veículos pessoais dos funcionários. Ela permanece em vigor até 31 de dezembro de 2027.
Impostos sobre veículos corporativos: isenção para os elétricos
Esse é um dos custos mais altos para uma frota a combustão. Em um carro elétrico, ele cai para zero.
Os dois impostos anuais que substituíram o TVS
A antiga taxa TVS deu lugar a duas taxas anuais. A primeira incide sobre as emissões de CO2. A segunda visa os poluentes atmosféricos, dependendo da antiguidade e do tipo de motor. Para um carro a combustão, o valor a pagar chega rapidamente a várias centenas de euros por ano.
O elétrico isento, o híbrido em desvantagem
Um carro 100% elétrico está isento das duas taxas. Já o híbrido perdeu sua isenção sobre o CO2 a partir de 2025. Seu benefício fiscal diminui, portanto, em comparação com o carro totalmente elétrico. Para frotas de pelo menos 100 veículos, acrescenta-se uma terceira taxa: a taxa anual incentivadora relacionada à meta de 18% de veículos de baixas emissões mencionada anteriormente. Cada carro elétrico incluído na frota aproxima a empresa dessa meta e reduz o valor a pagar.
Amortização e IVA: o que a empresa pode deduzir
Além dos impostos, os carros elétricos têm um impacto menor no valor sujeito a tributação. Dois mecanismos entram em jogo.
Teto de depreciação conforme o CO2
Um carro corporativo é depreciado dentro dos limites de um teto relacionado ao nível de CO2. Os carros elétricos se beneficiam do teto mais alto. Acima desse valor, a parte correspondente do preço não é deduzida.
Emissões de CO2
Teto de depreciação
30.000 €
20 a 49 g/km
20.300 €
50 a 160 g/km
18.300 €
Mais de 160 g/km
9.900 €
A diferença fala por si: 30.000 € para um modelo elétrico, contra 9.900 € para um carro a combustão com altas emissões.
A bateria é depreciada separadamente
A bateria pode ser depreciada de forma independente, caso a fatura indique seu custo. Nesse caso, essa parte fica fora do teto aplicável ao veículo, o que melhora o valor total da dedução.
IVA: a limitação dos carros particulares
Esse é o ponto fraco do carro em comparação com o veículo utilitário. O IVA sobre a compra de um carro particular não pode ser recuperado, exceto em atividades específicas como táxi, VTC ou aluguel. Por outro lado, o IVA sobre a eletricidade utilizada para recarga pode ser recuperado.
Comprar, alugar ou indenizar?
Há três opções disponíveis para a empresa, cada uma com efeitos fiscais diferentes.
Compra, LLD ou LOA
Ao comprar, a empresa deprecia o veículo dentro do limite estabelecido. No caso de aluguel de longo prazo ou LOA, as parcelas do aluguel são deduzidas. No entanto, a parte correspondente à depreciação que excede esse limite é reintegrada. Para comparar as opções, consulte a comparação de leasing elétrico para profissionais.
A indenização por quilometragem, a alternativa
Caso não haja veículo corporativo, o funcionário pode usar seu carro particular. Nesse caso, a empresa paga uma indenização por quilometragem. Uma boa notícia para os carros elétricos: a taxa é majorada em 20%. Essa opção evita o benefício em espécie, mas transfere o uso para o funcionário.
Quanto custa realmente um carro corporativo elétrico?
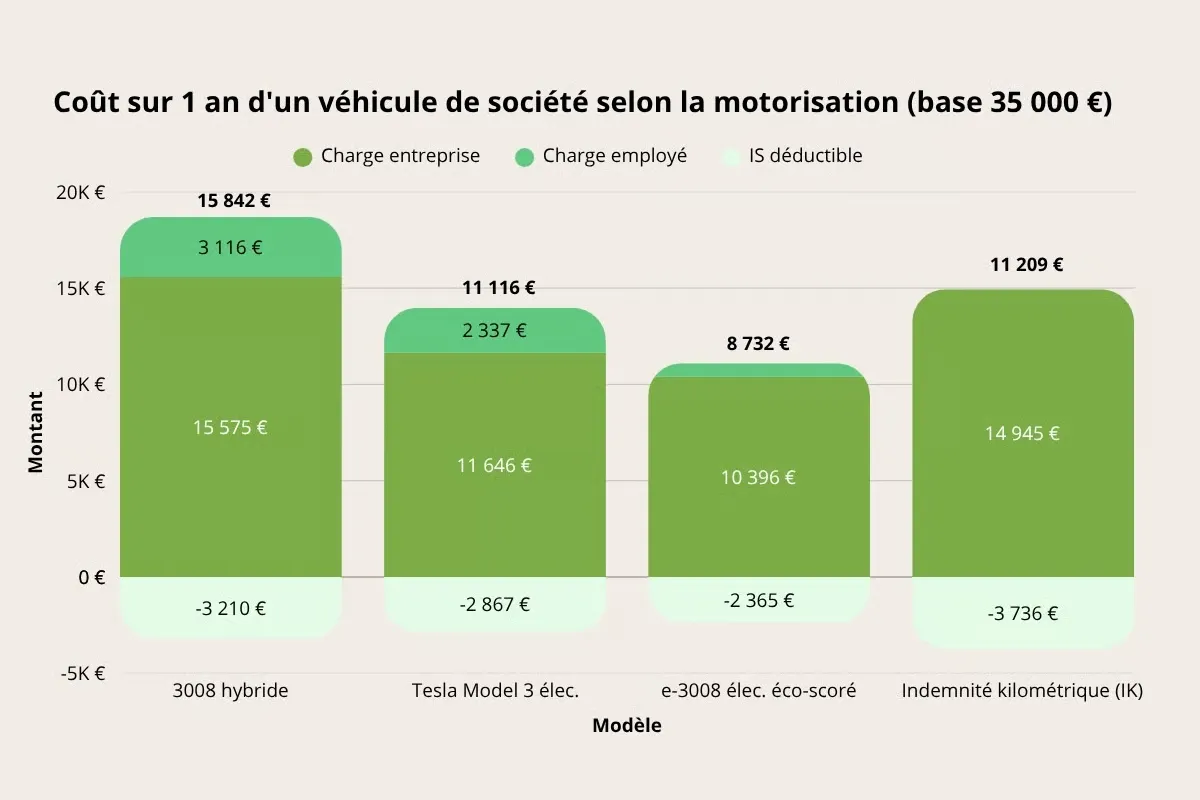
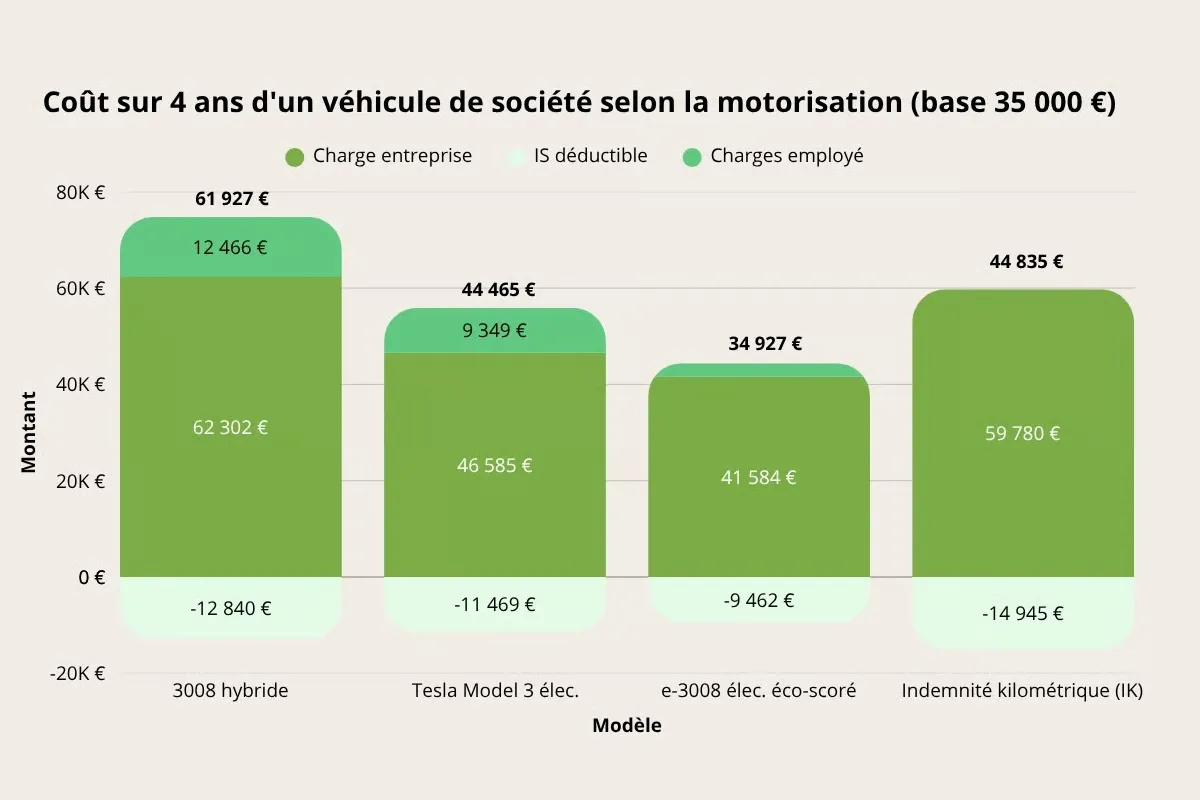
O melhor modo de decidir continua sendo considerar o custo total. A seguir, uma comparação ilustrativa, com base em 35.000 €. Ela soma o custo para a empresa, o benefício em espécie para o funcionário e a economia de impostos sobre sociedades.
Solução (base de 35.000 €)
Custo anual
Custo em 4 anos
Peugeot 3008 híbrida
15.842 €
61.927 €
Tesla Model 3 elétrica
11.116 €
44.465 €
Peugeot e-3008 elétrica eco-score
8 732 €
34 927 €
Indenização por quilometragem
11 209 €
44 835 €
Dados fornecidos pela 2C Consulting
O carro elétrico eco-score é o menos caro. A diferença chega a quase 27 000 € em quatro anos em comparação com o híbrido. A diferença entre os dois modelos elétricos se deve ao eco-score. O e-3008, que tem direito a desconto de 70 %, reduz significativamente o benefício em espécie para o funcionário.
Esses números servem apenas como exemplo, devendo ser ajustados de acordo com o modelo, o preço e o uso. Mas a lógica se aplica na maioria dos casos. Quanto aos veículos utilitários, consulte também nosso material sobre incentivos e impostos para carros elétricos utilitários.
O que mudou para as empresas em 2026
O bônus desapareceu para pessoas jurídicas. O benefício em espécie foi reformulado, em favor dos carros elétricos ecológicos. Já os híbridos perdem vantagens em termos de impostos. A lógica é clara: agora, apenas os carros totalmente elétricos recebem benefícios.
Perguntas frequentes
Como calcular o benefício em espécie de um carro elétrico?
Aplica-se 15% do preço com IVA para veículos com menos de 5 anos. Um carro elétrico qualificado beneficia então de uma redução de 70%, com teto de 4.641,60 € por ano.
Um carro elétrico da empresa paga o TVS?
Não. Um carro 100% elétrico está isento dos dois impostos anuais que substituíram o TVS.
É possível recuperar o IVA de um carro elétrico da empresa?
Não há imposto sobre a compra de um carro particular, exceto em atividades como táxi ou aluguel. Já o IVA sobre a eletricidade usada para recarga pode ser recuperado.
Que bônus para uma empresa em 2026?
Nenhum bônus ecológico. Ele foi eliminado para pessoas jurídicas no final de 2024. Restam a prêmio CEE, reduzido, e alguns benefícios locais.
O que é o eco-score?
É a pontuação ambiental que determina o bônus. Ela consta em uma lista oficial e exclui alguns modelos produzidos fora da Europa. Ele gera um desconto de 70% no benefício em espécie.