
A ascensão imparável da Leapmotor — Relatório de vendas de veículos elétricos na China em agosto (45% de participação de BEVs)
Apoie o trabalho da CleanTechnica por meio de uma assinatura Substack, no Patreon ou na Stripe. Ajude-nos a produzir todo o conteúdo de alta qualidade e original que publicamos semana após semana, apesar dos desafios impostos pela inteligência artificial voltada para a extração de conteúdo, das redes sociais antissociais, da inflação e de outros obstáculos.
Os altos preços da gasolina e uma onda contínua de novos veículos elétricos fizeram com que agosto atingisse uma participação de mercado de 65% para veículos elétricos, um novo recorde!
No entanto, enquanto no passado esse recorde foi alcançado graças às fortes vendas de veículos elétricos, desta vez o feito se deve a uma queda significativa nos veículos movidos a motor de combustão interna. O mercado como um todo registrou uma queda de 24% em relação ao ano anterior, chegando a cerca de 1,5 milhão de vendas. Em meio a esse cenário negativo — híbridos plug-in tiveram queda de 30% e modelos com alcance estendido caíram 22% — o único tipo de veículo que apresentou crescimento foi o elétrico, com aumento de 1% em relação ao ano anterior.
A adição da participação de 45% dos VE elétricos aos híbridos plug-in (20%) fez com que, em agosto, um recorde de 65% de todos os carros vendidos na China tivessem tomada! Se essa tendência continuar no futuro, o mercado chinês estará totalmente eletrificado antes de 2030 e será 100% composto por VE elétricos antes de 2035!
Esse ótimo resultado elevou a participação em 2026 para 57%, já 3% acima do resultado de todo o ano de 2025. Os VE elétricos, por si só, chegaram a 38% (contra 33% em 2025).
A esse ritmo, espero que o número final para a participação de veículos elétricos na China em 2026 fique acima de 60%, com os VE elétricos sozinhos ultrapassando a marca de 40%. E quando o maior mercado automotivo do mundo se tornar tão eletrificado… então a indústria de motores a combustão interna estará em sérios apuros.
(O que significa que investir dinheiro em P&D para tecnologia de motores a combustão interna hoje é desperdiçar recursos, já que não haverá tempo suficiente para recuperar os custos do investimento.)
Outra estatística interessante é que a divisão entre veículos totalmente elétricos e híbridos plug-in está mudando, em benefício dos VEIs. No início do ano, os PHEVs se beneficiavam da queda nos VEIs devido aos incentivos, mas os veículos totalmente elétricos estão voltando com força total. Em agosto, a proporção foi de 69% contra 31%, em favor dos VEIs, com uma média para 2026 de 67%/33%.
Historicamente, essa é a maior participação de VEIs desde 2023, representando um passo em direção à divisão de 80% contra 20% observada nos primeiros anos do mercado chinês de VEIs. Com a perda dos incentivos para os PHEVs no final deste ano, 2027 pode ser o primeiro ano desde 2022 a registrar esse tipo de distribuição nas vendas.
Outra mudança significativa na indústria automobilística chinesa é a crescente importância das exportações para os fabricantes locais. Somente em agosto, quase um milhão de unidades (888.000) foram exportadas, um aumento de 78% em relação ao ano anterior. A participação dos veículos elétricos nessas exportações segue de perto a do mercado interno — 58% de veículos elétricos em agosto, contra 40% no mesmo mês do ano passado.
Graças a essas significativas exportações mensais de veículos elétricos pelas montadoras chinesas, além do surgimento de concorrentes locais — como a Vinfast no Vietnã, a Togg na Turquia ou as marcas Tata e Mahindra na Índia —, os fabricantes tradicionais enfrentam dificuldades não apenas no mercado chinês, que é o maior do mundo, mas também em outros mercados. Portanto, é apenas um sonho pensar que eles conseguirão resistir à onda de veículos elétricos mantendo seus modelos a combustão em mercados fora da China.
Um efeito secundário dessa pressão por exportações é o fato de as exportações chinesas também serem em grande parte elétricas, fazendo com que os mercados de exportação se tornem cada vez mais eletrificados à medida que os OEMs chineses ganham gradualmente participação de mercado.
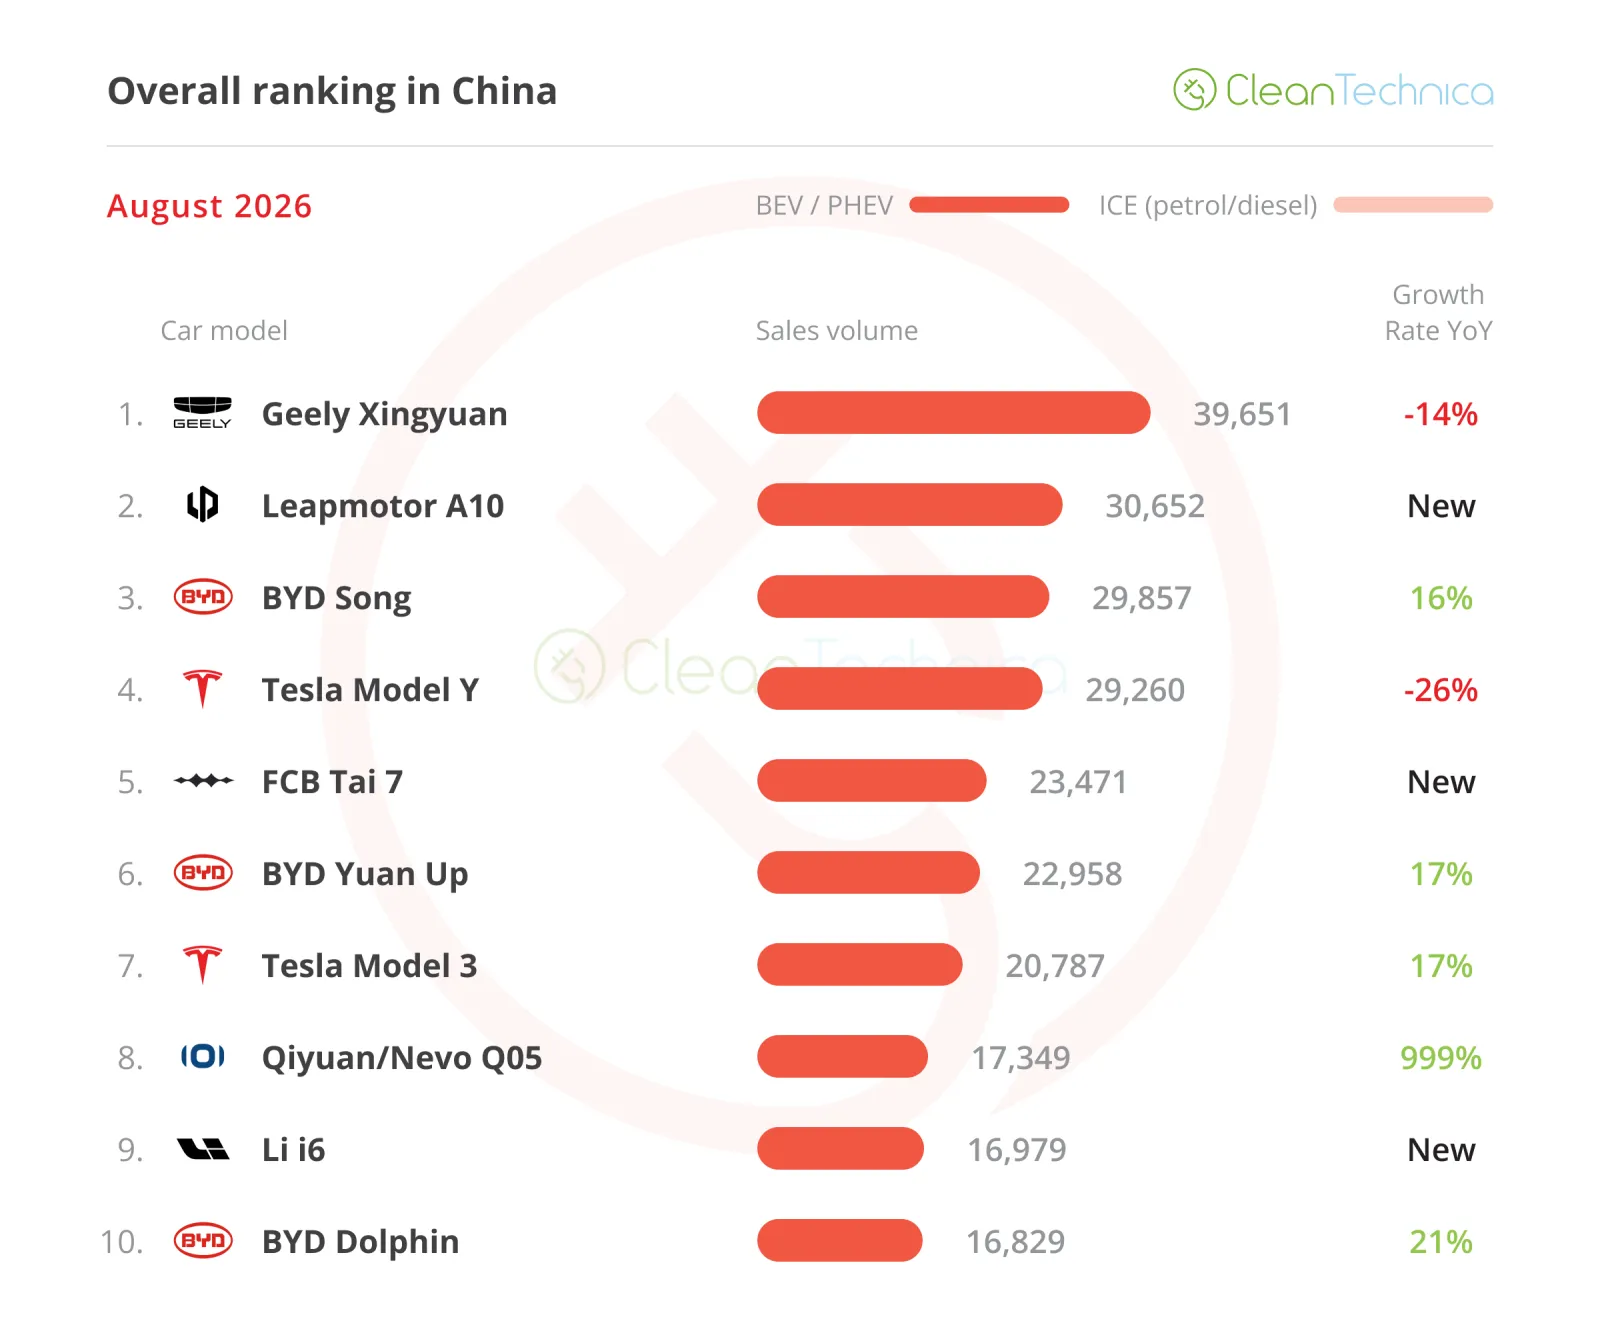
A extinção dos veículos movidos a combustão interna também é visível na classificação geral, já que tivemos mais um top 10 totalmente composto por veículos elétricos em agosto no mercado como um todo — oito deles sendo modelos 100% elétricos! (Por isso, a partir do próximo mês, não mostrarei mais o top 10 geral — devido à redundância).
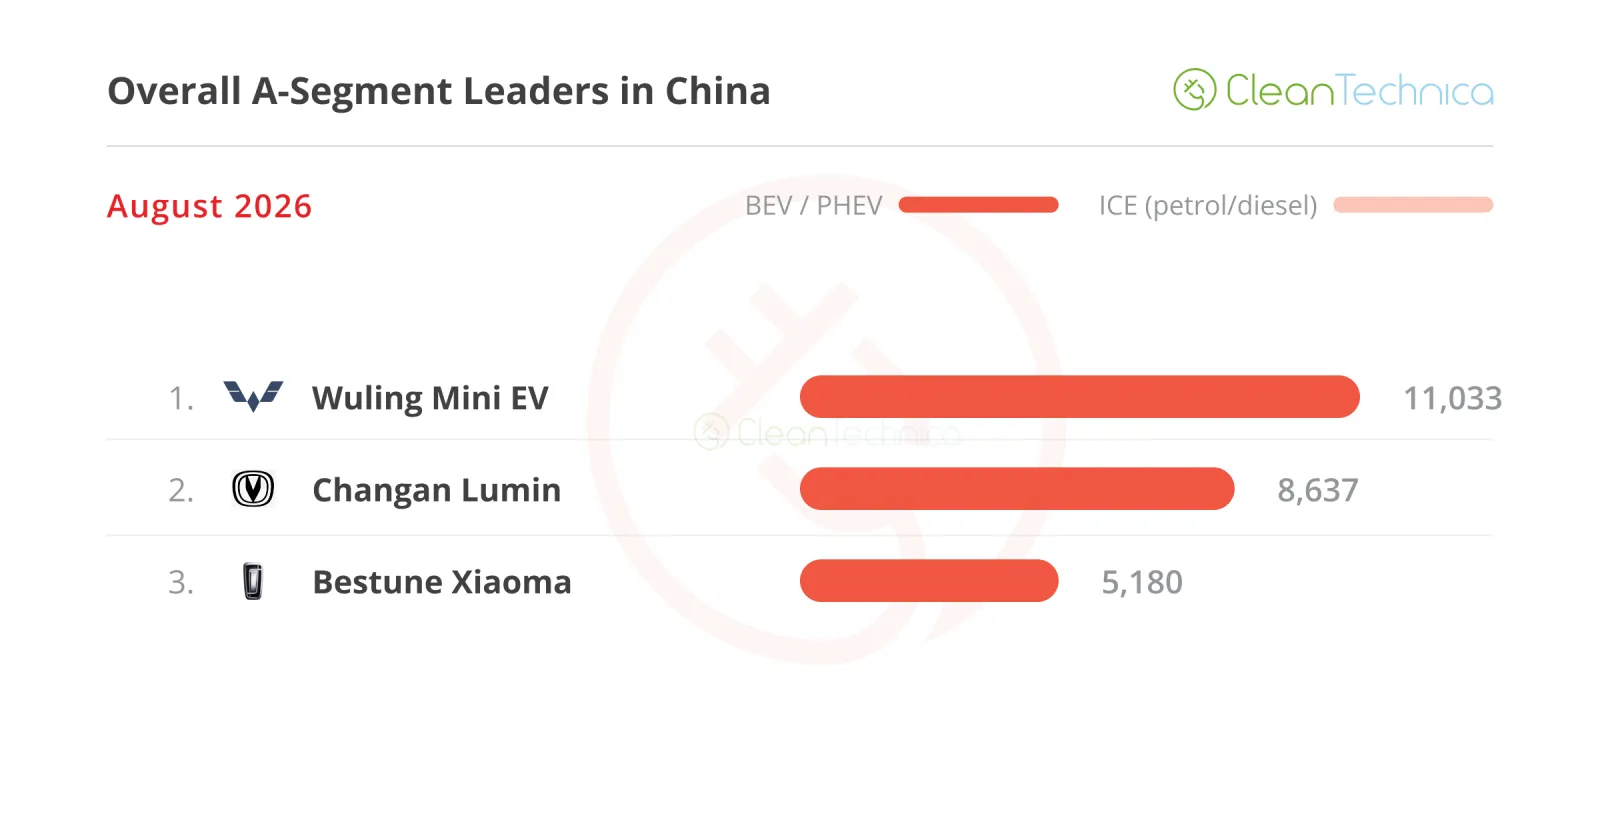
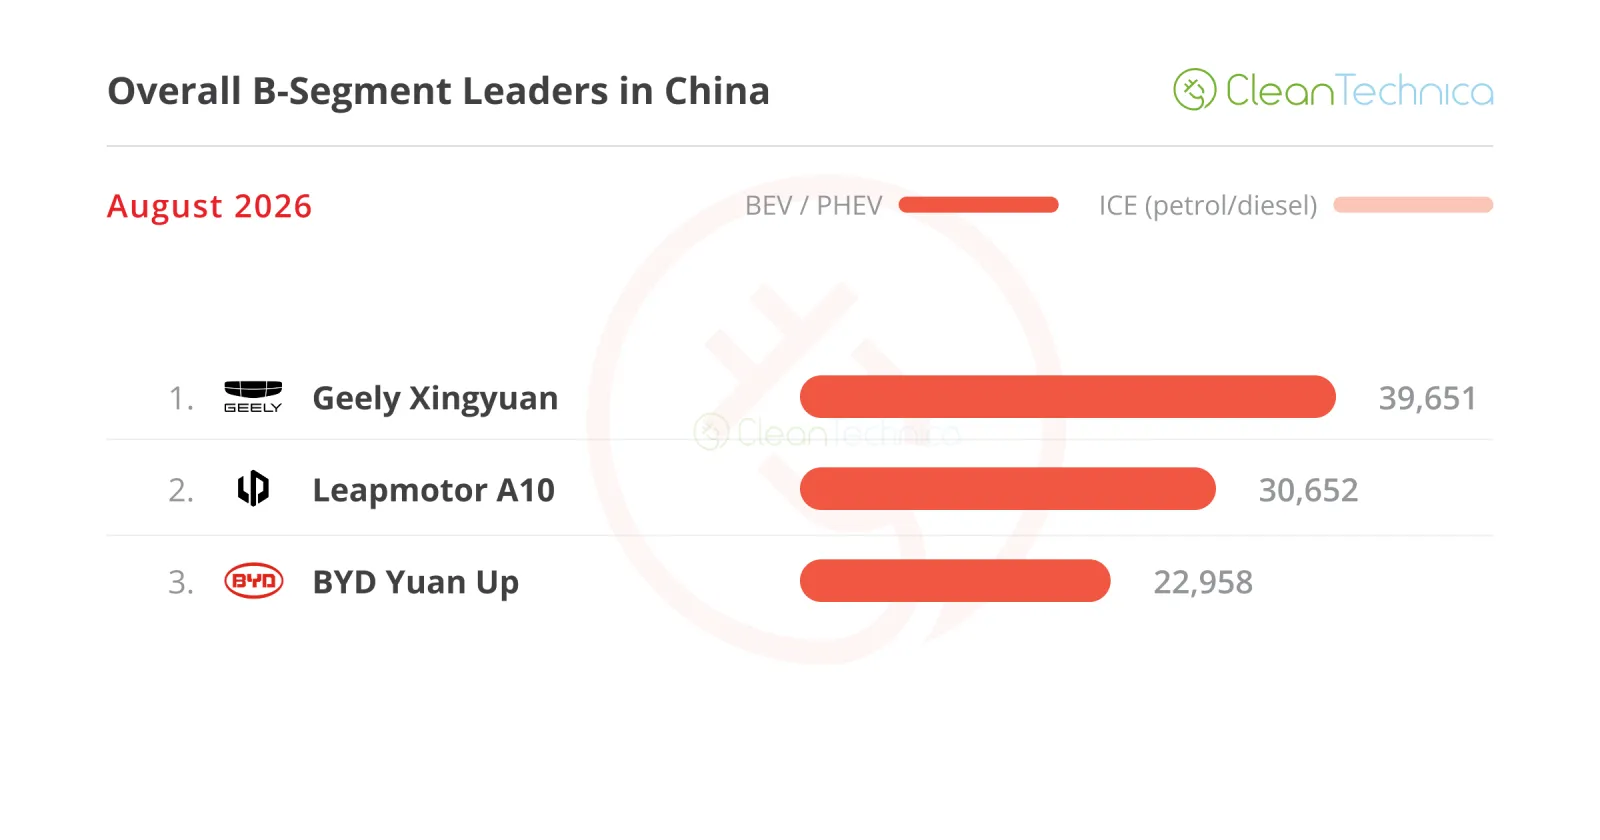
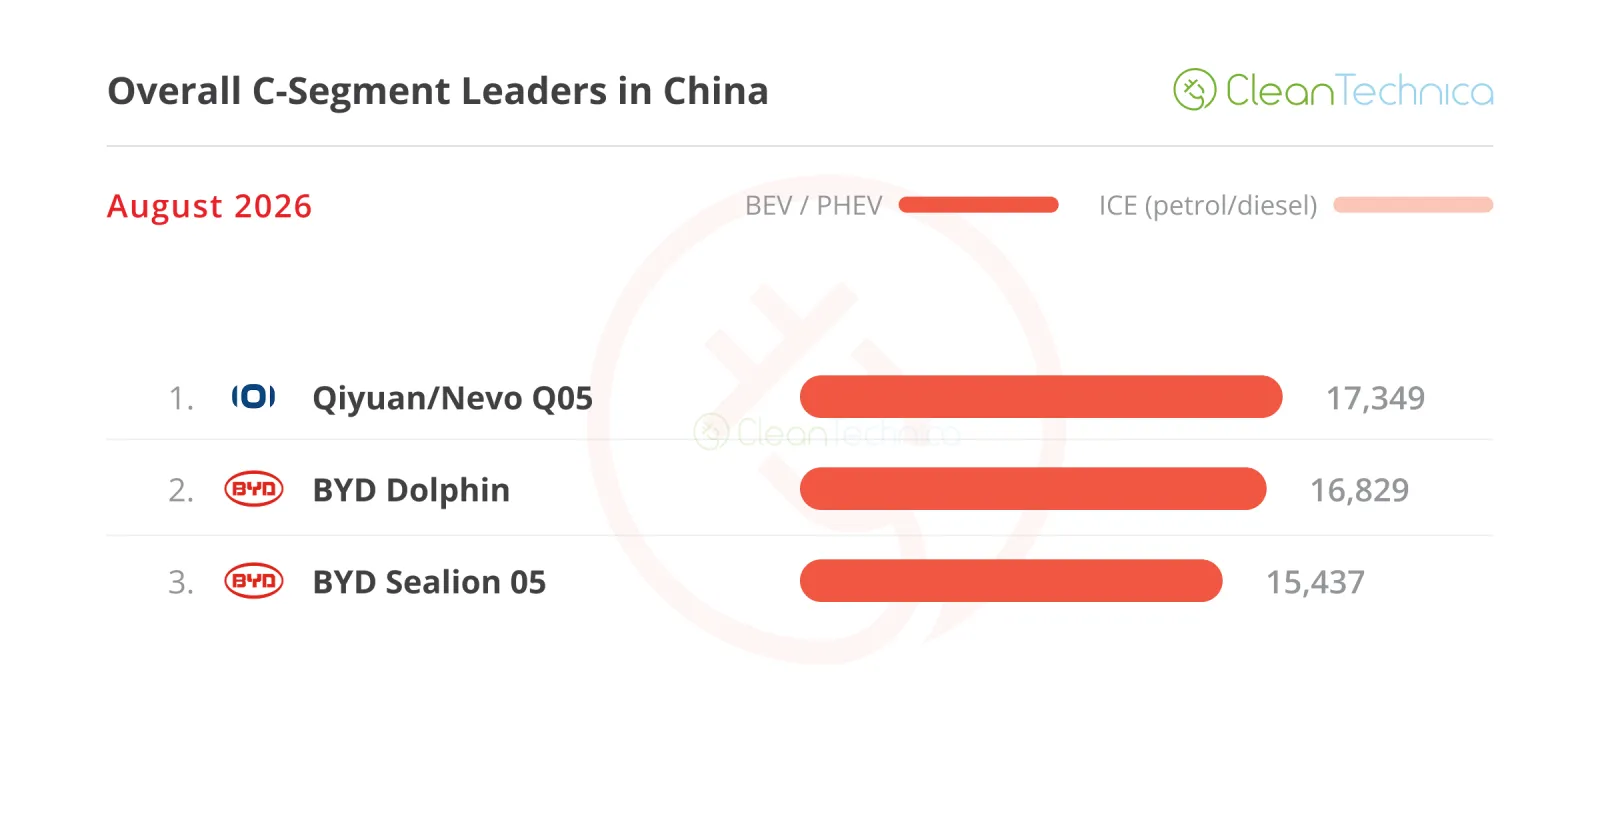
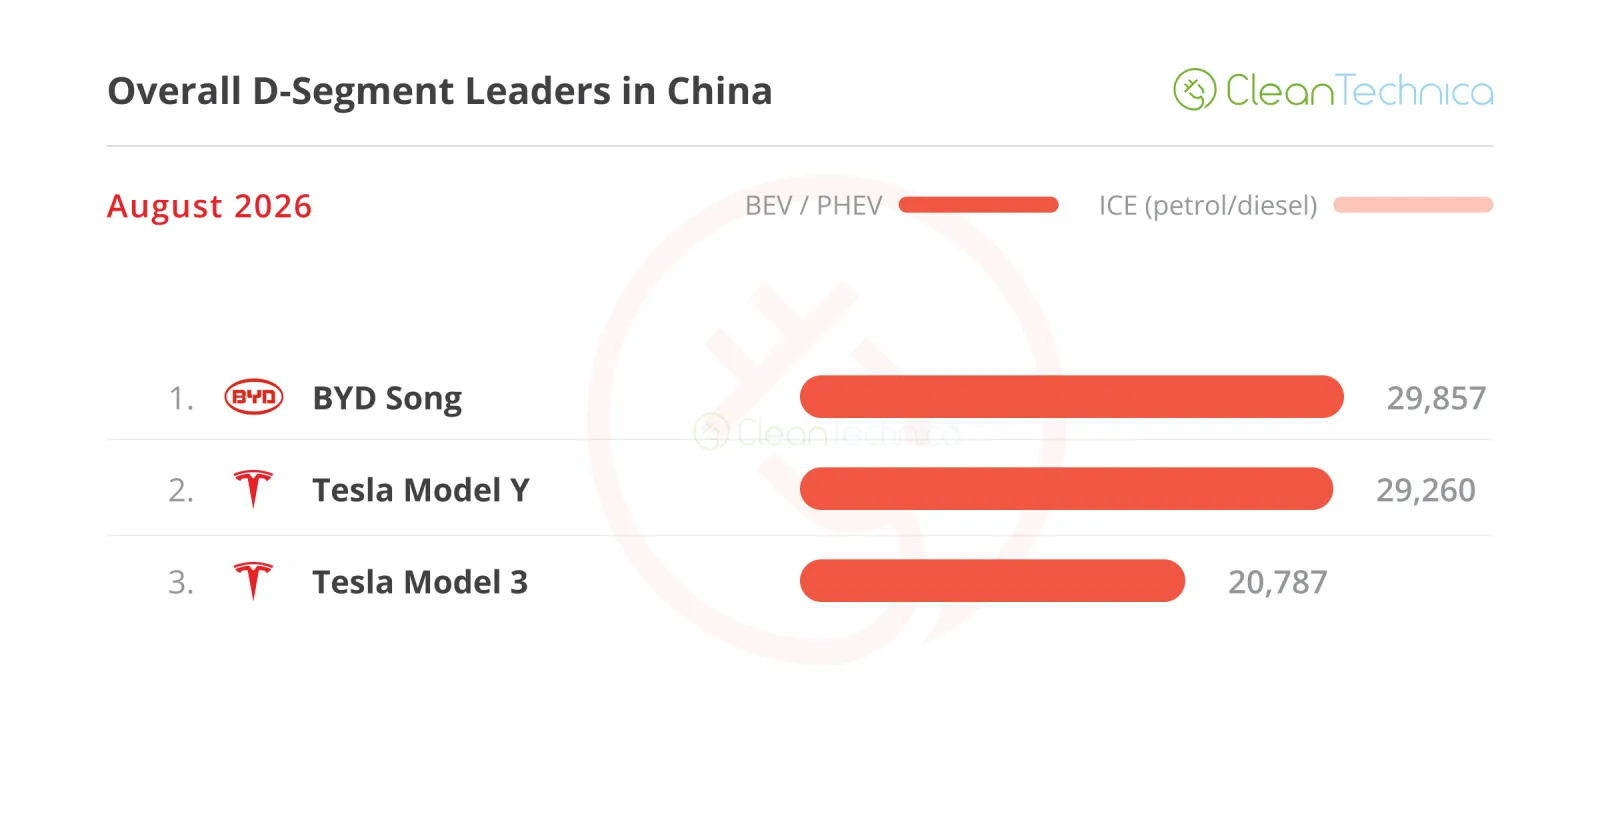
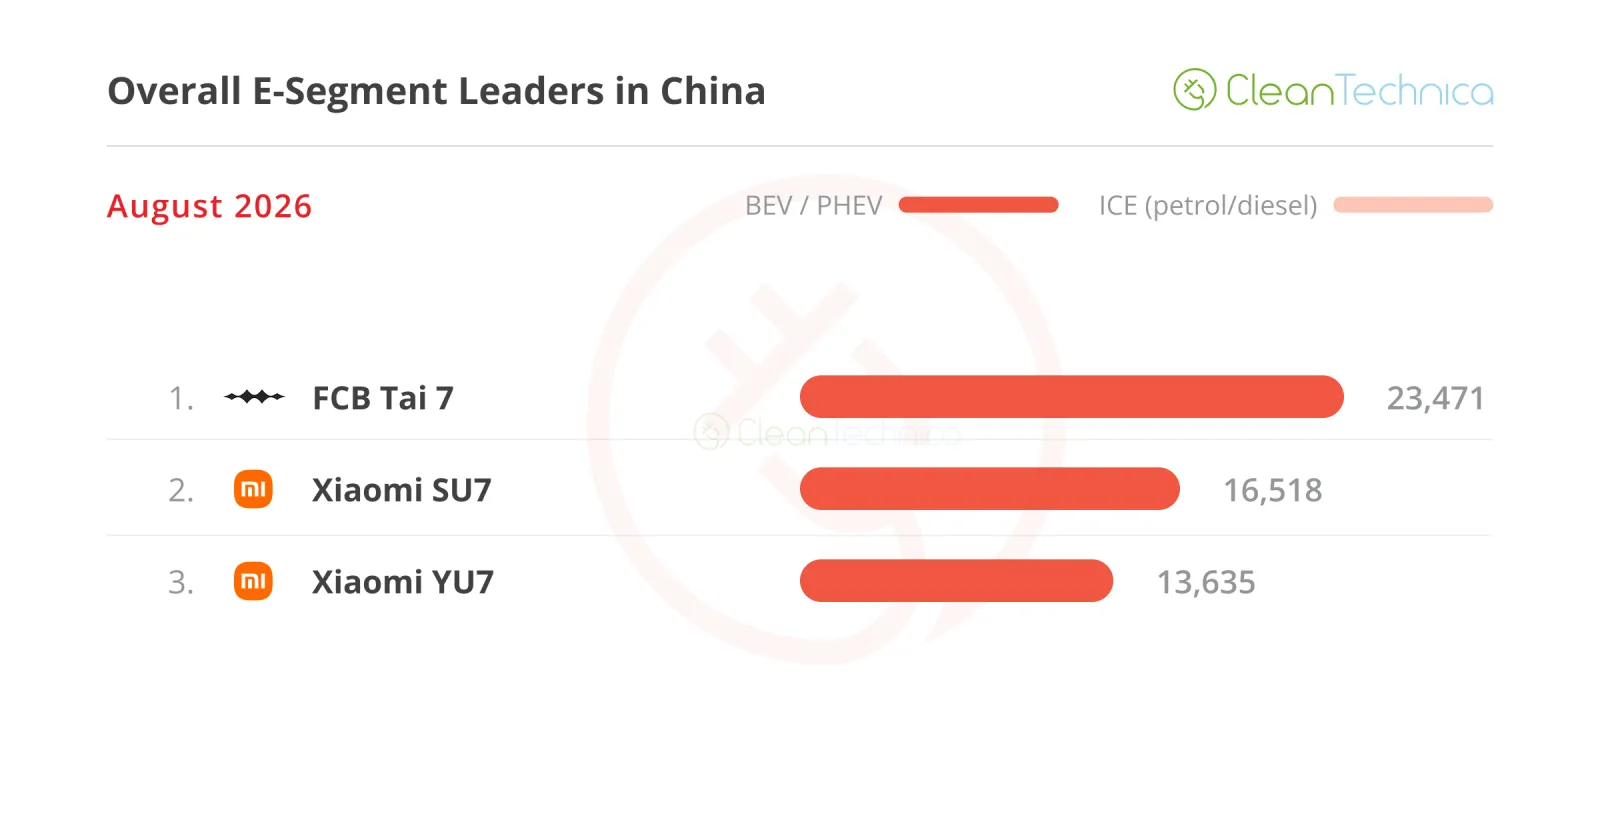
Ao analisar os produtos mais vendidos em várias categorias de tamanho, a extinção dos motores a combustão interna também é bastante evidente. Todas as categorias de tamanho contavam com 100% de modelos híbridos, e, dentre estes, apenas três não eram 100% elétricos.
Se dermos uma olhada rápida nas cinco categorias de tamanho, o destaque fica para o Fang Cheng Bao Tai 7, que superou os modelos da Xiaomi. No entanto, com a fabricante de celulares se transformando em uma startup de veículos elétricos prestes a lançar seus novos Giga-SUVs (Skynomad, N70 e N90), a liderança da FCB pode ser de curta duração.
Também, duas observações sobre as duas categorias menores: o segmento B está vivendo seu melhor momento de todos os tempos, com concorrentes tentando replicar a fórmula do Geely Xingyuan. Até agora ninguém conseguiu se aproximar dele, mas a Leapmotor está no caminho certo, já que sua nova perua A10 continua aumentando a produção. Além disso, a Leapmotor ainda não terminou seus esforços no segmento B, pois o hatchback A05, um verdadeiro concorrente do Geely Xingyuan, já foi lançado e já vendeu mais de 8.000 unidades em agosto. E com o lançamento iminente da nova geração do BYD Seagull, voltada especificamente para superar o Geely Xingyuan, a categoria subcompacta tornou-se agora o que há de mais quente no mercado chinês de veículos elétricos.
Quanto aos carros urbanos, as vendas foram afetadas pelo corte nos subsídios no início do ano, com a categoria se recuperando lentamente dos resultados decepcionantes dos primeiros meses. Embora o Wuling Mini EV continue sendo o único concorrente relevante no geral, o Changan Lumin alcançou 8.637 unidades em agosto, o melhor desempenho do ano até agora, o que lhe permitiu conquistar a segunda posição na categoria. Ele superou o Xiaoma da Bestune e o Panda da Geely para chegar a esse resultado. Mas o que a categoria realmente precisava era de novos modelos. E o BYD Racco, alguém?…
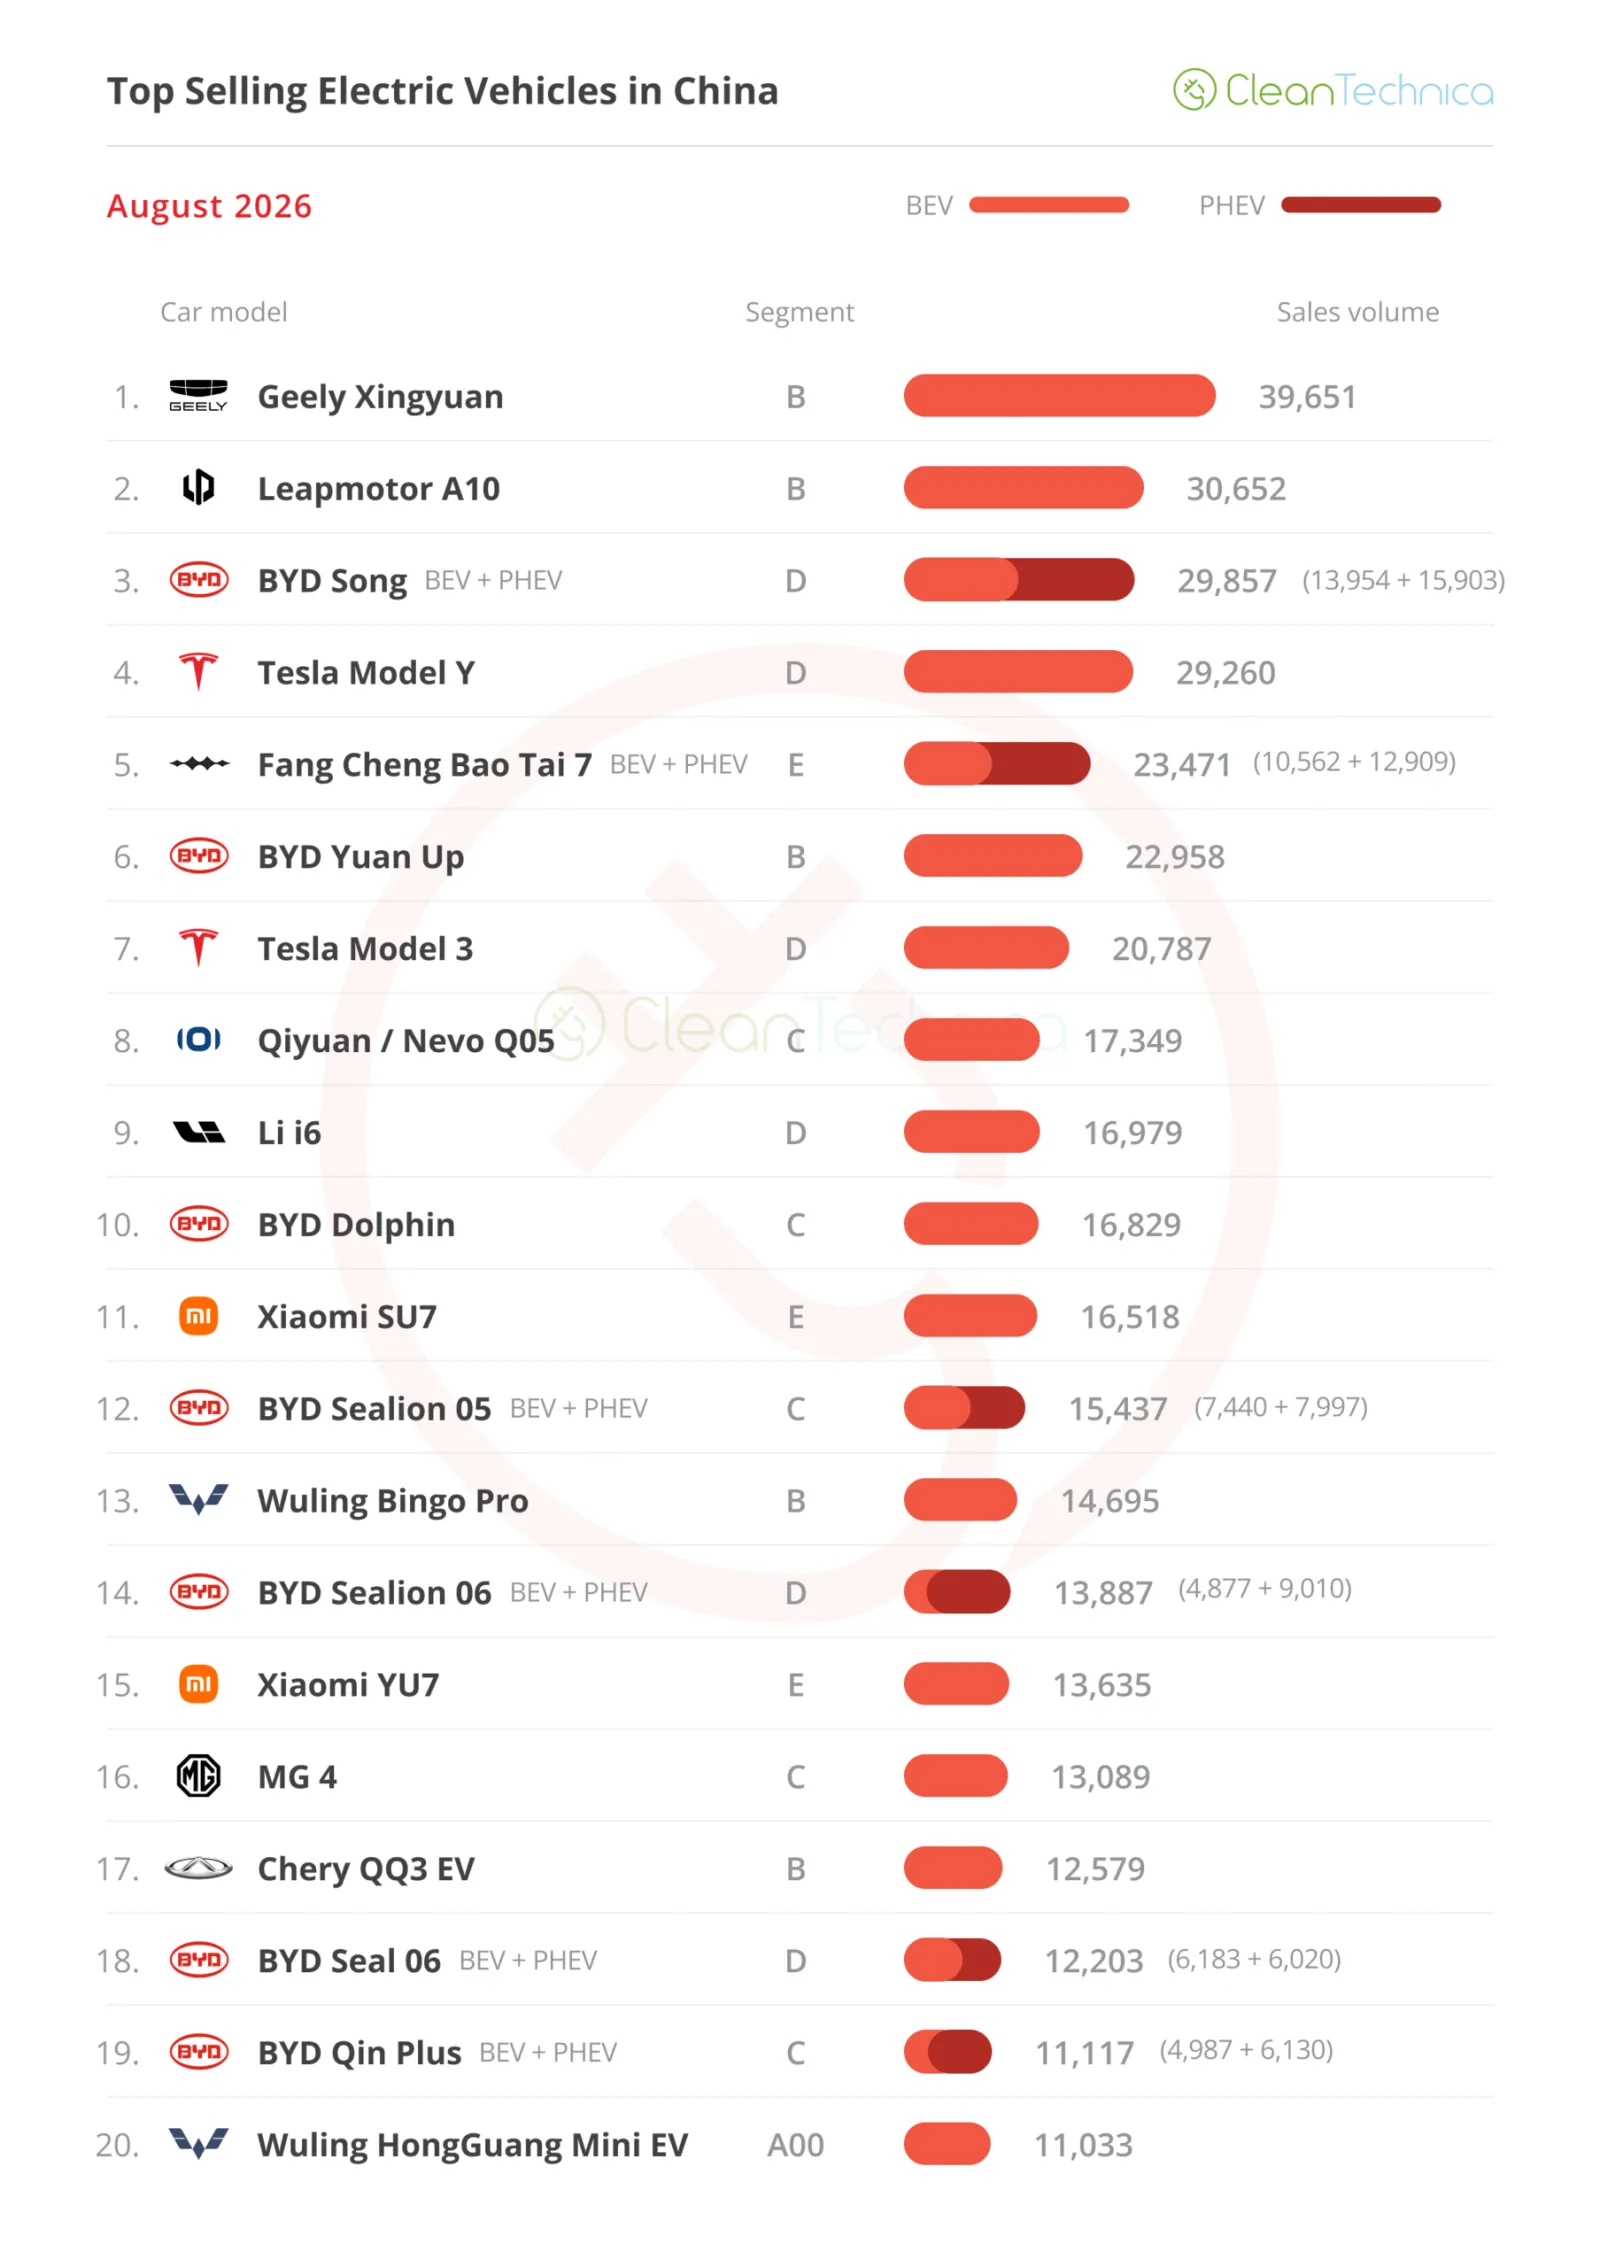
Aqui estão mais informações e comentários sobre os modelos elétricos mais vendidos em agosto:
#1 — Geely Xingyuan
O BYD Dolphin pelo preço do BYD Seagull (10.000 USD). Este foi um memorando interno da Geely para descrever a fórmula do Geely Xingyuan durante o desenvolvimento de seu modelo estrela. Com um nome interessante — Xingyuan significa “desejar sob uma estrela” — parece que o desejo da Geely foi realizado. O pequeno hatchback deu à montadora de Hangzhou o tão cobiçado troféu de modelo mais vendido. Em agosto, o modelo da Geely ganhou outro troféu de best-seller, graças a 39.651 registros, o que teve um sabor agridoce — por um lado, foi o melhor resultado do hatchback desde novembro do ano passado, mas, por outro, ainda representou uma queda de 14% em relação a agosto de 2025. Prova de que a concorrência nunca dorme na China, o hatchback da Geely agora precisa lidar com os concorrentes do segmento B da Leapmotor, o A10 e o A05; o Wuling Bingo de nova geração; o novo QQ3 da Chery; sem esquecer o Yuan Up da BYD; e, acima de tudo, o novo...
geração BYD Seagull, que tem apenas um objetivo — roubar a coroa de Best Seller da Xingyuan.#2 — Leapmotor A10
Tudo continua indo bem para essa marca emergente, com seu novo modelo A10 prometendo ser o destaque de um portfólio já forte. Graças a 30.652 registros, o pequeno crossover continua aumentando sua produção, ganhando já sua primeira medalha de prata no caminho. O modelo mantém o foco habitual da marca em relação ao custo-benefício, com um preço bem baixo de 66.000 yuan (US$ 10.000). Além disso, o A10 oferece uma personalidade distinta, já que seu design foge do padrão branco típico da Leapmotor em busca de algo mais pessoal, principalmente graças às luzes dianteiras e traseiras e ao efeito de teto flutuante. Pergunta-se até que ponto esse crossover se sairá bem quando estiver em velocidade de cruzeiro. Material para ser best seller?
#3 — BYD Song (BEV+PHEV)
O SUV de tamanho médio da BYD continua a passar pela transição para a nova geração. Graças à ampliação da produção do novo modelo Ultra, o carro estrela da BYD ficou em 3º lugar, com 29.857 registros, o que fez com que seu desempenho em relação ao ano anterior voltasse a ser positivo. As vendas aumentaram 16% em comparação com o mesmo mês do ano anterior. Assim que a nova geração estiver totalmente em produção, o Song voltará a ser um forte concorrente para os outros modelos. A nova geração Ultra conta com lidar e carregamento DC de 1.500 kW, e esses dois recursos nem são os aspectos mais impressionantes do modelo! Isso se deve ao preço. Ele começa em 152.000 yuan (ou 22.000 dólares) com a bateria de 76 kWh, e sobe para 180.000 yuan (ou 26.000 dólares) com a bateria de 83 kWh. Para comparação, o Tesla Model Y começa na China em 259.000 yuan (38.250 dólares)…. Espere que o Song tenha um segundo auge na segunda metade do ano, e embora deva ser quase tão impressionante quanto
É possível tirar o Tesla Model Y do segundo lugar; o último posto no pódio deve ser alcançável este ano. E talvez ouro em 2027?#4 — Tesla Model Y
A versão com entre-eixos alongado, chamada de forma criativa de “L”, está ajudando o desempenho do Model Y na China. Mesmo assim, em agosto, as entregas totalizaram 29.260 unidades, uma queda significativa de 26% em relação a agosto de 2025. A versão com entre-eixos maior está se mostrando muito útil para esse crossover nos EUA, mantendo as vendas do Model Y estáveis, mas novas variantes só podem fazer até certo ponto. Enquanto a maioria dos concorrentes diretos está migrando para plataformas de 800V e adicionando novos recursos, o Model Y, com seis anos de idade, começa a parecer um pouco antigo. Ainda assim, há demanda suficiente pelo crossover da Tesla para garantir-lhe um lugar no pódio este ano. No próximo ano? É difícil imaginar que ele consiga chegar lá.
#5 — Fang Cheng Bao Tai 7 (BEV+PHEV)
O braço de produtos premium da BYD, Fang Cheng Bao, está tendo grande sucesso. Este
Land Rover
SUV, o Tai (Ti?), registrou 23.471 unidades vendidas no mês passado, o maior número já registrado para um modelo desse tipo. As versões BEV deste Defender chinês foram lançadas recentemente (com baterias de 92 e 106 kWh), incluindo a tecnologia de Carregamento Rápido, e vêm se vendendo muito bem à medida que o mercado passa a priorizar veículos totalmente elétricos. Em agosto, as versões BEV (12.909 unidades) venderam até mais do que as versões PHEV (10.562)! Graças a um design robusto, especificações competitivas e um interior agradável, para o seu preço, este é um daqueles modelos que merecem ser exportados — competindo não apenas com os SUVs de luxo de marcas premium, mas também com os Land Cruisers e Patrols que consomem muita gasolina no mercado mundial.
Olhando para o restante da tabela dos best-sellers, os destaques começam com o BYD Yuan Up, em 6º lugar, que obteve seu melhor resultado desde setembro do ano passado — 22.958 registros — colocando assim três veículos do segmento B entre as seis primeiras posições.
O outro destaque foi o Tesla Model 3, que surgiu do nada e subiu para a 7ª posição, graças a 20.787 registros, seu melhor resultado até agora neste ano. Foi algo isolado ou o sedã da Tesla voltou a estar em boa forma? Sem mudanças visíveis em sua proposta de valor, fica-se questionando o motivo dessa recuperação repentina.
Quanto à segunda metade da tabela, mais dois veículos elétricos do segmento B chamam a atenção: a nova geração do Wuling Bingo alcançou seu melhor resultado até agora (14.695 registros), marcando a maior marca da série desde maio de 2025, enquanto o novo Chery QQ3 EV subiu para a 17ª posição graças a um recorde de 12.579 registros, o que indica que a produção ainda está em expansão.
Fora dos 20 primeiros, o destaque foi a chegada estrondosa do Haval H10 à categoria de veículos utilitários de grande porte. Esse SUV imenso parece capaz de esmagar montanhas inteiras sob seu peso. Com 600 cavalos de potência e 2.600 kg de peso, ele representa a aposta da Great Wall para superar todos os SUVs da série Fang Cheng Bao. Com um início tão forte, parece que ela realmente pode conseguir isso….
Outro grande PHEV em ascensão faz parte da linha de luxo da Chery, a Luxeed, que parece ter tido grande sucesso com seu novo minivan, o V9. Com 8.312 registros apenas no quarto mês de comercialização, o Luxeed V9 é agora o MPV mais vendido na China — uma notícia positiva para uma fabricante que possui uma política de marcas um tanto caótica (a Chery tem a marca homônima, além de Exeed, Jetour, iCar, Luxeed, Rely, Karry, Omoda, Jaecoo, Ebro e Lepas).
Mais adiante na cadeia de produtos, o promissor crossover Xpeng Mona L03 já está chamando atenção, tendo vendido 8.424 unidades no segundo mês de mercado, o que já o tornou o modelo mais vendido da marca em agosto. Esperam-se grandes resultados do Mona L03. Agora é hora de ver se este atraente veículo elétrico cumpre as expectativas.
Falando em grandes expectativas, após o enorme sucesso do Leapmotor A10, chegou a hora de seu irmão hatchback, o A05, começar a aumentar sua produção. O modelo alcançou 8.340 registros em seu segundo mês no mercado. Pergunta-se até onde o A05 conseguirá chegar, e também, uma questão igualmente importante: ele vai consumir as vendas do A10? Quer dizer, se os colocarmos lado a lado, a única diferença parece ser que o A10 está sobre “patins”....
Olhando para o ranking de 2026, o pódio permaneceu o mesmo, e a menos que algo inesperado aconteça, deve ficar assim até o final do ano: a pequena Geely repetirá sua vitória de 2025, o Model Y voltará ao segundo lugar após ter ficado em terceiro em 2025, e o BYD Song voltará ao pódio após um ano de ausência.
Abaixo das posições no topo da tabela, o Fang Cheng Bao Tai 7 se beneficiou de um mês positivo e subiu para o 5º lugar, enquanto o Leapmotor A10 continuou a avançar e subiu duas posições em agosto, chegando ao 8º lugar. Considerando que o pequeno crossover da Leapmotor ainda está em fase de crescimento, não me surpreenderia se ele terminasse o ano à frente do FCB Tai 7. E em 5º lugar…
Na segunda metade da tabela, o BYD Dolphin subiu para o 13º lugar e pode subir mais uma posição em setembro (o NIO ES8, em 12º lugar, está apenas 41 unidades à frente). E com as tendências atuais favorecendo veículos elétricos compactos e pequenos… parece ser uma conquista fácil.
Mas as principais notícias estão em outro lugar. Temos um modelo veterano (Tesla Model 3) voltando à lista, em 17º lugar. O sedã texano espera subir mais algumas posições em setembro. Em 19º lugar, temos um novo modelo na lista: o BYD Sealion 05, que busca se tornar um concorrente pelo título de melhor vendas na categoria compacta.
Olhando para o ranking geral dos fabricantes, vemos apenas resultados negativos. Todos estão perdendo vendas — em grande escala. A queda de 21% da Toyota pode ser considerada uma vitória se compararmos com a queda de 36% da BYD, a de 24% da Geely e o colapso de 40%(!) da outrora poderosa Volkswagen, que agora está apenas em 4º lugar.
Então, se os grandes players do topo estão em crise, quem está vencendo?
Leapmotor. A startup de Hangzhou teve um aumento surpreendente de 66% em relação ao ano anterior, atingindo 84.874 registros, encerrando o mês com mais um recorde e ficando a menos de 10.000 unidades atrás da Volkswagen.
E com a chegada de muitos veículos novos (o A10 e o A05 em crescimento, além do D19, D99…), espera‑se que as vendas continuem a subir, colocando em risco não apenas as posições da VW e da Toyota enquanto elas tentam se adaptar às novas realidades do mercado, mas até mesmo a gigante Geely pode ser ameaçada pela Leapmotor.
Quer dizer, basta o A10 e o A05 da Leapmotor começarem a roubar vendas significativas do Geely Xingyuan para que a Geely possa ver sua medalha de prata escorregar de suas mãos e ir parar nas mãos da Leapmotor…
Olhando para fora dos 10 primeiros, outra startup está registrando um aumento expressivo nas vendas: a NIO, em 24º lugar, teve um crescimento de 104% em relação ao ano anterior, atingindo 21.000 unidades, tudo graças ao sucesso de seus modelos ES8 e ES9. Com o ES8 começando em 57.000 dólares e o ES9 em 73.000 dólares, não é de admirar que o preço médio de venda de um carro da NIO esteja agora em torno de 65.000 dólares…
Por outro lado, existem muitas marcas estrangeiras no segmento vermelho escuro, sendo a pior delas a Honda, que ficou em 18º lugar em agosto. A marca japonesa teve suas vendas caírem 50% em comparação com o ano anterior, totalizando 27.000 unidades. Enquanto isso, a Nissan, outra montadora japonesa que, há alguns meses, parecia ter encontrado maneira de aumentar suas vendas na China, voltou a registrar resultados negativos, com queda de 55% nas vendas em agosto, chegando a 24.000 unidades, o que a fez ficar apenas em 21º lugar.
Em resumo: o mercado automotivo chinês atualmente é marcado por dois cenários distintos — um mercado tradicional de motores a combustão em declínio, onde as marcas estrangeiras ainda dominam, e um mercado de veículos elétricos cada vez mais importante, no qual as marcas locais lideram o cenário.
Olhando para o ranking das marcas automotivas, realmente não há muitas novidades. A líder BYD mantém-se firme na posição de liderança (17,2%, um aumento de 0,1%), enquanto a segunda colocada, Geely, conserva sua participação de 7,2%.
Isso significa que a Leapmotor, em crescimento (6,4%, um aumento de 0,3%), está se aproximando rapidamente da Geely. Não seria surpreendente se essa marca emergente se tornasse a nova medalhista de prata em alguns meses.
Enquanto isso, a Tesla (4,7%) manteve-se na 4ª posição, mas com a Wuling (4,7%), em 5º lugar, representando uma ameaça. Ainda assim, espera-se que a Tesla mantenha a 4ª posição, já que seu pico em setembro deve ajudá-la a ganhar distância em relação à Wuling.
Quanto aos OEMs/grupos automotivos/alianças, a BYD lidera com 21,7% de participação no mercado, um aumento de 0,3% em agosto. A líder se beneficia do sucesso contínuo do Fang Cheng Bao, além de um mês forte para a Denza.
Enquanto isso, a #2 Geely perdeu 0,2% de participação de mercado, caindo para 11,9%, mas o conglomerado multinacional ainda mantém a segunda posição.
A #3 SAIC teve uma queda (agora 8% contra 8,1% em julho), mas permaneceu firme no último lugar do pódio, enquanto a #4 Changan manteve-se em quarto lugar (6,6%, com queda de 0,1%).
Dito isso, a Leapmotor, em quinto lugar (6,4%, com aumento de 0,3%), pode superar a Changan em breve e até mesmo ameaçar a #3 SAIC no final do ano.
A Leapmotor está se tornando uma empresa séria, graças a um portfólio focado, porém abrangente, que cobre desde carros urbanos até modelos de grande porte, sem recorrer às complexidades da BYD — onde existem vários modelos para uma única categoria (exemplo: categoria de sedãs de tamanho médio com motor elétrico: BYD e7, Qin L EV, Seal 06 EV, Seal).
Com o mercado mainstream já coberto, a Leapmotor está agora elevando seu nível de atuação. A empresa se prepara para lançar uma segunda marca na China ainda este ano, sem dúvida de categoria premium, já que a Leapmotor segue de perto os passos da BYD.
Se a Leapmotor quiser minha opinião, após lançar a segunda marca na China, ela poderia procurar a Stellantis e adquirir ou formar uma joint venture com a Lancia a um preço baixo, revendendo seus modelos premium na Europa com o logotipo italiano.
Quer dizer, se a marca de luxo Maserati se une à JAC e à Huawei para desenvolver seus próximos modelos, com uma versão chinesa sendo vendida como Maextro e a versão italiana saindo como Maserati, o que impede a Stellantis de fazer o mesmo com a Lancia?
De qualquer forma… estou me desviando do assunto. Nesse ritmo, não me surpreenderia se, daqui a alguns anos (2030?), a Leapmotor se tornasse uma montadora maior que a Tesla… em nível global.