
O colapso do setor de veículos elétricos continua — Relatório de vendas de VEs na China em julho (44% de participação de BEVs)
Apoie o trabalho da CleanTechnica por meio de uma assinatura Substack, no Patreon ou na Stripe. Ajude-nos a produzir todo o conteúdo de alta qualidade e original que publicamos semana após semana, apesar dos desafios impostos pela inteligência artificial voltada para a extração de conteúdo, das redes sociais antissociais, da inflação e de outros obstáculos.
Vendas de carros a combustão caíram 44% em julho!
Os altos preços da gasolina e uma onda contínua de novos veículos elétricos fizeram com que julho alcançasse uma participação recorde no mercado de veículos elétricos, com os carros híbridos atingindo 65% de participação, um recorde!
No entanto, enquanto no passado uma participação de mercado recorde foi alcançada graças às fortes vendas de veículos elétricos, desta vez esse feito se deve a uma queda significativa nos veículos movidos a motor de combustão interna. O mercado como um todo caiu 21% em comparação com o ano anterior, chegando a cerca de 1,5 milhão de vendas. Os modelos movidos a motor de combustão interna estiveram no epicentro dessa perturbação, sendo que os veículos a gasolina sofreram a maior queda nas vendas (-44% em comparação com o ano anterior). De forma surpreendente, os híbridos elétricos tiveram uma queda de apenas 4%, menos do que os híbridos plug-in (PHEVs), que caíram 21% em julho, e os modelos de alcance estendido (EREVs), que tiveram uma queda de 17%.
Apesar do cenário sombrio descrito acima, ainda havia motivos para esperança. E qual poderia ser esse motivo? Os veículos elétricos puros. Mesmo com menos incentivos, os VEIs tiveram um aumento de 6% em comparação com o ano anterior, atingindo 647.000 vendas. Isso significou que os VEIs alcançaram uma participação recorde de 44% no mercado chinês!
A adição de veículos híbridos plug-in (com participação de 21%) ao total fez com que, em julho, um recorde de 65% de todos os carros vendidos na China fossem do tipo plug-in! Comparando esse resultado com a situação de um ano atrás, houve uma melhoria na participação de 11%. Em julho de 2025, a participação dos veículos plug-in era de 54%…. Se essa tendência continuar no futuro, o mercado chinês estará totalmente eletrificado antes de 2030 e 100% composto por veículos elétricos puros antes de 2035!
Esse ótimo resultado elevou a participação em 2026 para 56%, já 2% acima do resultado de todo o ano de 2025. Os veículos elétricos puros, por si só, chegaram a 37% (contra 33% em 2025).
A esse ritmo, espero que o número final para a participação de veículos elétricos na China em 2026 fique em torno de 60%, com os veículos elétricos puros sozinhos ultrapassando a marca de 40%. E quando o maior mercado automotivo do mundo se tornar tão eletrificado… então a indústria de motores a combustão interna estará em sérios apuros.
(O que significa que investir dinheiro em P&D para tecnologia ICE hoje é o mesmo que jogar dinheiro fora, já que não haverá tempo suficiente para recuperar os custos do investimento.)
Outra estatística interessante é que a divisão entre veículos totalmente elétricos e híbridos plug-in está mudando, em benefício dos VEIs. No início do ano, os PHEVs se beneficiavam da queda nos VEIs devido aos incentivos, mas os veículos totalmente elétricos estão voltando com força total. Em julho, a proporção foi de 68% contra 32%, em favor dos VEIs, com uma média para 2026 de 66%/34%.
Historicamente, essa é a maior participação de VEIs desde 2023, e um passo em direção à divisão de 80% contra 20% dos primeiros anos do mercado chinês de VEIs. Com a perda dos incentivos para os PHEVs no final deste ano, 2027 pode ser o primeiro ano desde 2022 a registrar esse tipo de distribuição de vendas.
Outra mudança significativa na indústria automobilística chinesa é a crescente importância das exportações para os fabricantes locais. Somente em julho, foram exportadas mais de meio milhão de unidades, um aumento de 148% em relação ao ano anterior, sendo que a participação dos veículos elétricos nessas exportações segue de perto a do mercado interno — 59% de veículos elétricos em julho, contra 45% em julho de 2025.
Graças a essas significativas exportações mensais de veículos elétricos por parte das montadoras chinesas, os fabricantes tradicionais não só enfrentam dificuldades no mercado chinês, que é o maior do mundo, mas também estão sendo pressionados em outros mercados. Portanto, é apenas um sonho pensar que eles conseguirão resistir ao “tsunami” chinês mantendo seus modelos a combustão em mercados fora da China.
Como efeito secundário dessa tendência de exportação, como as exportações chinesas também são em grande parte compostas por veículos elétricos, cerca de metade do volume total, os mercados de exportação também vêm se eletrificando à medida que os fabricantes chineses ganham gradualmente participação de mercado.
O declínio dos carros a combustão interna também é visível na classificação geral. Nos primeiros meses do ano, os modelos a combustão interna ocupavam as posições de topo, mas, após o que aconteceu em maio e junho, tivemos novamente um top 10 inteiramente de veículos elétricos em julho no mercado geral, sendo sete deles modelos 100% elétricos!
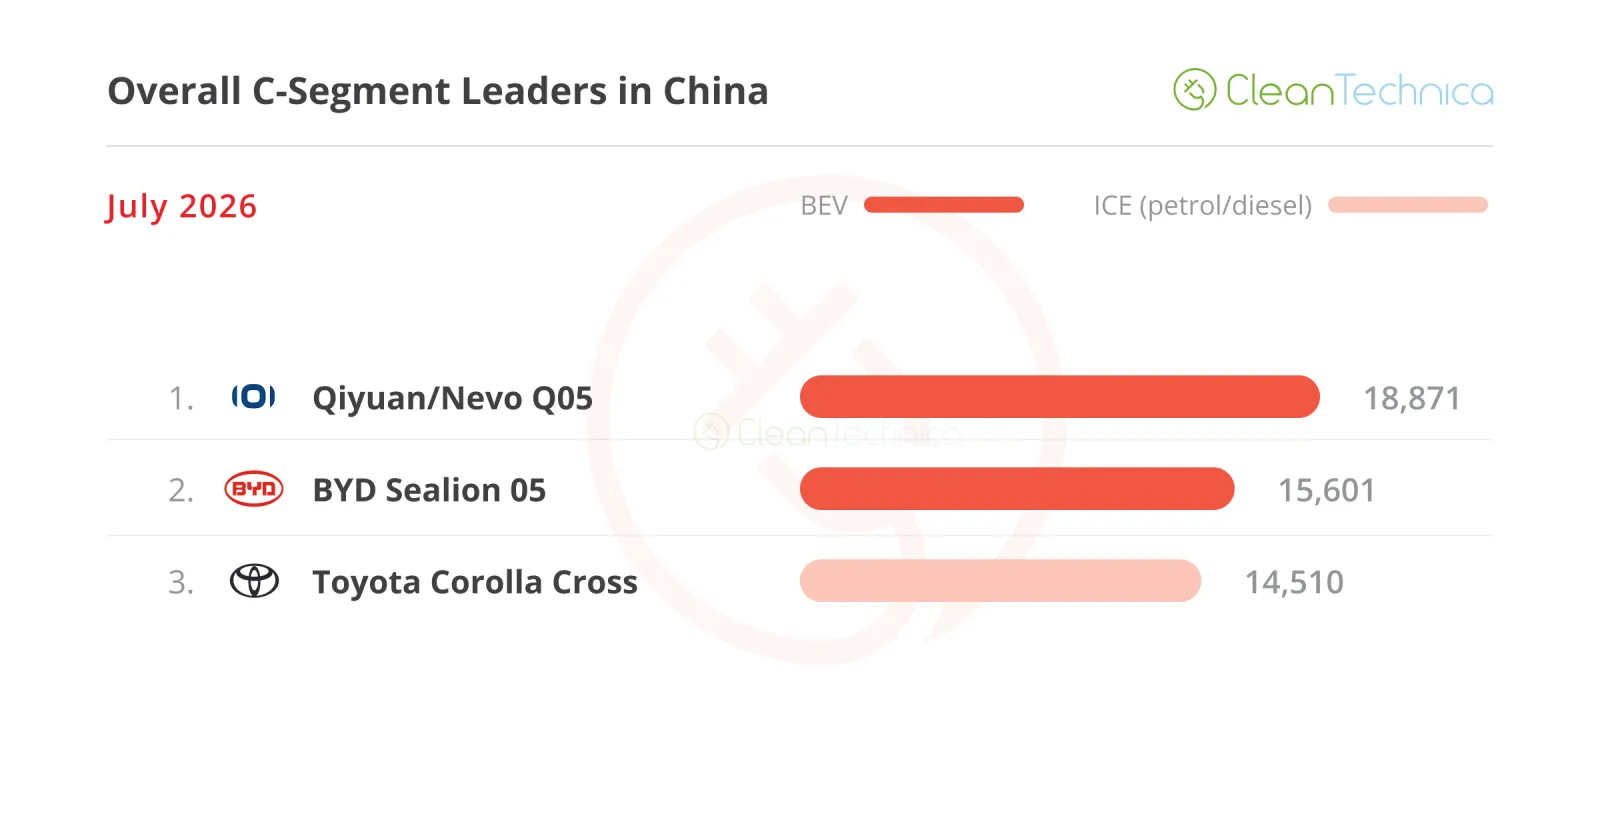
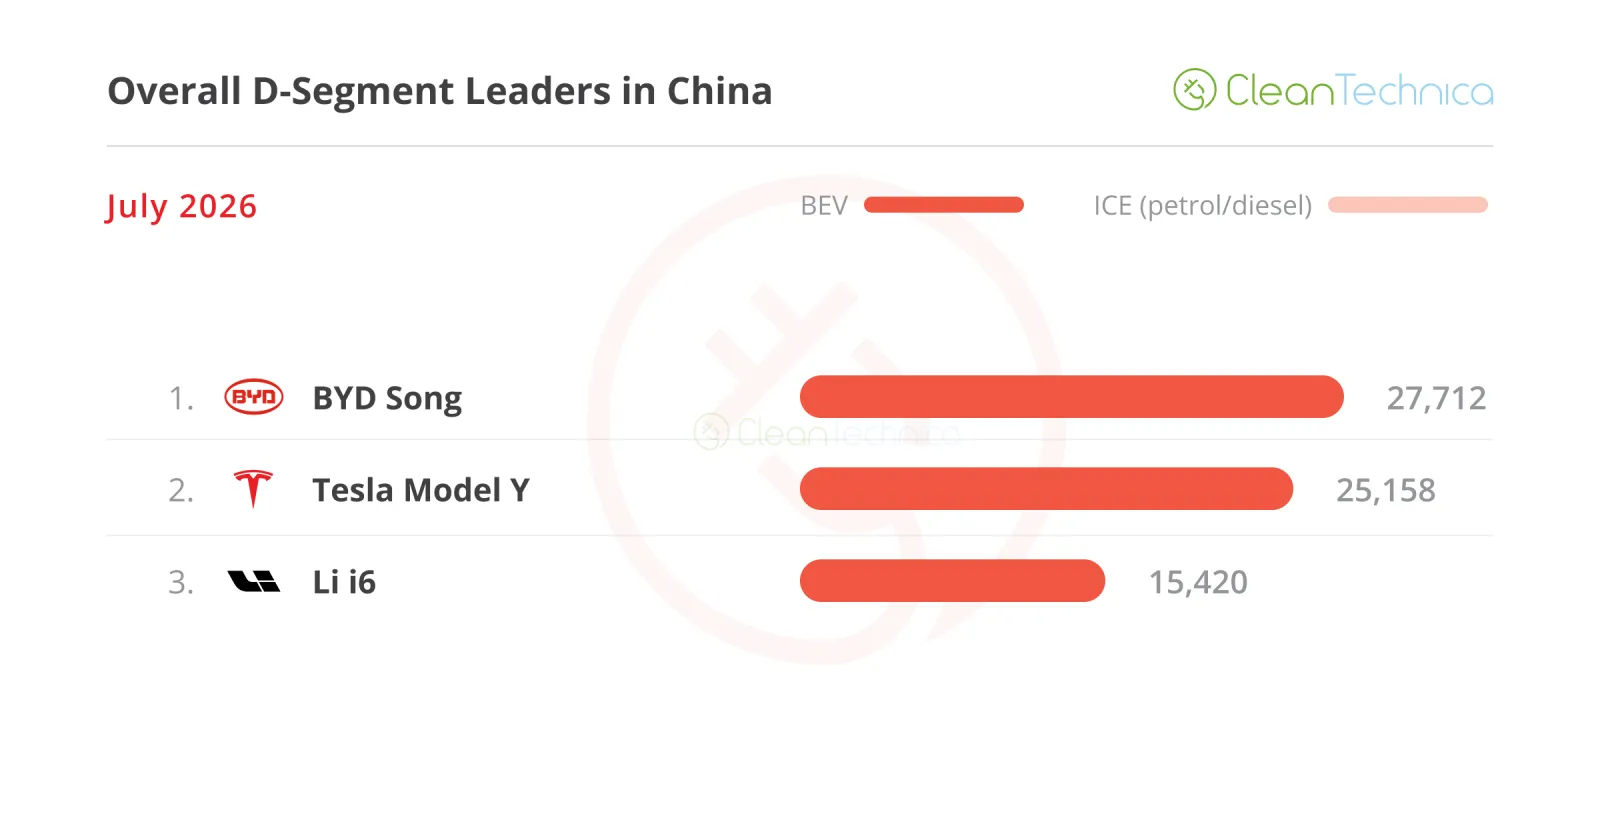
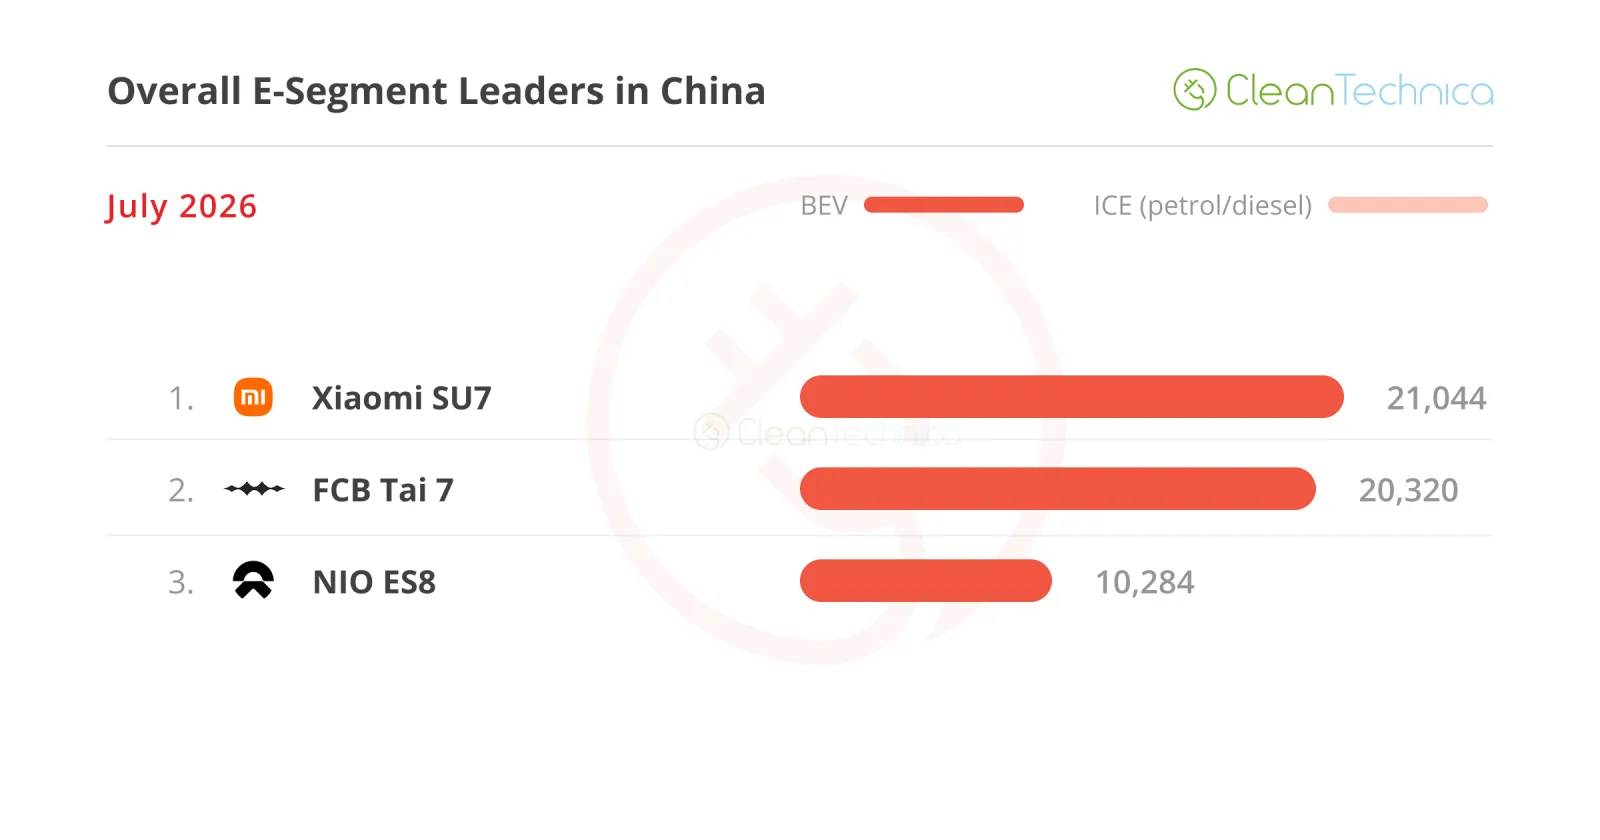
Ao analisar os best-sellers em várias categorias de tamanho, a transformação dos veículos elétricos também é bastante evidente. Com exceção do segmento C, todas as outras categorias de tamanho tinham modelos híbridos no topo das vendas, e, desses, apenas quatro modelos não eram 100% elétricos.
Após uma rápida análise das cinco categorias de tamanho, o destaque fica para a liderança inesperada do crossover Qiyuan/Nevo Q05 na categoria compacta; outra surpresa é a única representante de veículos a combustão pertencente à Toyota, nesse caso o Corolla Cross, que terminou julho em terceiro lugar.
A fidelidade à marca ainda conta, não é mesmo, Toyota?
A questão é: por quanto tempo? Acredito que é apenas uma questão de tempo até que modelos como o MG 4 ou os veículos elétricos Mona da XPENG (o Mo3 e o futuro L03) consigam eliminar os últimos representantes dos motores a combustão do pódio dos carros compactos.
Na categoria de tamanho completo, o NIO ES8 conseguiu manter o Xiaomi YU7 fora do pódio, mas com o crescente Leapmotor D19 ficando a cerca de 200 unidades atrás do poderoso NIO, podemos ter uma surpresa aqui em agosto.....
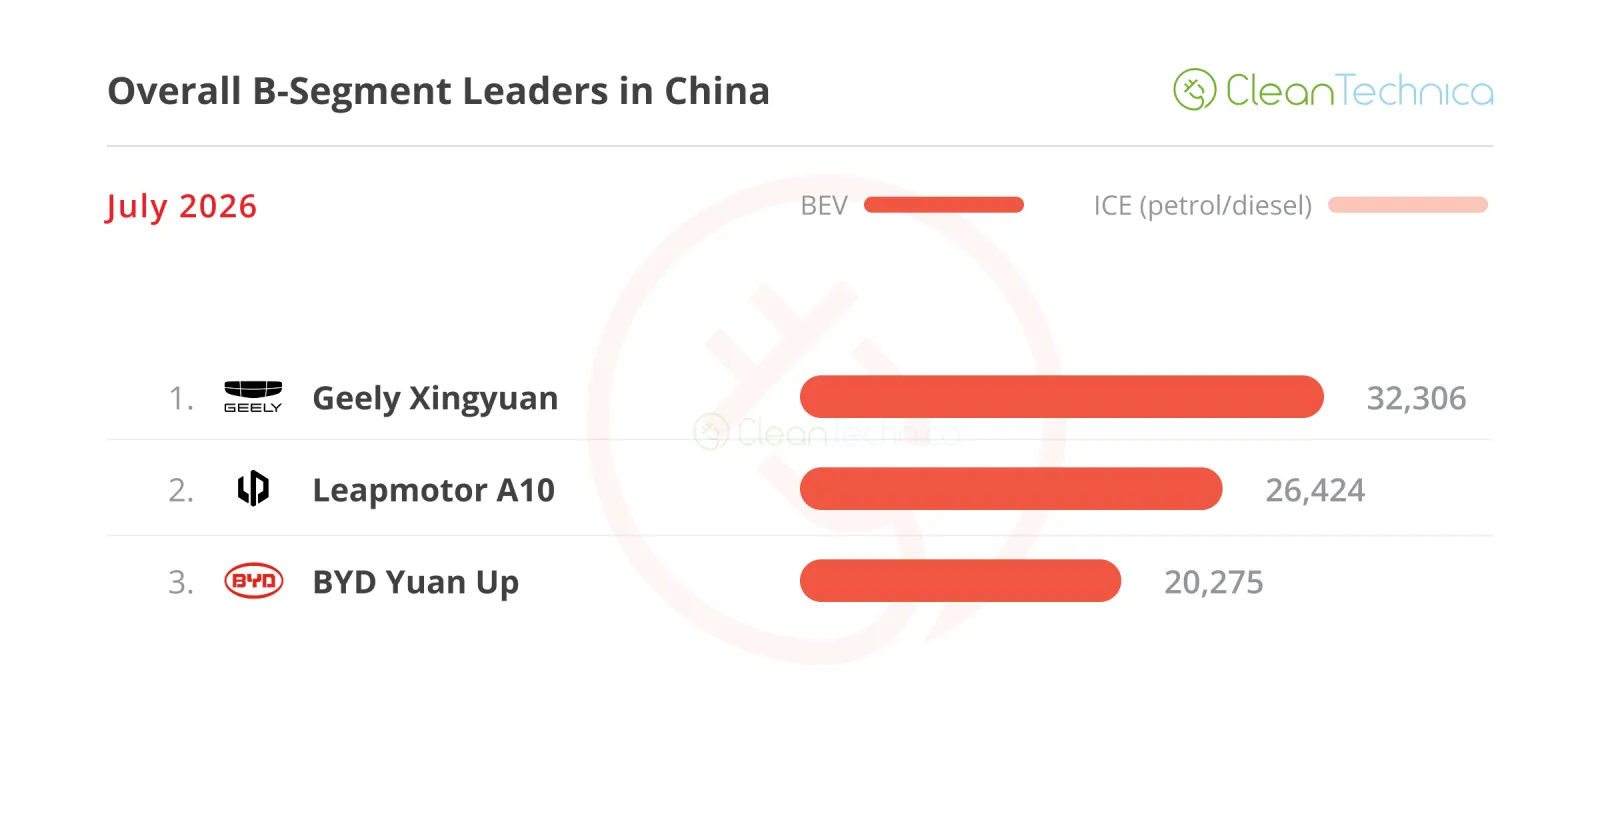
Também, duas observações sobre as duas categorias menores: o segmento B está vivendo seu melhor momento de todos os tempos, à medida que as marcas tentam replicar a fórmula do Geely Xingyuan. Até agora ninguém conseguiu se aproximar dele, mas a Leapmotor pode estar no caminho certo, já que sua nova crossover A10 continua aumentando a produção. Além disso, a Leapmotor ainda não terminou seus trabalhos no segmento B, pois o hatchback A05, um verdadeiro concorrente do Geely Xingyuan, deve chegar em breve. E com o BYD Seagull de nova geração também prestes a ser lançado, agora com o objetivo claro de superar o Geely Xingyuan, a categoria subcompacta tornou-se o que há de mais quente no mercado chinês de veículos elétricos.
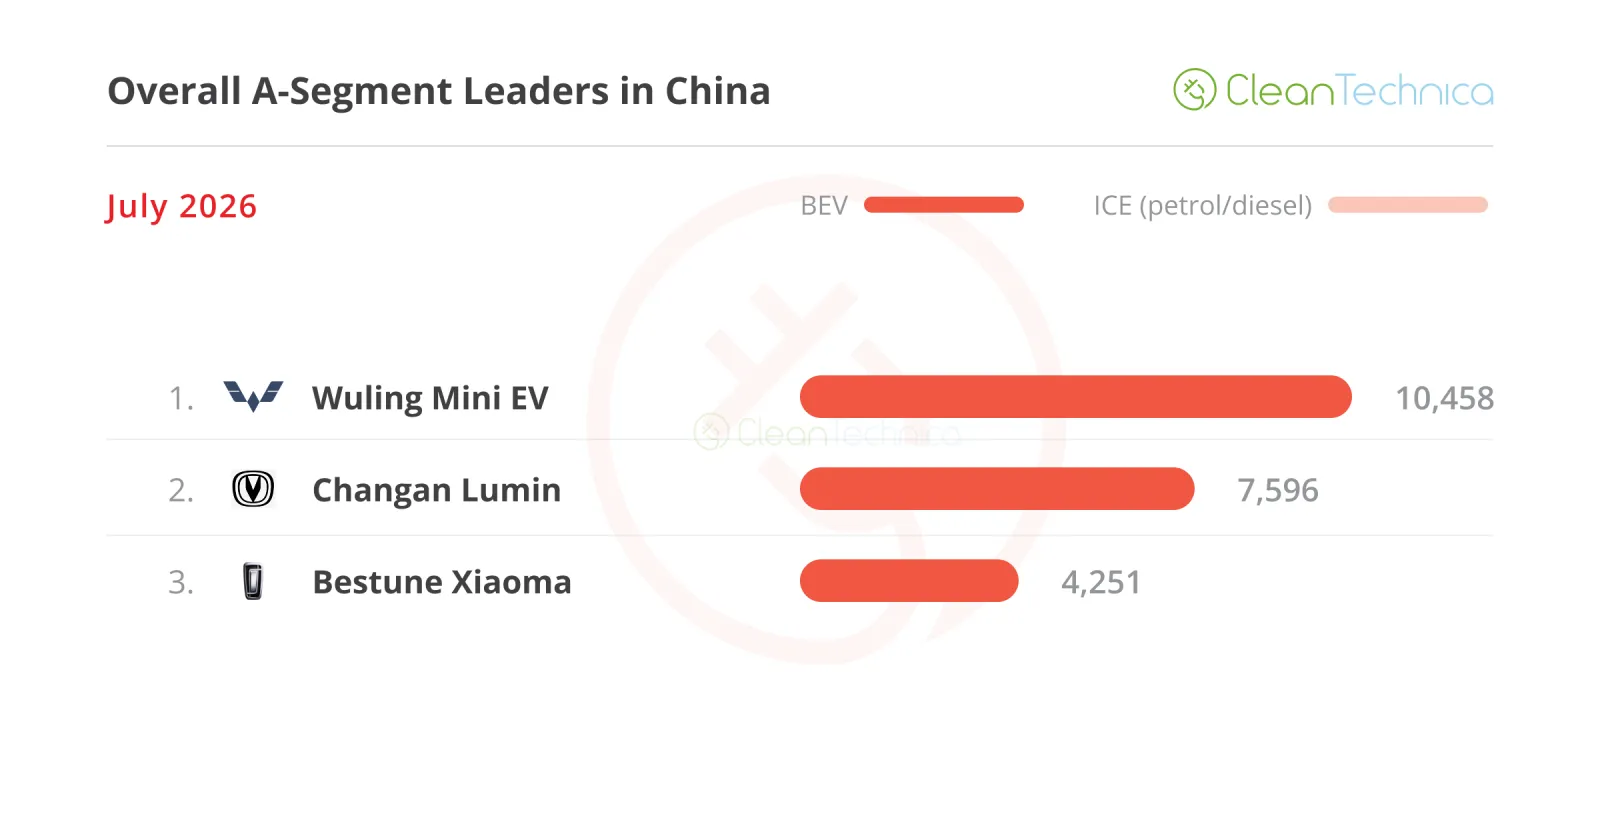
Quanto aos carros urbanos, as vendas foram afetadas pelo corte nos subsídios no início do ano, com a categoria se recuperando lentamente dos resultados decepcionantes dos primeiros meses. Embora o Wuling Mini EV continue sendo o único concorrente relevante no geral, o Changan Lumin alcançou 7.596 unidades em julho, o melhor desempenho do ano até agora, o que lhe permitiu conquistar a segunda colocação na categoria, superando o Xiaoma da Bestune e o Panda da Geely. Mas o que a categoria realmente precisava era de novos modelos. E o BYD Racco, alguém?…
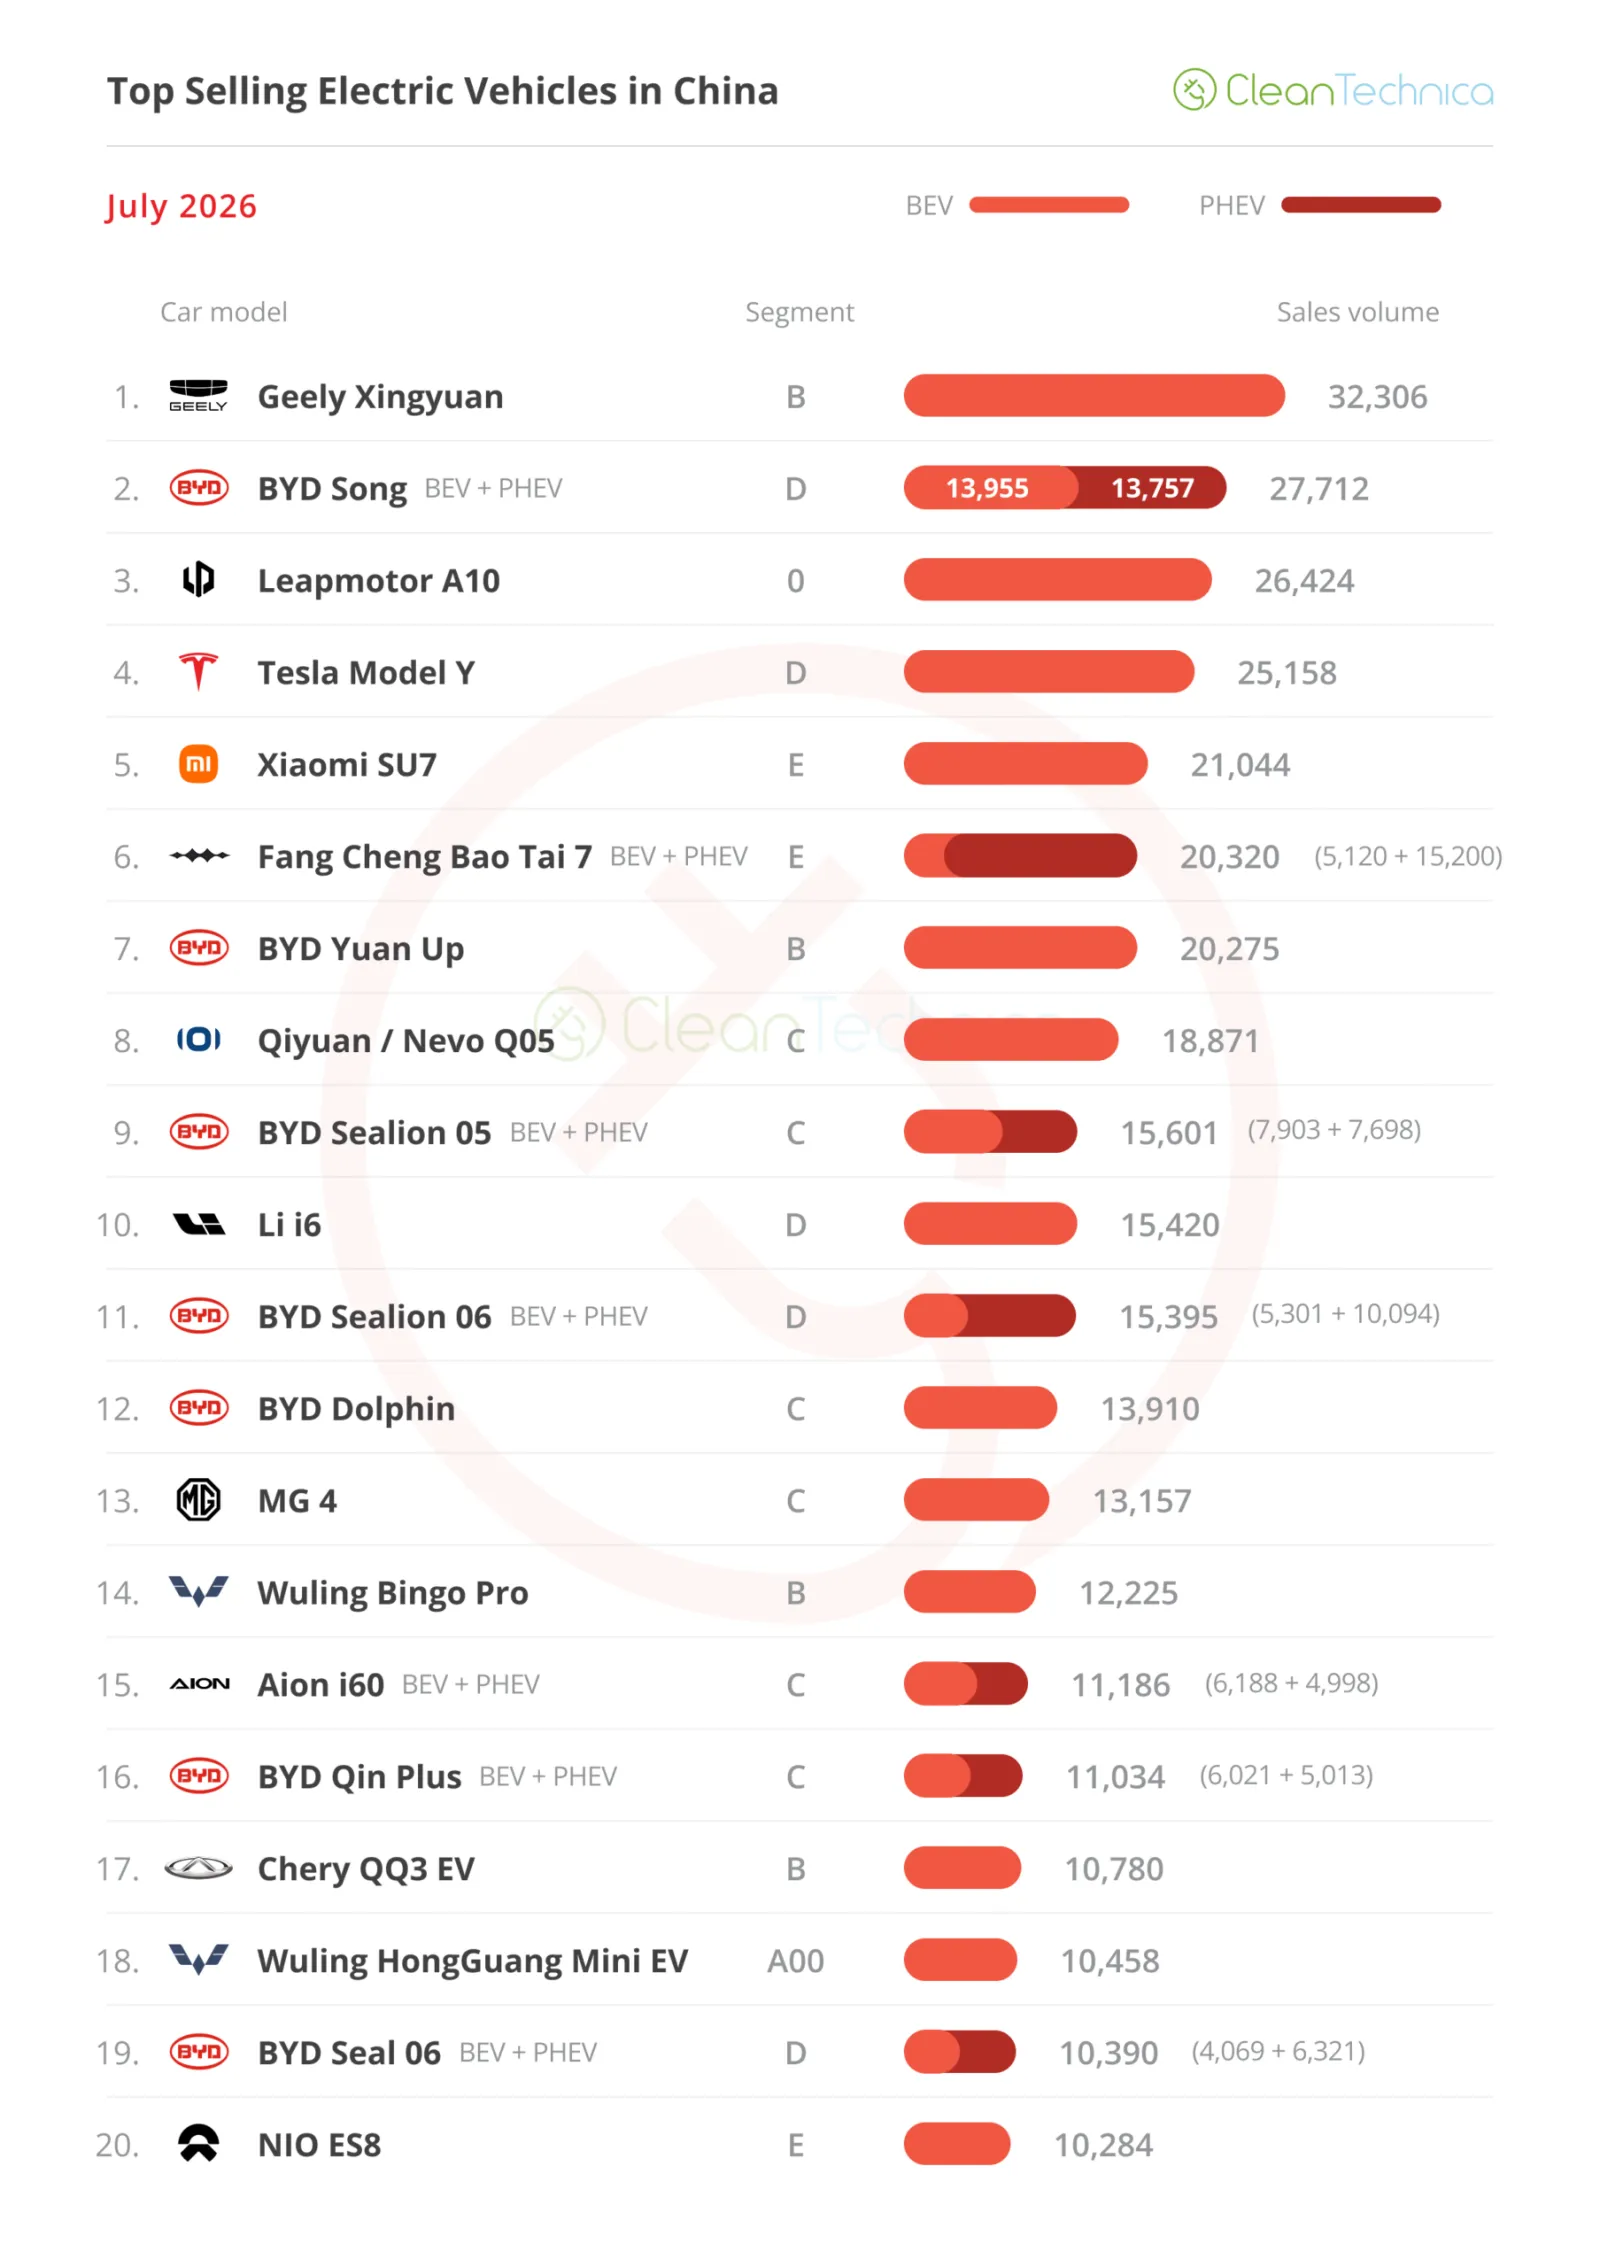
Aqui estão mais informações e comentários sobre os modelos elétricos mais vendidos em julho:
#1 — Geely Xingyuan
O BYD Dolphin em troca do dinheiro do BYD Seagull (10.000 USD). Este foi um memorando interno da Geely para descrever a fórmula do Geely Xingyuan durante o desenvolvimento de seu modelo estrela. Com um nome interessante — Xingyuan significa “desejar sob uma estrela” — parece que o desejo da Geely foi realizado. O pequeno hatchback deu ao fabricante de Hangzhou o tão cobiçado troféu de modelo mais vendido. Em julho, o modelo da Geely ganhou outro troféu de best-seller, graças a 32.306 registros, o que, ainda assim, representou uma queda de 27% em relação a julho de 2025. Prova de que a concorrência nunca dorme na China: o hatchback da Geely agora precisa lidar com os concorrentes do segmento B da Leapmotor, o A10 e o A05, o Wuling Bingo de nova geração, o novo QQ3 da Chery, sem esquecer o Yuan Up da BYD e, acima de tudo, o BYD Seagull de nova geração, que tem apenas um objetivo — roubar a coroa do Xingyuan.
#2 — BYD Song (BEV+PHEV)
O SUV de tamanho médio da BYD está em fase de transição, e isso é perceptível. Graças à ampliação da produção do novo modelo Ultra, o carro estrela da BYD ficou em segundo lugar, com 27.712 registros. Isso reduziu a queda nas vendas em relação ao ano anterior para apenas 7%. Assim que a nova geração estiver totalmente em produção, o Song voltará a ser um forte concorrente para os outros modelos. A nova geração Ultra conta com lidar e carregamento DC de 1.500 kW, e esses dois recursos nem são os aspectos mais impressionantes do modelo! O mais marcante é o preço. Ele começa em 152.000 yuan (ou 22.000 dólares) com a bateria de 76 kWh, e sobe para 180.000 yuan (ou 26.000 dólares) na versão com 83 kWh. Para comparação, o Tesla Model Y começa na China em 259.000 yuan (38.250 dólares)…. Espera-se que o Song tenha um segundo auge no segundo semestre do ano, e, embora seja difícil tirar o Tesla Model Y da segunda posição, a última colocação...
E um pódio deve ser possível este ano. E talvez ouro em 2027?#3 — Leapmotor A10
Tudo continua indo bem para essa marca emergente, com seu novo modelo A10 prometendo ser o destaque de um line-up já forte. Graças a 26.424 registros, o pequeno crossover continua aumentando sua produção, alcançando seu primeiro pódio pelo caminho. O modelo mantém o foco habitual da marca em relação ao custo-benefício, com um preço bem baixo de 66.000 yuan (US$ 10.000). Além disso, o A10 oferece uma personalidade distinta, já que seu design foge do padrão branco da Leapmotor em favor de algo mais pessoal, principalmente graças às luzes dianteiras e traseiras e ao efeito de teto flutuante. Pergunta-se até que ponto esse crossover será competitivo quando estiver em velocidade de cruzeiro. Material suficiente para um pódio?
#4 — Tesla Model Y
A versão com entre-eixos alongado, chamada de forma criativa de “L”, está ajudando a melhorar as vendas do Model Y na China. Mesmo assim, em julho, as entregas totalizaram 25.158 unidades, uma queda de 18% em relação a julho de 2025. A versão com entre-eixos maior está se mostrando de grande ajuda para esse crossover nos EUA, mantendo as vendas do Model Y estáveis, mas novas variantes só podem fazer até certo ponto. Enquanto a maioria dos concorrentes diretos está migrando para plataformas de 800V e adicionando novos recursos, o Model Y, com seis anos de idade, começa a parecer um pouco antigo. Ainda assim, o crossover da Tesla tem demanda suficiente para garantir-lhe uma posição de destaque este ano. No próximo ano, porém? É difícil imaginar que ele consiga chegar lá.
#5 — Xiaomi SU7
O Rei dos Sedãs. As coisas continuam indo bem para este modelo esportivo, com o novo modelo elétrico alcançando mais uma vez um lugar entre os 5 melhores, graças a 21.044 registros. Com alta tecnologia, excelente conforto e um espírito esportivo, o sucesso do SU7 mostra que ainda há vida na categoria dos sedãs. Basta torná-los atraentes… Afinal, em um mundo repleto de crossovers e SUVs entediantes, os sedãs podem ser o que os cupês e carros esportivos eram há algumas décadas — opções de carro mais atraentes para quem considera os modelos mais familiares muito monótonos e sem graça.
Olhando para o restante da tabela dos mais vendidos, o destaque na primeira metade foi o Fang Cheng Bao Tai 7, que teve seu melhor resultado este ano, com 20.320 registros, enquanto o Li Auto i6 teve um mês ruim e caiu para a 10ª posição, com 15.420 registros.
Quanto à segunda metade da tabela, as coisas foram mais interessantes. O Aion i60 da GAC chegou à lista, graças a 11.186 registros, um novo recorde para o crossover compacto. Também em níveis recordes, o novo Chery QQ3 EV estreou entre os 20 primeiros, em 17º lugar, com um recorde de 10.780 registros. A Chery tem grandes expectativas para seu novo modelo, já que a empresa de Wuhu espera poder repetir o sucesso do Geely Xinguyan com seu próprio hatchback pequeno.
Uma última observação sobre o BYD Seal 06, número 19 em julho: não por seu desempenho de vendas em si — afinal, 10.390 unidades entregues não representa um mês excepcionalmente bom para um carro de tamanho médio — mas porque mais de 1.500 delas eram do tipo perua, o que representa uma proporção significativa de suas vendas e mais uma prova de que as perus estão começando a se tornar populares na China, um mercado que até recentemente era, no melhor dos casos, marginal. Com outras perus também alcançando sucesso moderado (NIO ET5, Zeekr 7 GT…), pode-se esperar que esses modelos se beneficiem no futuro da saturação com a atual moda por SUVs/crossovers, à medida que mais modelos forem disponibilizados.
Na categoria de veículos utilitários esportivos, tanto a Leapmotor quanto a Xpeng apresentaram suas soluções para o mercado, aumentando a produção e alcançando volumes significativos. O D19 da Leapmotor obteve seu primeiro resultado de cinco dígitos (10.043 registros), o que indica que uma posição entre os 20 melhores deve ser possível em breve, enquanto o
Range Rover
GX da Xpeng teve 7.016 unidades entregues.
Em níveis mais inferiores da cadeia de mercado, o BYD Yuan Plus teve seu melhor mês desde setembro do ano passado, com 9.246 registros, tudo graças a uma nova geração desse crossover compacto que deve ajudá-lo a voltar ao top 20.
Olhando para o ranking de 2026, o pódio permaneceu o mesmo, e a menos que algo inesperado aconteça, deve ficar assim até o final do ano: a pequena Geely repetirá sua vitória de 2025, o Model Y voltará para a segunda posição após ter ficado em bronze em 2025, e o BYD Song voltará ao pódio após um ano de ausência.
Abaixo das posições no pódio, a BYD teve dois modelos em ascensão. O BYD Yuan Up subiu para o 7º lugar, enquanto, na segunda metade da tabela, o BYD Seal 06 se beneficiou de um mês ruim para o AITO M7 (apenas 4.500 unidades) e avançou uma posição, chegando ao 17º lugar.
Mas as principais notícias estão em outro lugar. O “Climber of the Month” foi o recém-lançado Leapmotor A10, que subiu nove posições, passando de 19º em junho para a atual 10ª posição. Como o crossover ainda está ganhando popularidade, não me surpreenderia vê-lo alcançar o 7º lugar em breve.
A Changan também teve um mês bom, com seu modelo popular Qiyuan Q05 subindo uma posição e alcançando o 11º lugar, enquanto seu modelo mais premium, o Deepal S05, entrou na lista no 20º lugar.
“Ei, não estou vendo o Tesla Model 3 na lista!” E seus olhos não o enganaram. O sedã americano não está entre os 20 primeiros, pois em julho caiu para o 21º lugar, cerca de 400 unidades atrás do Deepal S05, que está em 20º. Claro, ele voltará à lista, se não em agosto, então com certeza em setembro, aproveitando o típico pico de vendas no final do trimestre. Mas…
Essa é a nova realidade do Model 3. Depois de conquistar o título de Veículo Elétrico mais vendido na China em 2020, sendo o único modelo estrangeiro a alcançar isso, e de ficar em 3º lugar no ano seguinte, o modelo tem vivido um declínio lento, mas constante. Agora, sua ambição se limita a simplesmente permanecer entre os 20 primeiros.
Em julho deste ano, foram entregues apenas 2.091 unidades, uma queda de 78%(!) em relação ao ano anterior. Embora existam várias explicações para essa queda, o Model Y, atualmente em 2º lugar na lista, não está enfrentando um colapso nas vendas semelhante. Portanto, além de ser um modelo mais antigo, ele também pertence à categoria de sedãs, que em geral foi afetada pela febre por crossovers/SUVs. Dos 20 modelos mais vendidos, 12 são crossovers/SUVs, contra quatro hatchbacks e quatro sedãs.
Ainda assim, é ao comparar esses sedãs com o Tesla Model 3 que se percebe a verdadeira razão pela qual o modelo da Tesla está ficando para trás:
A Tesla não consegue competir em preço, já que seus concorrentes vendem por metade do valor, mas também não consegue mais competir em relação ao custo-benefício, pois o sedã da Xiaomi oferece uma proposta melhor (e, atrevo-me a dizer, mais atraente) por aproximadamente o mesmo preço.
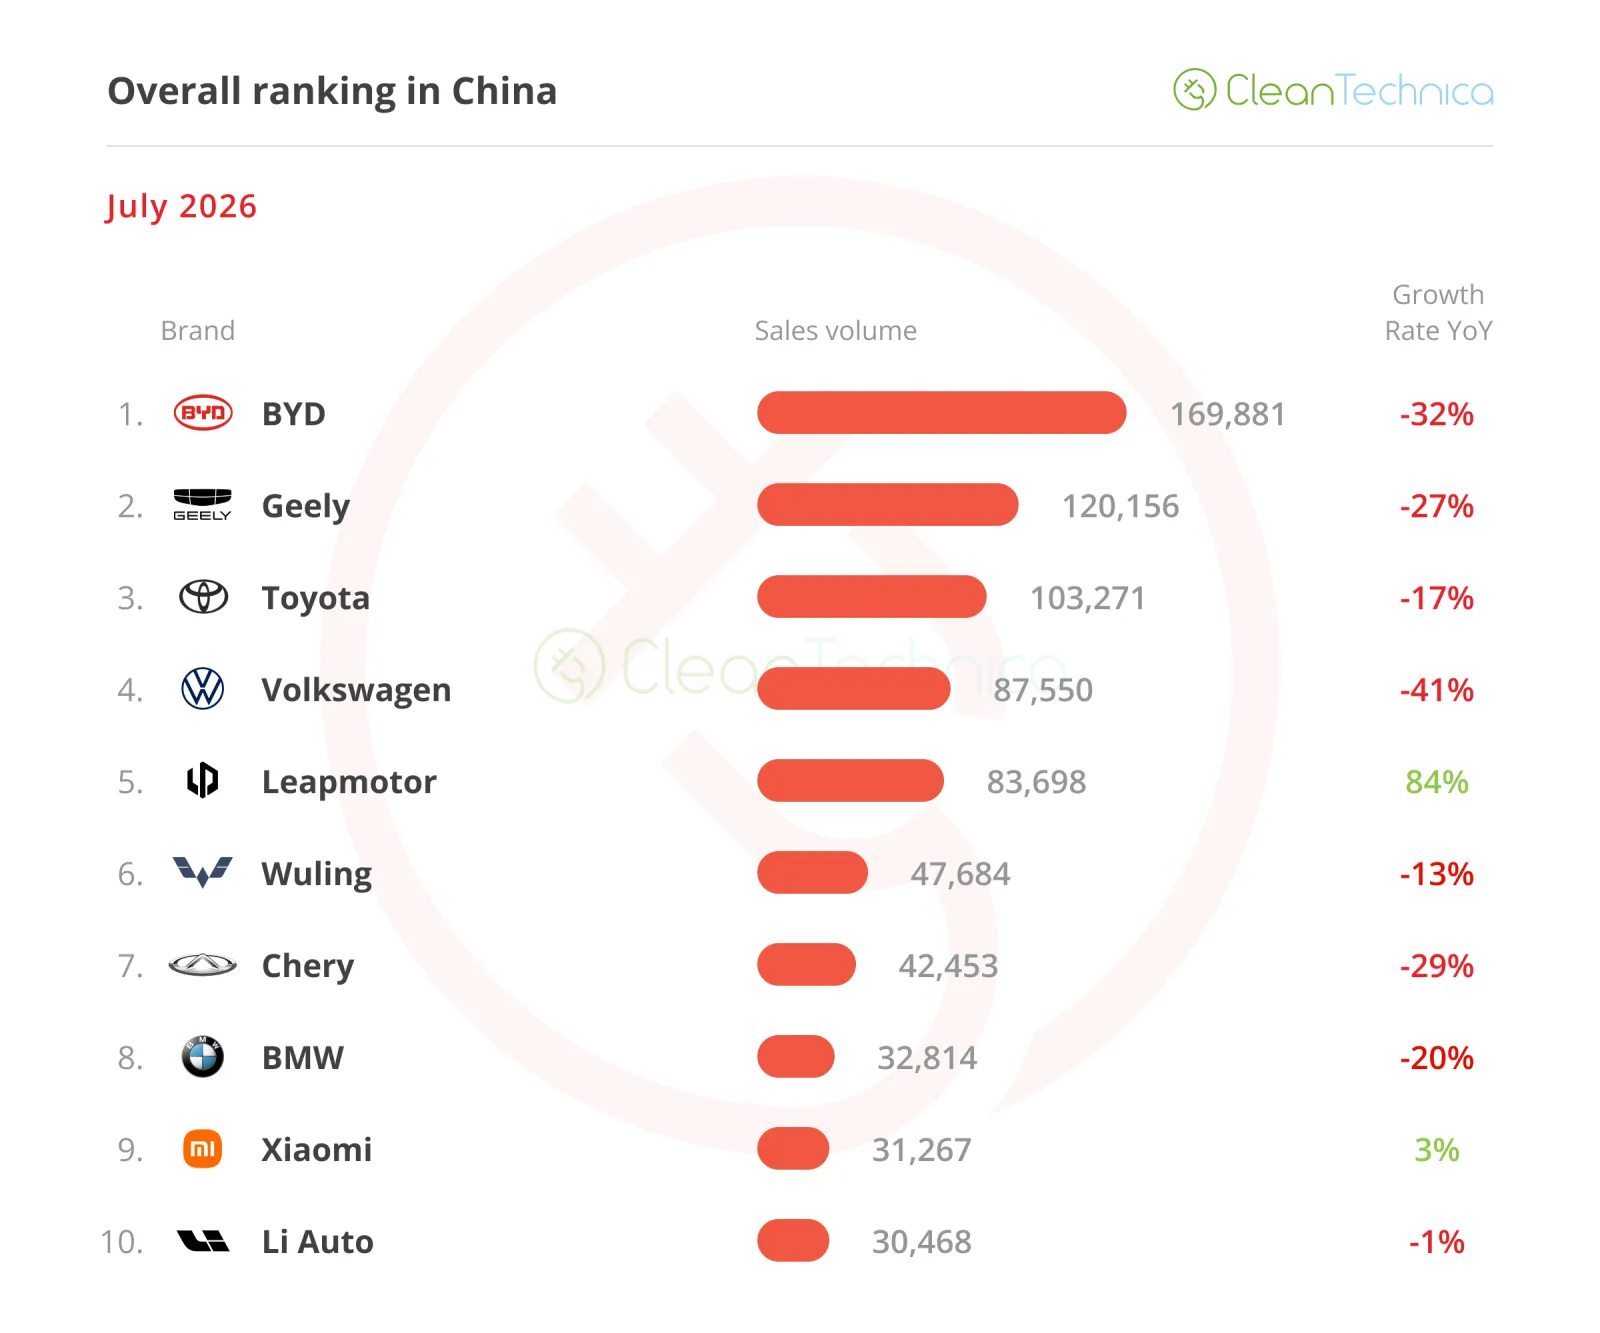
Olhando para o ranking geral dos fabricantes, vemos um cenário dominado pelo vermelho. Todos estão perdendo vendas — em grande escala. A queda de 17% da Toyota pode ser considerada uma vitória se compararmos com a queda de 32% da BYD, a de 27% da Geely e o colapso de 41%(!) da outrora poderosa Volkswagen, que agora ocupa apenas o 4º lugar.
Então, se as grandes marcas do topo estão em crise, quem está vencendo?
Resposta: As startups. E especialmente a Leapmotor. Essa startup de Hangzhou teve um aumento surpreendente de 84% em relação ao ano anterior, atingindo 83.698 registros, terminando o mês com menos de 4.000 unidades a menos que a Volkswagen…
E, com muitos novos modelos chegando (A10 e D19 em produção crescente, além dos novos A05 e D99…), espera-se que as vendas continuem a subir, colocando em risco não apenas as posições da VW e da Toyota enquanto elas tentam se adaptar às novas realidades do mercado, mas até mesmo a poderosa Geely pode ser ameaçada pela Leapmotor.
Quer dizer, basta que a LP comece a roubar vendas significativas do Geely Xingyuan com seus modelos A10 e A05, e a Geely pode começar a perder sua medalha de prata, que passaria para as mãos da Leapmotor...
Olhando abaixo das 10 primeiras posições, há mais algumas marcas apresentando aumento nas vendas, como a Zeekr, em 16º lugar. A divisão premium da Geely teve um crescimento de 75% em relação ao ano anterior, com 26.000 unidades vendidas. Em 12º lugar, temos outra marca premium, desta vez o Fang Cheng Bao da BYD, que registrou aumento de 109% em relação ao ano anterior, atingindo 29.000 unidades vendidas. Enquanto isso, o Qiyuan/Nevo está em 14º lugar, com 28.000 unidades vendidas, o que representa um aumento de 108% em comparação com o mesmo período de 2025.
Por outro lado, há muitas marcas estrangeiras em situação difícil, sendo a mais surpreendente a Honda, que ficou apenas em 18º lugar em julho, com suas vendas caindo 44% em relação ao ano anterior, totalizando 25.000 unidades vendidas – um quarto do que a rival Toyota vendeu no mesmo mês.
E então há a General Motors. Depois de confirmar que a Chevrolet está saindo da China, a Buick também se encontra em situação difícil, com suas vendas caindo 37% em relação ao ano anterior em julho, para cerca de 23.000 unidades.
Mas muitas outras marcas também estão prestes a sair. Em julho, a Ford vendeu apenas 3.800 unidades, uma queda de 61% em relação ao ano anterior. No mesmo período, a Lincoln vendeu 1.500 unidades, com redução de 49% em relação ao ano anterior, enquanto tanto a Peugeot quanto a Citroën venderam menos de 1.000 unidades, cerca de metade do que venderam um ano antes.
Em resumo, o mercado automotivo chinês atualmente é marcado por dois cenários distintos: um mercado tradicional de motores a combustão em declínio, onde as montadoras estrangeiras ainda detêm a maioria, e um mercado de veículos elétricos cada vez mais importante, no qual as marcas locais dominam o cenário.
Olhando para a classificação das marcas automotivas, há muitas novidades. A líder BYD mantém-se firme na primeira posição (17,1%), enquanto a segunda colocada, Geely, continua em queda (7,2%, contra 7,4% anteriormente).
Isso significa que a Leapmotor, que teve crescimento de 6,1% (um aumento de 0,6%), agora está a menos de 1% atrás da Geely; portanto, não será surpreendente se, em alguns meses, virmos essa marca emergente se tornar a nova medalhista de prata.
Enquanto isso, a Tesla (4,7%, queda de 0,4%)
mal conseguiu
manter a 4ª posição, com a Wuling (4,7%), em 5º lugar, aparecendo ameaçadoramente no retrovisor. Ainda assim, espera‑se que a Tesla mantenha a 4ª posição, já que o pico de setembro deve ajudá‑la a aumentar a distância em relação à Wuling.
A Li Auto, em 6º lugar (4,1%), e a Xiaomi, em 7º, ainda estão bem atrás da marca SAIC; portanto, as 5 primeiras posições devem permanecer as mesmas nos próximos meses.
Quanto às montadoras/grupos automotivos/alianças, a BYD lidera com 21,4% de participação no mercado, um aumento de 0,3% em julho. A líder se beneficia do sucesso contínuo do Fang Cheng Bao, bem como de um mês forte para a Denza.
Enquanto isso, a #2 Geely perdeu 0,2% de participação de mercado, caindo para 12,1%, mas o conglomerado multinacional manteve-se como a segunda colocada.
A #3 SAIC teve uma queda de 8,1% devido ao desempenho fraco da Wuling no mês em questão, mas permaneceu na última posição do pódio, enquanto a #4 Changan também se manteve estável em quarto lugar (6,7%, uma queda de 0,1%).
Dito isso, a Leapmotor, em quinto lugar (6,1%, um aumento de 0,6%), pode se tornar uma ameaça em breve para a #4 Changan e, talvez, até para a #3 SAIC no decorrer do ano.
A Leapmotor está se tornando uma empresa séria, graças a um portfólio focado, porém abrangente, que inclui desde carros urbanos até modelos de grande porte, sem as complexidades excessivas da BYD, que possui vários modelos para uma única categoria (exemplo: categoria de sedãs de tamanho médio com propulsão elétrica: BYD e7, Qin L EV, Seal 06 EV, Seal).
A esse ritmo, não me surpreenderia se, daqui a alguns anos (2030?), a Leapmotor se tornasse uma montadora maior que a Tesla… em todo o mundo.