
Previsão de resultados da Tesla (TSLA) para o 3º trimestre de 2026: receita estável, lucros em declínio
A Tesla divulgará seus resultados financeiros do terceiro trimestre de 2026 amanhã, dia 21 de outubro, após o fechamento do mercado. A teleconferência para apresentação dos resultados acontecerá às 17h30, horário da costa leste.
Wall Street espera que a receita se mantenha estável e que o lucro por ação caia 10% em comparação com o ano anterior, apesar de a Tesla ter superado sua própria meta de entregas em mais de 24.000 veículos.
Entregas da Tesla no Q3 de 2026 e uso de energia
Já temos os números do volume. A Tesla entregou 486.532 veículos no terceiro trimestre, uma queda de 2,1% em relação ao recorde anterior de 497.099 veículos no mesmo período de 2025, mas ainda acima da média estimada de 461.974 veículos calculada por 24 analistas.
Durante o trimestre, a empresa fabricou apenas 464.391 veículos. Assim, a Tesla entregou 22.141 carros a mais do que produziu, sendo o segundo trimestre consecutivo em que reduz seu estoque, após ter fabricado cerca de 50.000 veículos em excesso no Q1.
Ela continua sendo uma empresa focada em dois modelos. O Model 3 e o Model Y representaram 478.237 dessas entregas, enquanto os “outros modelos” (Cybertruck, Semi e o que restou do Model S e X) tiveram uma queda de 48% em relação ao ano anterior, totalizando 8.295 unidades.
O armazenamento de energia foi o ponto fraco. A Tesla utilizou 13,7 GWh, um aumento de 9,6% em relação aos 12,5 GWh do ano anterior, mas bem abaixo dos aproximadamente 15,9 GWh esperados pelos analistas e inferior ao recorde de 14,2 GWh registrado no Q4 de 2025.
Receita da Tesla no Q3 de 2026
O consenso de Wall Street prevê uma receita de 28,06 bilhões de dólares, enquanto o grupo Estimize é um pouco mais otimista, estimando 28,36 bilhões de dólares. De qualquer forma, isso permanece estável em relação aos 28,1 bilhões de dólares reportados pela Tesla no terceiro trimestre de 2025. As estimativas de Wall Street variam entre 25,1 bilhões e 30,6 bilhões de dólares.
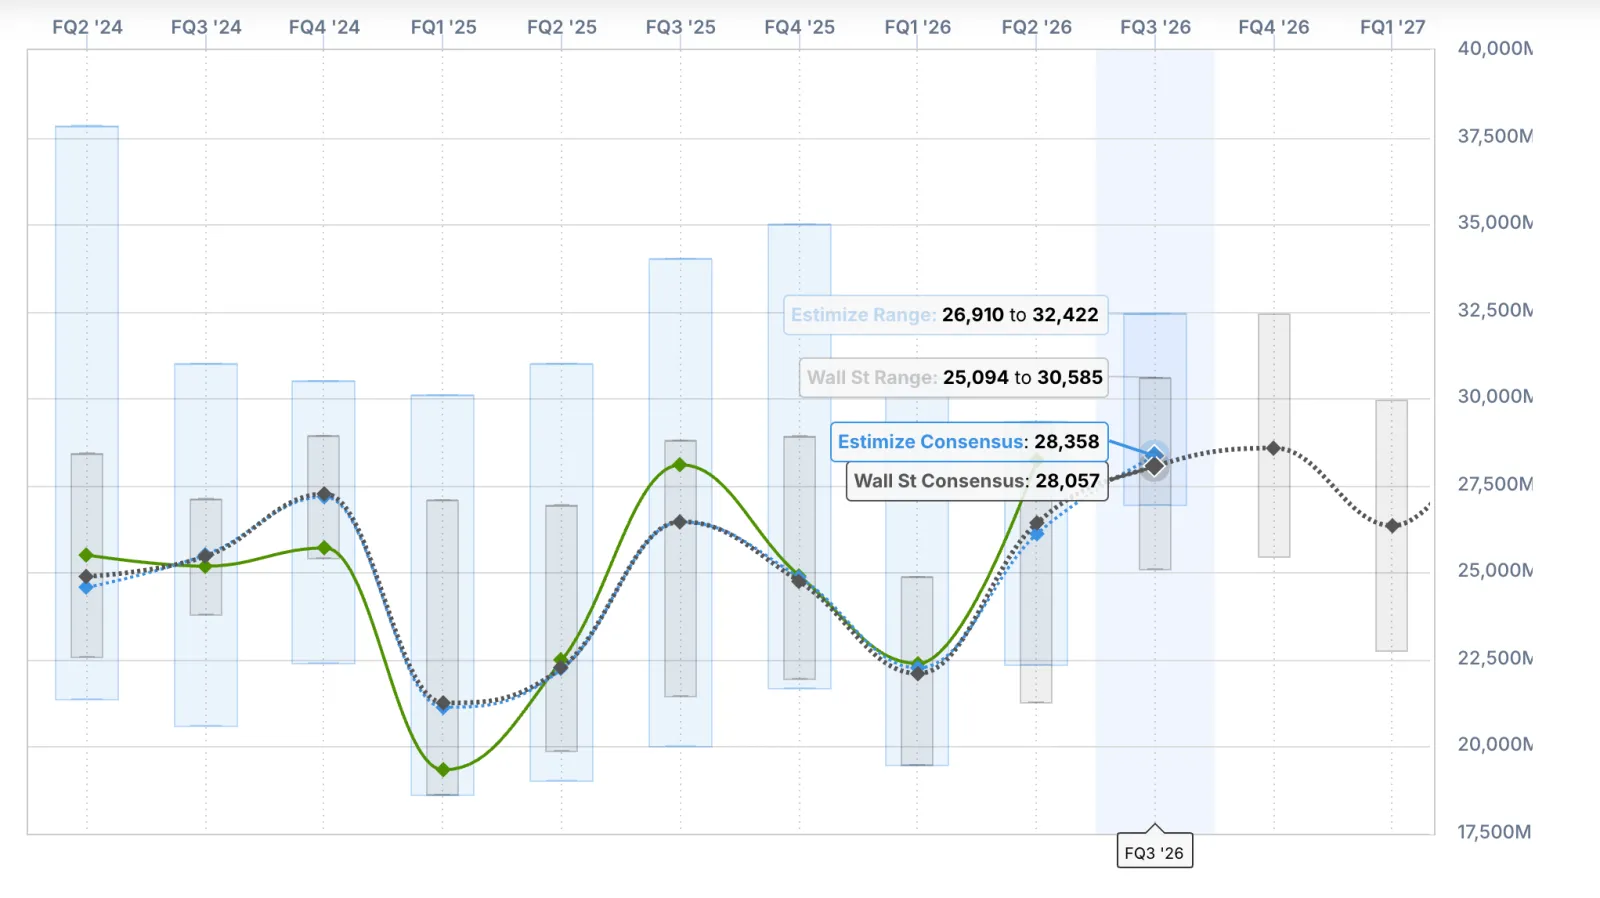
Um resultado estável não é tão ruim quanto parece. O terceiro trimestre de 2025 foi inflado pelos compradores americanos que se apressaram em obter o crédito fiscal federal de 7.500 dólares antes do seu vencimento em 30 de setembro de 2025; portanto, alcançar um resultado semelhante sem esse crédito já seria considerado bom.
Mas veja a imagem sequencial. A Tesla registrou receita de 28,24 bilhões de dólares no segundo trimestre de 2026, com 480.126 veículos entregues e 13,5 GWh de armazenamento. O terceiro trimestre teve valores ainda maiores em ambos os aspectos, mas Wall Street projeta receita ligeiramente menor e estima um aumento de apenas cerca de 120 milhões de dólares, o que indica que ambos os cenários consideram preços médios de venda mais baixos.
Resultados da Tesla no Q3 de 2026
Os analistas esperam um lucro por ação ajustado (non-GAAP) de 0,45 dólar, uma queda de 10% em relação a 0,50 dólar no Q3 de 2025. O consenso da Estimize é um pouco maior, em 0,48 dólar, enquanto as estimativas de Wall Street variam entre 0,30 e 0,70 dólar.
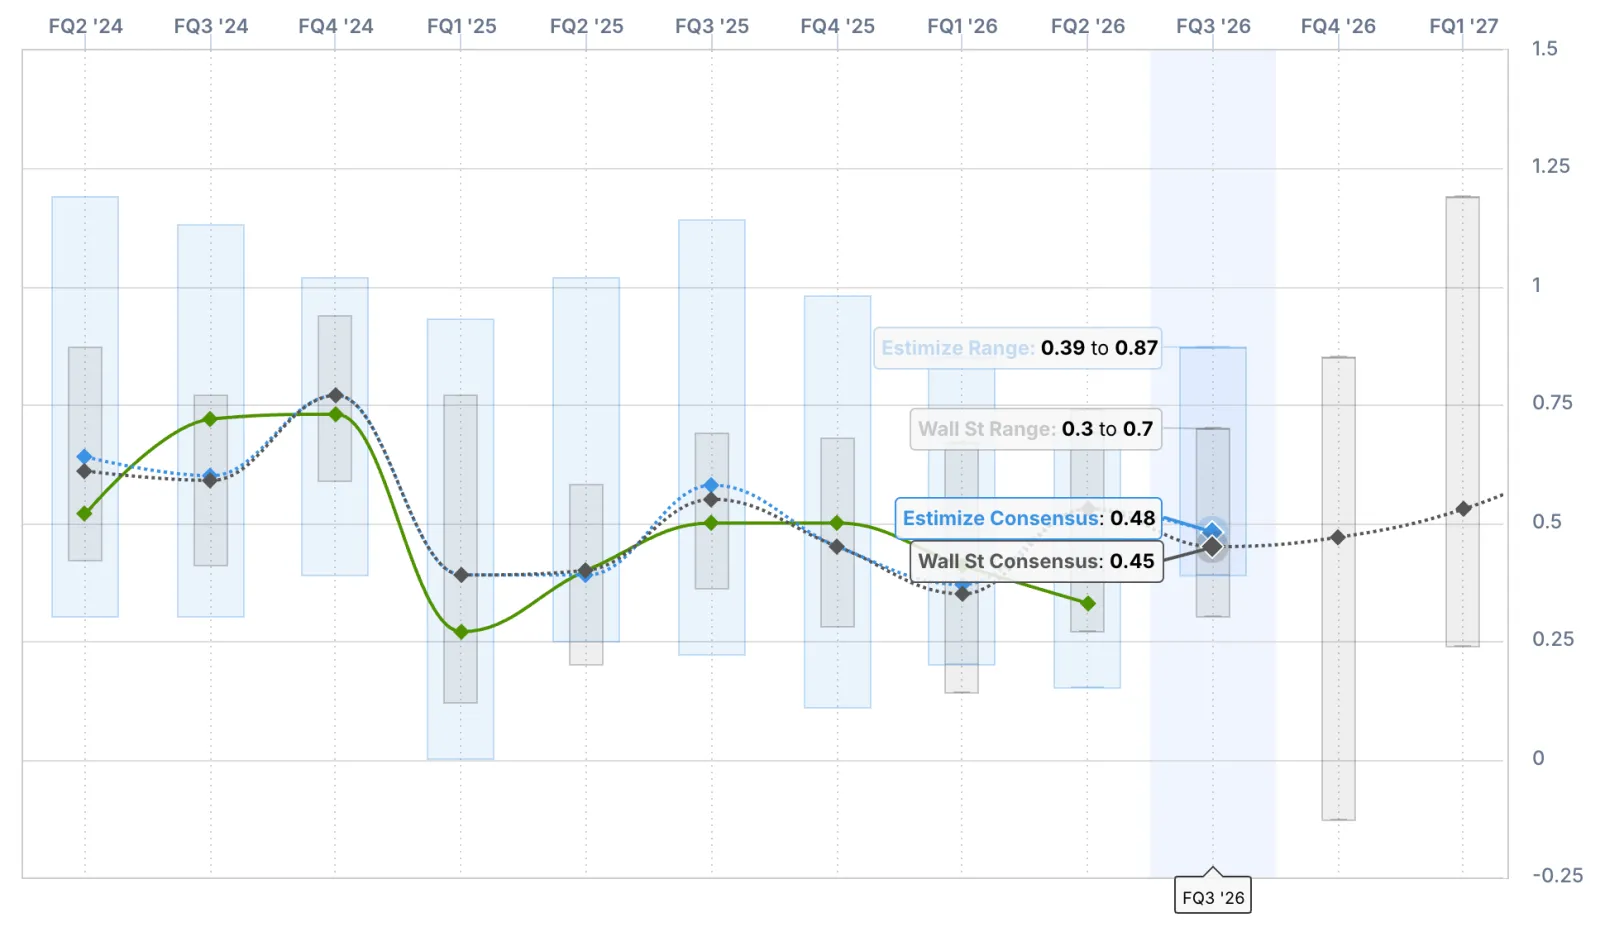
Trate esse número com cautela. No segundo trimestre, a Tesla teve um valor de $0,33, contra uma expectativa média de $0,53, já que sua margem operacional caiu para 1,4%. A receita operacional diminuiu 57%, chegando a $398 milhões, enquanto as despesas operacionais subiram 47%, atingindo $4,35 bilhões.
A Tesla já não atingiu as estimativas de EPS do mercado em dois dos últimos quatro trimestres. Além disso, seu EPS diminuiu em termos anuais em cinco dos últimos sete trimestres.
O primeiro número que vamos monitorar é a margem bruta do setor automotivo, excluindo créditos regulatórios. Ela caiu para 16,3% no segundo trimestre, de 19,2% no primeiro, o que a Tesla atribuiu a uma redução de $230 milhões em garantias e a benefícios tarifários que ajudaram no primeiro trimestre, mas não se repetiram.
Os créditos regulatórios também não vão salvá-la. Eles geraram apenas $146 milhões no segundo trimestre, uma queda de 67% em relação ao ano anterior, e essa receita líquida continua encolhendo agora que as montadoras não enfrentam mais penalidades federais do CAFE.
Depois há o caixa. A Tesla teve um fluxo de caixa livre negativo de 1,09 bilhão de dólares no segundo trimestre, já que as despesas de capital mais que dobraram para 5,8 bilhões de dólares, e a administração estima despesas de capital superiores a 25 bilhões de dólares para 2026, com os gastos concentrados no segundo semestre. Mais um trimestre de fluxo de caixa livre negativo não seria surpreendente.
A área de energia também merece atenção. O negócio de armazenamento obteve uma margem bruta de 20,4% no segundo trimestre, e a Tesla afirma esperar uma margem na faixa de 20%, em nível baixo a médio, a longo prazo. Como as instalações no terceiro trimestre ficaram mais de 2 GWh abaixo das expectativas, a área de energia não compensará muito.
O evento de perguntas e respostas da Say Technologies da Tesla termina hoje às 16h, horário do leste dos EUA. Foram recebidas 832 perguntas de aproximadamente 2.860 participantes, representando 3,85 milhões de ações.
Isso representa mais pessoas do que no último trimestre (cerca de 1.710), mas menos da metade das ações, que foram 8,6 milhões no segundo trimestre.
Aqui estão as principais perguntas, classificadas por número de ações representadas:
“Como a frota de Cybercab vai se expandir para além de Austin, e qual é o caminho regulatório fora do Texas diante da revisão de segurança aberta pela NHTSA?” (980 votos, 1,2 milhão de compartilhamentos)
“Quando podemos esperar o FSD operando sem supervisão em carros dos clientes?” (1.200 votos, 1,1 milhão de compartilhamentos)
“Quando o CyberCab estará disponível para compra/posse pelos clientes?” (1.100 votos, 952.900 compartilhamentos)
“Qual é a economia unitária por milha percorrida com um robotáxi pago, e como isso se compara à meta de trinta centavos?” (435 votos, 694.900 compartilhamentos)
Quando os proprietários do HW3 saberão se receberão uma atualização de hardware gratuita para o FSD sem supervisão (557 votos, 652.900 compartilhamentos)
“Qual é o custo por unidade do Optimus, e como é o perfil do primeiro cliente que pagará?” (699 votos, 643.600 compartilhamentos)
Ponto de vista da Electrek
O setor automotivo está estagnado. As entregas subiram 8,8% até o momento deste ano, atingindo 1.324.681 unidades, o que representa uma verdadeira recuperação após dois anos de declínio, mas o terceiro trimestre ficou abaixo do registrado no ano passado, e a Tesla ainda vende quase nada além do Model 3 e do Model Y.
Portanto, o desempenho do trimestre depende das margens e dos gastos. Se as margens da indústria automotiva, excluindo créditos, se mantiverem em torno de 16% e os custos operacionais pararem de crescer acima de 40% ao ano, o fracasso no segundo trimestre foi um caso isolado. Caso contrário, a Tesla está gastando mais de 25 bilhões de dólares este ano em IA, Optimus, Cybercab e chips, enquanto seu negócio principal mal consegue se equilibrar em nível operacional. Isso significa que uma empresa automobilística está financiando um investimento extremamente caro com um pool de lucros cada vez menor.
E a maioria dos acionistas não se importa. Veja as perguntas: Cybercab, FSD, Optimus, HW3. A principal pergunta sobre a linha de produtos para consumidores da Tesla foi um pedido por uma van.
Eles estão completamente iludidos, esperando que novos produtos questionáveis gerem dinheiro enquanto veem seus principais produtos deixarem de crescer, algo que poderia ter sido completamente evitado se Musk não tivesse apostado toda a empresa na autonomia cedo demais.