
Relatório financeiro da Tesla no 3º trimestre: livros de pedidos cheios, mas números em declínio
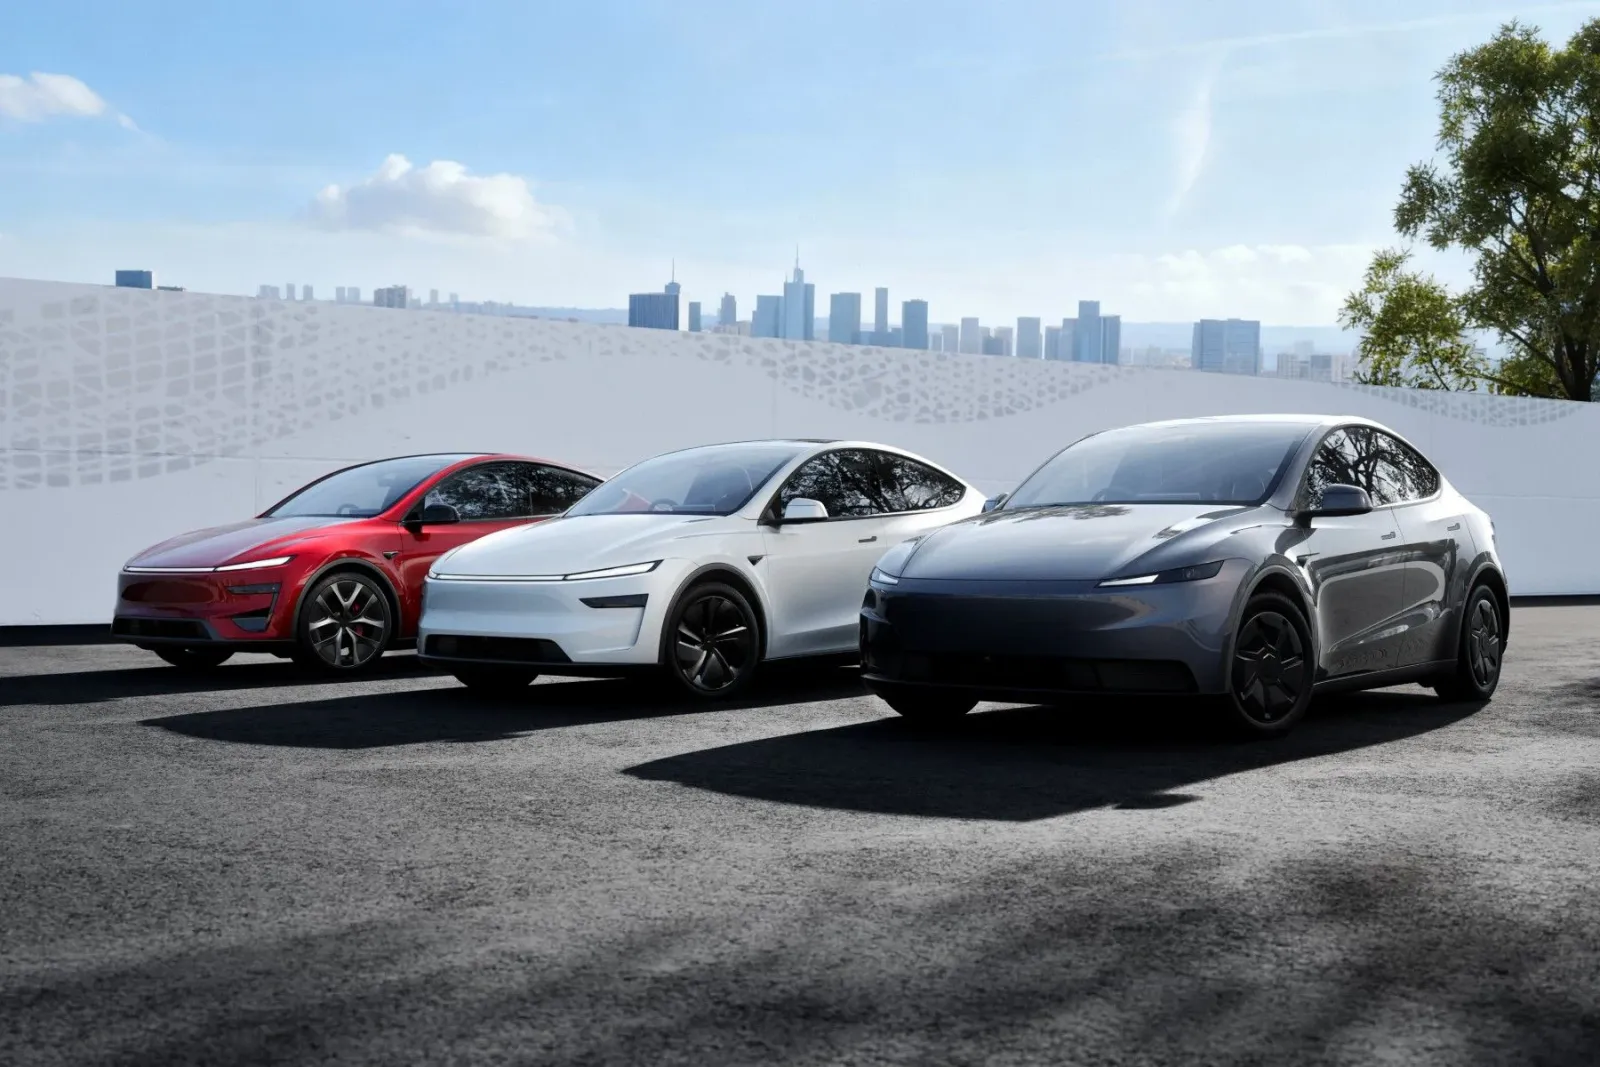
A receita da Tesla está estagnada, e o terceiro trimestre trouxe uma significativa queda no lucro da fabricante de carros elétricos dos EUA. No entanto, os negócios relacionados a automóveis da empresa norte-americana não estão indo mal. Os livros de pedidos estão cheios. As razões estão em outro lugar.
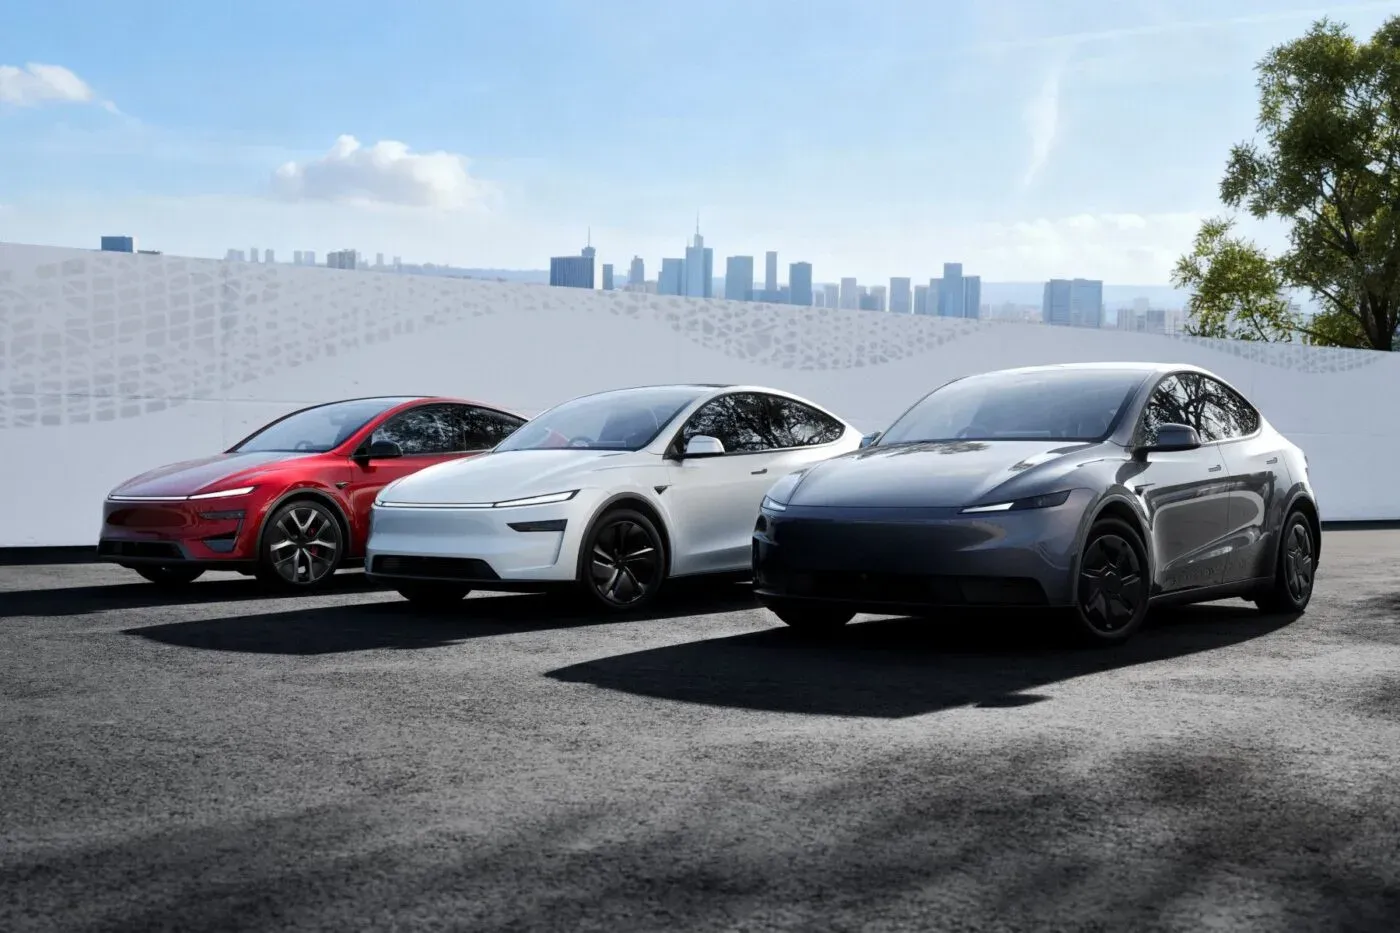
Imagem: Tesla
No momento, a Tesla não consegue gerar crescimento com seus negócios de automóveis. A receita da divisão de carros caiu 3% entre julho e setembro em comparação com o mesmo período do ano anterior, chegando a 20,56 bilhões de dólares. Somente por meio de outras áreas de negócio a Tesla conseguiu igualar sua receita total (28 bilhões de dólares) à do ano anterior. O resultado: zero por cento de crescimento, mas também sem queda.
Tesla já alcançou aproximadamente a marca de 28 bilhões de dólares em faturamento no segundo trimestre deste ano. No entanto, é notável que, nos trimestres Q3/2025 e Q2/2026, mesmo com faturamentos semelhantes, a empresa sempre reportou um lucro de bilhões de dólares. Isso não acontece mais: o lucro segundo os padrões GAAP caiu para 787 milhões de dólares no trimestre encerrado, o que representa uma redução significativa de 43% em relação ao mesmo período do ano anterior.
O trimestre de comparação foi marcado por compras antecipadas
Importante ressaltar: o terceiro trimestre de 2025 deve ser considerado com cautela como base de comparação, pois naquela época, diante do fim dos incentivos nos EUA, houve muitas compras adiantadas e, consequentemente, um aumento artificial nas vendas de veículos. Além disso, as receitas provenientes dos certificados de CO2 (“regulatory credits”) – que por muito tempo representaram uma fonte lucrativa para a Tesla às custas de outros fabricantes de automóveis – também diminuirão. Elas cairão de 417 milhões no terceiro trimestre de 2025 para 113 milhões de dólares atualmente. Isso já explica grande parte da queda nos lucros.
Uma indicação de onde há problemas é a análise da margem: com uma margem operacional de 2,6%, a Tesla registra uma queda significativa. Apenas no Q2/2026 a situação piorou ainda mais, atingindo 1,4%. Isso significa que toda a empresa opera com menos eficiência. A própria Tesla cita, entre vários fatores, a queda no preço médio de venda de seus veículos como um dos motivos. É evidente que a fabricante americana de carros elétricos está atualmente muito longe dos excedentes trimestrais acima de 2 ou 3 bilhões de dólares – como ocorreu nas fases de sucesso dos trimestres de 2021 e 2022 – ou de margens na casa dos dois dígitos.
A Gigafactory de Berlim alcançou produção recorde
A própria Tesla quase não aborda esse assunto em suas explicações, preferindo destacar o que está indo bem: “Temos bons resultados em vários mercados – incluindo Canadá, Austrália,”
Japão e Taiwan – Foram registradas entregas recorde em comparação com o trimestre anterior. Diante da forte demanda que observamos em diversos mercados, estamos nos concentrando no aumento da produção em nossas fábricas e alcançamos uma produção recorde na Gigafactory de Berlim.” E ainda: “Iniciamos a produção em série do Tesla Semi, nosso caminhão pesado da classe 8.”
No que diz respeito à produção e às entregas, a Tesla também voltou aos trilhos: após um ano irregular em 2025, os três primeiros trimestres de 2026 indicam uma estabilidade recuperada – evidenciada por 464.000 veículos produzidos e quase 486.000 entregues no terceiro trimestre. O fato de as entregas superarem a produção em mais de 22.000 veículos indica que foi possível reduzir os estoques.
Muita atividade nas linhas de produção
Ao analisar os veículos entregues ao longo do ano, observa-se também uma tendência de crescimento: 486.000 veículos representam um aumento de apenas 1,2% em relação ao segundo trimestre de 2026, mas esse valor já foi cerca de 25% superior ao do primeiro trimestre, que costuma ser mais fraco devido às condições sazonais. No ano passado, a Tesla já chegou perto da marca de 500.000 unidades no terceiro trimestre, graças às compras antecipadas mencionadas. No entanto, a fabricante de carros elétricos dos EUA não consegue alcançar esse resultado.
No relatório financeiro mais recente, a Tesla trata de seu negócio principal de maneira bastante sucinta e rápida. Apenas em uma frase secundária, a empresa menciona que o trimestre “foi encerrado com o maior estoque de pedidos para veículos leves em quatro anos”, sem entrar em detalhes. A Tesla também já faz tempo que não indica metas para produção ou vendas.
De qualquer forma, as áreas de negócios futuras que exigem grandes investimentos ocupam cada vez mais espaço no relatório. A empresa destaca que “conseguiu manter sua forte dinâmica em muitos projetos nas áreas de Super Intelligence (SI), robótica e energias renováveis, que serão cruciais para construir um futuro repleto de ‘Amazing Abundance’”. É algo novo o fato de a Tesla agora se referir a Super Intelligence (SI) e não mais a AI (“Artificial Intelligence”, ou seja, inteligência artificial).
Gastos com investimentos menores para o ano em curso
Em outras seções do relatório, a Tesla informa sobre os avanços em seu sistema de assistência FSD (Supervised) e na construção de sua frota de robô-táxis nos EUA. É mencionado brevemente também o recente aparecimento do protótipo voador do Roadster. O CEO da Tesla, Elon Musk, afirmou ainda na conferência telefônica sobre os resultados financeiros que a empresa poderá começar a entregar seu robô humanóide “Optimus” a empresas externas até o final de 2027.
Um ponto importante são os planos de investimento. Nesse aspecto, a Tesla reduz o ritmo: os gastos com investimentos (denominados contabilmente como Capex) deverão chegar a cerca de 20 bilhões de dólares neste ano.