
SNE Research: As fabricantes chinesas OEM dominam cada vez mais o mercado mundial de baterias para carros elétricos
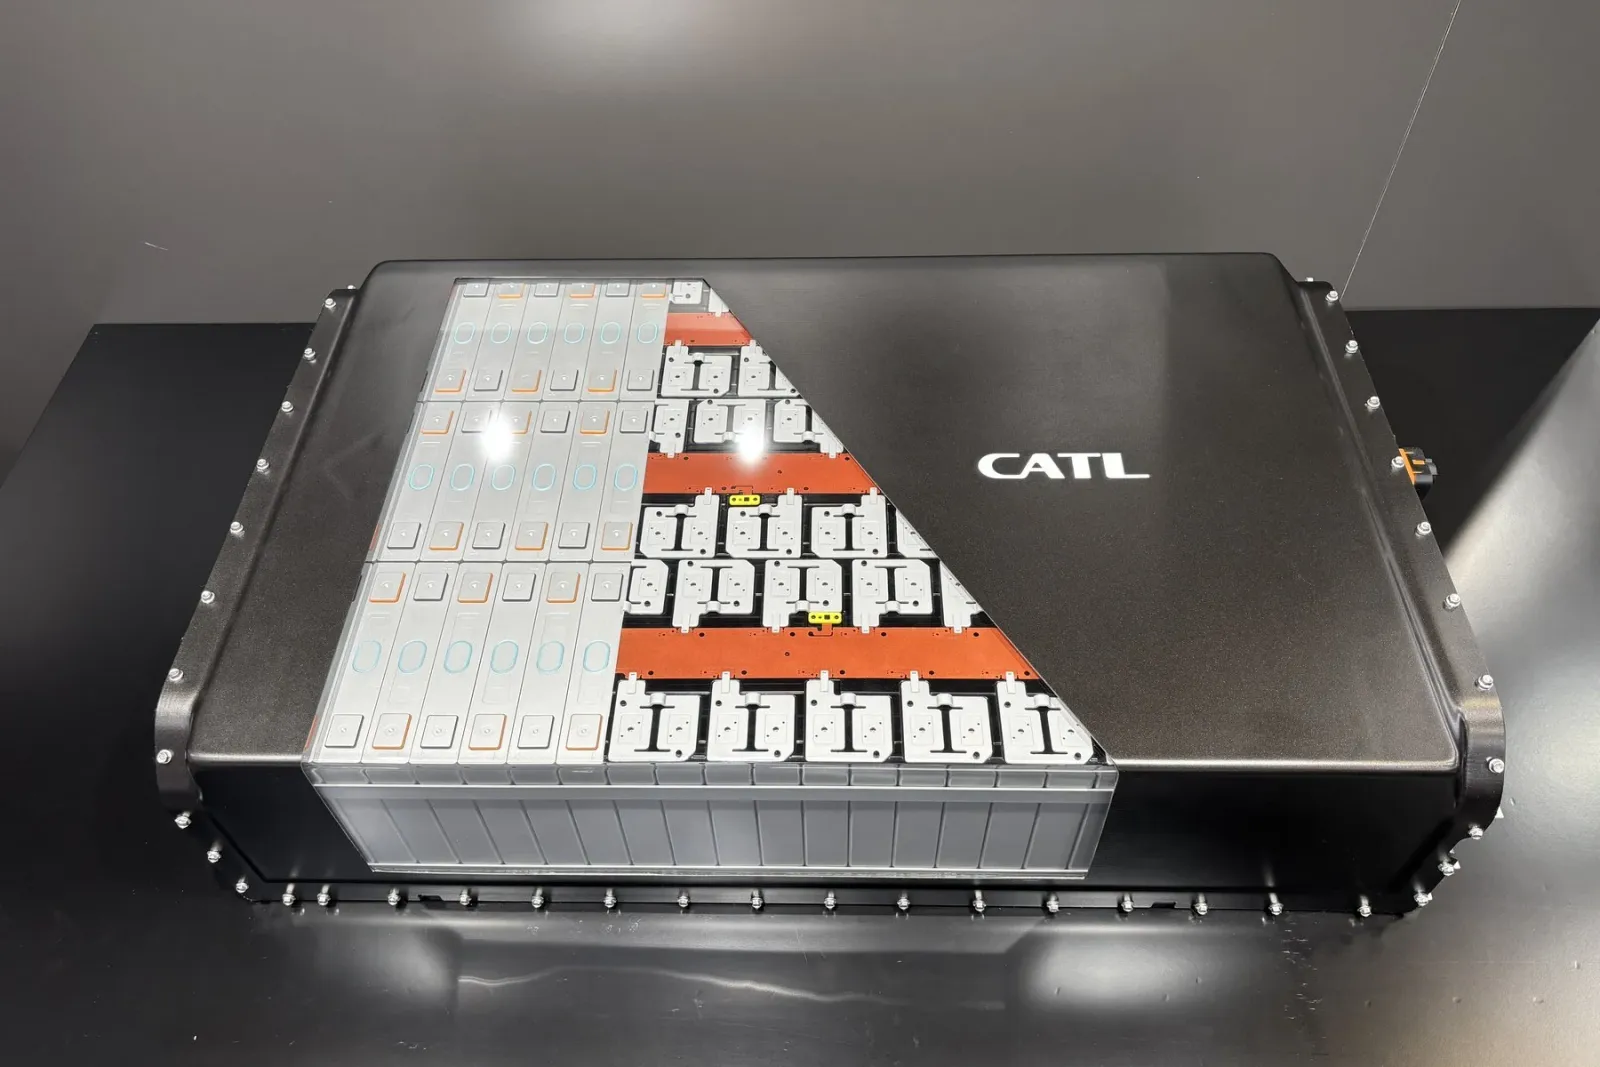
Nos primeiros nove meses do ano, os fabricantes chineses garantiram mais da metade do mercado de baterias para veículos elétricos e híbridos fora da China. Os fornecedores coreanos e japoneses estão perdendo terreno em todos os aspectos. Isso consta em uma nova análise da SNE Research.
Imagem: Cora Werwitzke
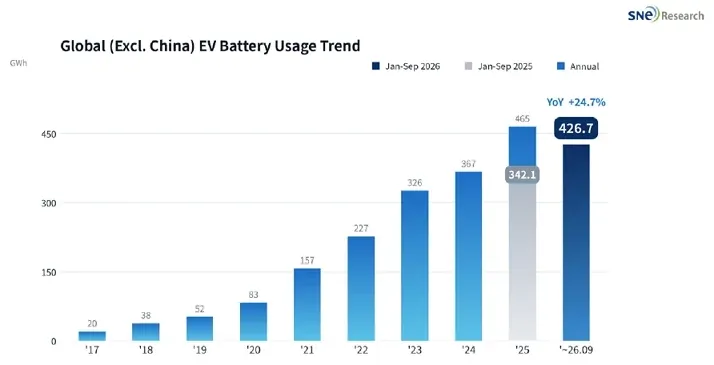
A empresa coreana de pesquisa de mercado SNE Research analisou as dinâmicas e a distribuição de participação no mercado de baterias para carros elétricos fora da China. A principal conclusão é que a capacidade total dessas baterias aumentou de janeiro a setembro para 426,7 GWh. Assim, o mercado cresceu 24,7% em comparação com o mesmo período do ano anterior. Os principais beneficiários são, sem dúvida, os fabricantes chineses de baterias.
“CATL, BYD, Gotion High-Tech, Svolt, CALB e Eve Energy juntas detêm 56,4% desse mercado externo, o que representa um aumento de mais de 13,3 pontos percentuais em relação ao período do ano anterior”, afirma a SNE Research. Apenas CATL e BYD somam 44,5% do mercado. No mesmo período de 2025, esse valor era de 36,7%.
A SNE Research analisou especificamente as vendas de baterias para veículos elétricos, híbridos plug-in e outros híbridos. Regionalmente, a demanda se desenvolveu de maneira diferente. Os analistas coreanos constatam que a demanda na Europa e na Ásia conseguiu compensar a fraqueza contínua na América do Norte. É interessante notar que a própria China também parece estar em declínio. Enquanto a SNE Research atribui um crescimento de 24,7% ao mercado mundial, o aumento, incluindo a China, fica em apenas 19,7%. Portanto, a República Popular Chinesa desacelera a dinâmica geral.
Quanto aos próprios fabricantes, os seguintes valores foram registrados: as três empresas coreanas LG Energy Solution, SK On e Samsung SDI contribuíram, de janeiro a setembro, com 113,0 GWh em todo o mundo (excluindo a China) – uma queda de 13,5% em comparação com o mesmo período do ano anterior. Sua participação de mercado conjunta diminuiu significativamente em 11,7 pontos percentuais, passando de 38,2% para 26,5%. De acordo com a SNE Research, foi principalmente o mercado norte-americano que sofreu retração, onde a capacidade instalada de baterias do trio caiu de 56,1 para 28,1 GWh, quase se reduzindo pela metade. Na Europa, houve ligeiro aumento (de 58,7 para 63,0 GWh), assim como na Ásia (de 13,1 para 17,5 GWh).
Mas, passo a passo. Após os primeiros nove meses, o ranking continua sendo liderado pela CATL. A empresa alcançou um volume de 143,7 GWh fora da China, o que corresponde exatamente a um terço do mercado. Em comparação com o ano anterior, a CATL teve um aumento de 47%. Sua participação de mercado cresceu 5,1 pontos percentuais, atingindo 33,7%. Para a Europa, as estatísticas da SNE-Research mostram um aumento de 35%, de 71,5 para 96,8 GWh, enquanto na Ásia o volume dobrou, chegando a 27,1 GWh.
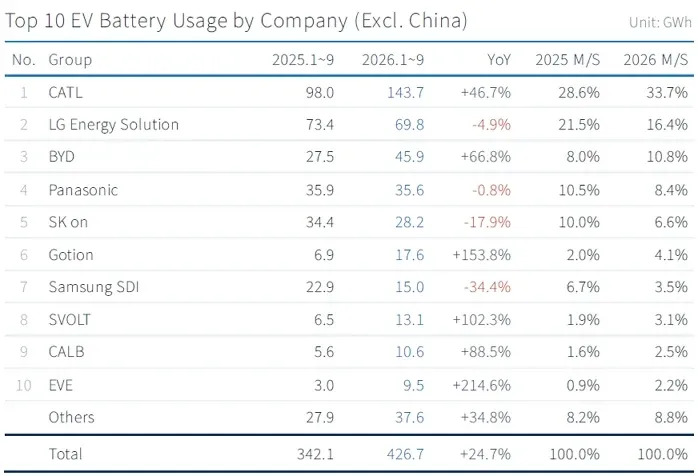
De acordo com os analistas, a LG Energy Solution ocupa o segundo lugar com 69,8 GWh (-4,9% em relação ao ano anterior). Os negócios na Europa e na Ásia tiveram desempenho positivo: na Europa, houve um aumento de 13%, atingindo 38,6 GWh, enquanto na Ásia o crescimento foi de 49%, chegando a 11,1 GWh. No entanto, isso não foi suficiente para compensar a forte queda na América do Norte (-45% em relação ao ano anterior, de 29,9 para 16,5 GWh). Diante do aumento do mercado total, a participação de mercado da LGES diminuiu significativamente, em 5,1 pontos percentuais, passando de 21,5% para 16,4%.
Em terceiro lugar está a BYD, com 45,9 GWh (+67% em relação ao ano anterior). A participação de mercado da empresa aumentou de 8,0% para 10,8%. Segundo a SNE Research, o crescimento foi distribuído entre a Europa (17,4 GWh, +67% em relação ao ano anterior), a Ásia (14,8 GWh, +41% em relação ao ano anterior) e a América do Sul (7,1 GWh, +136% em relação ao ano anterior).
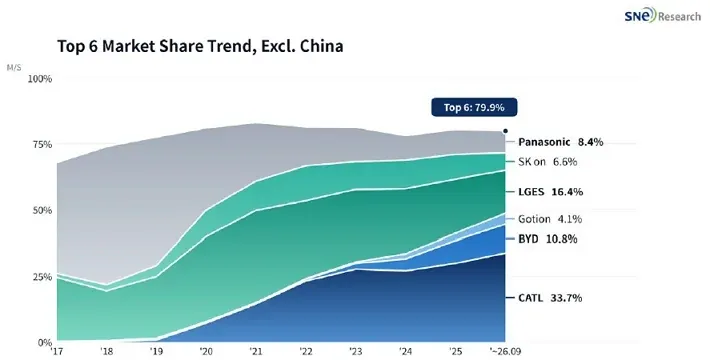
Após os primeiros nove meses do ano, a Panasonic ocupa o quarto lugar no ranking com 35,6 GWh, uma queda de 0,8% em relação ao ano anterior. “Embora os volumes entregues para a Tesla na América do Norte tenham contribuído para os resultados, o crescimento ficou significativamente atrás da evolução do mercado fora da China”, comentam os autores. A participação de mercado da Panasonic diminuiu 2,1 pontos percentuais, chegando a 8,4%. Ao olhar para um período mais longo, o exemplo da Panasonic mostra claramente quão muito o mercado mudou nos últimos anos:
Enquanto isso, o fornecedor SK Onauf, que ocupa o quinto lugar, registrou quedas significativas, com seu volume caindo para 28,2 GWh (-18% em relação ao ano anterior). Sua participação de mercado diminuiu correspondentemente de 10,0% para 6,6%. “A empresa fornece baterias, entre outros, para a Hyundai Motor Group, Ford, Volkswagen e Mercedes-Benz. Mesmo assim, o uso dessas baterias na América do Norte caiu 46,7% e na Europa, 2,2%”, afirma o estudo.
Enquanto isso, a Gotion, parceira da VW, aumentou seu volume para 17,6 GWh, um crescimento de 153,8%, ultrapassando assim o fabricante Samsung SDI, que caiu para o sétimo lugar. A Samsung SDI registrou apenas 15,0 GWh (-34,4% em relação ao ano anterior), a maior queda entre as 10 principais empresas. Sua participação de mercado diminuiu de 6,7% para 3,5%. Enquanto as vendas na Europa permaneceram no mesmo nível do ano anterior, com 9,4 GWh, a Samsung SDI sofreu um fracasso na América do Norte, com queda de 66% (de 12,0 GWh para 4,1 GWh).
Três fornecedores chineses de segunda linha completam a lista dos 10 melhores – são eles SVOLT, CALB e EVE Energy. A SVOLT teve um crescimento de 102%, atingindo 13,1 GWh; a CALB cresceu 88,5%, chegando a 10,6 GWh; já a EVE Energy registrou um aumento enorme de 215%, alcançando 9,5 GWh.
Em resumo, pode-se afirmar que os três fabricantes coreanos, juntamente com a Panasonic, tiveram que ceder participações de mercado no mercado mundial para as empresas chinesas exclusivas, enquanto as seis empresas chinesas mencionadas expandiram consistentemente e rapidamente seu volume na Europa. Um fator importante nisso é a química das células: “O aumento da participação da tecnologia LFP no mercado fora da China, de 15,8% para 27,7%, um avanço de 11,9 pontos percentuais, reflete a mesma tendência”, destacam os analistas. Afinal, são principalmente os fabricantes chineses que lideram no desenvolvimento da tecnologia LFP. Especialmente na Europa, a disseminação da LFP está aumentando – “principalmente em modelos de entrada, o que faz da competitividade de preço um critério decisivo na escolha dos fornecedores”, comenta a SNE Research.
Com base nos dados, os especialistas também oferecem uma perspectiva futura: segundo eles, serão principalmente as condições políticas regionais e a diversificação da demanda a determinar a competitividade dos fornecedores. Por isso, alguns fabricantes estão passando cada vez mais a utilizar baterias para armazenamento estacionário, a fim de alcançar uma maior diversificação – especialmente na América do Norte. No que diz respeito à Europa, os analistas consideram fatores decisivos o pacote automotivo e a atração que ele gera para veículos a combustão, bem como possíveis regras de “Made-in-Europe”.