
Aproveitando a IAA para construir a cadeia de valor de baterias da Europa
Apoie o trabalho da CleanTechnica por meio de uma assinatura Substack, no Patreon ou na Stripe. Ajude-nos a produzir todo o conteúdo de alta qualidade e original que publicamos semana após semana, apesar dos desafios impostos pela inteligência artificial voltada para a extração de conteúdo, das redes sociais antissociais, da inflação e de outros obstáculos.
Por que os incentivos para baterias na Lei de Aceleração Industrial (IAA) são essenciais e viáveis.
A cadeia de valor de baterias da Europa enfrentou vários contratempos nos últimos anos. No entanto, ela não parte do zero. A Lei de Aceleração Industrial (IAA) precisa fornecer o impulso necessário para concretizar e expandir projetos. A T&E mostra como os incentivos previstos na IAA são tanto necessários quanto viáveis.
A T&E analisou a viabilidade das metas estabelecidas pela IAA, além de examinar mais a fundo o estudo da Mobility Globa (encomendado pela ACEA), que aponta para uma “lacuna de baterias” de 150 GWh até 2028.
Um quarto da capacidade de células de bateria anunciada pela UE desde 2022 foi cancelado ou adiado. A situação na Alemanha é particularmente preocupante, já que seu plano de projetos para 2035 foi reduzido pela metade.
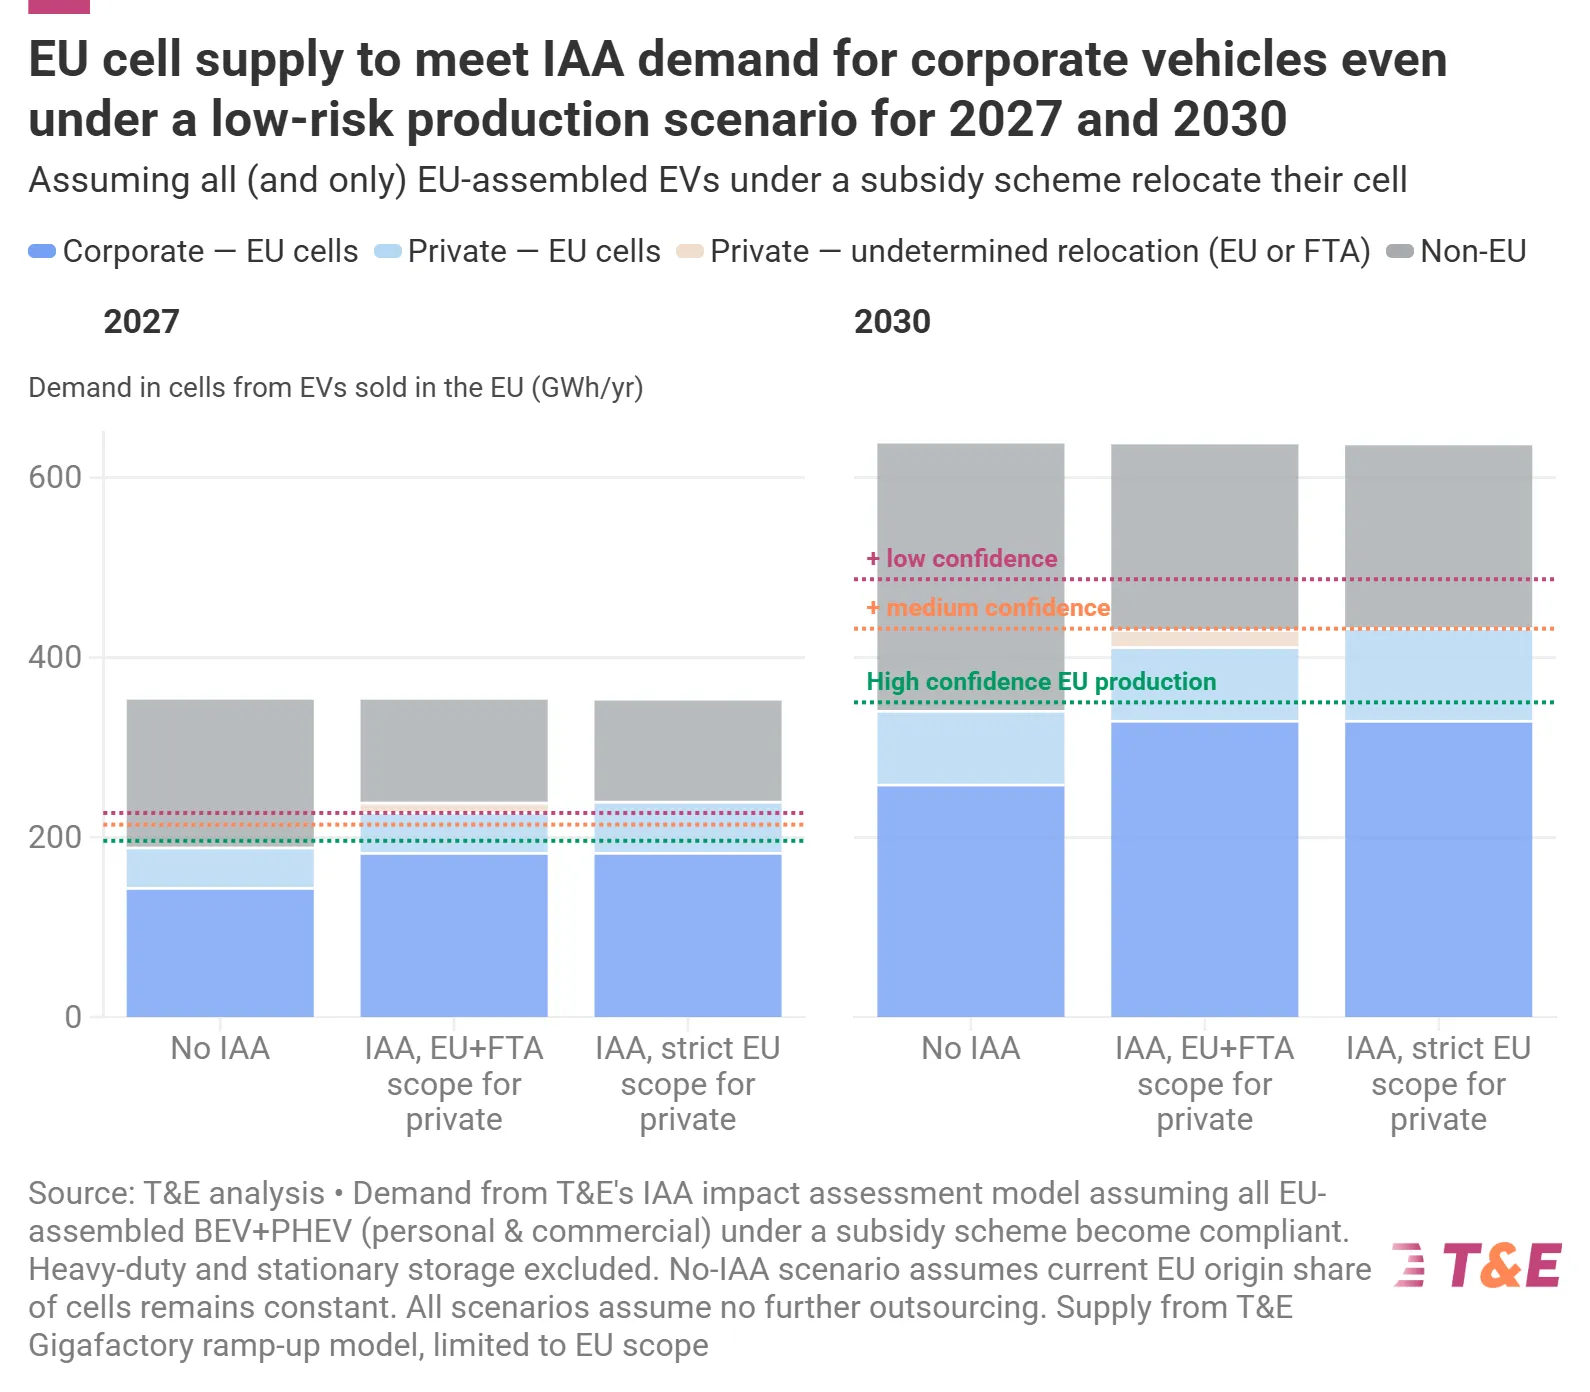
A produção de células na UE poderá atender à demanda por veículos corporativos até 2027. Já em 2030, apenas a produção de células na UE poderá abastecer veículos elegíveis para programas de apoio (corporativos e particulares).
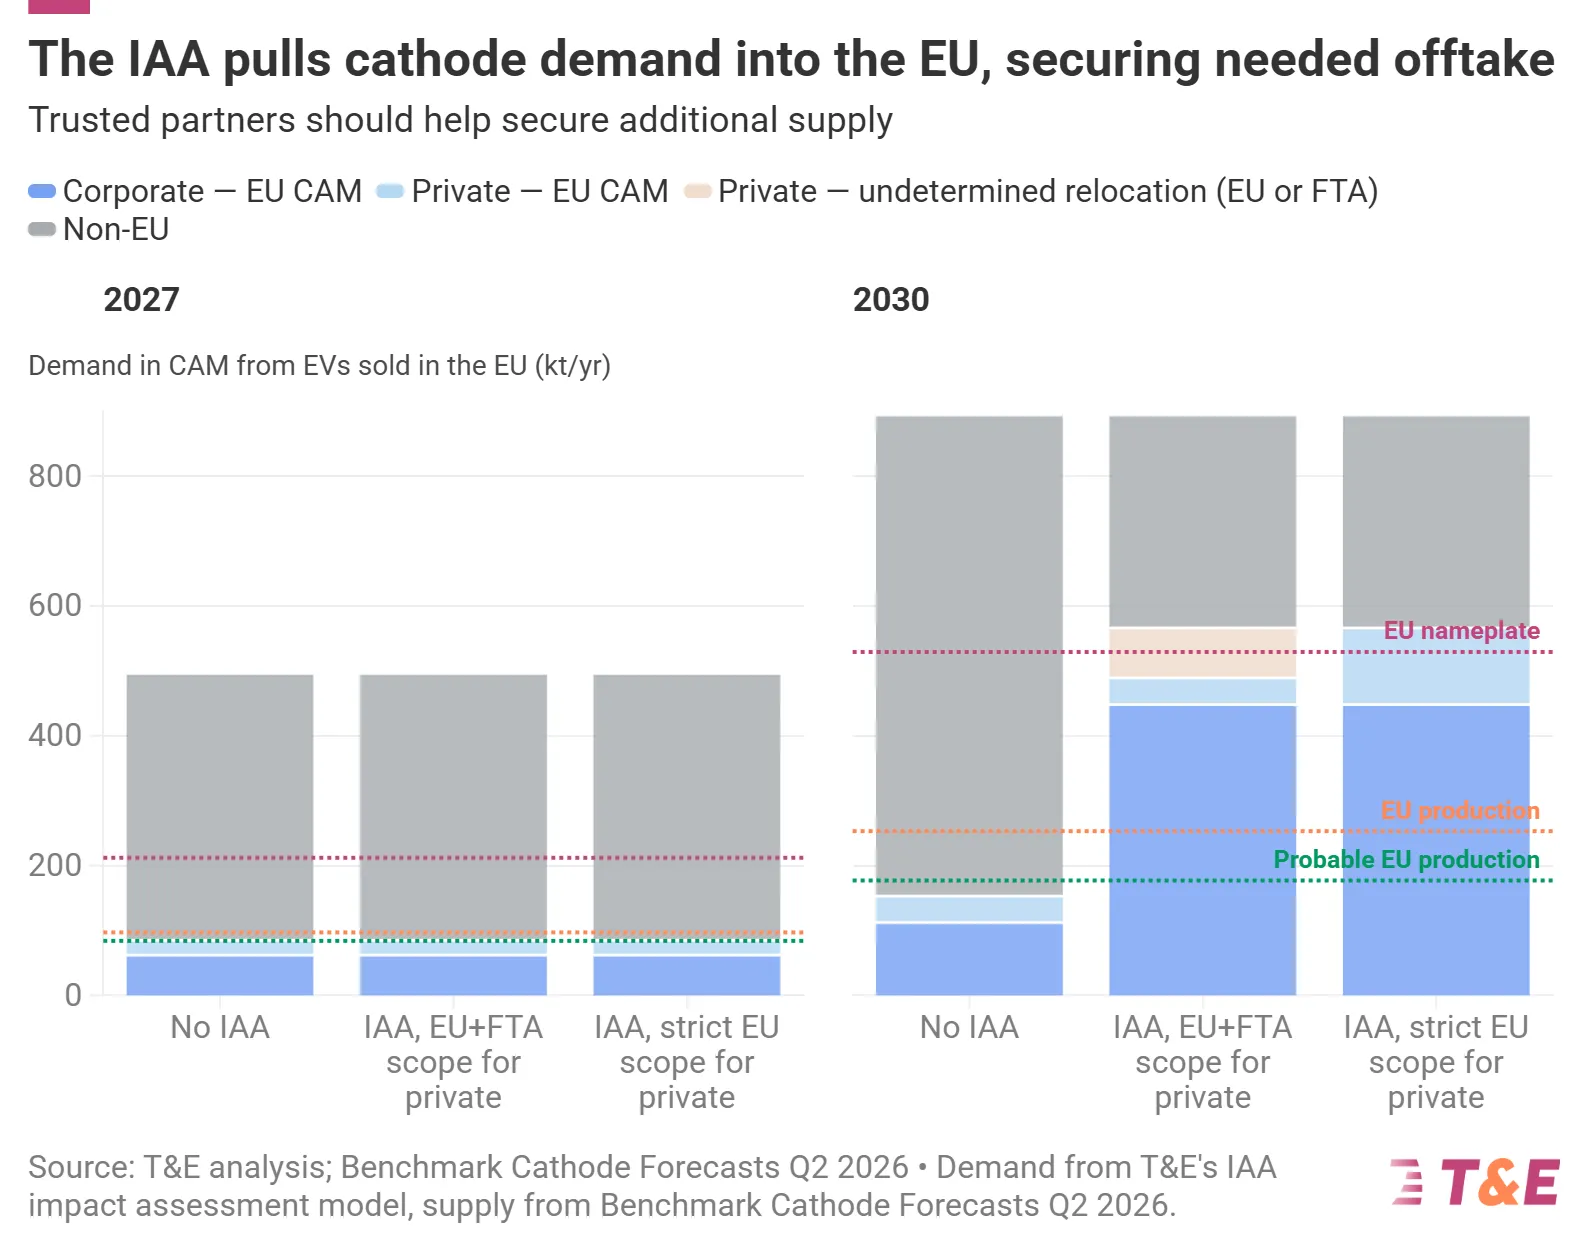
A demanda por cátodos poderá ser atendida, pelo menos para veículos corporativos, com base na capacidade anunciada até 2030. A IAA criará uma demanda estável e impulsionará a concretização dos projetos.
A T&E analisou as afirmações da ACEA e identificou falhas metodológicas fundamentais nos argumentos do setor — o que levou a uma conclusão excessivamente pessimista sobre a capacidade de células de bateria na Europa e aos aumentos de custo associados à transferência da cadeia de valor das baterias para o continente.
A T&E constatou que um quarto da capacidade anunciada desde 2022 foi cancelada ou posta em suspenso. A Alemanha é particularmente afetada, pois seu pipeline de projetos até 2035 foi reduzido pela metade. Atualmente, entidades não europeias, predominantemente fabricantes sul-coreanos, respondem por mais de 72% da produção ativa de células de bateria em todo o continente.
No entanto, a Europa não parte do zero. Mais da metade das células usadas em veículos elétricos vendidos no mercado da UE atualmente já são “Feitas na UE”. A cadeia de valor de baterias da Europa está se especializando tanto nas químicas NMC quanto em LFP. Embora esteja um pouco atrás em termos de baterias LFP, o potencial na Europa é considerável: a região deve produzir mais de 100 GWh de baterias LFP até 2030 e pode chegar a 140 GWh caso todos os projetos em andamento sejam realizados.
Até 2027, apenas a UE terá células suficientes para abastecer veículos elétricos corporativos (com base na produção real esperada, e não na capacidade indicada na placa). Uma parte significativa da demanda proveniente de veículos privados subsidiados também poderá ser atendida por meio da produção local de células. Em 2030, tanto a demanda por veículos corporativos quanto a de veículos privados poderá ser satisfeita com a produção existente de células.
Sobre a produção de Material Ativo do Cátodo (CAM), a T&E constata que, sem medidas adicionais, a China ainda poderá manter mais de 80% da produção mundial em 2035, com apenas 3% da produção global de cátodos localizada na Europa. Apesar da China dominar o fornecimento mundial, vários polos de produção de cátodos — para LFP e NMC — estão surgindo na Europa. A análise da T&E mostra que a demanda por cátodos pode ser atendida, pelo menos para veículos corporativos com capacidade já anunciada. No entanto, para garantir o fornecimento de CAM para veículos privados subsidiados, parceiros confiáveis como Canadá e Coreia do Sul deveriam ser incluídos no escopo. Adiar os requisitos relacionados ao CAM é altamente contraproducente, pois colocaria em risco a expansão dos projetos locais de CAM.
A análise da T&E revela uma ligação ainda mais fraca na cadeia de suprimentos de baterias da Europa: o precursor CAM (pCAM). Apesar de sua importância estratégica e do papel que desempenha ao fornecer matéria-prima para refinadores e recicladores da UE, limites mínimos para o pCAM ainda não fazem parte do IAA. De todos os anúncios de capacidade de pCAM até 2030 (552,6 GWh), apenas 217,9 GWh ainda estão no caminho certo.
A T&E também analisou as afirmações do setor
As flexibilidades propostas pelos fabricantes de automóveis — as chamadas propostas de reforço da frota — prejudicariam significativamente a eficácia do IAA, já que atingir requisitos atenuados do IAA com um reforço de 70% na frota é atualmente possível com mudanças estratégicas mínimas. Adiar as exigências relativas às células e ao CAM eliminaria os fatores de incentivo essenciais necessários para projetos nessa área.
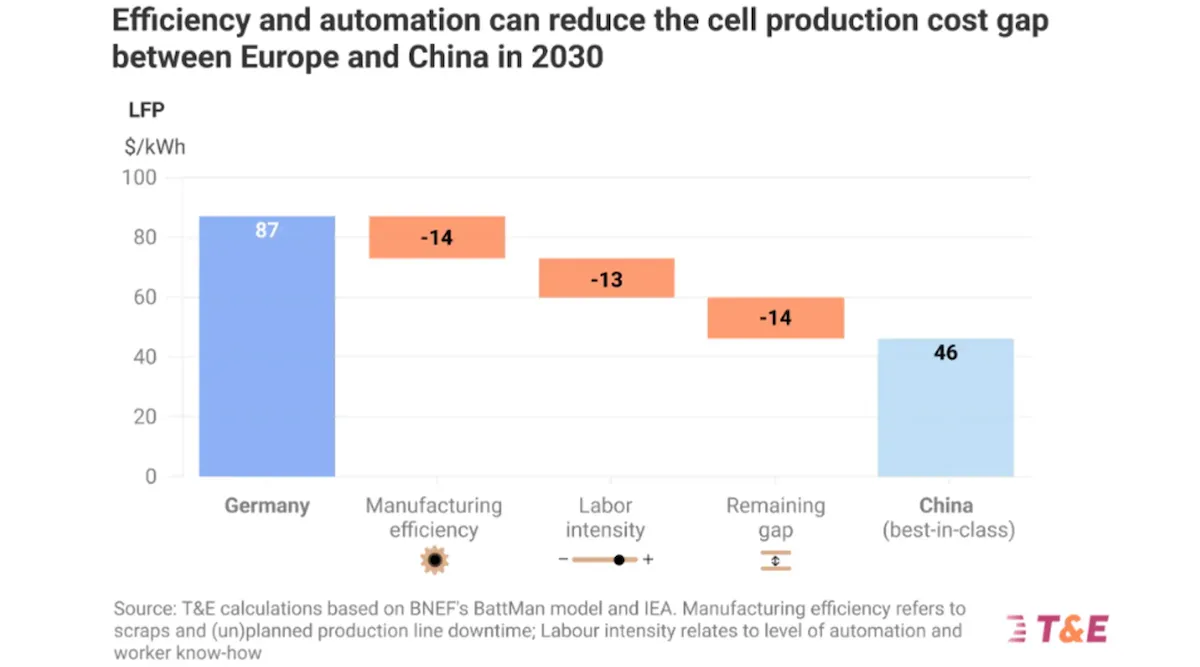
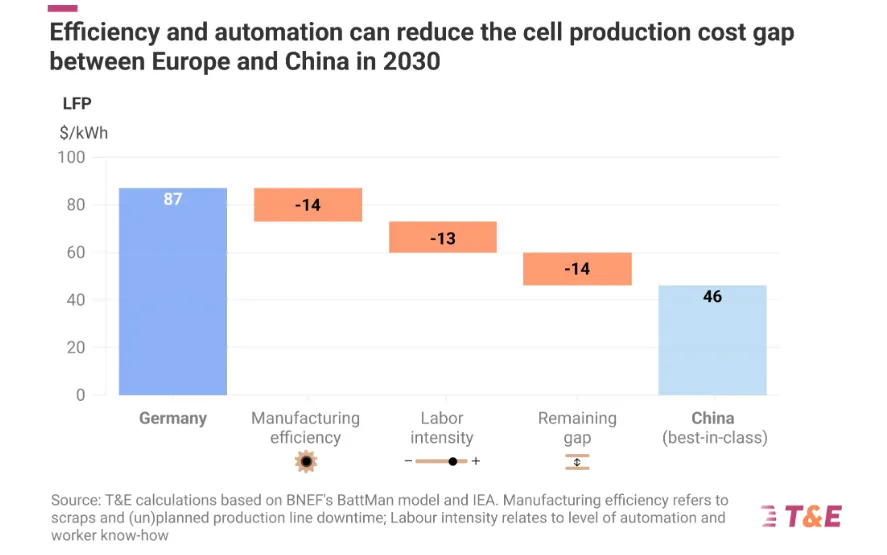
A projeção de 150 GWh de “falta/deficiência de baterias” da ACEA para 2028 está inflada e se baseia em suposições contábeis restritivas. Esse déficit na verdade não representa uma deficiência real de capacidade, mas sim uma escolha de alocação comercial por parte dos fabricantes. Ao subtrair as células de bateria exportadas em carros montados na UE e excluir aquelas que não estão atualmente alinhadas com as instalações de montagem locais, o estudo da Mobility Global subestima a real capacidade de produção da UE. Além disso, a demanda por veículos enquadrados na IAA é superestimada. Da mesma forma, os aumentos de custo associados às baterias produzidas na UE, conforme modelado pelos fabricantes de automóveis, são exagerados. Os aumentos de custo permanecerão limitados, já que as diferenças de preço não são estáticas e diminuirão com o tempo, à medida que a produção europeia de baterias cresce. A T&E estima que a diferença de custo entre as células da UE e as chinesas cairá 70% até 2030, adicionando apenas €500 ao custo de um carro elétrico médio.
>
A criação de demanda local é fundamental, já que empresas de tecnologia limpa como fabricantes de baterias e outros produtores de componentes estão passando pelo chamado vale da morte — a fase que vai da planta piloto à produção em massa —, na qual as taxas de desperdício são altas devido à otimização dos processos industriais. A IAA pode ajudar essas empresas a sobreviver e superar a dependência excessiva da China, criando demanda adicional para os players nacionais.
Recomendações principais
Mantenha em vigor o requisito relativo às células para 2027-8. O Artigo 13 (alcance rigoroso da UE para carros corporativos) deve ser mantido em sua forma atual, pois garantirá que a grande maioria do mercado (60% dos veículos elétricos) seja produzida na UE. Alternativamente, pode-se adotar uma abordagem com parceiros confiáveis, seguindo critérios rigorosos de adesão voluntária, para carros particulares e corporativos.
Mantenha os requisitos CAM para 2030 e inclua parceiros confiáveis no escopo. Os projetos CAM da UE não sobreviverão sem sinais adicionais de demanda.
Adicione um limite mínimo para componentes intermediários: 20% para pCAM e 10% para Material Ativo do Ânodo (AAM) até 2032, a ser cumprido com parceiros confiáveis. É urgente desenvolver capacidade nacional em componentes intermediários para diversificar a produção em relação à China, sob uma perspectiva de resiliência e estratégica. Isso também deve incluir um limite mínimo de 20% para lítio, níquel, cobalto e grafite.
Adote critérios rigorosos para definir o que constitui um parceiro confiável, a fim de reduzir os riscos de contornamento das regras. Uma condição deve ser a exclusão de projetos em países terceiros operados por um país que detém mais de 40% da capacidade global de fabricação.
Torne obrigatória a utilização de baterias produzidas na UE em veículos elétricos de pequeno porte a partir de 2029/2030, já que a capacidade europeia de baterias LFP será totalmente suficiente para atender a esse segmento.
Rejeite a proposta da OEM de flexibilizar os requisitos de conformidade em 70% da frota, pois isso elimina os fatores essenciais necessários para reduzir os riscos associados às células de bateria e aos projetos CAM. Para ser eficaz, a IAA precisa viabilizar as Decisões Finais de Investimento.
Artigo da T&E. Por Franziska Grüning, responsável por Matérias-Primas. Bruxelas (UE)
Leia o resumo. Leia a reação da T&E sobre o estudo da ACEA.
