
Lições da transição da Índia para veículos elétricos
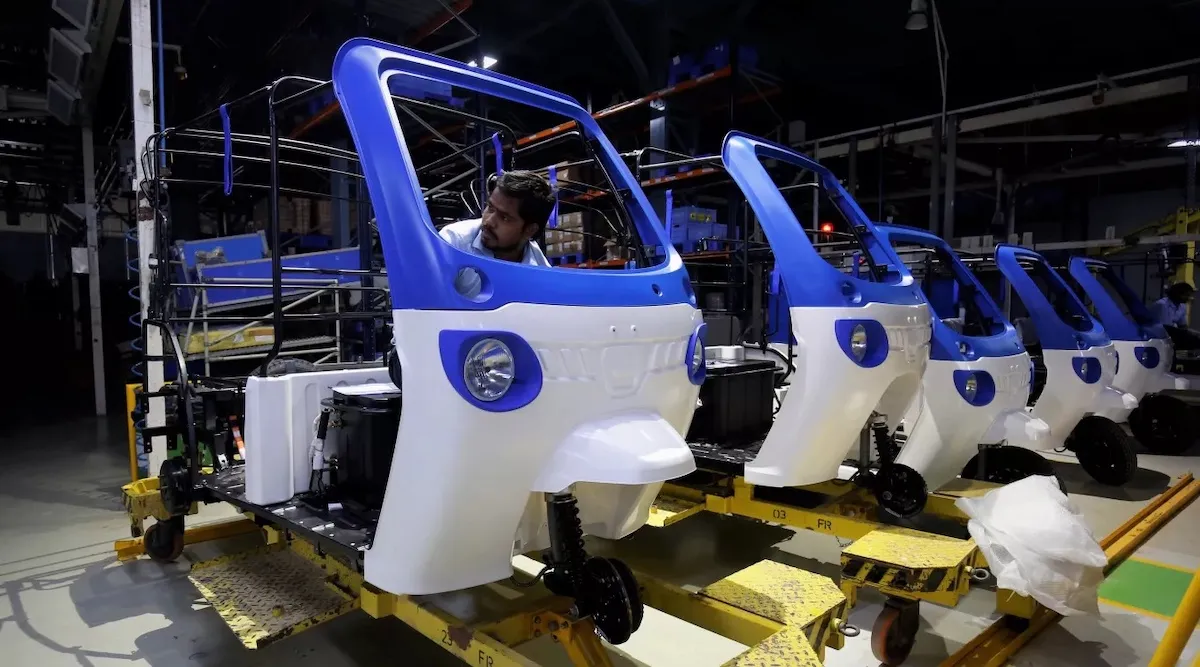
Uma fábrica de veículos elétricos em Bengaluru, Índia. Crédito: Abhishek Chinnappa/Climate Visuals Countdown, CC BY-NC-ND 4.0
Apoie o trabalho da CleanTechnica por meio de assinatura no Substack, no Patreon ou na Stripe. Ajude-nos a produzir todo o conteúdo de alta qualidade e original que publicamos semana após semana, apesar dos desafios impostos pela inteligência artificial voltada para a extração de conteúdo, das redes sociais antissociais, da inflação e de outros obstáculos.
O que as estratégias estaduais de veículos elétricos da Índia podem ensinar aos formuladores de políticas em todo o mundo.
Escrito por Swapnil Fulari, especialista em transporte sustentável da NRDC Índia; Amitosh Gautam, representante estadual (Gujarat e Maharashtra) da NRDC Índia; e Harshit Gupta, representante estadual (Uttar Pradesh). Artigo da NRDC.
O mercado de veículos elétricos (VE) da Índia ganhou um impulso significativo. De acordo com os dados de registro de veículos do governo indiano, as vendas acumuladas de VE já atingiram 10,21 milhões, entre mais de 449 milhões de veículos nas estradas indianas. A participação dos VE nas vendas de novos veículos subiu para 8,25% no ano fiscal que terminou em março de 2026, acima dos 7,48% do ano anterior. Esse crescimento reflete um apoio político deliberado: programas como o PM Electric Drive Revolution in Innovative Vehicle Enhancement (PM E-DRIVE), o Incentivo Ligado à Produção (PLI) para a indústria automobilística e o PLI para armazenamento de baterias Advanced Chemistry Cell (PLI-ACC) – um programa federal para desenvolver a capacidade de produção nacional de baterias ACC – reduziram os custos e diminuíram os riscos para fabricantes e compradores. Outros países que buscam sua própria transição para veículos elétricos podem se valer dos mesmos instrumentos políticos.
Enquanto a política nacional estabelece o ponto de partida, os resultados são definidos no nível estadual. O ritmo de adoção, as categorias de veículos que lideram esse processo e a forma como os benefícios são distribuídos variam, pois cada estado adota estratégias diferentes. Alguns dão prioridade à capacidade industrial, outros estimulam a demanda antes que a produção amadureça, enquanto outros focam na regulação. Nenhuma dessas abordagens é fixa ou exclusiva. Os estados podem combinar e sequenciar os fatores de produção, demanda e políticas públicas em ordens diferentes, e essas lições são aplicáveis não apenas à Índia, mas a qualquer governo nacional que busque acelerar a adoção de veículos elétricos.
A aposta na produção: Construir a oferta antes da demanda
A política industrial oferece um caminho óbvio para a transição para veículos elétricos: criar uma base industrial para atrair investimentos, fortalecer as cadeias de suprimentos e gerar empregos. Mas as fábricas resolvem apenas metade do desafio. Gerar demanda é mais difícil, pois depende da redução dos custos de compra, da disponibilidade de infraestrutura de carregamento e da confiança dos consumidores de que os veículos elétricos atendem às suas necessidades. Nada disso vem de uma fábrica. A capacidade de produção por si só não garante que os consumidores comprem os veículos.
Gujarat é um dos vários estados indianos que adotam uma estratégia voltada para o lado da oferta: uma abordagem econômica que se concentra no aumento da capacidade de produção para impulsionar o crescimento, em vez de gerenciar a demanda dos consumidores, apostando que a demanda seguirá naturalmente. Ele não está sozinho nisso: Tamil Nadu e Maharashtra também criaram polos industriais semelhantes. No entanto, a experiência de Gujarat mostra claramente os limites dessa abordagem. O estado abriga 12 fabricantes de equipamentos originais (OEMs) reconhecidos — incluindo Tata Motors, MG Motor e Maruti Suzuki — que contam com o apoio de 10 instalações aprovadas no âmbito do programa PLI-Auto, um programa federal que oferece incentivos financeiros aos fabricantes automotivos vinculados à produção. Gujarat também atraiu grandes investimentos na fabricação de baterias, incluindo uma significativa alocação por meio do PLI-ACC para a Reliance New Energy, um empreendimento de baterias da Reliance Industries. Essa força industrial ainda não...
Isso foi traduzido para níveis comparáveis de adoção local de veículos elétricos. A participação de Gujarat em veículos novos que eram elétricos foi de apenas 3,63% no ano fiscal encerrado em março de 2026 e 1,33% de forma acumulada, ambos bem abaixo das médias nacionais de 8,05% e 2,17%, respectivamente. Uma redução temporária no imposto rodoviário elevou as vendas em 75% no início de 2026, mostrando que a demanda pode responder rapidamente aos incentivos adequados. No entanto, o incentivo expirou em março sem prorrogação confirmada, e as vendas voltaram a cair.O Tamil Nadu mostra como pode ser a mesma aposta na indústria manufatureira quando combinada com esforços do lado da demanda. O estado possui 38 instalações aprovadas no âmbito do programa PLI-Auto, mais do que qualquer outro estado, exceto Maharashtra, e abriga o maior prêmio PLI-ACC do país: a alocação de 20 gigawatt-hora (GWh) para a Ola Cell Technologies; metade dos 40 GWh distribuídos nacionalmente. Diferentemente de Gujarat, o Tamil Nadu associou esse impulso manufatureiro a incentivos correspondentes do lado da demanda: sua Política de Veículos Elétricos de 2023 prevê reembolso de 100% do Imposto Estadual sobre Bens e Serviços (SGST) para os fabricantes de veículos elétricos, além dos incentivos federais, enquanto os compradores recebem isenção total do imposto rodoviário, taxas de registro e taxas de licença até o final de 2025. Como resultado, a participação do Tamil Nadu em veículos novos elétricos atingiu 8,24% no ano fiscal encerrado em março de 2026, acompanhando de perto a taxa nacional em vez de se desviar dela.
ficando muito atrás disso, como aconteceu em Gujarat. A lição não é que a política industrial fracassou em Gujarat e teve sucesso em Tamil Nadu. Ambos os estados adotaram incentivos à indústria semelhantes. O que difere é que Tamil Nadu combinou seus esforços industriais com medidas voltadas para a demanda, enquanto Gujarat ainda não o fez.A história de Gujarat não é um conto de advertência, mas sim uma história inacabada. A indústria manufatureira desenvolveu capacidade industrial, atraiu investimentos e fortaleceu a posição do estado no ecossistema de veículos elétricos da Índia. Mas a oferta por si só não cria mercado. É preciso cultivar deliberadamente uma demanda sustentada, lacuna que Gujarat parece estar preenchendo por meio de sua futura Política de Mobilidade Verde 2026, uma política sucessora mais ambiciosa que visa que 30% dos novos registros de veículos sejam elétricos ou movidos por outros combustíveis verdes até 2031.
Demanda em primeiro lugar: Como a demanda dos compradores pode impulsionar a oferta
O pensamento industrial convencional presume que os governos precisam criar capacidade de produção antes que os consumidores comprem. Vários estados indianos demonstram que a fabricação de veículos elétricos não precisa preceder a demanda: uma forte demanda interna pode atrair investimentos por si só, simplesmente ao provar aos investidores que o mercado é real.
O estado de Uttar Pradesh é o exemplo mais claro dessa realidade, construído quase inteiramente com base na eletrificação da mobilidade comercial — veículos usados para transportar pessoas ou mercadorias por uma taxa, como táxis, triciclos e furgões de entrega — e não em carros particulares. O estado tornou-se o maior mercado de veículos elétricos da Índia, com 1,72 milhão de veículos elétricos registrados, o que representa quase 18% da frota total de veículos elétricos do país. Esse crescimento foi impulsionado, em grande parte, pela rápida eletrificação dos triciclos comerciais utilizados no transporte de passageiros e mercadorias na última milha: Uttar Pradesh respondeu por mais de 40% das vendas de triciclos elétricos na Índia, contando com mais de 2.300 estações de carregamento públicas. A demanda surgiu primeiro, e a produção veio em seguida: a Ashok Leyland abriu uma fábrica nova de 70 acres focada em veículos elétricos em Lucknow, em janeiro de 2026, porque o mercado já existia lá.
Karnataka é um estado que conta uma história diferente. A demanda por veículos elétricos tem sido impulsionada menos pelo transporte compartilhado ou informal e mais pelo aumento dos custos de combustível e pelos rendimentos mais altos na economia tecnológica da cidade de Bengaluru, o que tornou a posse de veículos elétricos privados cada vez mais atrativa. Karnataka se tornou o terceiro maior mercado de veículos elétricos da Índia, com motocicletas elétricas representando quase 78% de todos os registros de veículos elétricos. O estado também construiu a rede de carregamento mais robusta do país: mais de 6.000 estações públicas, quase um quarto do total da Índia, concentradas principalmente em Bengaluru.
Entre Uttar Pradesh e Karnataka, a lição é a mesma, embora as fontes de demanda sejam diferentes: um mercado não precisa de fábricas para crescer. Ele precisa de compradores e de infraestrutura de cobrança que acompanhem o aumento da demanda. A indústria manufatureira tende a surgir somente depois que ambos já existem.
Como as políticas podem moldar os mercados
Nem todo estado precisa de uma fábrica para liderar. Às vezes, basta ter certeza quanto às políticas: metas claras, obrigações em fases e prazos previsíveis. Quando bem implementadas, elas podem acelerar a transição mais rapidamente do que subsídios ou apenas a demanda de mercado, ao dar confiança aos compradores e fabricantes sobre o rumo que o mercado seguirá.
A capital da Índia, Deli, ilustra melhor do que qualquer outro lugar no país a importância dessa iniciativa. Sua Política de Veículos Elétricos 2026, em vigor até 2030, não depende tanto de subsídios, mas sim estabelece de forma obrigatória a transição. A partir de janeiro de 2026, os agregadores de frotas e operadores de entregas não poderão mais adicionar novos veículos de duas rodas movidos a gasolina ou diesel, nem veículos leves de carga, às suas frotas. Os veículos de duas rodas com motor de combustão interna que já possuem precisam ser retirados progressivamente até o final de 2026. O registro de veículos de três rodas com motor de combustão interna será completamente interrompido a partir de 2027; o dos veículos de duas rodas, a partir de 2028. O objetivo é que 95% dos novos registros de veículos sejam elétricos até 2027 e 30% de toda a frota até 2030, com investimentos em infraestrutura de carregamento para acompanhar esse processo.
Deli se destaca por meio de regulamentações, e não pela capacidade de produção. O Índice de Mobilidade Elétrica da Índia é uma classificação conjunta realizada pelo NITI Aayog (o think tank de políticas públicas do governo indiano), em parceria com parceiros do setor, que acompanha o progresso dos veículos elétricos em nível estadual. Nesse índice, Deli está entre os poucos estados considerados líderes nessa área. A cidade também possui a maior frota de ônibus públicos elétricos do país, com quase 4.850 unidades em julho de 2026, e mais estão por vir. A experiência de Deli mostra que regulamentações bem elaboradas que criam demanda podem ser uma ferramenta política mais eficaz do que incentivos à produção ou subsídios aos compradores por si só: mesmo sem uma base industrial, mandatos claros e prazos definidos podem criar um mercado tão rapidamente quanto os investimentos em produção — ou até mais rápido.
Não existe um modelo único para uma transição bem-sucedida para veículos elétricos
Nenhum desses caminhos representa um ponto final. A produção, a demanda e a regulamentação são pontos de partida, não linhas de chegada. Os estados que mais avançaram não são aqueles que dominaram apenas um fator; são os que continuaram a desenvolver-se além dele. O estado de Maharashtra ilustra bem isso: possui 85 instalações de produção de veículos elétricos, mais do que qualquer outro estado. Além disso, registrou aproximadamente 280.000 vendas de veículos elétricos no ano fiscal que terminou em março de 2026, o que representou quase 11% das vendas de veículos elétricos na Índia naquele ano, liderando também a adoção de veículos de duas rodas, automóveis e ônibus elétricos.
Andhra Pradesh e Telangana são estados que ilustram duas maneiras diferentes pelas quais estados menores podem criar sua própria demanda. Andhra Pradesh aplicou seus incentivos diretamente sobre os programas do governo central: reembolso total do SGST, que corresponde à parte estadual do Imposto sobre Bens e Serviços da Índia (GST), além de um desconto de 50% nos impostos sobre eletricidade para carregamento de veículos elétricos. Esse apoio ajudou Andhra Pradesh a se tornar, silenciosamente, um dos principais estados da Índia na fabricação de baterias, conforme evidenciado por sua contribuição para a produção econômica nacional nesse setor. Telangana adotou uma abordagem mais limitada: isenção total do imposto sobre veículos e da taxa de registro válida até o final de 2026, além de um acordo firmado em março de 2026 que prevê descontos de até 20% para funcionários do governo estadual que adquirirem veículos elétricos.
Ainda há muito a ser feito em todos os estados: retirar mais rapidamente do uso veículos antigos com motores de combustão, instalar carregadores em residências e locais de trabalho e não apenas em rodovias, além de dar atenção adequada ao transporte de cargas. Os caminhões sozinhos representam uma parcela desproporcional das emissões de transporte. Nada disso acontecerá sem que o governo federal também faça a sua parte: manter programas como o PM E-DRIVE, o programa nacional de incentivo a veículos elétricos, financiados e previsíveis por tempo suficiente para que os estados possam realmente planejar com base neles. A eletrificação também precisa ser tratada como um problema sistêmico, e não como uma série de incentivos separados; um problema no qual demanda, oferta e preparação da rede elétrica precisam avançar juntas.
Três lições para formuladores de políticas em todo o mundo
A demanda e a oferta não precisam se desenvolver na mesma ordem, mas, no final das contas, ambas são importantes. Gujarat mostra os limites de se criar oferta sem demanda suficiente. Tamil Nadu demonstra o valor de desenvolver ambas juntas. Uttar Pradesh mostra que uma forte demanda pode, por si só, atrair investimentos em manufatura.
A regulação que gera demanda pode superar os subsídios isoladamente. Delhi quase não desenvolveu sua própria base de manufatura de veículos elétricos, mas suas exigências e prazos definidos fizeram dela uma das líderes do país. A certeza nas políticas acabou se tornando um tipo de estratégia industrial em si.
Não existe uma sequência correta única; apenas um acompanhamento contínuo. Andhra Pradesh, Maharashtra e Telangana partiram de pontos fortes diferentes — escala de manufatura, incentivos fiscais ou subsídios direcionados — e continuaram a desenvolvê-los em vez de parar assim que um dos fatores estava estabelecido.
As políticas específicas variam de país para país, mas a mesma disciplina se aplica em todos os lugares: parta de uma força já existente e desenvolva a partir dela.
A experiência da Índia mostra que não existe um caminho único para a transição para veículos elétricos. Os estados podem liderar por meio da indústria, da demanda ou de regulamentações, mas as transições mais bem-sucedidas combinam esses fatores e os sequenciam de forma intencional, desenvolvendo ao longo do tempo tanto os mercados quanto a capacidade produtiva. No nível nacional, o essencial é uma visão clara que dê aos estados a flexibilidade para se basearem em suas próprias vantagens comparativas — seja a indústria existente, a demanda do mercado ou a capacidade política — em vez de um modelo único que todos os estados deveriam copiar.