
Os caminhões elétricos chineses realmente assustam a Europa?
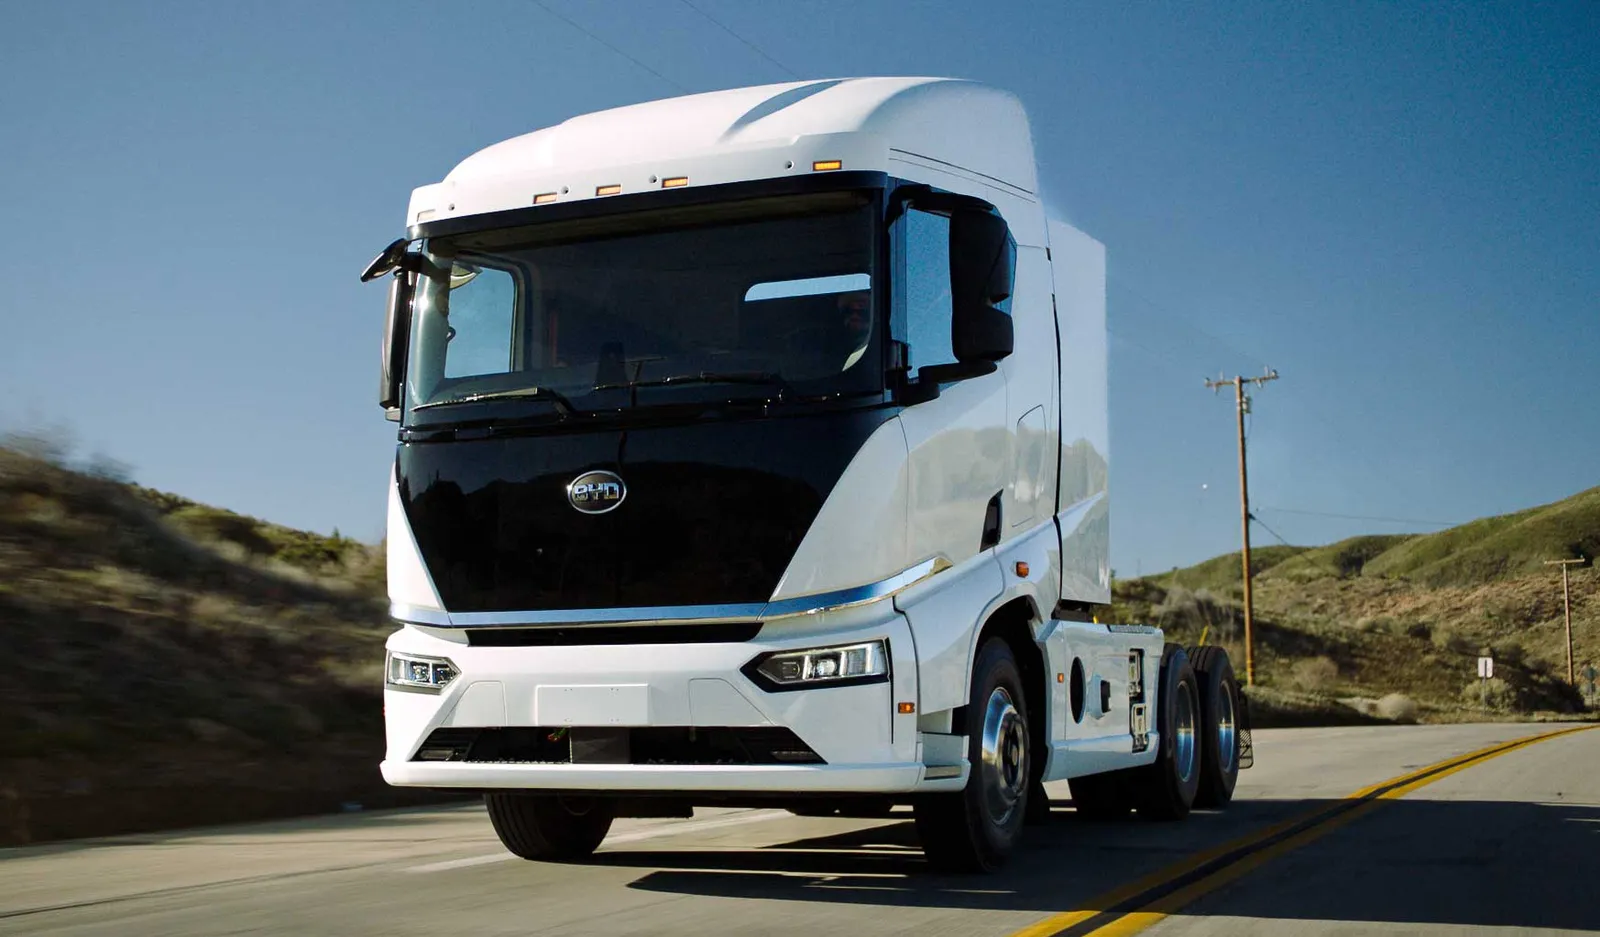
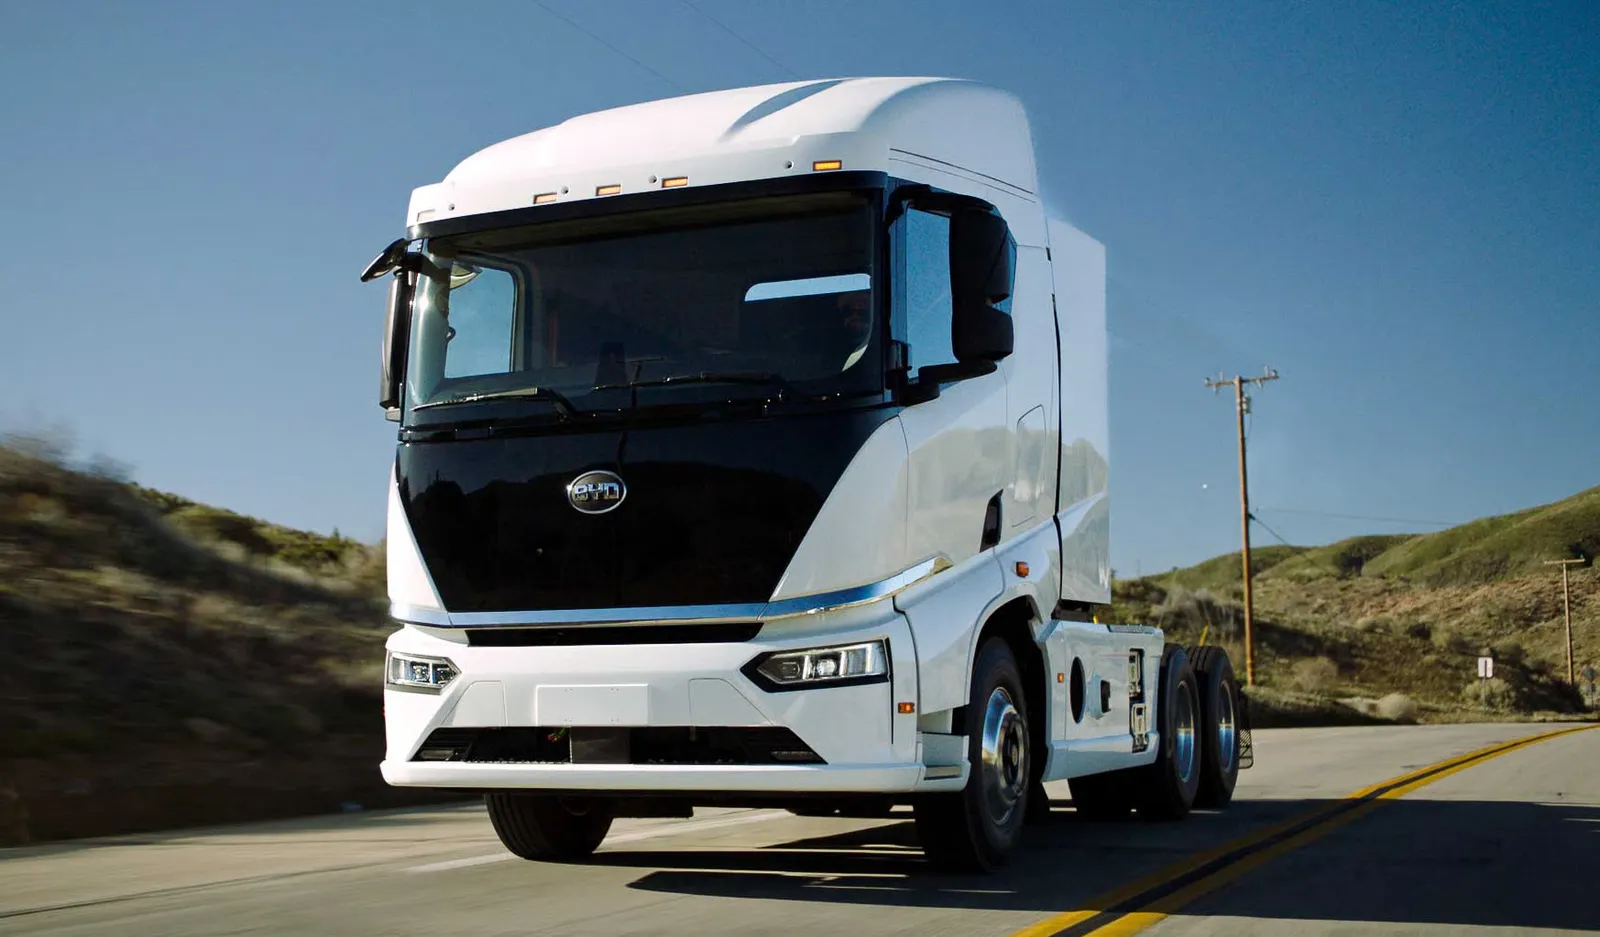
Depois dos carros, os fabricantes chineses avançam suas apostas no setor de caminhões pesados europeus. É preciso temer isso? Em 22 de outubro, em Lyon, Mercedes-Benz Trucks, Scania, BYD, Superpanther, Michelin e a CSIAM responderam todos que não. Mas por trás dessa recusa unânime, cada um aponta o verdadeiro campo de batalha: pós-venda, TCO… e, sobretudo, as regras do jogo estabelecidas por Bruxelas…
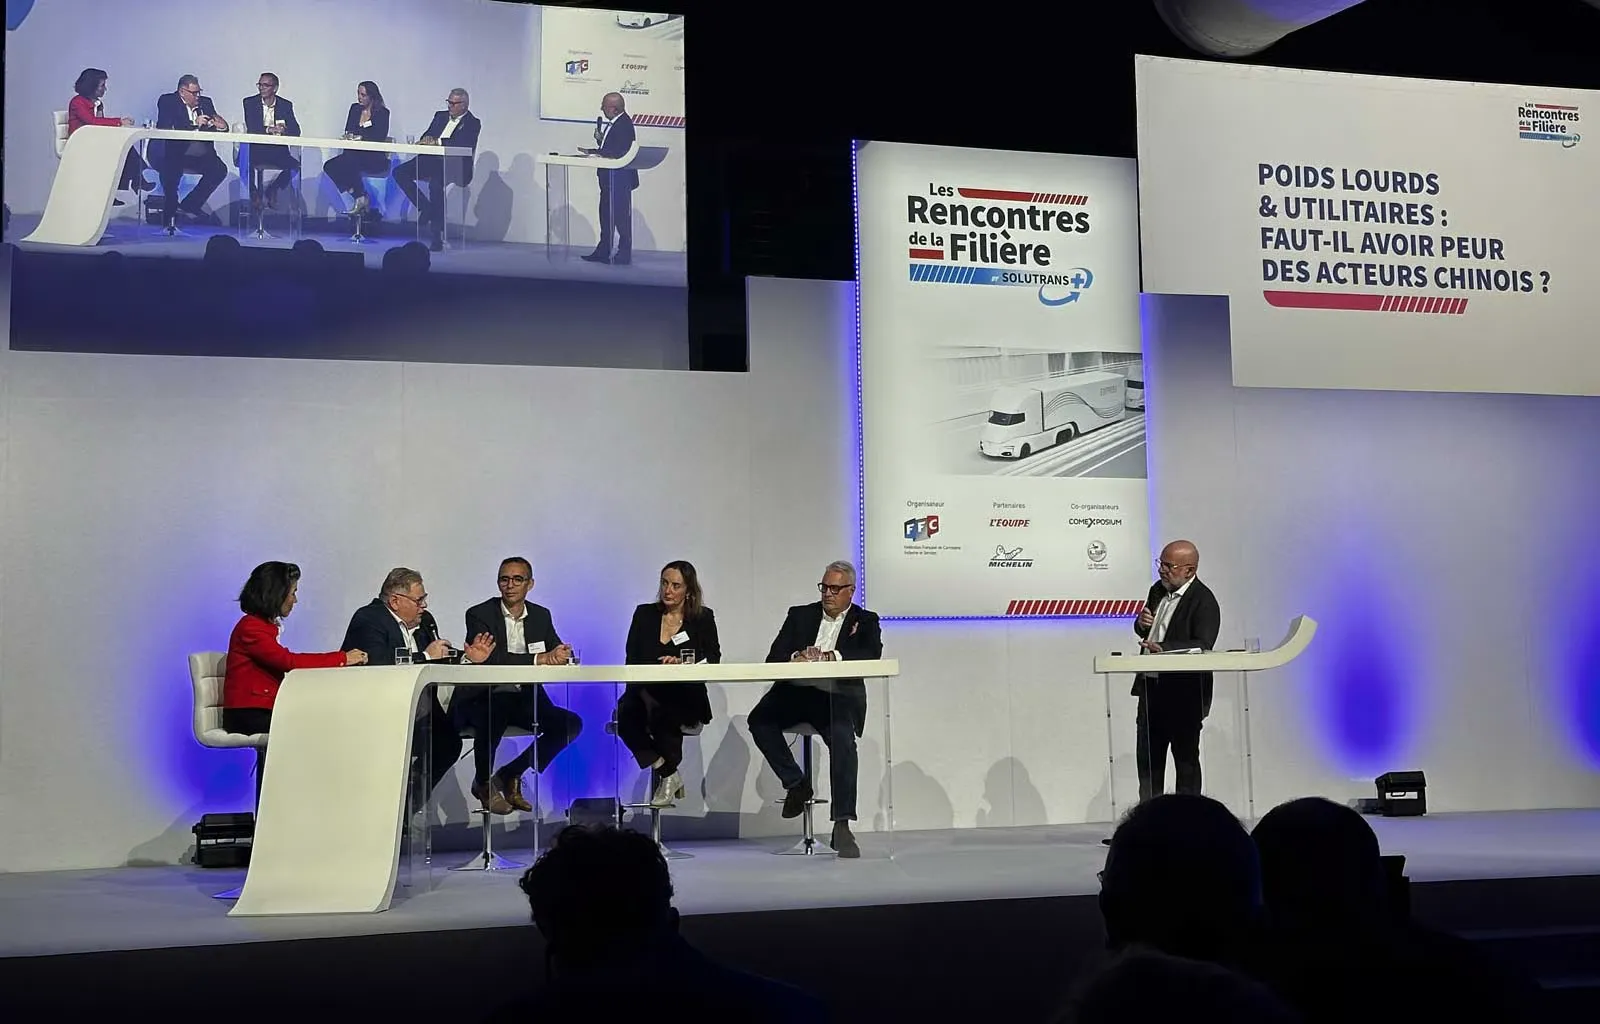
Elas se destacaram fortemente em setembro no salão IAA de Hanôver, desde tratores elétricos até caminhões a hidrogênio. Até então focadas nos carros de passeio, as marcas chinesas agora estão investindo em veículos pesados, justamente no momento em que as regulamentações sobre CO2 incentivam a transição para veículos elétricos. Essa estratégia esteve no centro de uma mesa redonda durante as Rencontres de la Filière by Solutrans+, no dia 22 de outubro do ano passado.
Scania: “Um desafio, não uma ameaça”
Ausente em Lyon, Christian Levin, CEO da Scania e da Traton, gravou sua fala alguns dias antes, perto de Estocolmo. Desde o início, ele define o tom: “Eu temo a chegada dos chineses? Não, de jeito nenhum. A concorrência é algo positivo. É preciso levá-la a sério, mas não representa uma ameaça.” Para ele, essa abordagem é “bastante lógica”. A Scania também partiu de seu pequeno mercado sueco antes de se tornar uma empresa europeia e, posteriormente, mundial.
O executivo sueco conhece bem a China. Em 2025, a Scania abriu sua fábrica em Rugao, ao norte de Xangai, inicialmente para atender o mercado asiático. Ele tira uma lição disso: lá, o tempo entre a ideia e o caminhão entregue ao cliente é “reduzido pela metade”. Uma velocidade de industrialização que ele compara à da Toyota nos anos 1980 e 1990.
“A ameaça atual à nossa indústria é Bruxelas”
Segundo ele, o verdadeiro obstáculo aos veículos elétricos não é a oferta de carros. Trata-se, antes de tudo, do custo da energia. De fato, um caminhão elétrico é mais caro, e apenas um kWh competitivo em relação ao diesel pode compensar essa diferença. Atualmente, apenas alguns países como a Noruega ou a Suíça permitem um resultado positivo nesse aspecto.
Em seguida, há a recarga. Cerca de 2.000 estações na Europa permitem que caminhões sejam recarregados a uma velocidade aceitável. No entanto, estudos indicam que seriam necessárias entre 11.000 e 35.000 estações até 2030. “2030 é amanhã. Levamos dez anos para instalar essas 2.000 estações, e de repente vamos colocar 500 por mês? Infelizmente, isso não vai acontecer.” Ele lembra que a Milence, a empresa conjunta de recarga criada com a Daimler Truck e a Volvo, nunca teve como objetivo cobrir toda a Europa: “Se essa é a expectativa dos políticos, está completamente errado.”
Daí sua fórmula mais contundente: “A ameaça hoje à nossa indústria é Bruxelas”, ressalta ele, lamentando que a Europa não tenha implementado alguns aspectos do Green Deal, que permanecem pendentes ou aplicados de forma desorganizada. A expansão do mercado de carbono para o transporte rodoviário (ETS2), adiada para 2028, ou uma taxa rodoviária europeia ajustada conforme o nível de CO2, generalizada em toda a Europa, poderiam ter mudado os cálculos dos transportadores. “A única coisa que foi implementada é que os fabricantes terão de pagar multas bastante severas a partir de 2030”, resume ele, amargurado.
BYD: a bateria como peça-chave
Do outro lado, os recém-chegados revelam suas cartas. Depois de 22 anos na Iveco, Stéphane Espinasse juntou-se às fileiras da BYD há alguns meses como vice-presidente de vendas de ônibus na Europa. “Eu não tinha muita vontade de ir para lá. Eles levaram quatro meses para me convencer”, admite ele. Foi a tecnologia, assim como a capacidade do grupo de acelerar seu desenvolvimento, que o fizeram mudar de ideia.
Embora esteja apenas começando no setor de caminhões pesados na Europa, a BYD já possui uma certa vantagem no segmento de ônibus. A empresa tem cerca de 8.000 veículos elétricos em circulação no continente europeu e mais de 3.000 no Reino Unido. Para isso, conta com uma fábrica em funcionamento há dez anos na Hungria. No caso dos caminhões, a empresa afirma ter “algumas centenas” de unidades na Europa, mas cerca de 145.000 caminhões elétricos em todo o mundo.
Sua principal vantagem continua sendo a bateria, sua especialidade original. No entanto, não há intenção de baixar os preços: “O preço de compra do veículo não é o objetivo. O objetivo é competir em termos de TCO.” Além disso, o grupo contratou uma equipe de gestão europeia e abriu um centro de estilo em Milão. Ele visa criar uma linha que cubra “todas as missões em todos os países da Europa em três anos”. A BYD ainda não anunciou a produção de caminhões na Europa, mas isso parece algo inevitável.
Leia também
A onda de caminhões elétricos chineses pode causar grandes prejuízos aos fabricantes europeus
Superpanther: um único modelo, desenvolvido para a Europa
A Superpanther, por sua vez, parte do zero. Criada na China em 2022, a marca chega com apenas um modelo: o eTopas 600, um trator rodoviário desenvolvido especificamente para a Europa. Responsável comercial da marca na França desde o final de agosto, Christophe Bastenaire, com mais de 30 anos de experiência em veículos industriais, destaca uma bateria de 620 kWh, autonomia de 500 a 600 km e, principalmente, dois conectores CCS, um de cada lado. Durante um teste em uma transportadora do Norte, o caminhão alcançou mais de 650 kW de potência de carregamento simultâneo, chegando de 20% a 80% de carga em 35 minutos.
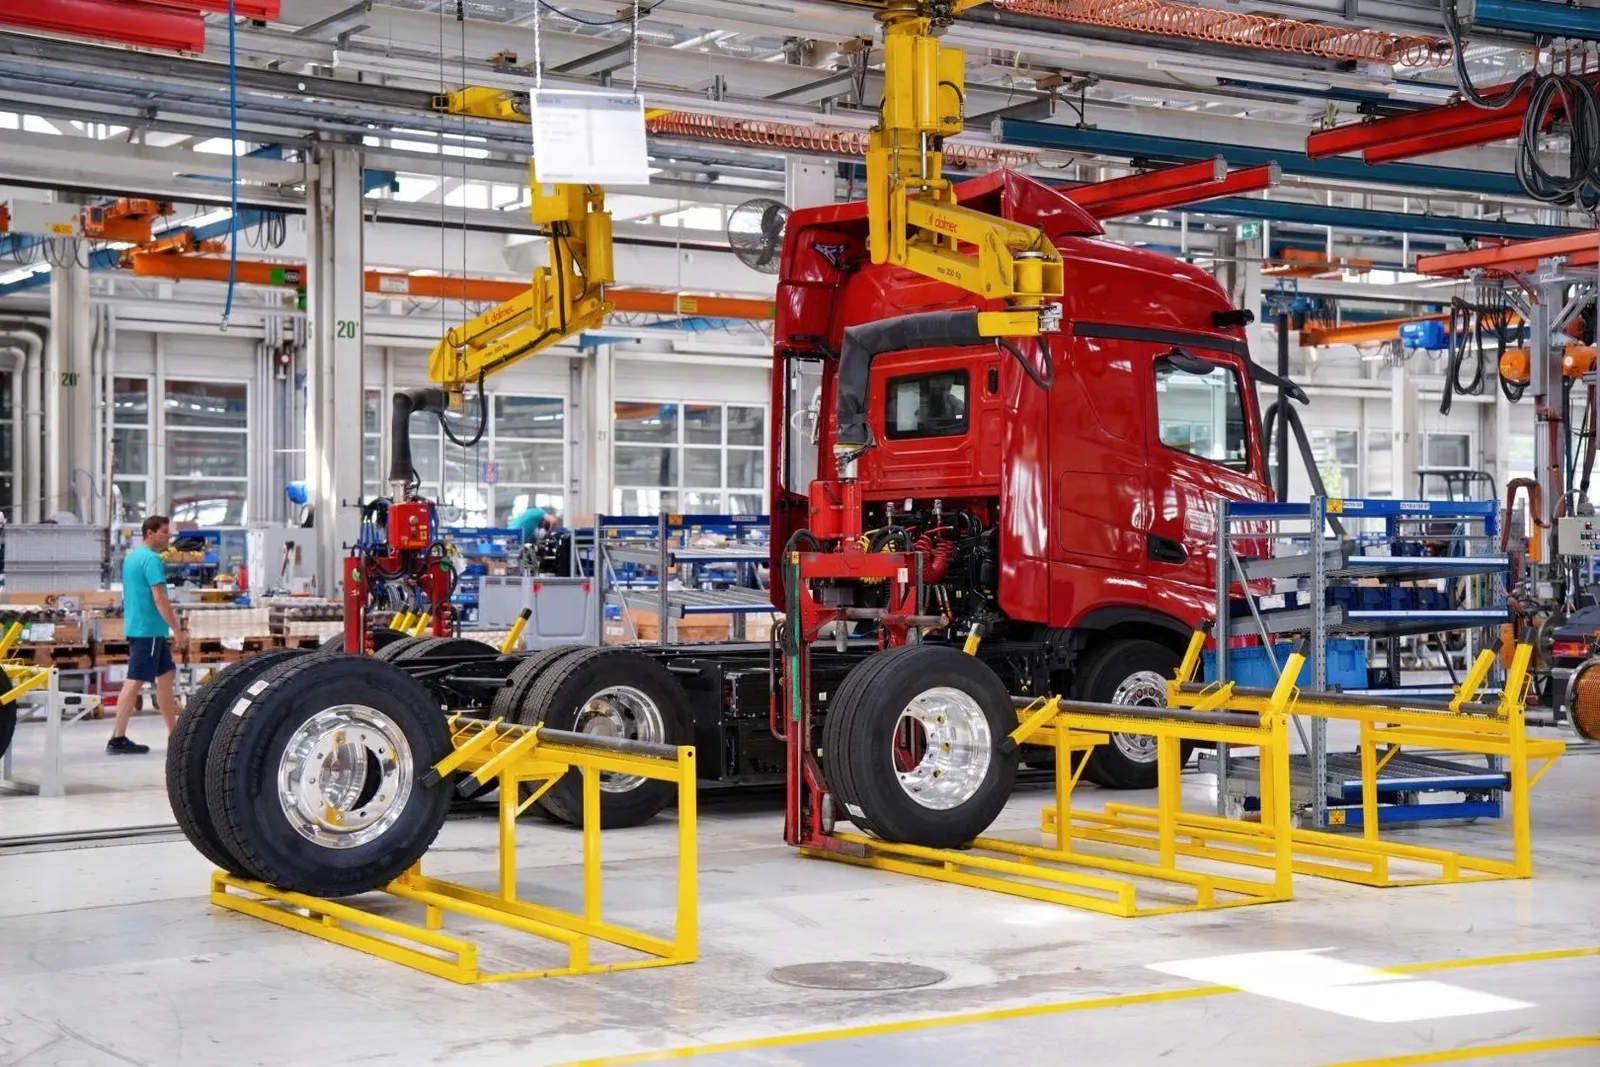
As baterias são da CATL, mas a marca desenvolve por conta própria a cadeia de tração e o sistema de gestão de energia. A Steyr monta o caminhão na Áustria, e ele já obteve sua homologação na França. Para pós-venda, a Superpanther conta com a rede AllTrucks, que possui de 650 a 700 pontos na Europa. Os primeiros clientes são a DHL, que recebeu o veículo em julho, e um transportador austríaco com quem foi feito acordo durante a feira IAA. Christophe Bastenaire também evita falar sobre preço: “Vamos nos basear no TCO e não no preço.”
A resposta das marcas tradicionais: qualidade em vez de preço
Esse discurso sobre o TCO é algo que Jean-Marc Diss defende há muito tempo. O diretor de vendas e marketing da Mercedes-Benz Trucks resume assim: “Hoje em dia, não se fala mais no preço do caminhão, mas no custo de propriedade.” Essa dimensão inclui o valor de revenda, a energia, o contrato de manutenção, o financiamento e os serviços digitais.
Seu principal argumento é a rede de serviço. “Nunca encontrei um cliente que compre um caminhão apenas para visitar uma oficina. Porém, quando se precisa de suporte pós-venda, é essencial que tudo seja resolvido rapidamente.” É exatamente aí que a Mercedes-Benz Trucks se destaca diante dos novos concorrentes. Concretamente, ela possui 2.500 pontos de serviço na Europa.
A fabricante destaca também sua experiência – cinco anos no setor de veículos elétricos e 160 milhões de quilômetros percorridos – e seus serviços digitais, com “dados que não são armazenados na China”.
Uma oportunidade para a Michelin
Sendo a única fornecedora do grupo, a Michelin já conhece a concorrência chinesa. Há cerca de uma década, ela exerce pressão no mercado de pneus de substituição, o mais sensível aos preços. Sylvie Masclaux, responsável pelo marketing global de veículos pesados e ônibus, responde a isso com serviços e pneus com múltiplas vidas úteis.
Para ela, a chegada dos fabricantes chineses é até mesmo uma oportunidade. Seus caminhões elétricos, mais pesados e com maior torque, desgastam mais os pneus. Eles também precisam de marcas reconhecidas para tranquilizar os transportadores europeus. “Nos veículos dos numerosos fabricantes chineses presentes em Hanôver, havia muitos pneus Michelin”, destaca ela.
Muitos candidatos, poucos escolhidos
O número de pretendentes é impressionante. “Há muito tempo, o mercado contava apenas com sete fabricantes”, lembra Christophe Bastenaire. Na IAA de Hanôver, havia 14 ou 16 fabricantes chineses: “Isso é o dobro do número de fabricantes que existem na Europa hoje”, afirma ele.
Leia também
Mondial de l’Auto 2026: a chinesa Foton lança sua ofensiva em veículos comerciais e caminhões elétricos na França
No entanto, nem todos sobreviverão. Nos salões, o efeito vitrine está em pleno vigor. Alguns exibem caminhões não homologados na Europa ou mal adaptados às exigências das transportadoras europeias. Entre um protótipo sob os holofotes e um caminhão vendido, entregue e consertado em menos de um dia, existe todo um ofício. Assim como provavelmente acontecerá no setor automotivo, Jean-Marc Diss prevê uma seleção entre “os chineses que se instalarão permanentemente na Europa e aqueles que logo partirão”.
Uma constatação compartilhada pela Câmara Sindical Internacional de Automóveis e Motocicletas (CSIAM), que conhece bem esse cenário. Sua delegada-geral, Marie Defrance, lembra-se dos numerosos fabricantes chineses de veículos de duas rodas que chegaram à França na década de 2010. “Eles perturbaram muito o mercado, não conseguiram se estabelecer de forma duradoura na França e acabaram saindo.” A própria BYD enfrentou um primeiro fracasso em Beauvais há cerca de dez anos, antes de retornar pela Hungria.
A realidade do mercado também acalma o cenário. “No final de setembro, não há nenhuma matrícula de caminhões elétricos chineses com mais de 12 toneladas na França”, lembra Marie Defrance. E os veículos elétricos ainda representam apenas 2,6% das matrículas de caminhões. Para se destacarem, os novos concorrentes precisarão vender “não apenas um caminhão, mas uma solução de mobilidade”. Em outras palavras, isso exige peças, uma rede, pessoal treinado e suporte para a conexão elétrica.
A verdadeira disputa acontece nas regras
Se não temem a comparação técnica, as marcas históricas temem um terreno desigual. Marie Defrance aponta dois desequilíbrios. O primeiro diz respeito aos apoios públicos, “consideravelmente diferentes entre a China e a Europa”. Para corrigir isso, a CSIAM defende a condição de montagem no Espaço Econômico Europeu exigida para os certificados de economia de energia (CEE). Ela até pede que essa condição seja reforçada: não “uma simples montagem”, mas uma verdadeira fabricação com valor agregado na Europa.
O segundo desequilíbrio é regulatório. Os fabricantes tradicionais precisam reduzir as emissões de CO2 de seus veículos em 45% até 2030, 65% até 2035 e 90% até 2040, sob risco de pesadas multas. Segundo a CSIAM, os novos concorrentes, sem histórico de vendas, não enfrentam essa exigência da mesma forma. Esse “desvantagem competitiva” levou os fabricantes a pedirem, de forma unânime, o adiamento da meta de 2030 para 2033. O representante da Mercedes resume a questão: “Se todos seguirmos as mesmas regras, lutaremos em condições iguais. Caso contrário, acabaremos em situações desleais.”
Fica ainda a questão dos subsídios. Para Jean-Marc Diss, o caminhão elétrico já se justifica por si só: “Com um preço da energia abaixo de 25 centavos por quilowatt-hora, temos um TCO inferior ao do diesel”, afirma ele. Embora sejam bem-vindos, os incentivos criam principalmente situações de “parar e recomeçar”. Na Holanda, seu fim paralisou os pedidos de compra por meses. Por fim, o país optou por taxar os caminhões a diesel nas estradas para financiar os elétricos.
A CSIAM lembra que a mudança dos chamados para projetos da Ademe para os CEE já trouxe mais estabilidade. Por isso, pede que essa previsibilidade seja mantida até 2030, além da próxima eleição presidencial. Bruxelas também discute um critério de conteúdo local no âmbito do Industrial Accelerator Act. Sobre esse ponto, a CSIAM defende uma abordagem específica para veículos pesados, distinta da dos carros.
No final, não são tanto os fabricantes chineses que causam medo, mas sim o que Bruxelas e Paris decidirão. Na pista, os concorrentes tradicionais afirmam estar prontos para lutar em condições iguais. Resta saber se as regras permitirão isso.