
Pela primeira vez em um trimestre, as marcas chinesas vendem mais carros do que as japonesas na Europa.
As marcas chinesas estão transformando o mercado europeu a uma velocidade que deixa cada vez menos espaço para reação aos seus concorrentes. Sua presença já é perceptível nas concessionárias, na publicidade e, sobretudo, nos registros de veículos. O que, há alguns anos, parecia ser uma estratégia para ganhar visibilidade tornou-se agora uma concorrência direta para os fabricantes que atuam na Europa há décadas.
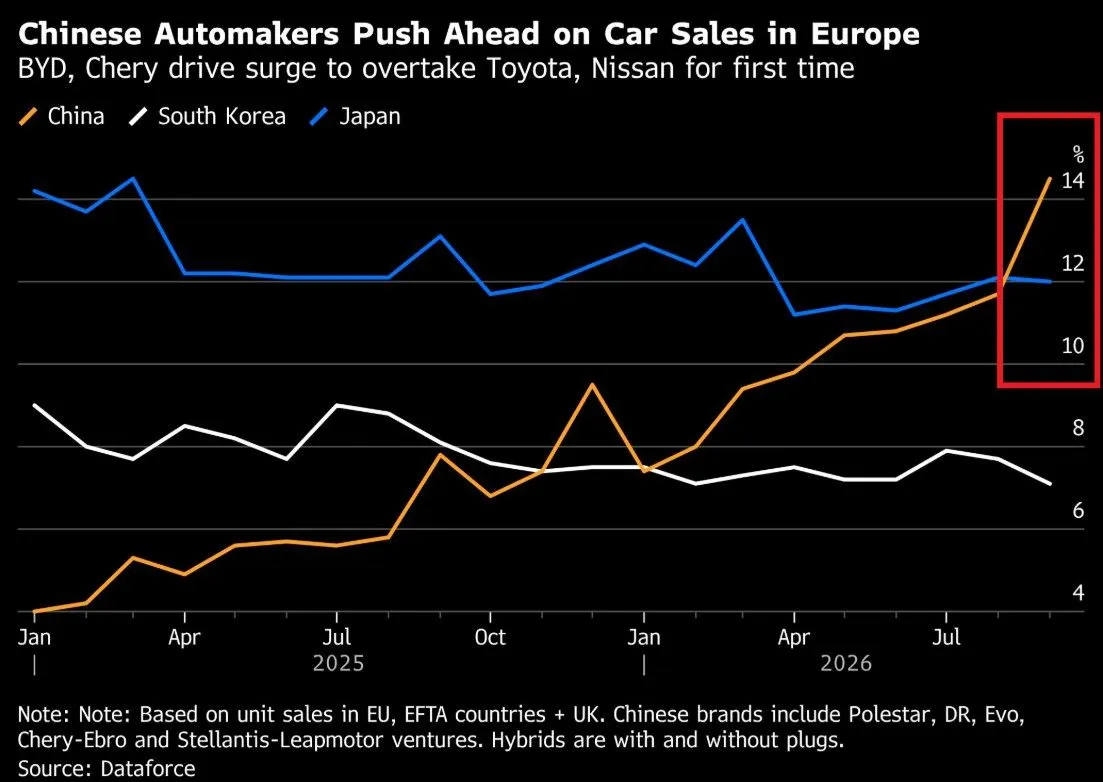
Pela primeira vez em um trimestre completo, os fabricantes chineses venderam mais carros do que os japoneses na Europa. De acordo com dados da Dataforce, divulgados pela Bloomberg, entre julho e setembro eles alcançaram uma participação de 12,7%, contra 11,9% das marcas japonesas, incluindo Toyota e Nissan. Esse crescimento foi impulsionado especialmente pelos veículos híbridos, tanto os plug-in quanto os convencionais.
O ritmo, além disso, acelerou ao final do trimestre. Em setembro, a participação chinesa atingiu 14,5%, quase três pontos percentuais a mais que em agosto. É importante distinguir esses dois períodos: o avanço trimestral reflete um crescimento contínuo ao longo de vários meses, enquanto os dados de setembro mostram que as marcas chinesas terminaram esse período ganhando ainda mais espaço.
A comparação abrange a União Europeia, os países da Associação Europeia de Comércio Livre e o Reino Unido. Ela também possui uma particularidade importante: a classificação utilizada inclui dentro do bloco chinês a Polestar, DR, Evo e as operações da Chery-Ebro e Stellantis-Leapmotor. Portanto, não se trata simplesmente de contar carros importados da China, mas da agrupação de marcas e alianças empregada no estudo.
A Volkswagen e a Renault continuam fazendo parte dos fabricantes que dominam o mercado europeu, mas a velocidade das mudanças é difícil de ignorar. Apenas cinco anos atrás, as marcas chinesas representavam cerca de 1% das vendas. Já os fabricantes japoneses precisaram de décadas de investimentos, fábricas e redes comerciais para construir sua posição.
A Toyota vende carros na Europa desde 1963 e possui fábricas espalhadas pelo continente. A Nissan fabrica em Sunderland, no Reino Unido, desde 1986. Essas trajetórias explicam a importância desse avanço: as marcas chinesas já estão disputando o espaço de fabricantes que pareciam ter uma clientela e presença comercial muito consolidadas.
O Reino Unido é um dos mercados onde essa transformação é mais evidente. Lá, o Jaecoo 7, do grupo Chery, foi o modelo mais vendido tanto em março quanto em setembro, segundo a Bloomberg. Esse resultado ajuda a entender por que o crescimento chinês começa a preocupar além do segmento de carros elétricos.
Os híbridos aceleram esse avanço, enquanto as marcas chinesas preparam suas fábricas na Europa.
Para os fabricantes europeus, a pressão vem de duas direções. Na China, grupos como Volkswagen e BMW estão perdendo clientes para marcas locais que atualizam rapidamente seus portfólios e competem com custos mais baixos. Ao mesmo tempo, essas empresas chinesas buscam crescer fora de seu país e encontram na Europa um mercado para expandir suas vendas.
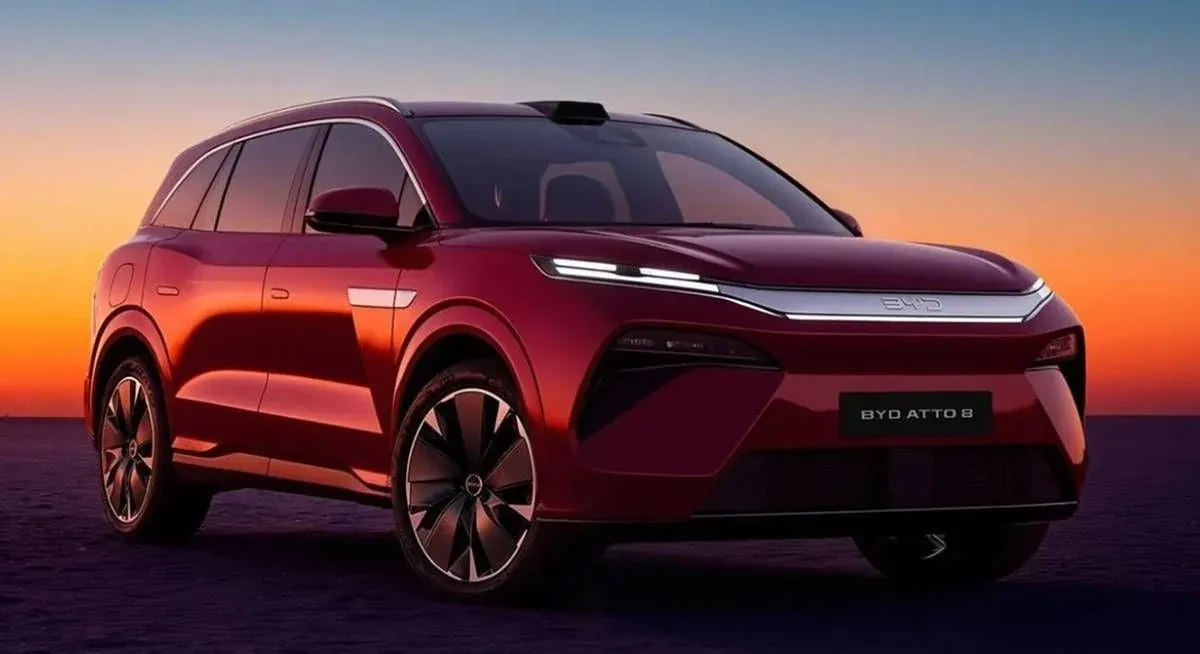
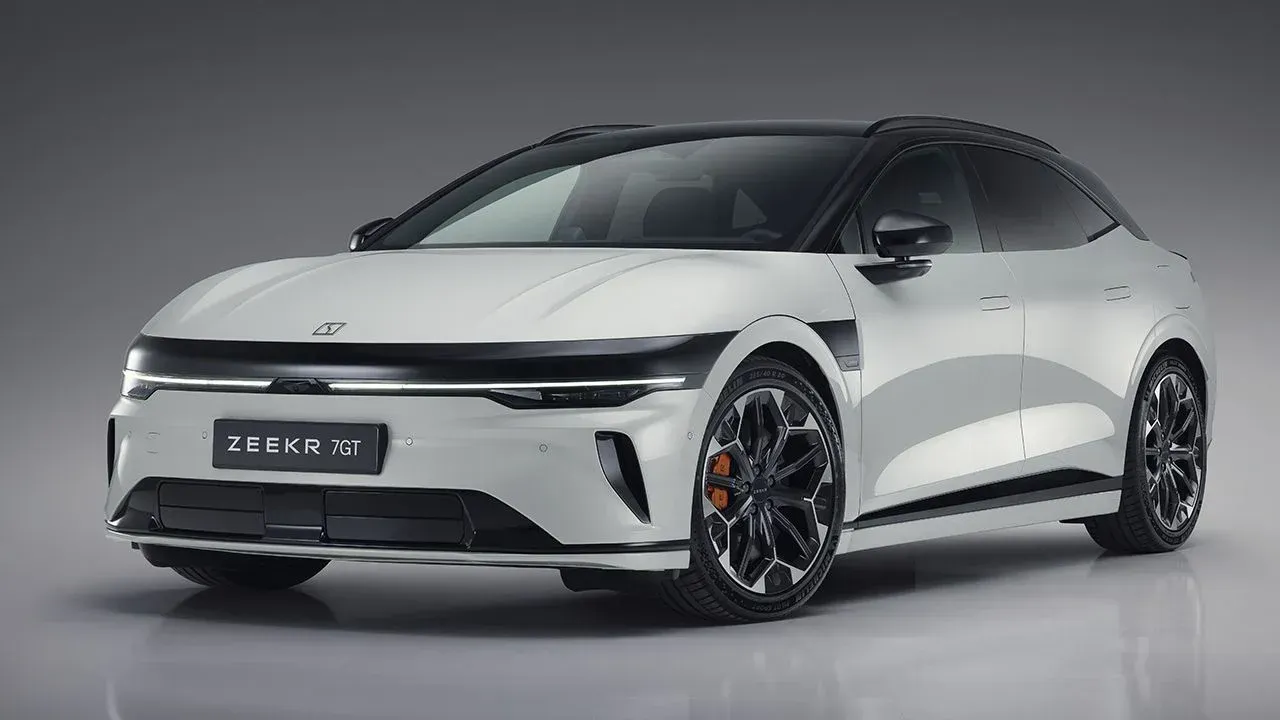
A ofensiva apresentada no Salão de Paris reflete essa ambição. Chery, BYD e Zeekr, esta última pertencente à Geely, apresentaram novas propostas para fortalecer sua presença. Entre elas está o BYD Dolphin G DM-i, um híbrido compacto recarregável desenvolvido especificamente para a Europa, o que demonstra que a estratégia também inclui adaptar o produto aos compradores locais.
Os carros elétricos continuam sendo uma parte importante dessa expansão, especialmente em um contexto de combustíveis caros. No entanto, os híbridos oferecem aos fabricantes chineses outra alternativa para atrair clientes. A variedade de sistemas de propulsão permite que eles alcancem tanto aqueles que desejam abandonar os motores a combustão quanto aqueles que ainda preferem manter um motor a gasolina.
Bruxelas tenta conter esse avanço. Após impor tarifas adicionais aos carros elétricos fabricados na China, a União Europeia chegou este mês a um princípio de acordo para limitar as importações de híbridos provenientes desse país asiático. Segundo a Reuters, o pacto prevê 350.000 carros por ano, com um aumento anual de 6%, embora sua aplicação e prazos devam ser diferentes dos anunciados no acordo.
A perspectiva de novas restrições já está influenciando o mercado. A Bloomberg aponta que os envios de carros híbridos aceleraram diante da possibilidade de esses limites entrarem em vigor. Para os fabricantes, colocar carros no mercado antes de uma mudança nas condições de importação pode fazer diferença significativa em seus planos comerciais.
Paralelamente, a União Europeia estuda maneiras de favorecer os carros produzidos localmente por meio de subsídios e outros incentivos. Entre as propostas está vincular determinadas vantagens fiscais para carros corporativos à fabricação europeia. Trata-se de uma ferramenta bastante importante em mercados como a Alemanha, onde as compras por empresas e frotas representam parte significativa do negócio.
Mas essa política também gera dúvidas dentro da própria indústria. A Mercedes recebeu com bons olhos o apoio político, embora tenha alertado que exigências mal planejadas podem perturbar as cadeias de suprimentos e elevar os custos. Reino Unido, Turquia e Marrocos fornecem carros e componentes à União Europeia, portanto definir o que é considerado produção europeia terá consequências além da China.
Enquanto isso, os fabricantes chineses estão preparando sua resposta industrial. A Chery avança com seus planos de produção em Barcelona, a BYD finaliza sua fábrica na Hungria e, segundo informações da Bloomberg, a Leapmotor já começou a fabricar o B10 na fábrica da Stellantis em Saragoça. Produzir dentro da Europa permite que eles se aproximem do cliente e reduzam sua exposição a determinadas barreiras comerciais.
O avanço em relação às marcas japonesas não garante que essa vantagem se mantenha a cada trimestre, mas mostra até onde chegou a mudança. As marcas chinesas já competem por uma parte considerável do mercado e acompanham suas vendas com investimentos industriais. Para seus rivais, o desafio consiste em responder a essa oferta enquanto os recém-chegados continuam ampliando modelos, concessionárias e capacidade de produção.