
Os custos de construção de usinas a gás estão aumentando rapidamente.
Mídia internacional sobre energia: A construção de usinas a gás está se tornando cada vez mais cara; a UE escolheu um momento difícil para interromper o fornecimento de GNL russo; Os fabricantes de geradores têm como alvo uma província chinesa; O diesel caro preocupa os mineradores americanos.
Índice
A construção de usinas a gás está se tornando cada vez mais cara
Entre 2023 e 2025, os custos de construção de usinas a gás nos EUA aumentaram 66%. A razão é o crescimento acelerado da demanda por essas instalações, relacionado à crescente necessidade de energia por parte dos data centers – informa a Bloomberg.
A agência se baseia em uma análise da BloombergNEF, segundo a qual as empresas de energia apresentaram aos órgãos reguladores, em 2025, pedidos para 24 GW de nova capacidade na área de gás. Para comparação, em 2023 eram 4 GW.
De acordo com os cálculos dos analistas, nesse período o custo médio de construção de uma usina a gás e vapor aumentou de 1,5 milhão para quase 2,2 milhões de dólares/MW. Além disso, o tempo de construção aumentou 23%.
A BloombergNEF prevê que, devido à construção de data centers e ao desenvolvimento da inteligência artificial, a demanda por capacidade nos EUA aumentará 106 GW até 2035. As empresas de energia, para atender à crescente demanda, estão iniciando novos investimentos em usinas a gás.
A agência ressalta que o aumento no uso de gás na energia ameaça a implementação dos planos anteriores relacionados à proteção climática.
Por outro lado, a maior demanda por energia leva ao aumento de seus preços para os consumidores domésticos, o que afeta negativamente o clima social – inclusive no contexto das eleições parciais para o Congresso previstas para o outono.
Também os investidores em data centers optam por criar suas próprias fontes de produção – incluindo gigantes tecnológicos que, sob pressão de Donald Trump, declararam que seus data centers não terão impacto negativo nas contas de energia dos demais consumidores.
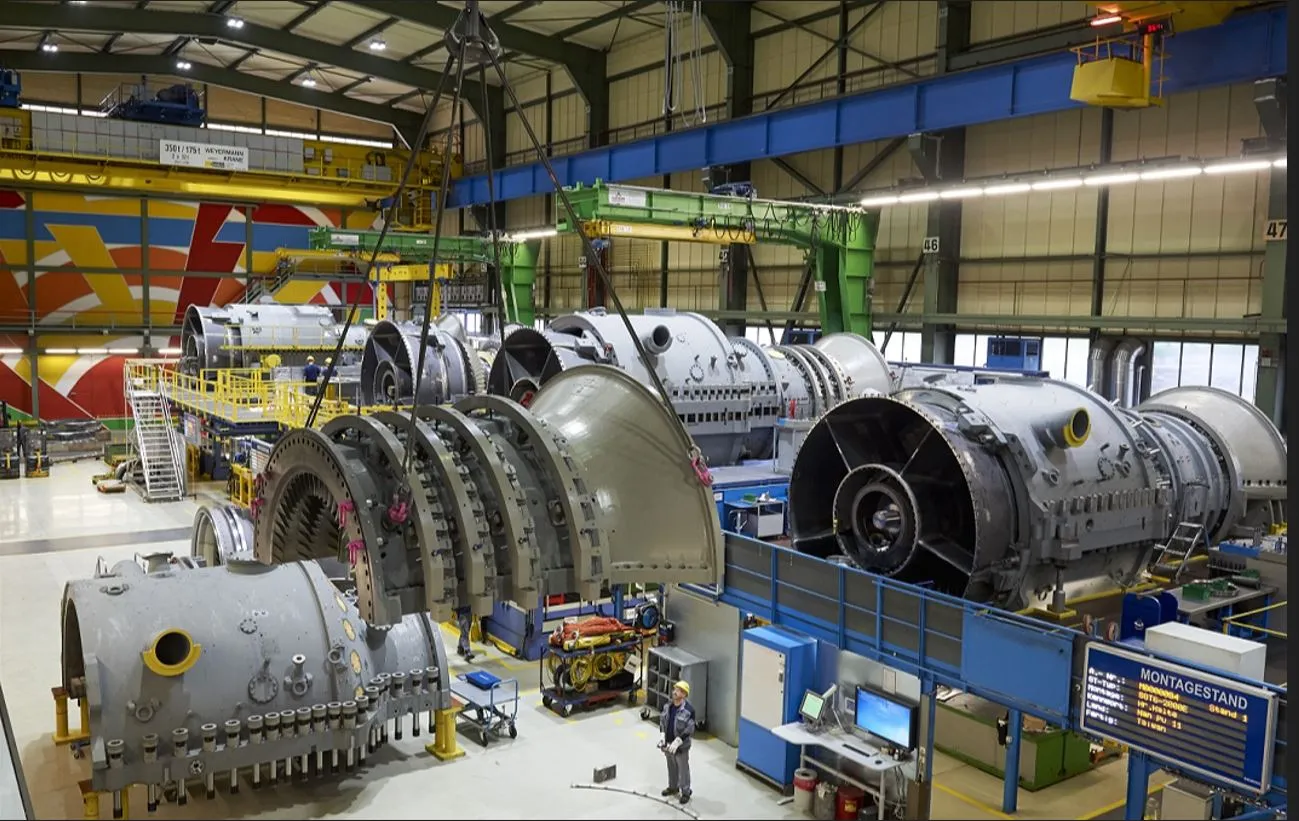
Dentre os beneficiários do boom de investimentos em energia a gás estão os maiores fabricantes de turbinas a gás, como a GE Vernova e a Siemens Energy. Eles têm portfólios de pedidos cheios para os próximos anos, e as ações dessas duas empresas estão em níveis recordes.
Veja também: Tauron enfrenta problemas em Jaworzno. Ninguém quer fornecer turbinas a gás para eles
A UE escolheu um momento difícil para interromper o fornecimento de GNL russo
A União Europeia está impondo uma proibição à importação de GNL russo em contratos de curto prazo, num momento em que os preços do gás aumentaram 40% desde o início de março, e os países membros se preparam para reabastecer seus reservatórios antes do próximo inverno – destaca a Bloomberg.
A proibição entrou em vigor em 25 de abril, e até o final de 2026 a importação de GNL da Rússia para a UE deve ser completamente interrompida. Além disso, até o outono de 2027, os fornecimentos de gás russo por meio de gasodutos também devem ser encerrados. A agência indica que, atualmente, a União satisfaz cerca de 12% de sua demanda por gás por meio da importação da Rússia.
De acordo com cálculos das empresas Wood Mackenzie e Energy Aspects, a proibição às compras spot de gás liquefeito russo pode reduzir a importação em cerca de 2,8 a 3,5 milhões de toneladas por ano, o que corresponde a aproximadamente 3% do total de fornecimentos de GNL para a UE em 2025.
Os Estados-membros da UE adotaram formalmente o regulamento sobre a retirada gradual do gás por gasodutos e do GNL da Rússia no final de janeiro, ou seja, um pouco mais de um mês antes dos ataques dos EUA e de Israel ao Irã, o que levou ao bloqueio do Estreito de Ormuz e a um aumento abrupto nos preços do gás, do petróleo e dos combustíveis.
Enquanto isso, após um inverno rigoroso, a Europa se prepara para reabastecer os armazéns vazios, sendo que cerca de um quinto do fornecimento global de GNL até agora provém do Golfo Pérsico.
A Bloomberg destaca que, atualmente, os novos aumentos nos preços do gás são limitados pela redução da demanda em outras partes do mundo – especialmente na Ásia. No entanto, isso pode mudar significativamente se o bloqueio do Estreito de Ormuz se estender pelos meses de verão, quando normalmente a concorrência entre a Europa e a Ásia se intensifica devido ao inverno e ao reabastecimento mais intenso dos armazéns.
Segundo especialistas, a Comissão Europeia poderá então autorizar a restauração temporária da possibilidade de compra spot de GNL russo. No entanto, o próximo teste para o mercado da UE será o vencimento, no final do ano, dos contratos de longo prazo, seguido pelo fim das entregas por gasodutos em 2027.
A Bloomberg também destaca que um fator importante será saber se o principal exportador de gás liquefeito para a UE, ou seja, a Yamal LNG, encontrará novos clientes na Ásia para substituir os consumidores atuais. Se isso acontecer, a concorrência entre a UE e a Ásia pelo GNL de outras regiões será um pouco menor.
De acordo com informações atuais, a Novatek, principal acionista da Yamal LNG, está realizando negociações com clientes da Índia, China e Vietnã para fornecimentos. Parte do material também pode chegar potencialmente à Turquia e ao Egito.
Veja também: Bruxelas deixa a crise energética nas mãos dos governos
Os fabricantes de carros elétricos têm como alvo uma província chinesa
Nas maiores metrópoles chinesas, a grande maioria dos carros vendidos recentemente são veículos movidos a eletricidade. Agora, os fabricantes visam acelerar sua expansão em regiões menos prósperas do país – analisa o “Financial Times”.
De acordo com a empresa de consultoria Automobility, em 2025 foram vendidos 27,8 milhões de carros novos na China, dos quais 13,9 milhões tinham propulsão totalmente elétrica ou híbrida. Para comparação, em 2020 esse número era de apenas 1,3 milhão, com vendas de carros a combustão em torno de 24 milhões de unidades.
Na expansão da mobilidade elétrica, as maiores metrópoles, como Pequim, Xangai, Cantão e Shenzhen, lideram o caminho. Já em centros urbanos menores, a participação de carros com motor elétrico não passa de 40%.
Graças a essas regiões, empresas como Volkswagen, BMW, Toyota, Honda e General Motors continuam entre os 15 maiores fabricantes em termos de vendas, já que sua participação no mercado de veículos elétricos é insignificante diante dos concorrentes chineses.
A empresa de pesquisa Omnia prevê que a província alcançará uma participação de 50% de veículos elétricos até o final de 2027. Segundo os analistas, isso pode resultar em excesso de capacidade produtiva e, portanto, em uma redireção radical dos carros a combustão chineses para os mercados estrangeiros. Em alguns cenários, até 2030 a participação dos veículos a combustão nas vendas de carros novos na China cairá para apenas 20%.
O “Financial Times” aponta que, até agora, a expansão da mobilidade elétrica em partes menos desenvolvidas do país foi limitada pela renda dos consumidores, bem como por uma rede de carregadores públicos menos desenvolvida.
No entanto, isso está mudando, pois os maiores fabricantes – como BYD e Geely – estão lançando cada vez mais modelos baratos, incluindo híbridos. Além disso, o aumento dos preços dos combustíveis, relacionado à guerra no Oriente Médio, é mais um motivo para um maior interesse por veículos elétricos.
A infraestrutura pública de carregamento de carros também deve melhorar significativamente. De acordo com os planos do governo, até o final de 2027 ela deverá ser expandida para 28 milhões de estações, em comparação com 21 milhões no início de 2026.
Veja também: Restrições preventivas para painéis solares e baterias? Parte 1
Os combustíveis diesel caros preocupam os mineradores americanos
Os produtores americanos de carvão energético esperam aumentar as exportações, já que a demanda no mercado global está crescendo devido à guerra no Oriente Médio. Ao mesmo tempo, um problema é o aumento do preço do óleo combustível, que eleva os custos de extração – relata o “Financial Times”.
O jornal aponta que o bloqueio do Estreito de Ormuz e o consequente aumento abrupto dos preços do petróleo e do gás levam a uma maior demanda por carvão – especialmente na Ásia, onde há um aumento no uso de usinas a carvão.
Os produtores americanos veem nisso uma oportunidade para aumentar as vendas, pois o setor, apesar do apoio político e regulatório da administração de Donald Trump, também sofre os efeitos da guerra comercial com a China. Em 2025, as exportações de carvão extraído nos EUA caíram quase em um quinto, após Pequim ter implementado tarifas de retaliação.
Atualmente, o setor espera uma melhora nos resultados e prevê um aumento de 10% nas vendas para mercados estrangeiros em 2026. A demanda está crescendo não apenas por parte dos maiores importadores, como China e Índia, mas também de outros países asiáticos.
No entanto, o otimismo é atenuado pelos preços crescentes do diesel, que elevam os custos de extração e transporte, dificultando assim que o carvão dos EUA concorra, por exemplo, com o material da Austrália. O óleo combustível é a fonte principal de energia para as máquinas de mineração, bem como para caminhões, trens e barcos que transportam carvão para os portos marítimos.
A Agência de Informação Energética indica que, desde o início da guerra no Oriente Médio, os preços do óleo combustível para caminhões aumentaram 48%. O Bank of America estima que os custos do diesel representem cerca de 25% dos custos totais das minas a céu aberto e 12% das minas subterrâneas. Já os custos de transporte para a China aumentaram em até 55%.
Veja também: A Polskie Widmo desenvolveu um georradar capaz de alcançar 40 m de profundidade. Eles trabalham no Japão, porque na Polônia…