
Lei do Acelerador Industrial: a indústria pode não conseguir atender à demanda por baterias na UE
A UE está atualmente debatendo um projeto do ‘Ato Acelerador Industrial’ (IAA), que tem como objetivo impulsionar a produção e a competitividade dentro da União. A ACEA apresentou agora um estudo que analisa se a cadeia de suprimentos europeia de baterias seria capaz de atender aos requisitos desse pacote legislativo.
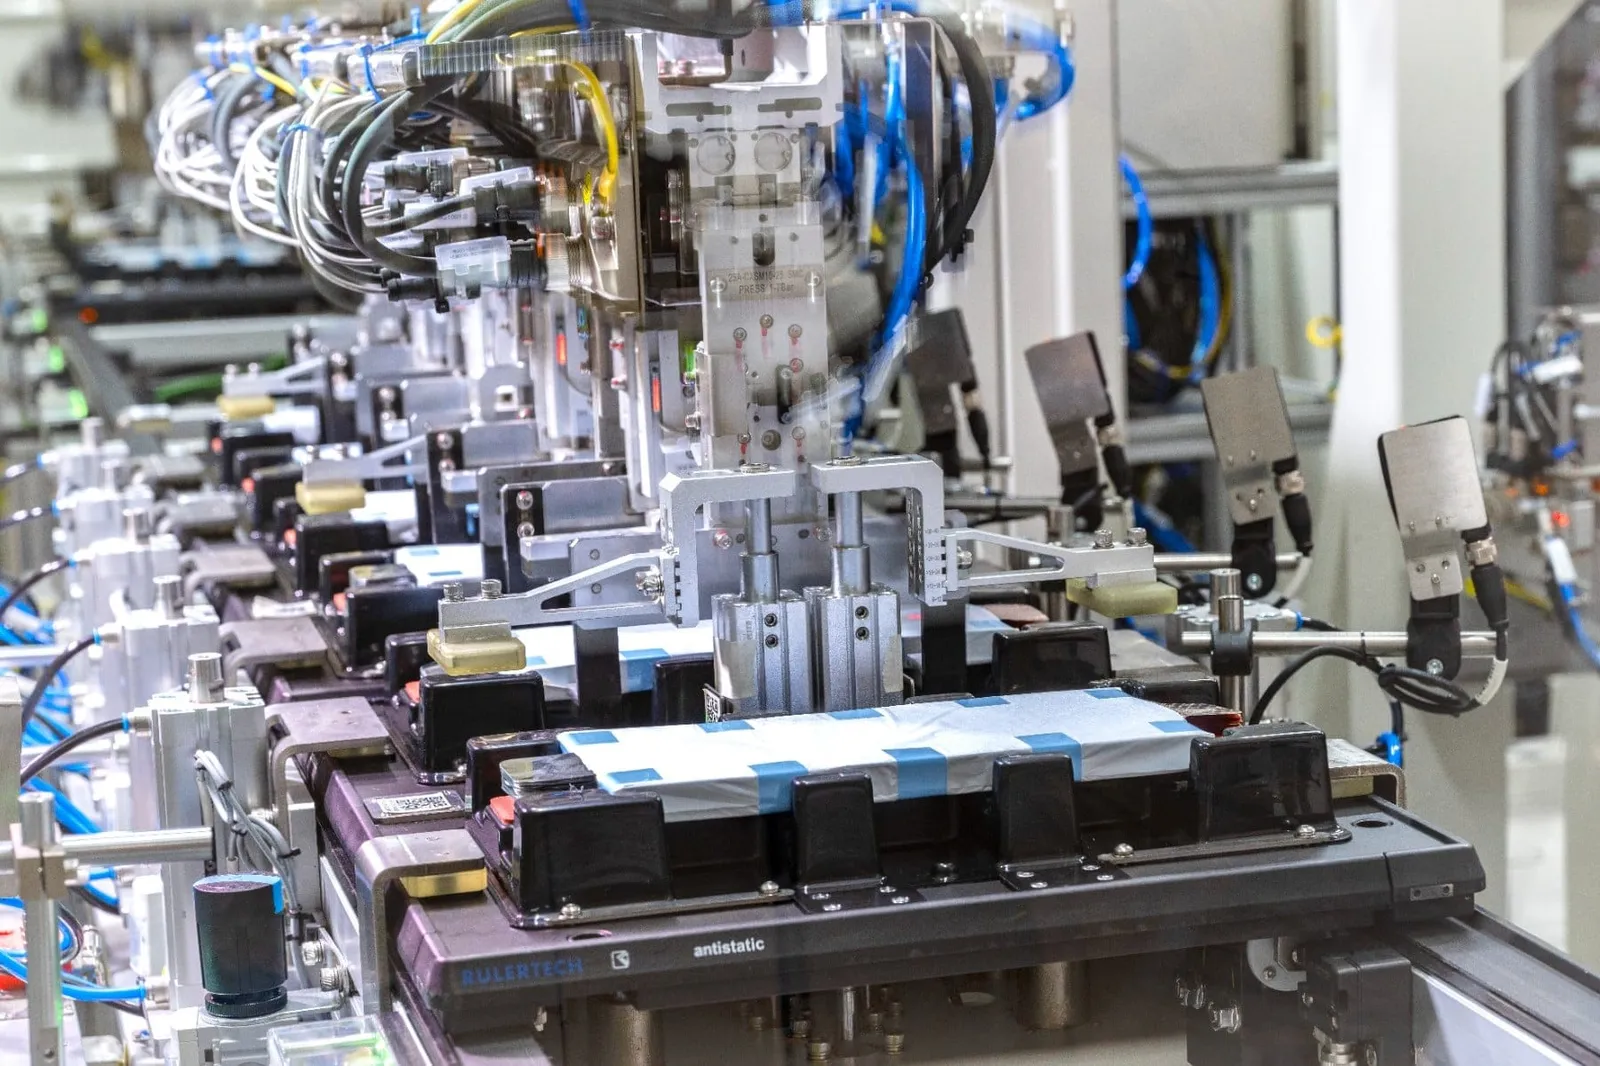
Produção de baterias pela subsidiária da VW, PowerCo, em Salzgitter.
Imagem: PowerCo
A Associação Europeia dos Fabricantes de Automóveis (ACEA) contratou analistas da Mobility Global para realizar um estudo, que resultou agora em um resumo executivo de 19 páginas intitulado “IAA Impact Assessment: European Battery Supply Chain Outlook”. O documento avalia o potencial impacto nas empresas do setor de baterias e na indústria automotiva como um todo caso a Lei de Aceleração Industrial (IAA) seja implementada conforme proposto pela Comissão em março. É importante ressaltar que a lei ainda não foi finalizada, pois as negociações no Parlamento Europeu e no Conselho ainda estão em andamento.
A mensagem central do estudo é que requisitos rigorosos de localização apenas para a produção de baterias não são suficientes para garantir o estabelecimento prático de uma cadeia de valor de baterias na Europa. Os analistas apontam “obstáculos estruturais mais profundos à localização da produção de baterias”, que podem levar anos para serem superados.
Para esclarecer: de acordo com o projeto proposto pela IAA, os requisitos para as baterias utilizadas na Europa seriam introduzidos em duas fases. Seis meses após a entrada em vigor da lei (por volta de 2027–2028, segundo os autores do estudo), as baterias precisariam conter três componentes de origem europeia, incluindo as células de bateria. Três anos após a adoção (por volta de 2030–2031), esse número aumentaria para cinco componentes de origem europeia, incluindo células de bateria, sistemas de gestão de baterias e materiais catódicos ativos.
A Mobility Global analisou três cenários com diferentes níveis de demanda industrial por baterias europeias. O resultado: em todos os cenários, a oferta não consegue acompanhar a demanda – apesar do crescimento esperado da produção de células de bateria na Europa para 306 GWh até 2032. Isso significa que, no médio prazo, não haverá baterias compatíveis com as normas IAA em quantidade suficiente para suprir integralmente a indústria de veículos elétricos na União Europeia. O estudo foca nos próximos dez anos.
A ACEA conclui: “A oferta limitada continuará a ser o principal obstáculo para aumentar o número de carros que poderão se beneficiar dos incentivos ‘feitos na UE’. Por exemplo, cerca de 3 milhões de carros podem não se qualificar para esses incentivos devido à falta de oferta, caso a IAA entre em vigor em 2028.” (Os chamados subsídios ‘Feitos na UE’ são outro aspecto do pacote legislativo destinado a garantir que os programas nacionais subsidiem principalmente a própria economia da UE.)
A ACEA ressalta ainda que o desafio é ainda mais acentuado para veículos comerciais de média e grande tonelagem do que para carros de passeio: “A disparidade entre oferta e demanda continua a aumentar até 2032, atingindo 23 GWh, com a demanda sendo cerca de quatro vezes maior que a oferta europeia disponível”, segundo uma das principais conclusões do estudo.
A associação ressalta que a cadeia de valor das baterias na UE atualmente possui estruturas fracas. Os analistas listam os seguintes problemas específicos:
- A maioria das gigafábricas europeias planejadas foca-se em baterias NMC, enquanto a demanda está se voltando cada vez mais para baterias LFP, que são mais econômicas.
- As células produzidas na Europa continuam sendo significativamente mais caras do que as importadas.
- As capacidades de produção anunciadas estão sujeitas a riscos relacionados ao financiamento, à aprovação e à implementação. Portanto, as capacidades anunciadas não devem ser equiparadas às capacidades operacionais.
- Em etapas anteriores da cadeia, a Europa continua enfrentando escassez persistente de materiais ativos para cátodo e ânodo (CAM/AAM). A análise sugere que esse déficit só poderá ser resolvido entre 2038 e 2040, mesmo em um cenário de baixa demanda.
A ACEA conclui que os resultados “ressaltam a necessidade de uma abordagem realista e economicamente viável para a localização”. A eficácia do IAA dependerá, em última análise, não apenas da ambição de seus requisitos, mas também “de se a Europa consegue desenvolver a capacidade upstream, as condições operacionais competitivas e o quadro de investimentos necessários para implementá-los na prática”.
A associação complementa sua avaliação com recomendações sobre como superar a lacuna entre ambição e realidade. A ACEA aconselha:
- Investimentos massivos em upstream: Para produzir CAM e AAM localmente e atender à demanda, são necessários investimentos significativos na criação de componentes fundamentais upstream – como instalações para a produção do material ativo catódico precursor (pCAM) e para a purificação de grafite (AAM).
acea.auto, acea.auto (Estudo, PDF)