
Da aquisição de ônibus às baterias e serviços: Debate sobre turismo sustentável em ônibus na FIAA destaca as parcerias [REPLAY]
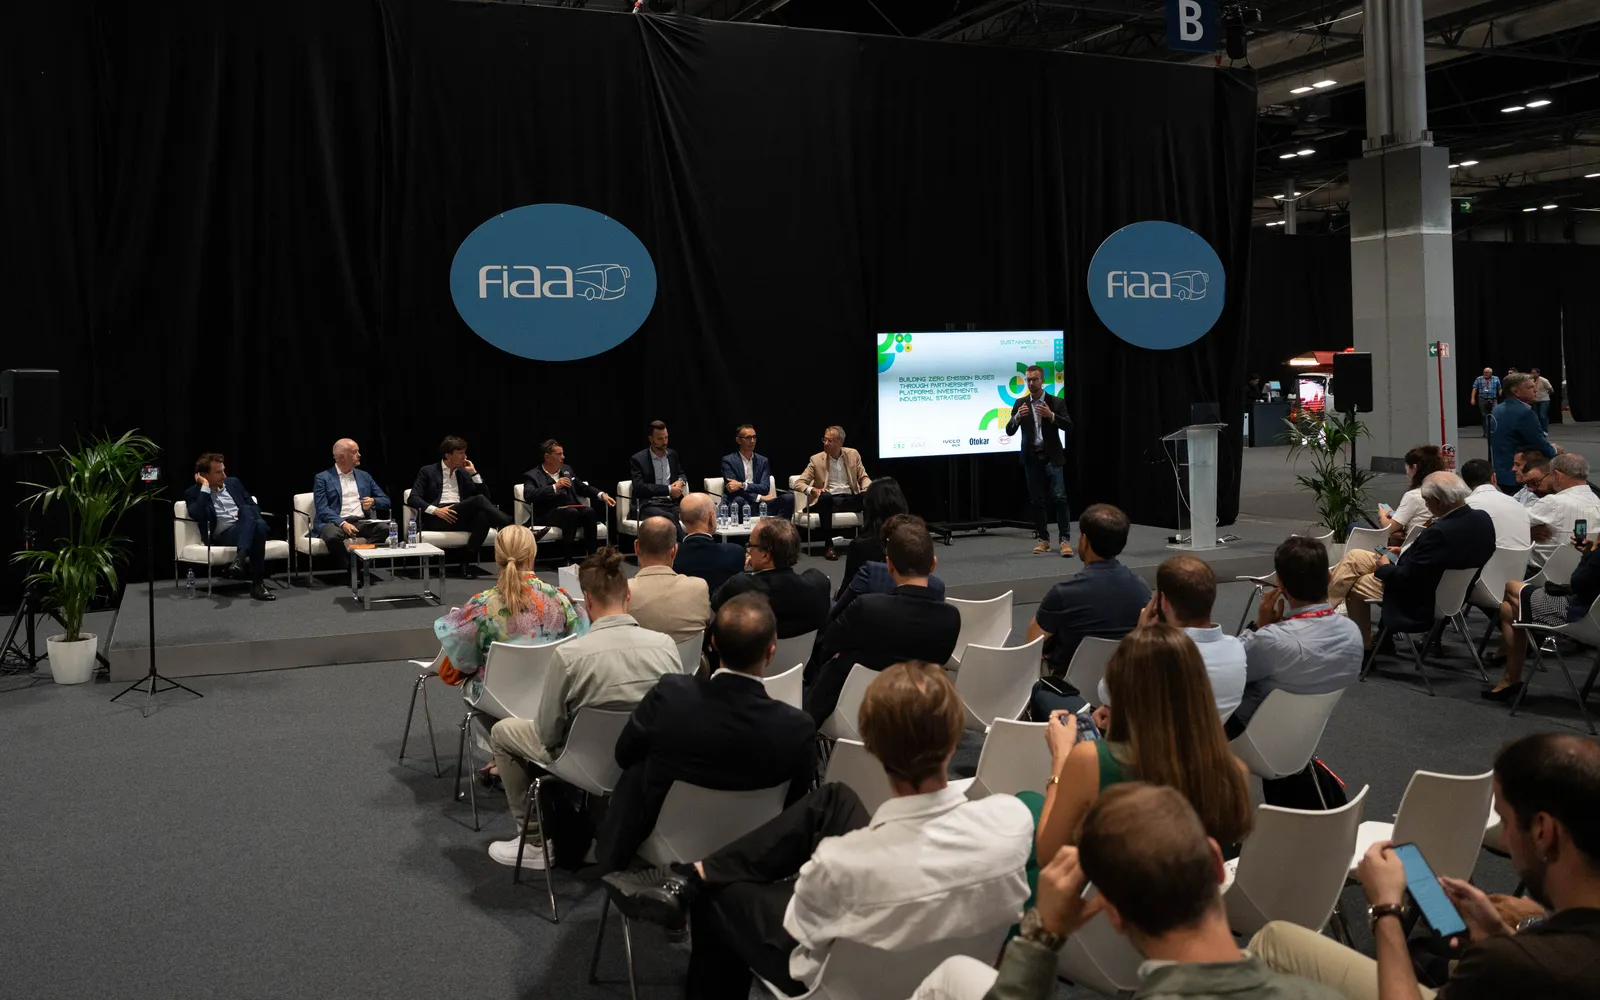
A transição para ônibus de emissão zero está ampliando as decisões de aquisição e industriais para além do próprio veículo, incluindo baterias, infraestrutura, serviços, financiamento e parcerias na discussão entre fabricantes, fornecedores e operadores.
O tema esteve no centro da conferência Sustainable Bus Tour “Construindo ônibus de emissão zero por meio de parcerias. Plataformas, investimentos, estratégias industriais”, realizada em 23 de setembro durante a FIAA 2026 em Madri. A sessão reuniu representantes da Arriva Spain, Moventis, ANAV, Iveco Bus, BYD Europe, Otokar Europe e ZF, após uma apresentação principal da McKinsey & Company.
A sessão Sustainable Bus Tour na FIAA contou com o apoio da Iveco Bus, ZF, BYD e Otokar como parceiros do evento.
McKinsey: ônibus urbanos de emissão zero em 51%, enquanto critérios relacionados ao ciclo de vida ganham importância nas licitações
A McKinsey iniciou a conferência com dados sobre eletrificação, concorrência, direção autônoma e custos de fabricação de ônibus. De acordo com as informações apresentadas por Tobias Schneiderbauer e Lena Bell, os veículos de zero emissão representam 51% do segmento de ônibus urbanos na Europa, enquanto os fabricantes chineses responderam por cerca de 28% do mercado de ônibus de zero emissão em 2025.
As vendas de ônibus de zero emissão aumentaram de aproximadamente 2.000 veículos em 2019 para 13.000 seis anos depois, segundo os números exibidos durante a apresentação principal.
A apresentação abordou também as mudanças nos critérios de compra. A análise da McKinsey sobre licitações públicas alemãs entre 2020 e 2025 mostrou que a importância do preço inicial de compra caiu de cerca de 60% para 40%, enquanto os critérios relacionados ao ciclo de vida atingiram cerca de 40% em 2025. Esses critérios incluem suporte à infraestrutura, tempo de operação do veículo, veículos de teste e treinamento para motoristas e equipe de manutenção.
Quanto aos custos de fabricação, a McKinsey apresentou uma análise indicando possíveis reduções de custos de até 50% para um ônibus urbano elétrico até 2030. As áreas abordadas incluíram tecnologia de baterias, arquitetura do veículo, integração do chassi, homologação, impacto na produção, aquisições, vendas e custos gerais e administrativos.
As parcerias constituíram a terceira área identificada na apresentação. A McKinsey listou plataformas de veículos, infraestrutura, sistemas de direção autônoma, operações de frotas, plataformas de mobilidade e consultoria entre as atividades nas quais diferentes empresas podem ocupar posições ao longo da cadeia de valor dos ônibus.
O transporte autônomo também foi abordado. A McKinsey afirmou que mais de 100 ônibus-robô estariam em operação em 2025 e apresentou um cenário no qual cerca de 60% dos ônibus urbanos seriam autônomos até 2045. A empresa disse que sua pesquisa revelou que cerca de um terço das frotas entrevistadas já estava interessada em introduzir ônibus autônomos dentro de cinco anos.
Operadoras levam em consideração baterias, infraestrutura e pós-venda na aquisição de ônibus
O diretor-geral da Arriva Spain, Antonio Cendrero Querol, afirmou que o fim dos financiamentos europeus não altera o programa de descarbonização da empresa. Conforme explicado por Cendrero, os subsídios espanhóis cobriam no máximo 50% da diferença de preço entre veículos elétricos e a diesel, excluindo a infraestrutura, e, portanto, não eram a única base para as decisões de eletrificação.
O próprio processo de aquisição se expandiu, disse ele. Agora, as operadoras precisam de informações sobre tecnologias de baterias, segurança, estado de saúde, autonomia dos veículos, capacidade da rede elétrica e os investimentos necessários para eletrificar os depósitos. As discussões com os fabricantes abrangem, consequentemente, tanto as especificações dos veículos convencionais quanto os elementos relacionados à energia.
Ian Livesey, Diretor de B2B e B2C na Moventis, também apontou a formação, o pós-venda, a disponibilidade de peças de reposição e a assistência técnica especializada como requisitos associados às novas frotas. Ele acrescentou que os operadores precisam de dados dos veículos e de tecnologias digitais tanto para o monitoramento da frota quanto para os serviços aos passageiros.
A questão dos financiamentos também foi abordada por Francesco Romagnoli, Chefe de Assuntos Técnicos da associação dos operadores italianos ANAV. Ele afirmou que o Plano Nacional de Recuperação e Resiliência da Itália ajudou a reduzir a idade média da frota de ônibus italiana de cerca de 12 para aproximadamente nove anos entre 2021-22 e 2026.
Romagnoli também relatou casos em que ônibus de zero emissão foram entregues antes que houvesse capacidade suficiente na rede elétrica ou infraestrutura de carregamento disponível nos depósitos. Ele pediu por programas de investimento futuros que fornecessem tanto financiamento quanto maior flexibilidade tecnológica, de acordo com as condições operacionais.
Ônibus elétricos intermunicipais trazem questões de autonomia, carregamento e Custo Total de Propriedade para a discussão
A transição dos ônibus intermunicipais de Classe II fez parte separada da discussão da FIAA. Romagnoli fez distinção entre serviços que retornam ao depósito todas as noites e operações nas quais os ônibus ficam longe de seu depósito principal por vários dias.
Para essas aplicações, ele afirmou que os veículos elétricos atuais ainda não conseguem atender a todos os perfis de operação, especialmente nos casos em que o carregamento não está disponível fora dos depósitos. Ele também mencionou os requisitos europeus relacionados às emissões de CO2 para veículos pesados e as metas que os fabricantes terão que cumprir a partir de 2030.
Stéphane Espinasse, responsável sênior por negócios e licitações de ônibus da BYD Europe, que ingressou na empresa este ano, descreveu o segmento interurbano como uma combinação de diferentes missões, que vão desde serviços escolares até rotas regionais que exigem autonomia de 450, 500 ou 600 quilômetros.
Ele identificou três elementos na abordagem da BYD: equipes locais capazes de definir missões de operação individuais com os clientes, paridade no custo total de propriedade para a aplicação escolhida e cobertura suficiente da rede de vendas e serviços.
Cendrero da Arriva também apontou para uma integração mais estreita entre fabricante e operador na definição dos serviços elétricos. Ele citou a frota de quase 100 veículos da Arriva introduzida em Limburgo, nos Países Baixos, há cerca de dez anos, onde as operações inicialmente dependiam do carregamento oportunista e posteriormente migraram para o carregamento noturno.
Iveco Bus, BYD e Otokar apresentam modelos diferentes de parceria
Os fabricantes de veículos utilizaram a mesa redonda para descrever diferentes abordagens em relação a parcerias, integração vertical e terceirização.
Marcos Zanchetta, chefe de Gestão de Produtos da Iveco Bus, apresentou o segmento de micro-ônibus como uma área em que a cooperação com fabricantes de carrocerias desempenha um papel importante. Ele mencionou o novo micro-ônibus elétrico eFlexy, apresentado pela fabricante na FIAA, desenvolvido em parceria com um fabricante europeu de carrocerias, como a italiana Olmedo.
De acordo com Zanchetta, os fabricantes de componentes fornecem acesso a aplicações e configurações específicas para os clientes, enquanto a combinação desses fabricantes com redes de revendedores amplia a gama de aplicações disponíveis, sem que seja necessário incorporar cada configuração diretamente nos processos industriais do fabricante original.
A BYD descreveu uma estrutura industrial diferente. Espinasse mencionou a integração vertical da empresa em baterias, sistemas de gestão de baterias, motores elétricos e veículos, além de parcerias com fabricantes externos em mercados selecionados.
Ele citou a operação de fabricação de ônibus da BYD na Hungria, cuja capacidade está sendo ampliada, bem como a cooperação com a Castrosua e trabalhos anteriores com a UNVI na Espanha e a Superpolo na Colômbia. A empresa apresentou esses modelos como diferentes configurações de entrada no mercado, utilizadas em conjunto com suas tecnologias desenvolvidas internamente.
Umberto Mauri, diretor comercial da Otokar Europe para Itália e Espanha, afirmou que a fabricante trabalha com fornecedores externos de baterias e sistemas de transmissão, mantendo outras atividades estratégicas internamente. Ele citou o software de direção autônoma como uma área desenvolvida pela Otokar, referindo-se também às competências disponíveis em outras áreas da empresa.
Mauri disse que a Otokar está perto de concluir a eletrificação de seu portfólio de produtos, mas também se prepara para entregar quase 250 ônibus a diesel nos próximos três meses. Ele associou essas entregas à demanda atual dos clientes e às condições de financiamento.
A ZF destaca plataformas modulares e escala em veículos comerciais
Do lado dos fornecedores, Fabian Schumacher, gerente de contas-chave da ZF para ônibus, abordou a relação entre padronização tecnológica, diversidade de veículos e custo total de propriedade.
Schumacher observou que o setor de ônibus abrange diversos comprimentos de veículos e sistemas de propulsão, incluindo plataformas de 12, 18 e 24 metros, bem como aplicações a bateria elétrica e a hidrogênio. Ele também mencionou os requisitos regulatórios para sistemas como câmeras e ADAS, nos quais o fornecimento dos componentes é acompanhado por exigências de integração, manutenção e treinamento dos motoristas.
A ZF está agora adotando uma abordagem de plataforma modular compartilhada entre as atividades de caminhões e ônibus, o que permite que componentes, produtos e conhecimentos de desenvolvimento sejam utilizados em uma base mais ampla de veículos comerciais.
Schumacher afirmou ainda que um novo eixo da ZF oferece economia de energia de 20% em comparação com a solução anterior, enquanto a plataforma comum para veículos comerciais proporciona escala maior para desenvolvimento e coleta de feedback do mercado.
Conteúdo local entra nas estratégias de fabricação de ônibus na Europa
A Iveco Bus, BYD e Otokar também discutiram a produção local e a obtenção de matérias-primas, bem como a pressão europeia pelo conceito “feito na Europa”.
Zanchetta descreveu a Iveco Bus como uma fabricante europeia com operações industriais na Itália, França e República Tcheca. Ele citou investimentos em linhas de produção de ônibus elétricos na República Tcheca e na França, além de uma base de fornecedores europeus e cooperação com startups locais, empresas de engenharia e grandes fornecedores de tecnologia.
A BYD destacou sua operação de produção na Hungria e suas parcerias com fabricantes de carrocerias como componentes de sua estratégia europeia.
Mauri levantou a questão de como as fabricantes com sede fora da União Europeia irão atender aos requisitos de conteúdo local em licitações, referindo-se especificamente a propostas ou exigências de um limite de 50% de conteúdo europeu.
