
Relatório de Vendas de Veículos Elétricos na Europa: Mês Recorde — Veículos 100% elétricos atingem 30% de participação no mercado!
Apoie o trabalho da CleanTechnica por meio de uma assinatura Substack, no Patreon ou na Stripe. Ajude-nos a produzir todo o conteúdo de alta qualidade e original que publicamos semana após semana, apesar dos desafios impostos pela inteligência artificial voltada para a extração de conteúdo, das redes sociais antissociais, da inflação e de outros obstáculos.
Os veículos elétricos tiveram um aumento de 51% em relação ao ano anterior em um mês fora da alta temporada.
Os veículos elétricos continuam em alta demanda na Europa, mesmo em um mês de férias, como agosto. Este mês, assim como julho, é incomum porque, na Europa, a maioria dos fabricantes e seus modelos reduz suas operações devido à temporada de férias, com exceção dos modelos em alta demanda, que se beneficiam dessa redução e encurtam as listas de espera.
Por isso, é natural que agosto tenha sido um mês especialmente forte para os VEIs, com os veículos totalmente elétricos atingindo uma participação recorde de 30% no mês passado, graças aos cerca de 250.000 veículos totalmente elétricos registrados na Europa em agosto — o que representa não apenas um aumento de 51% em relação ao ano anterior, mas também a taxa de crescimento mais rápida deste ano!
No geral, os veículos híbridos aumentaram 39% em relação ao ano anterior, sendo prejudicados pelos híbridos plug-in, que cresceram apenas 15%, totalizando 98.000 unidades, a menor taxa de crescimento em 18 meses, o que elevou a participação dos veículos híbridos plug-in em agosto para 42% (30% apenas para VEIs).
Com os VEIs impulsionando o mercado, a participação deles até o momento é de 24% (35% para híbridos plug-in e VEIs juntos), o que já é maior do que o resultado final previsto para 2025 (20% de participação de VEIs e 29% com a inclusão dos híbridos plug-in). Este é um sinal encorajador se quisermos chegar perto de 100% de participação de VEIs até meados da década de 2030.
Ao analisarmos outros sistemas de propulsão, enquanto a gasolina (com participação de 18% em agosto, uma queda de 24% em relação ao ano anterior) e o diesel (6%, com redução de 23% em relação ao ano anterior) continuam sua tendência descendente rumo à irrelevância, a principal notícia é o fato de que talvez já tenhamos ultrapassado o pico dos híbridos elétricos convencionais — em agosto, os híbridos sem conexão à tomada ainda registraram crescimento, embora menor (+3% em relação ao ano anterior) do que o mercado como um todo.
Mais importante ainda, se compararmos a participação de 32% dos híbridos elétricos convencionais em agosto de 2026 com a participação que eles tinham 12 meses antes (33% na época), podemos estar presenciando o início da queda desses veículos. Portanto… se 2026 é o ano do pico dos híbridos elétricos convencionais, a que ponto estamos do pico dos híbridos plug-in?
Falando em híbridos plug-in, permitam-me destacar esses dois gráficos, que documentam a evolução das vendas de veículos elétricos puros e híbridos plug-in por região de produção nos últimos anos, bem como a importância que as tarifas da UE tiveram sobre elas.
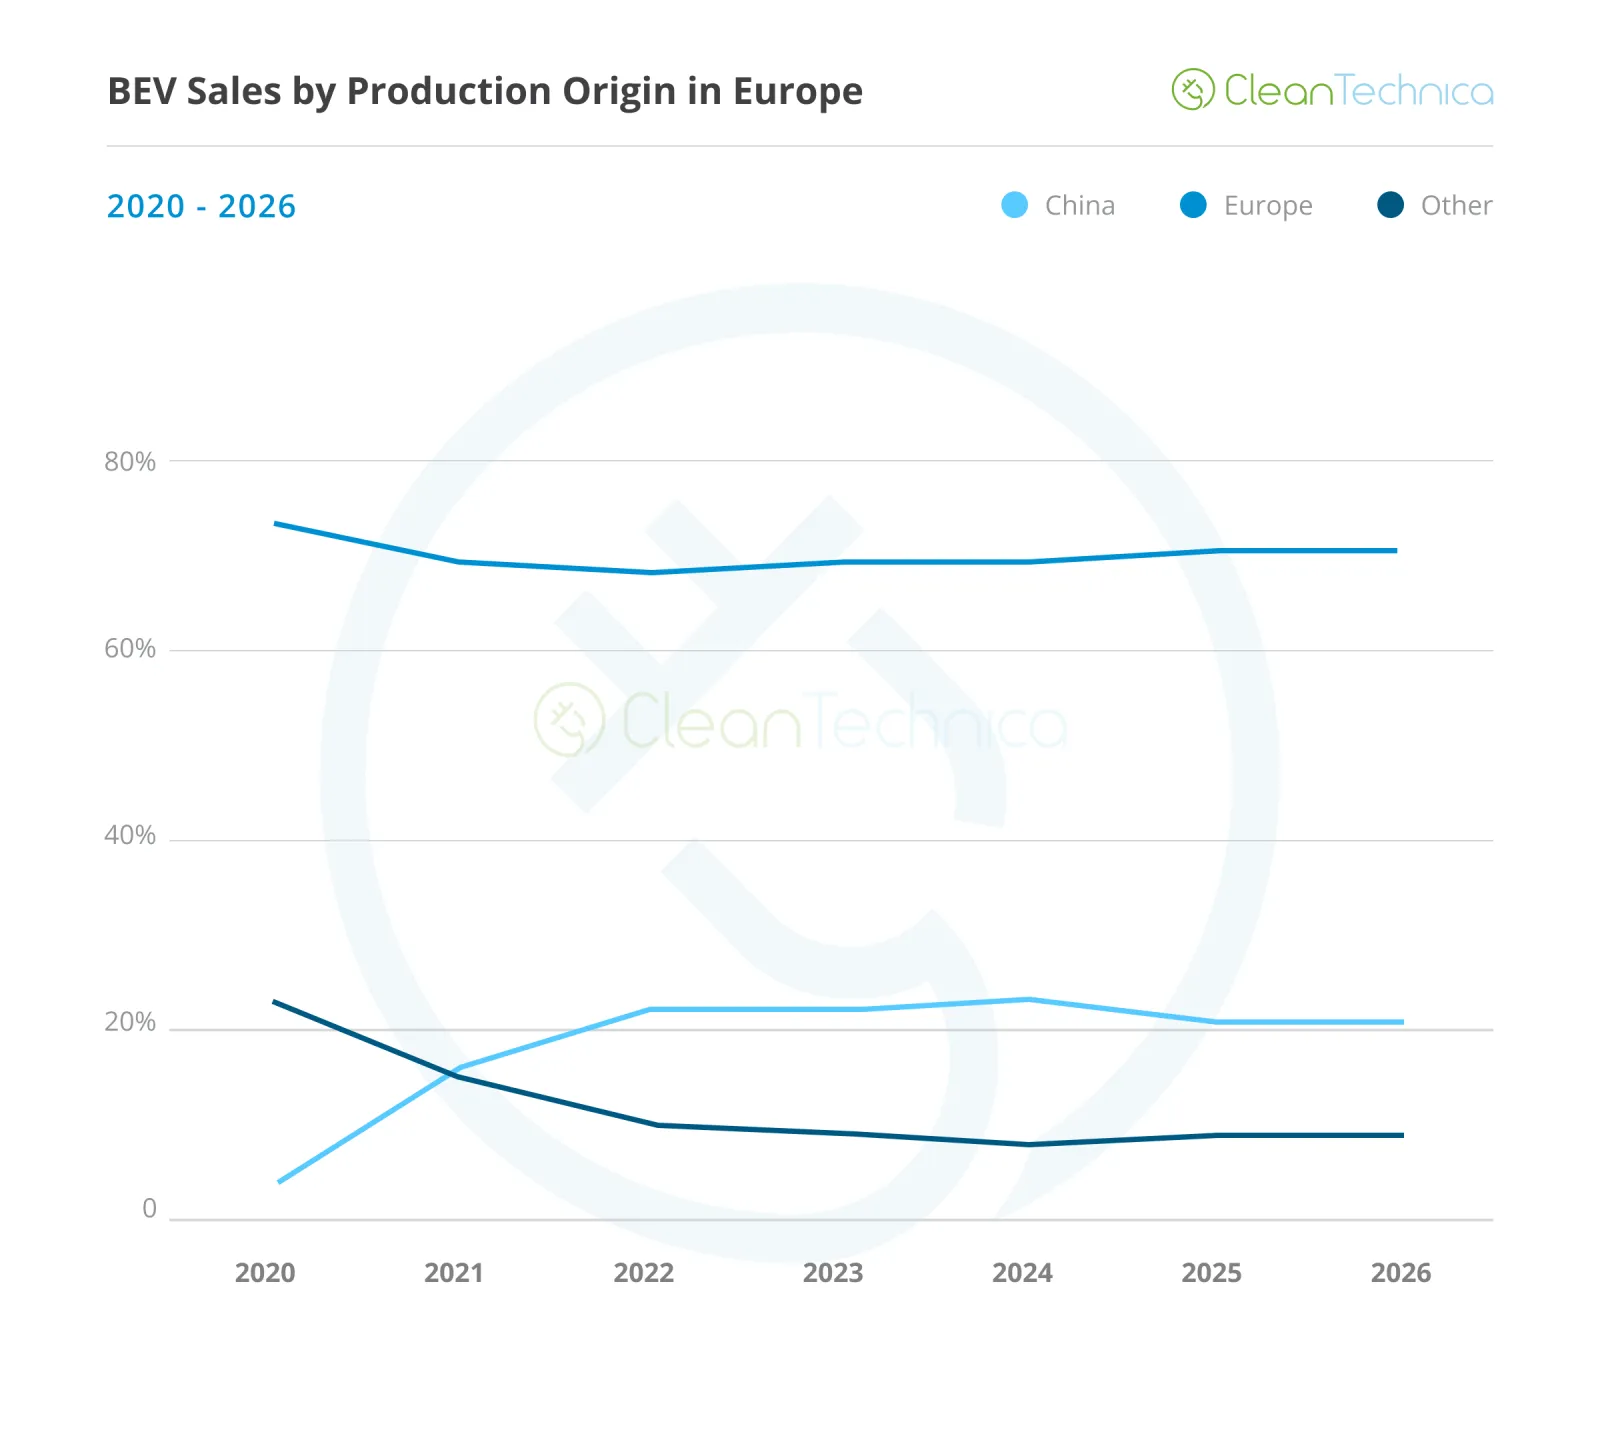
Como podemos ver no gráfico dos VEIs, as tarifas da UE sobre os VEIs chineses, implementadas na segunda metade de 2024, mantiveram os modelos produzidos na China mais ou menos com a mesma participação de mercado que tinham antes da aplicação das tarifas. É verdade que, em termos absolutos, os VEIs chineses continuaram a crescer até atingir níveis recordes, mas aproximadamente no mesmo ritmo do mercado de VEIs como um todo, à medida que os veículos totalmente elétricos passaram a ocupar uma participação cada vez maior no mercado geral.
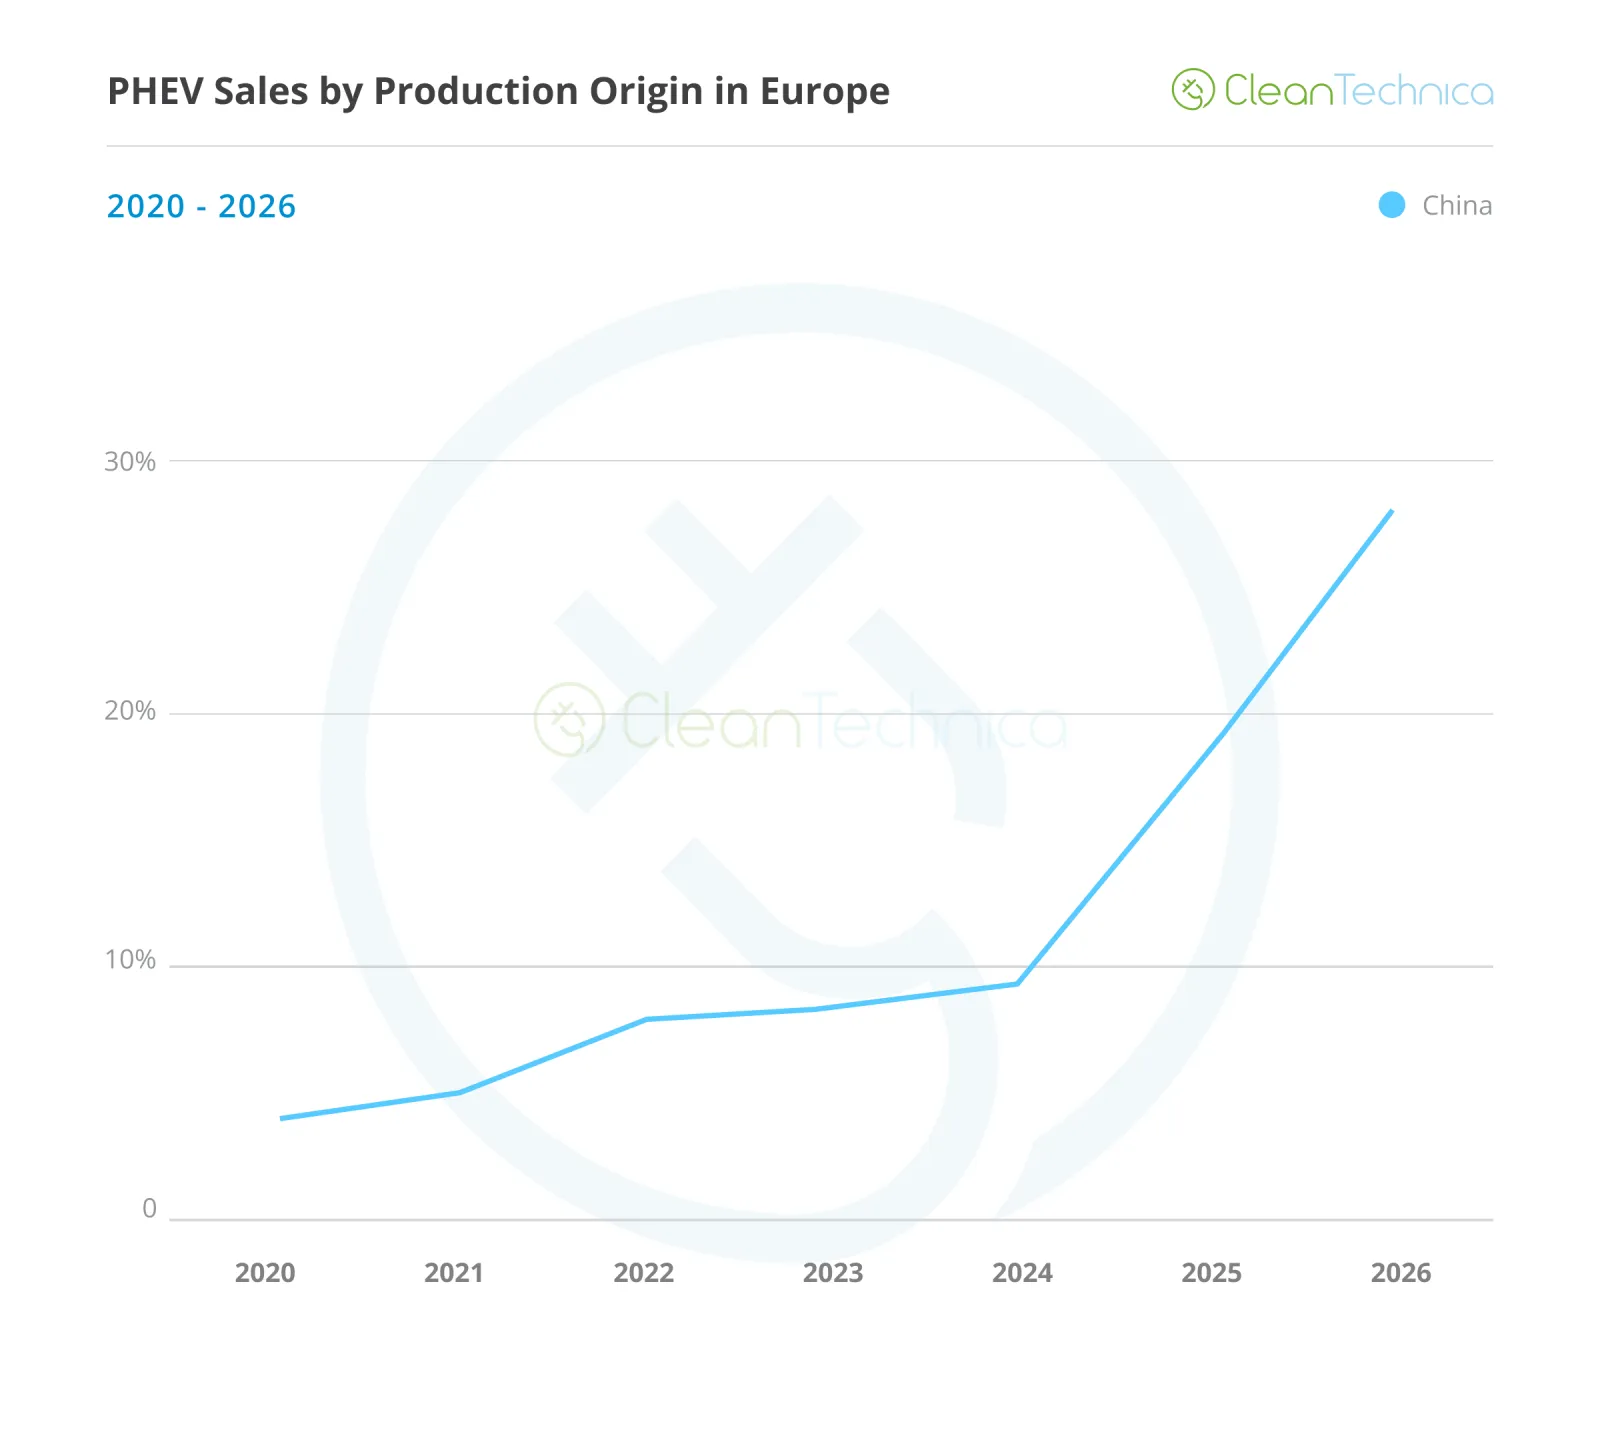
Por outro lado, os híbridos plug-in chineses, que em 2024 representavam apenas 10% do número total de híbridos plug-in vendidos na Europa – uma participação significativamente menor do que os 23% que os produtos chineses tinham no mercado de veículos elétricos naquela época – agora ocupam 28% do mercado de híbridos plug-in na Europa, superando claramente os veículos elétricos de fabricação chinesa (21%) nessa métrica.
O que causou uma mudança tão drástica em apenas dois anos? As tarifas da UE. Enquanto as vendas de veículos elétricos de fabricação chinesa eram prejudicadas pelo peso das tarifas, os híbridos plug-in não foram afetados, pagando apenas a tarifa original de 10%.
Então, o que fizeram os fabricantes chineses? Eles exploraram essa brecha regulatória e investiram pesadamente em híbridos plug-in, como o BYD Atto 2 PHEV, Geely Starray, Jaecoo 7 PHEV, Omoda 9, entre outros. E as vendas dispararam.
Somente neste ano, em um cenário geral de crescimento moderado nas vendas de híbridos plug-in (+24% em 2026), os híbridos plug-in de fabricação chinesa estão crescendo… 141%!!!
Do outro lado dessa estatística, os híbridos com plugin fabricados na Europa aumentaram … 3% este ano. Além disso, as vendas desses veículos diminuíram em três dos últimos quatro meses. A tendência é clara — os veículos híbridos elétricos fabricados na Europa estão em risco de extinção, não porque as pessoas estejam adotando outros sistemas de propulsão, mas porque estão migrando para modelos chineses.
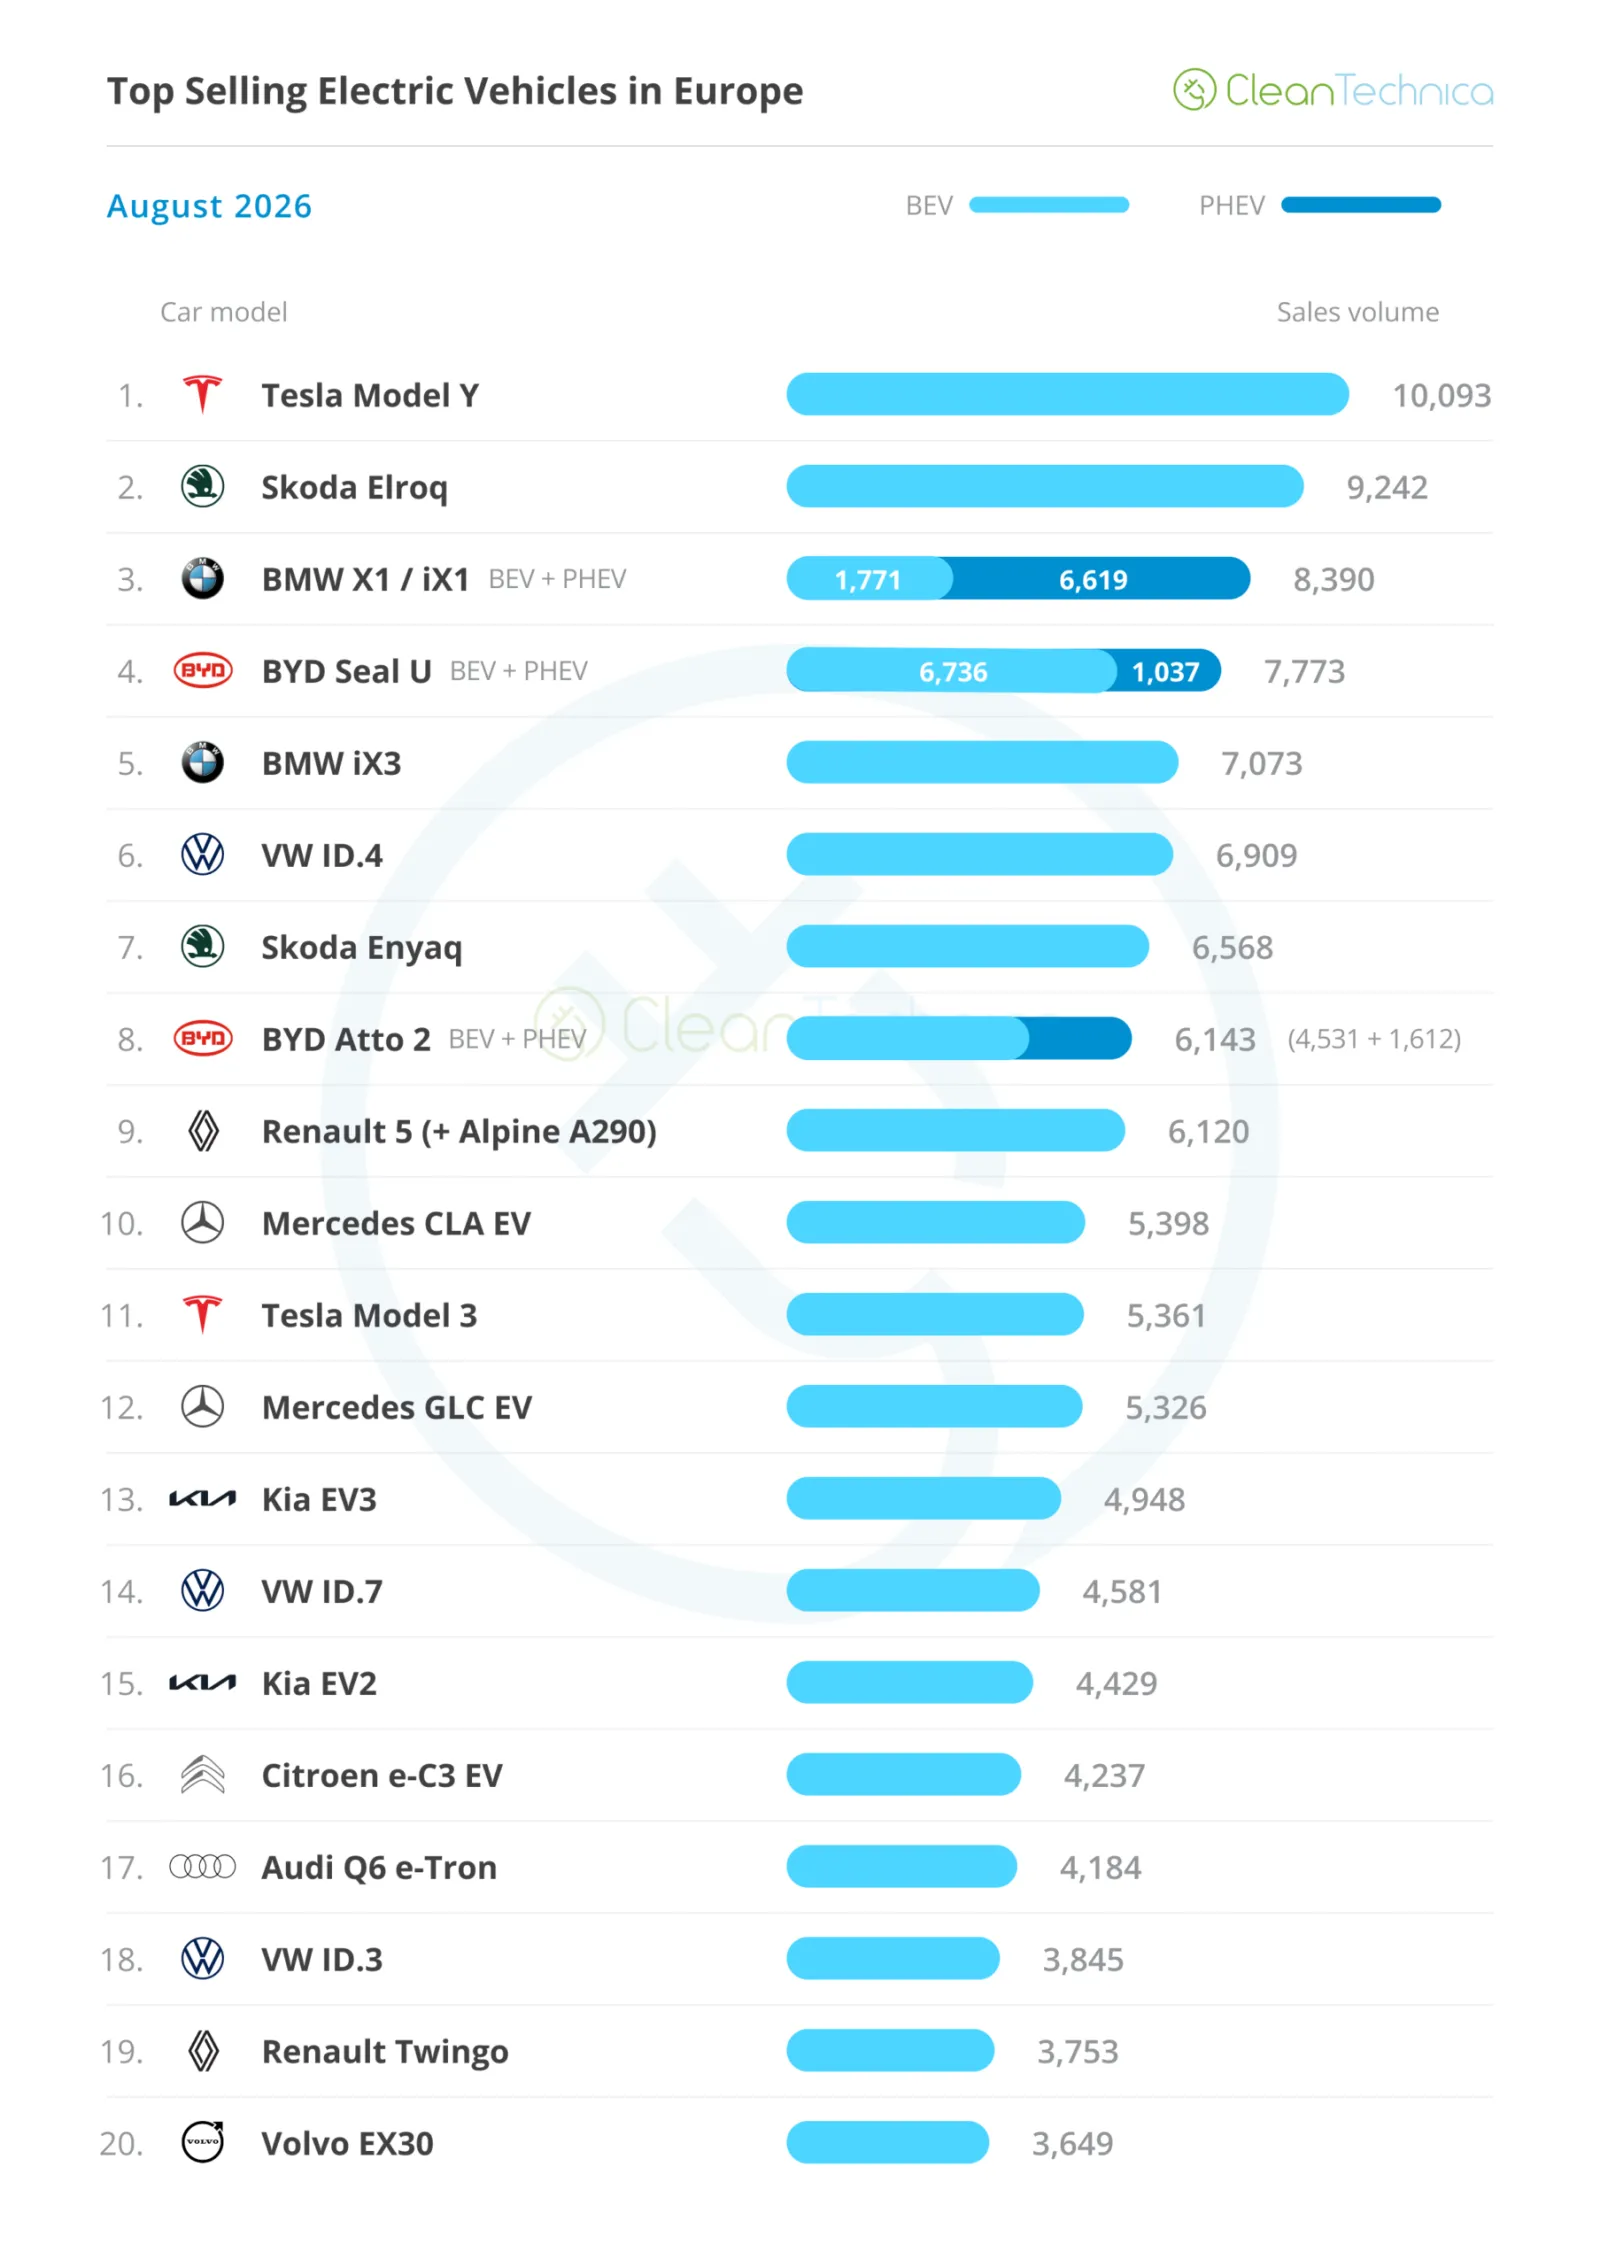
Analisando os modelos de VE mais vendidos em agosto, a grande novidade deste mês foi o retorno do Tesla Model Y ao topo da lista, além da BMW colocar dois modelos entre os 5 primeiros! Os gêmeos BMW iX1/X1 PHEV ficaram em terceiro lugar, e o novo e popular SUV iX3 subiu para a quinta posição. Veja aqui uma análise mais detalhada dos 5 melhores VEs de agosto:
#1 Tesla Model Y — O crossover de tamanho médio da Tesla volta a liderar as vendas, graças a 10.093 registros em agosto, um aumento de 21% em relação ao ano anterior. Com preços do Model Y a partir de €40.000, e mesmo após seis anos no mercado, o veículo ainda oferece um pacote atrativo. Atualmente, as pessoas compram uma Tesla com base no bolso ou na lógica, e não pelo coração. É exatamente esse tipo de comprador que agora procura veículos elétricos. Muitos deles querem simplesmente reduzir seus custos operacionais ao trocar veículos a combustão por veículos elétricos. (É também por isso que eles são tão populares entre empresas como a Uber.)
#2 Skoda Elroq — O Elroq continua aproveitando a onda dos veículos 100% elétricos, com 9.242 registros, um aumento de 45% em relação ao ano anterior. No futuro, o crossover tcheco terá que enfrentar uma forte concorrência interna, já que o novo Skoda Epiq, menor e mais acessível, está prestes a chegar. Sendo ao mesmo tempo mais barato e mais moderno que o Elroq, será que o Epiq se tornará o novo best-seller da Skoda às custas do Elroq?
#3 BMW iX1/X1 PHEV — Os irmãos alemães continuam em alta, conquistando mais uma presença no pódio em agosto graças a 8.390 registros. Beneficiando-se de taxas favoráveis de leasing para impulsionar as vendas, os crossover da BMW são os modelos principais da marca. Com uma atualização significativa prestes a chegar aos modelos compactos da BMW, prometendo transformá-los em veículos do conceito Neue Klasse, espera-se que ambos, mas especialmente o iX1, recebam melhorias em suas especificações. Isso os tornará mais interessantes do que as versões atuais e permitirá à marca bávara manter seus modelos compactos como opções competitivas no pódio.
#4 BYD Seal U (BEV+PHEV) — O SUV chinês manteve-se entre os 5 primeiros, com 7.773 registros no mês passado, o que significa que, embora o modelo BYD esteja se recuperando na China graças à sua carroceria de nova geração Ultra, a versão antiga ainda consegue alcançar as 5 posições mais altas na Europa por conta própria (um pouco como acontece quando jogadores experientes de futebol deixam as ligas principais e se aposentam parcialmente em ligas menos competitivas…). O 4º lugar em agosto se deveu em grande parte a descontos generosos, mas, agora que os custos de desenvolvimento do modelo já estão bem controlados, a BYD pode se dar ao luxo de oferecer descontos significativos neste modelo.
#5 BMW iX3 — O melhor veículo elétrico vendido por uma montadora europeia. Ponto final. Embora a gestão da BMW não esteja totalmente focada em veículos elétricos, seu departamento de engenharia está, e criou um modelo que está duas gerações à frente da concorrência, justificando, finalmente, o preço elevado associado à marca bávara. Lançado com especificações líderes de mercado (bateria de 108 kWh, carregamento de 400 kW, capacidade V2X), o que se traduziu em um alcance (e eficiência) excepcionais, a BMW adicionou seu típico DNA de dirigibilidade de classe mundial e um interior inovador para oferecer algo que a concorrência (até mesmo a chinesa) ainda precisa alcançar. Para completar, até o design geral não gera divisões, ao contrário dos modelos anteriores da BMW. A BMW mostrou a outras montadoras europeias como se adaptar aos novos tempos — tendo aprendido lições valiosas com o primeiro iX3 produzido na China em 2020, ela se prepara para criar um modelo substituto que seja competitivo já em 2026.
mas também nos anos que virão…. Ah, quase esqueci — o iX3 ficou em 5º lugar em agosto, graças a 7.073 registros.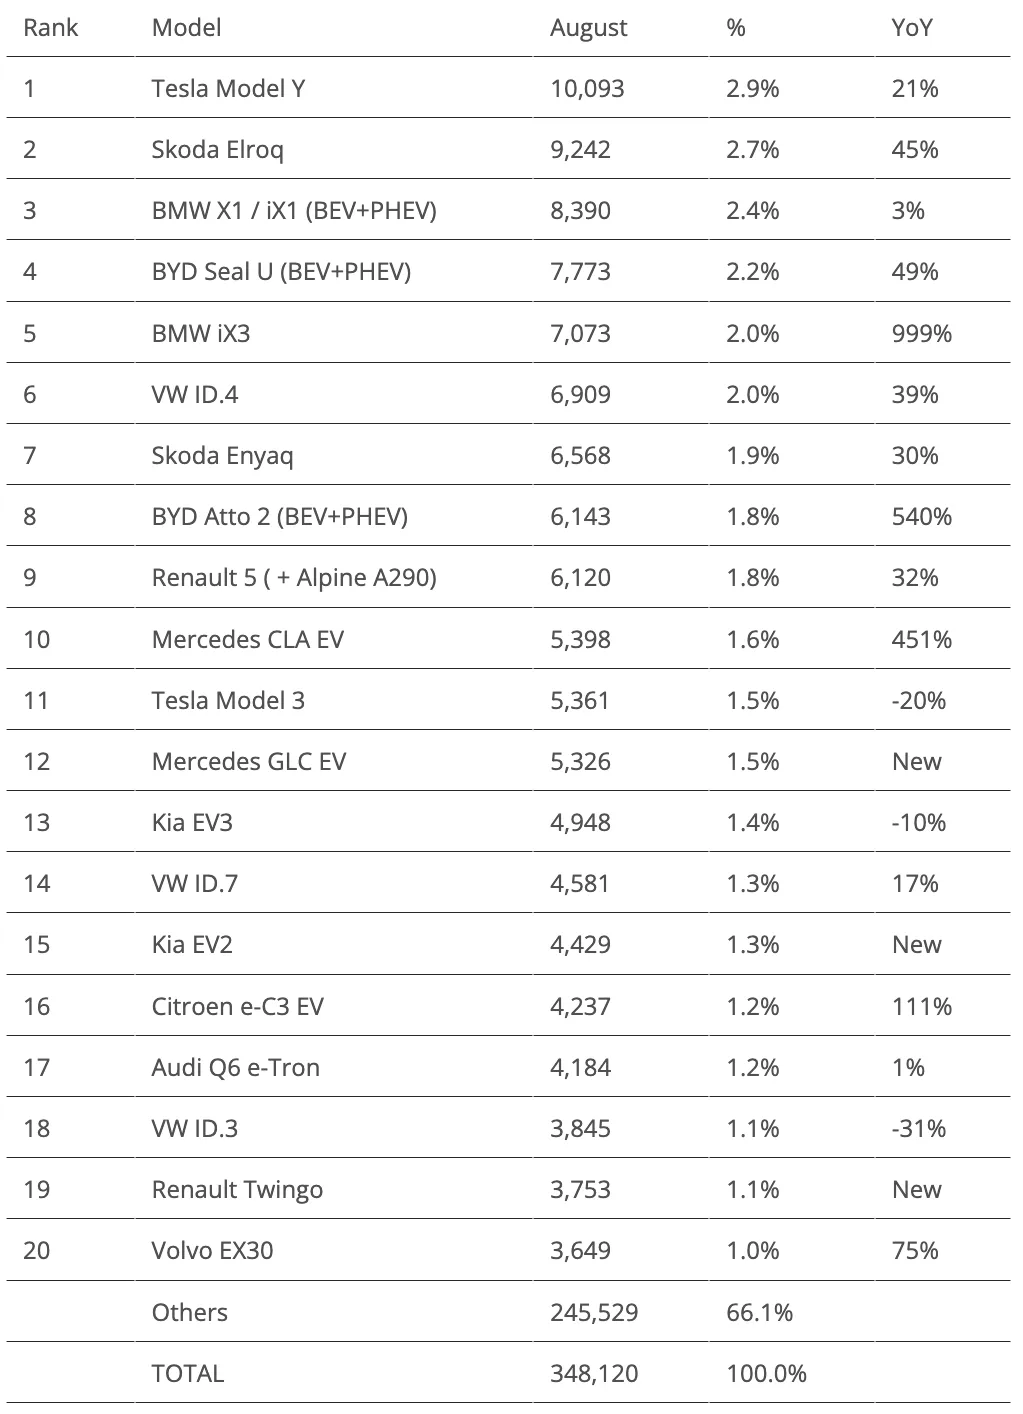
Fora dos 5 primeiros, há vários pontos importantes a serem mencionados.
Começando com a Mercedes, temos mais um bom resultado do Mercedes CLA EV (10º lugar com 5.398 registros), mas a verdadeira novidade é a 12ª posição do novo Mercedes GLC EV, graças a um recorde de 5.326 registros. Pergunta-se se o SUV de tamanho médio está perto de atingir sua velocidade de cruzeiro ou se haverá meses ainda com volumes maiores pela frente.
Independentemente do que possa acontecer com o GLC, agora fico curioso para ver se a Mercedes conseguirá se aproximar dos volumes do BMW iX3. Quer dizer, as especificações do modelo com estrela de três pontas são um pouco inferiores às do Bimmer, mas, por outro lado, seu interior parece mais atraente. E muitas pessoas adoram o design do GLC.
Há boas notícias também no time da Kia: seu carro-chefe, o EV3, continua entre os 20 melhores, desta vez em 13º lugar. Mas o que é ainda melhor é que o destaque de agosto foi o novo pequeno crossover EV2 (na verdade, é um hatchback sobre patins, mas enfim… obrigações de marketing). O EV2 entrou pela primeira vez na lista graças a um recorde de 4.237 unidades vendidas. Com a produção ainda em fase de expansão e uma longa lista de espera, o EV2 parece destinado a se tornar o carro mais vendido da montadora na Europa.
Finalmente, há uma referência importante para a Citroën. As 4.237 unidades entregues do seu pequeno hatchback elétrico C3 EV não foram apenas o melhor resultado da marca em cinco meses, mas também permitiram que a montadora francesa alcançasse mais uma vez algo que parece difícil para as demais marcas da Stellantis — vender um modelo em volume suficiente para entrar no top 20. Talvez o novo Peugeot 208 EV de 2027 ajude a mudar a sorte da Stellantis? Uma coisa é certa: elas realmente precisam muito de um sucesso.
Fora dos 20 primeiros, os destaques vêm da nova família de veículos elétricos compactos do Grupo Volkswagen. O hatchback esportivo Cupra Raval (3.608 unidades) está perto de entrar na lista, tendo terminado o mês em 21º lugar. À medida que a produção aumenta, espera‑se que esse modelo espanhol se junte à lista em breve. Quanto ao VW ID.Polo, que já é mais maduro, teve sua estreia em agosto, com 1.876 unidades entregues. Há grandes expectativas em torno dele, especialmente agora que a Volkswagen observa uma redução nas encomendas de veículos movidos a combustão interna no mercado, enquanto as encomendas de VEIs crescem exponencialmente. De acordo com relatórios, o novo ID.Polo já possui uma lista de espera de até 10 meses.....
Talvez a Volkswagen possa expandir a produção ao destinar parte da fabricação do ID.Polo para uma de suas fábricas alemãs subutilizadas?
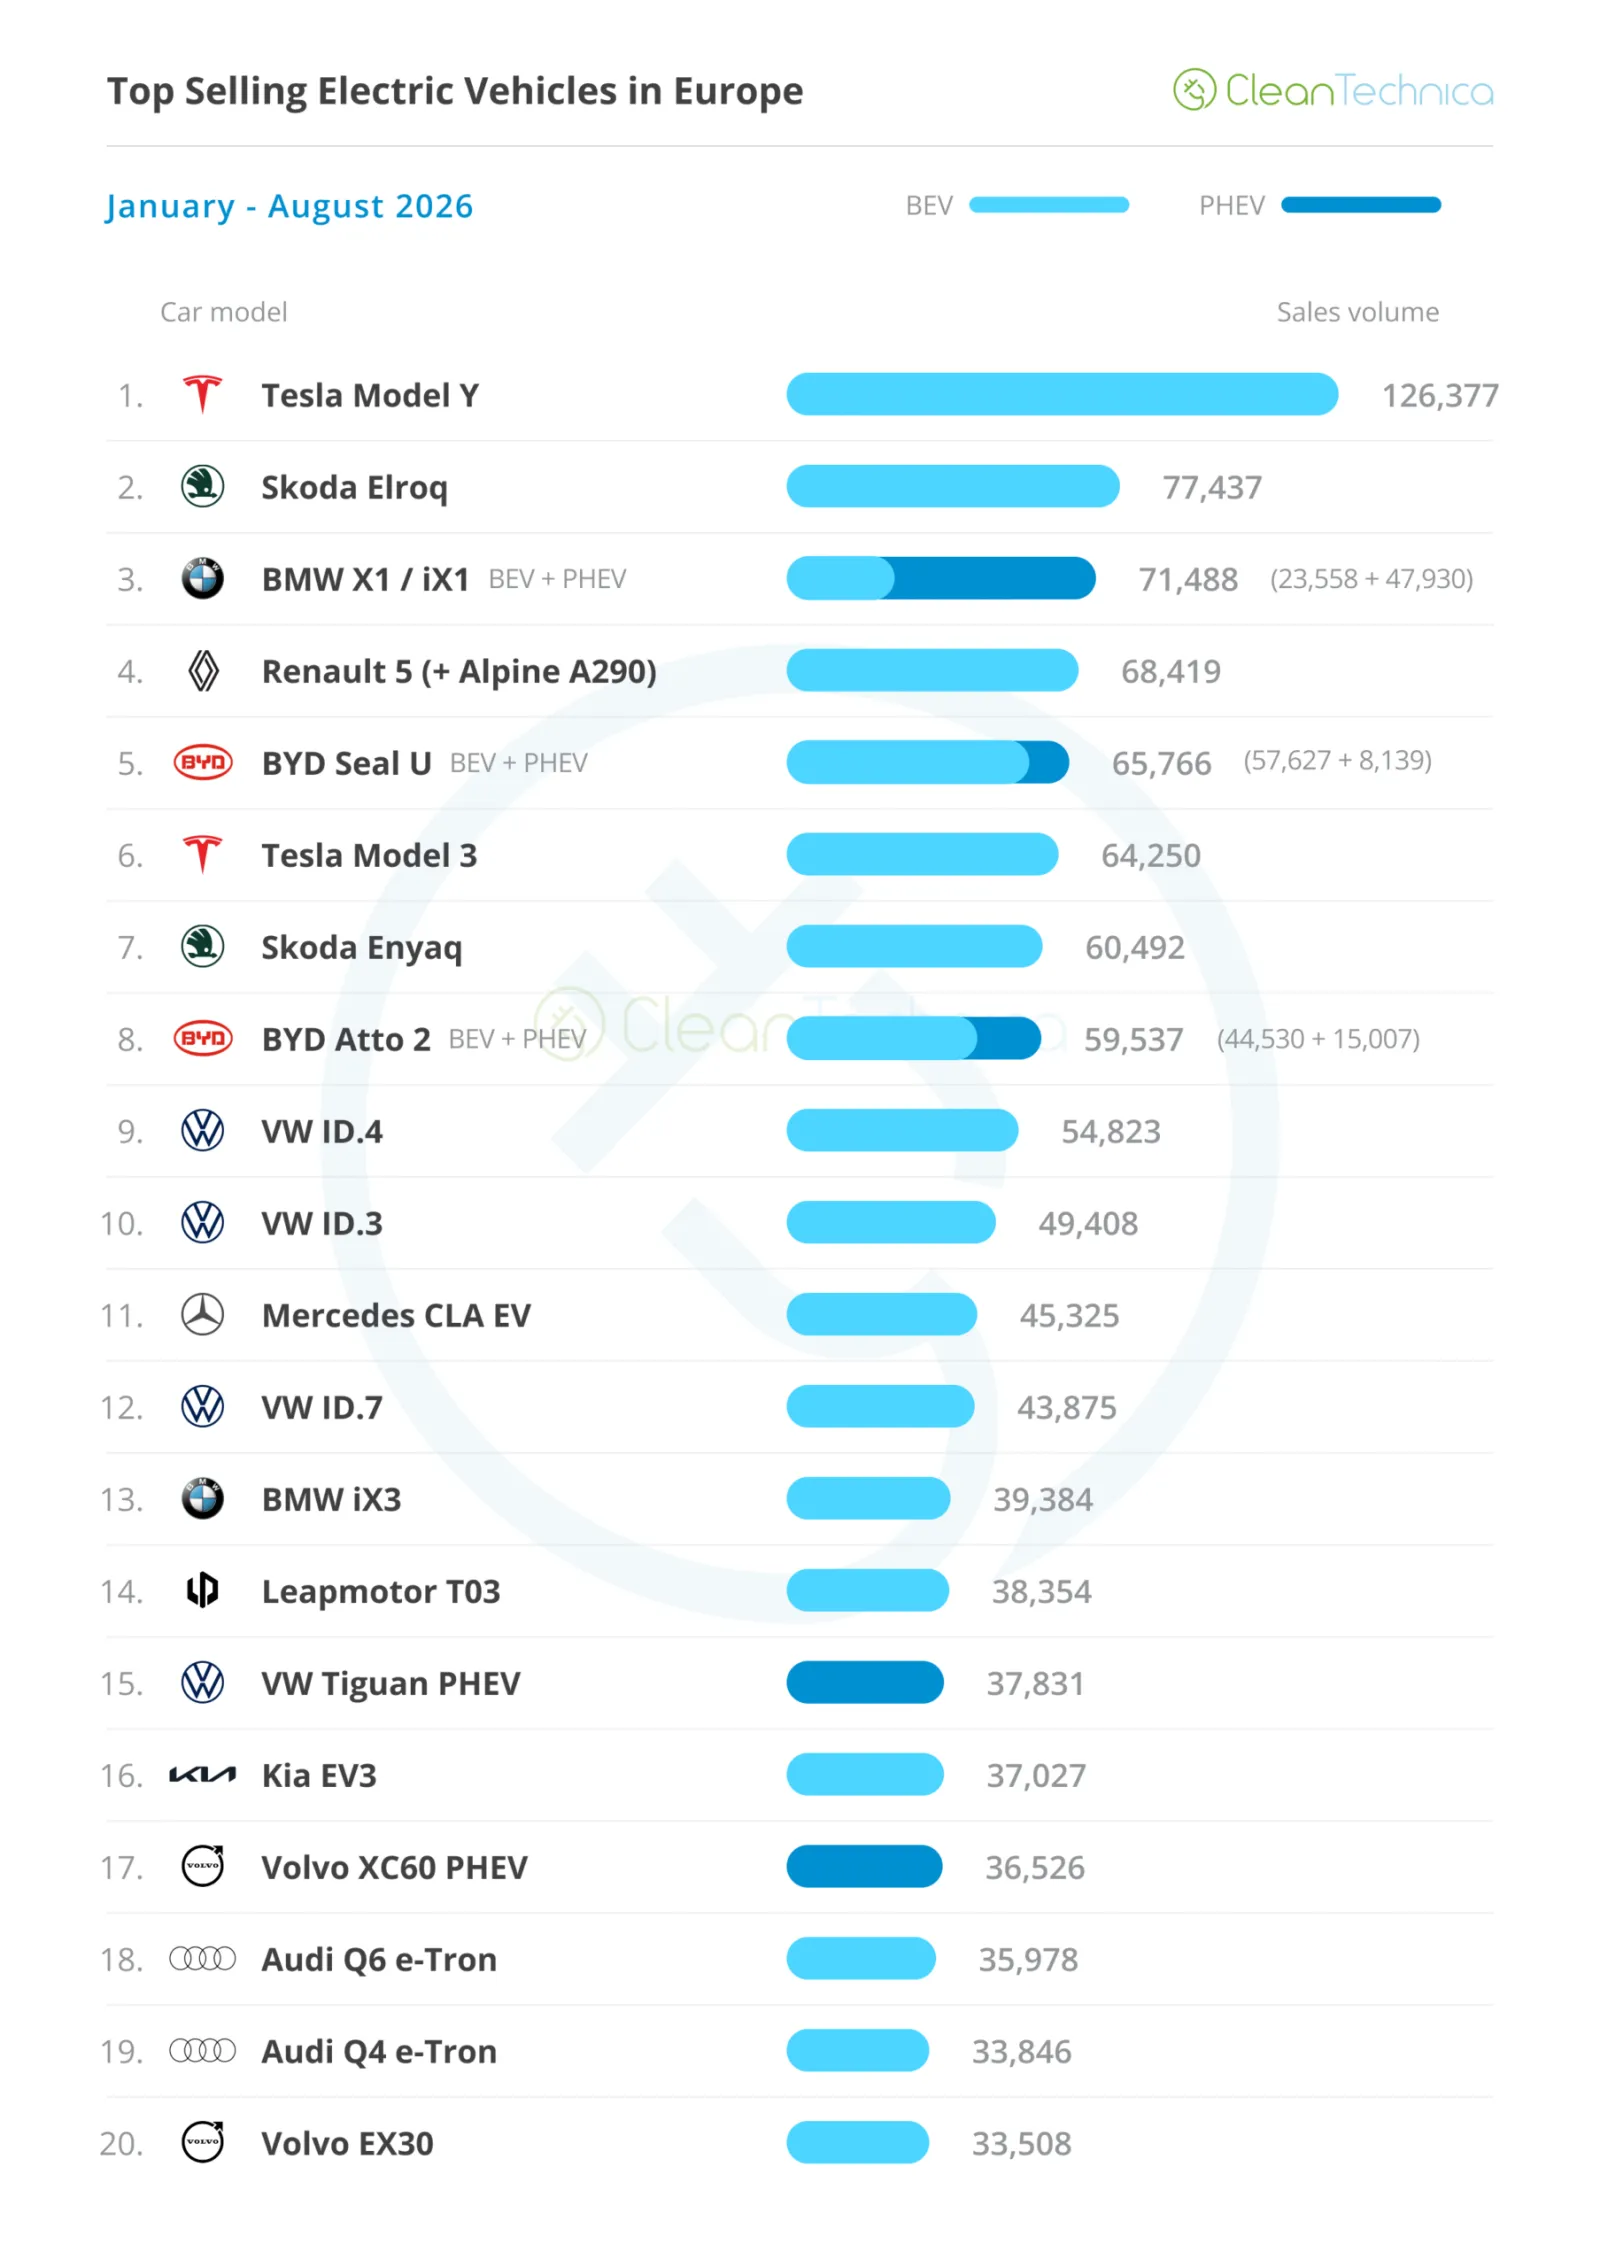
Ao analisar o ranking de 2026, a única mudança nas posições de topo foi o BYD Seal U ultrapassar o Tesla Model 3 e subir para a 5ª posição, fazendo com que o sedã americano caísse para a 6ª. Mesmo assim, com setembro se aproximando, espera‑se que o Model 3 tenha um bom desempenho no último mês do trimestre, elevando‑o a uma posição mais alta, ficando a questão: até que ponto? A 2ª colocação agora parece improvável, já que o Skoda Elroq está muito à frente para ser ameaçado, mesmo que o Skoda Epiq comece a roubar vendas dele. Quanto à 3ª posição, diria que há 51% de chance dos irmãos BMW mantiverem o bronze. Eles foram consistentes ao longo do ano, então podem ter uma ligeira vantagem sobre o Model 3. Quanto à 4ª posição, acredito que o sedã Tesla tem cerca de 80% de chance de ultrapassar o Renault 5, e apenas uma grande surpresa poderia permitir que o hatchback francês permaneça em 4º.
Preparem o pipoca, pois isso parece ser divertido!
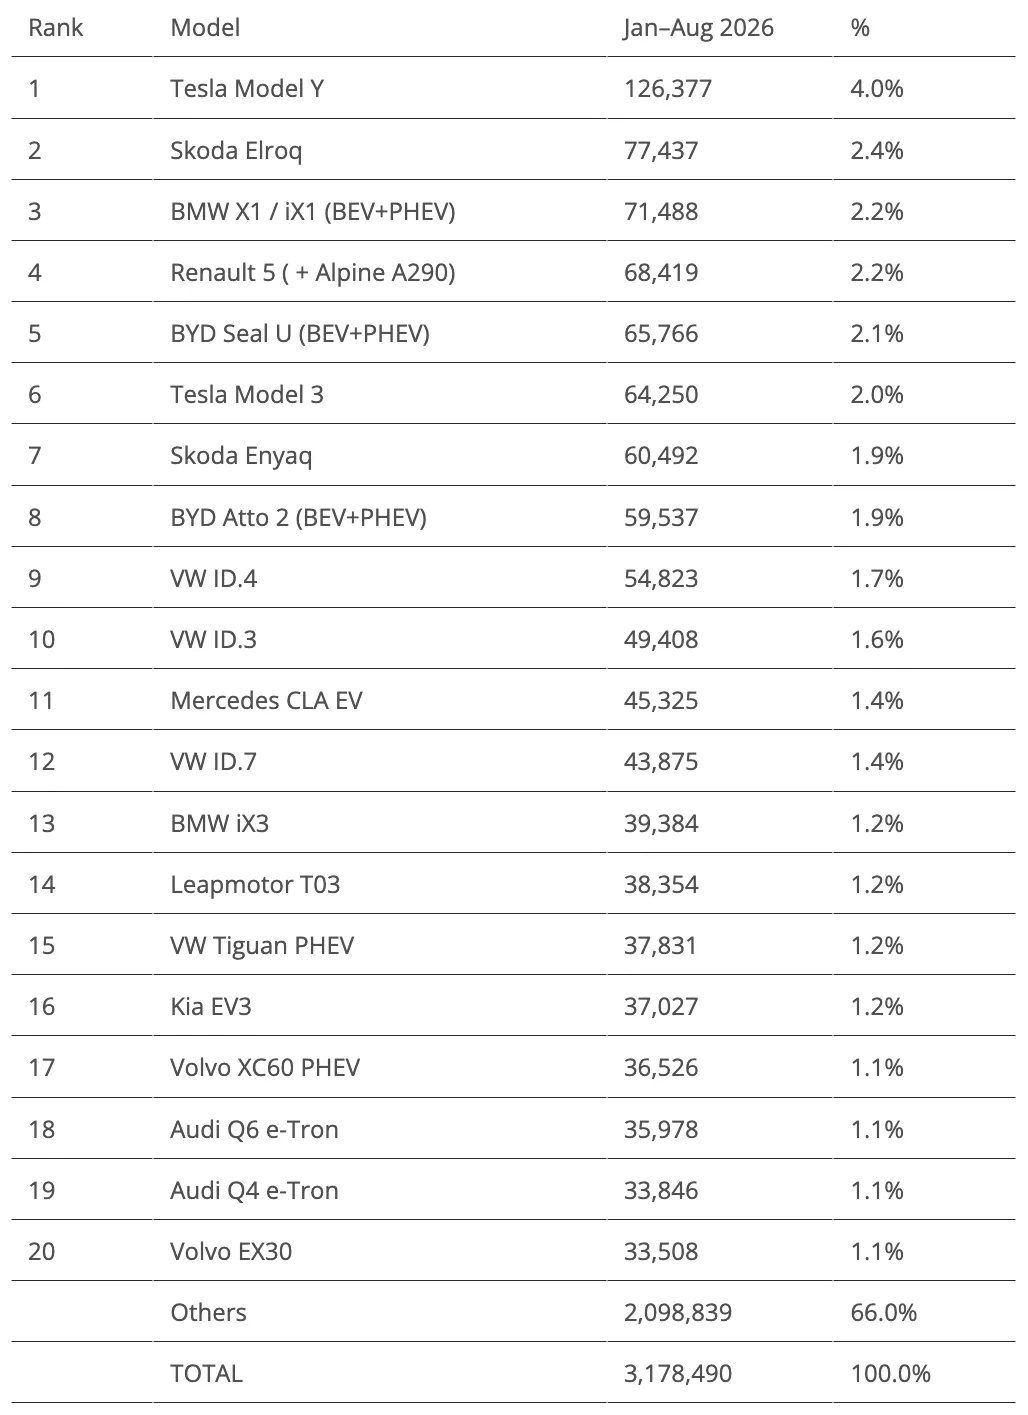
Quanto às outras mudanças, o BMW iX3 subiu três posições, chegando à 13ª. Até onde pode chegar esse SUV alemão? Acho que em setembro provavelmente ficará na 12ª posição, daqui a alguns meses na 11ª, e talvez até possa competir pela 10ª posição em dezembro. Façam suas apostas!
Por fim, aproveitando-se do fraco desempenho do Volvo XC60 PHEV no mês passado, o Kia EV3 subiu uma posição, alcançando a 16ª. Considerando o atual momento (lento) de vendas dos veículos PHEV, esse crossover coreano pode superar o VW Tiguan PHEV em setembro e ameaçar a 14ª posição do Leapmotor T03.
Uma rápida análise do ranking geral das marcas revelou as diferenças marcantes entre a Hyundai (12ª colocada, com 26.186 unidades, uma queda de 30% em relação ao ano anterior) e a Kia (7ª colocada, com 36.810 unidades, um aumento de 16% em relação ao ano anterior), além do crescimento contínuo das marcas chinesas.
A BYD, também conhecida como a “Toyota chinesa”, terminou o mês em 13º lugar, com 26.090 unidades, à frente de marcas tradicionais como a Opel (14ª), a Citroën (15ª) e a Tesla (19ª), que já foi uma grande força no mercado.
Mas a força da indústria automobilística chinesa reside no fato de ela não depender de uma única montadora líder, mas sim na diversidade que oferece aos compradores europeus — a China tem 15 marcas entre as 50 melhores da Europa! Dentre elas, destacam-se Jaecoo (#24, +191%), Omoda (#27, +129%), Leapmotor (#29, +222%) e Xpeng (#31, +323%).
(Pode-se dizer que o mercado europeu como um todo está crescendo — +5% em relação ao ano anterior — graças à ascensão dos OEMs chineses…)
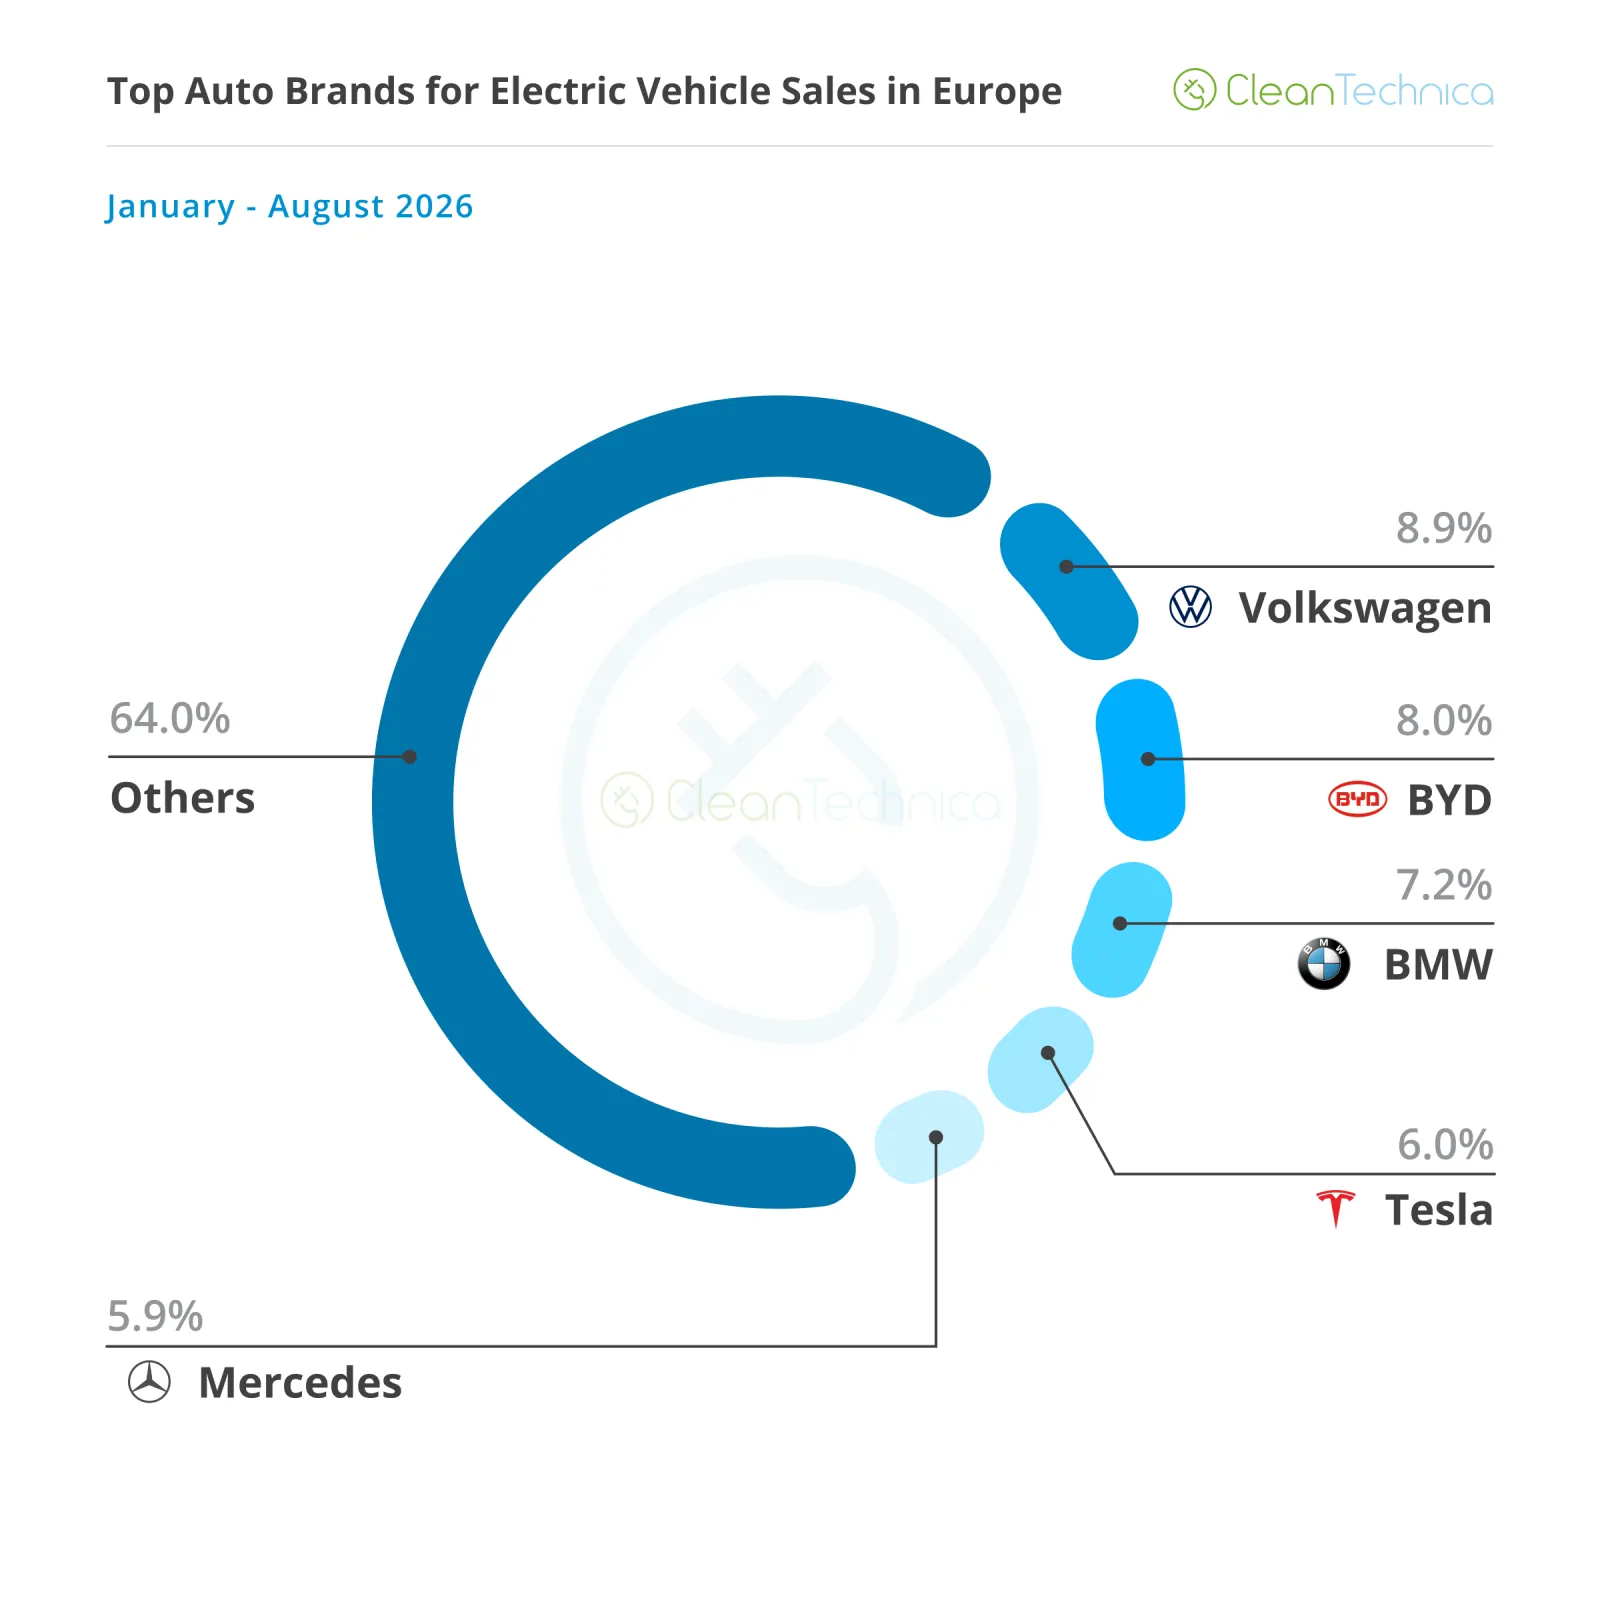
Quanto ao ranking automático das marcas de veículos elétricos, a líder, Volkswagen, manteve-se na frente, embora tenha perdido alguma participação de mercado (8,9%, contra 9% em julho e 9,3% em maio). Claro, ela ainda possui uma vantagem significativa sobre a BYD, que está em crescimento (8%, um aumento de 0,1%), e seus novos veículos elétricos (VW ID.Polo, ID.Cross, ID.Tiguan, etc.) devem ajudá-la a recuperar parte das vendas, mas… a marca alemã não pode se dar ao luxo de desacelerar. Ela não pode se distrair esperando por algum tipo de recuperação ou milagre nos motores a combustão interna. Se o fizer, a empresa terá a BYD logo atrás… em seu próprio mercado interno. E se você não consegue vencer em casa,…
A BMW (7,2%, um aumento de 0,1%) mantém-se estável no último lugar do pódio. Embora não consiga reter a medalha de prata (que conquistou em 2025), já que a BYD está atualmente em uma categoria completamente diferente, a marca bávara deve terminar o trimestre à frente da Tesla (6% de participação, queda em relação aos 6,2% de julho), o que lhe permitiria alcançar sua 10ª presença no pódio nos últimos 11 anos.
Será uma disputa interessante entre essas duas pela medalha de bronze até o final do ano.
Em 5º lugar está a Mercedes (5,9%). Ela mantém-se firme na última posição entre as cinco principais e até aumentou um pouco a distância em relação à Audi, que está em 6º lugar (5,4%). A marca de Ingolstadt agora tem sua concorrente tcheca, a Skoda, mais perto do que nunca (7º lugar, 5,3%).
Ao organizar as empresas por grupo automotivo, o Grupo Volkswagen lidera com folga, detendo 23,9% de participação de mercado. Com muitos novos modelos chegando em breve, espera-se que essa montadora alemã mantenha sua posição de liderança.
O Grupo BMW, em 2º lugar (8,7%), continua a consolidar seu posto de vice-líder, enquanto a Stellantis, em 3º lugar, segue em declínio contínuo (8,1%, uma queda de 0,1%). O declínio dessa montadora multinacional parece não ter fim, e ela pode até perder sua posição no pódio este ano, já que a BYD, em 3º lugar (8%, um aumento de 0,1%), está se aproximando a cada mês. Será que essa mudança já pode acontecer até setembro?
Curiosamente, o crescimento da BYD e o declínio da Stellantis são quase um reflexo um do outro; talvez o crescimento da BYD na Europa esteja acontecendo em grande parte às custas da Stellantis? Algo para se refletir...
Fora dos 5 primeiros, a Geely em 6º lugar (6,8%, queda de 6,9% em julho) perdeu terreno para a Hyundai–Kia em 5º lugar (7,5%). E com a Aliança Renault–Nissan, que está em 7º lugar, começando a aparecer no radar, pode haver uma disputa interessante pela 6ª posição.
