
Relatório de Vendas de Veículos Elétricos na Europa: VEIs atingem 26% de participação de mercado!
Apoie o trabalho da CleanTechnica por meio de uma assinatura Substack, no Patreon ou na Stripe. Ajude-nos a produzir todo o conteúdo de alta qualidade e original que publicamos semana após semana, apesar dos desafios impostos pela inteligência artificial voltada para a extração de conteúdo, das redes sociais antissociais, da inflação e de outros obstáculos.
A Europa não depende mais de um único player para a revolução dos veículos elétricos. Em um mês em que as ações da Tesla caíram 36% em relação ao ano anterior, os veículos elétricos de bateria saltaram 51%!
Graças a vários fatores (novos modelos mais baratos, altos preços da gasolina, chegada em massa de modelos chineses, etc.), os veículos elétricos de bateria estão atualmente em alta demanda na Europa. Cerca de 288.000 veículos totalmente elétricos foram registrados na Europa em julho, o que representa não apenas um aumento de 51% em relação ao ano anterior, mas também a maior taxa de crescimento deste ano!
No geral, os veículos movidos a plugin tiveram um aumento de 40% em relação ao ano anterior, sendo prejudicados pelos híbridos movidos a plugin, que cresceram apenas 21%, totalizando 137.000 unidades, o que fez com que a participação dos veículos movidos a plugin em julho ficasse em 38% (26% apenas para VEIs).
Com os VEIs impulsionando o mercado, a participação deles até o momento é de 23% (34% para PHEVs e VEIs juntos), o que já é maior do que o resultado final previsto para 2025 (20% de participação de VEIs, mais 29% com a inclusão dos PHEVs). Isso é um sinal encorajador se quisermos chegar perto de 100% de participação de VEIs até meados da década de 2030.
Embora os veículos elétricos estejam aumentando sua participação em toda a Europa, sua expansão não é uniforme — enquanto a eletrificação está bastante avançada no Norte da Europa (os veículos 100% elétricos representam 98% na Noruega, 80% na Dinamarca, 53% na Finlândia, 43% na Suécia, 47% nos Países Baixos e 43% na Bélgica), em outros lugares os números estão bem abaixo (a Itália tem 6% de participação de veículos 100% elétricos, enquanto na República Tcheca esse percentual é de 8%). Em resumo, a eletrificação total acontecerá em momentos diferentes em toda a Europa. Enquanto em alguns lugares veremos mercados com participação de veículos 100% elétricos próxima a 100% até 2030, em outros um cenário mais provável é até 2040.
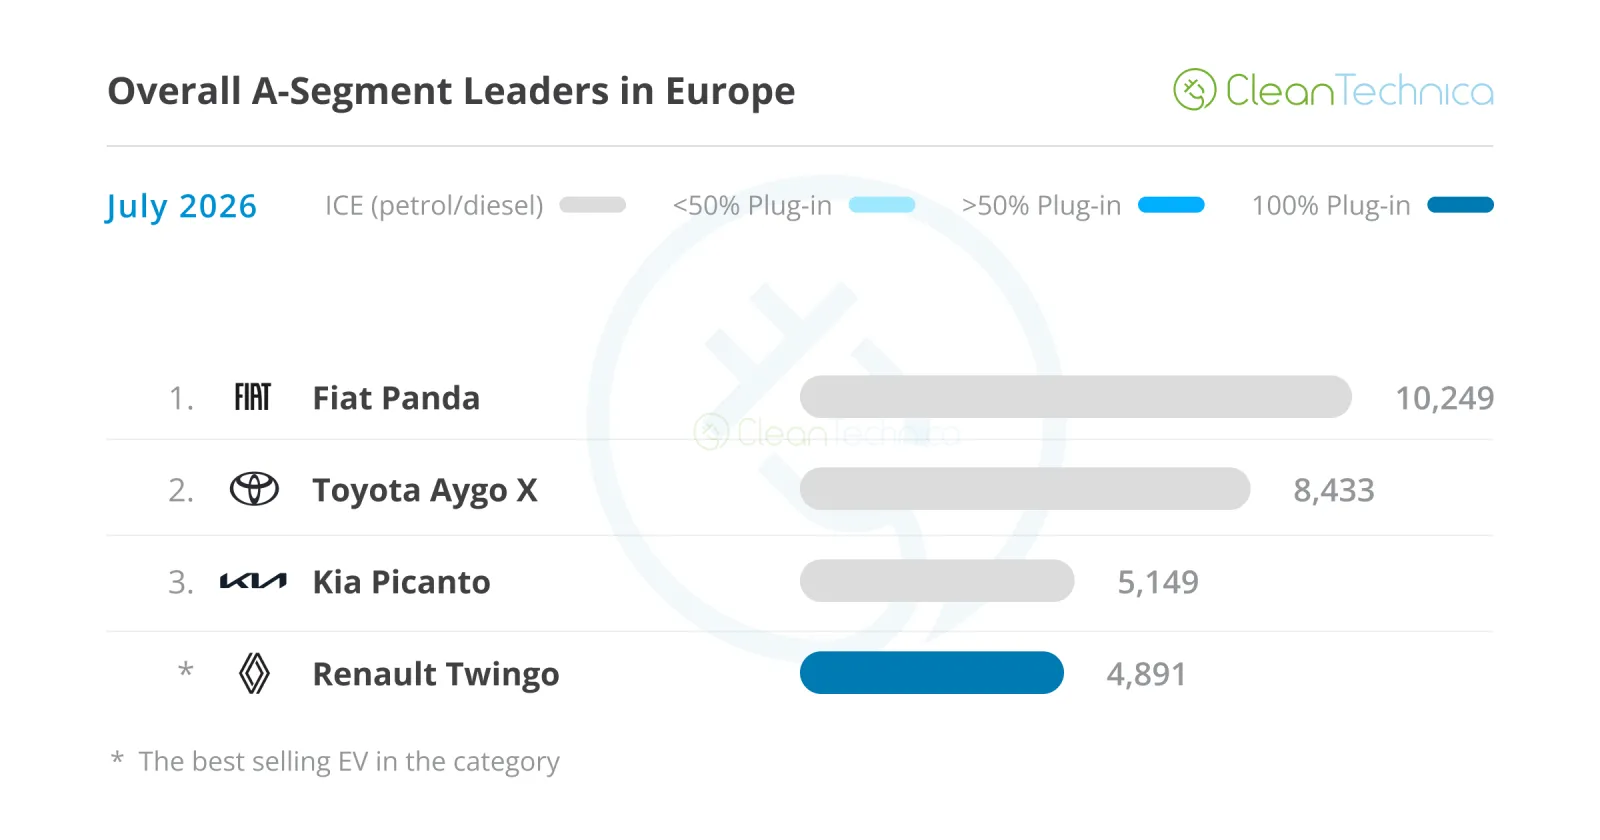
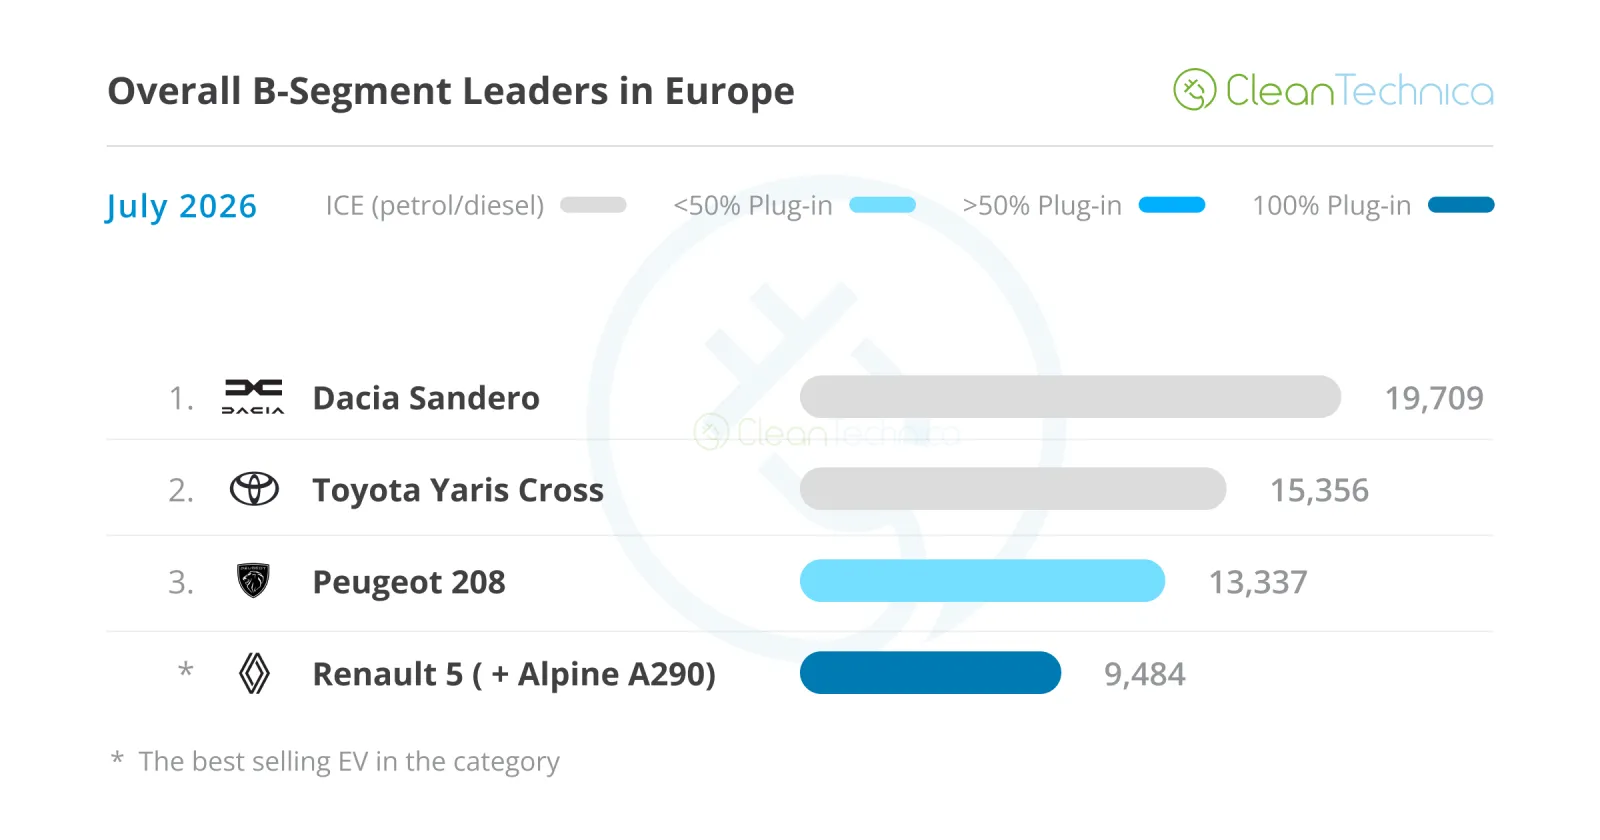
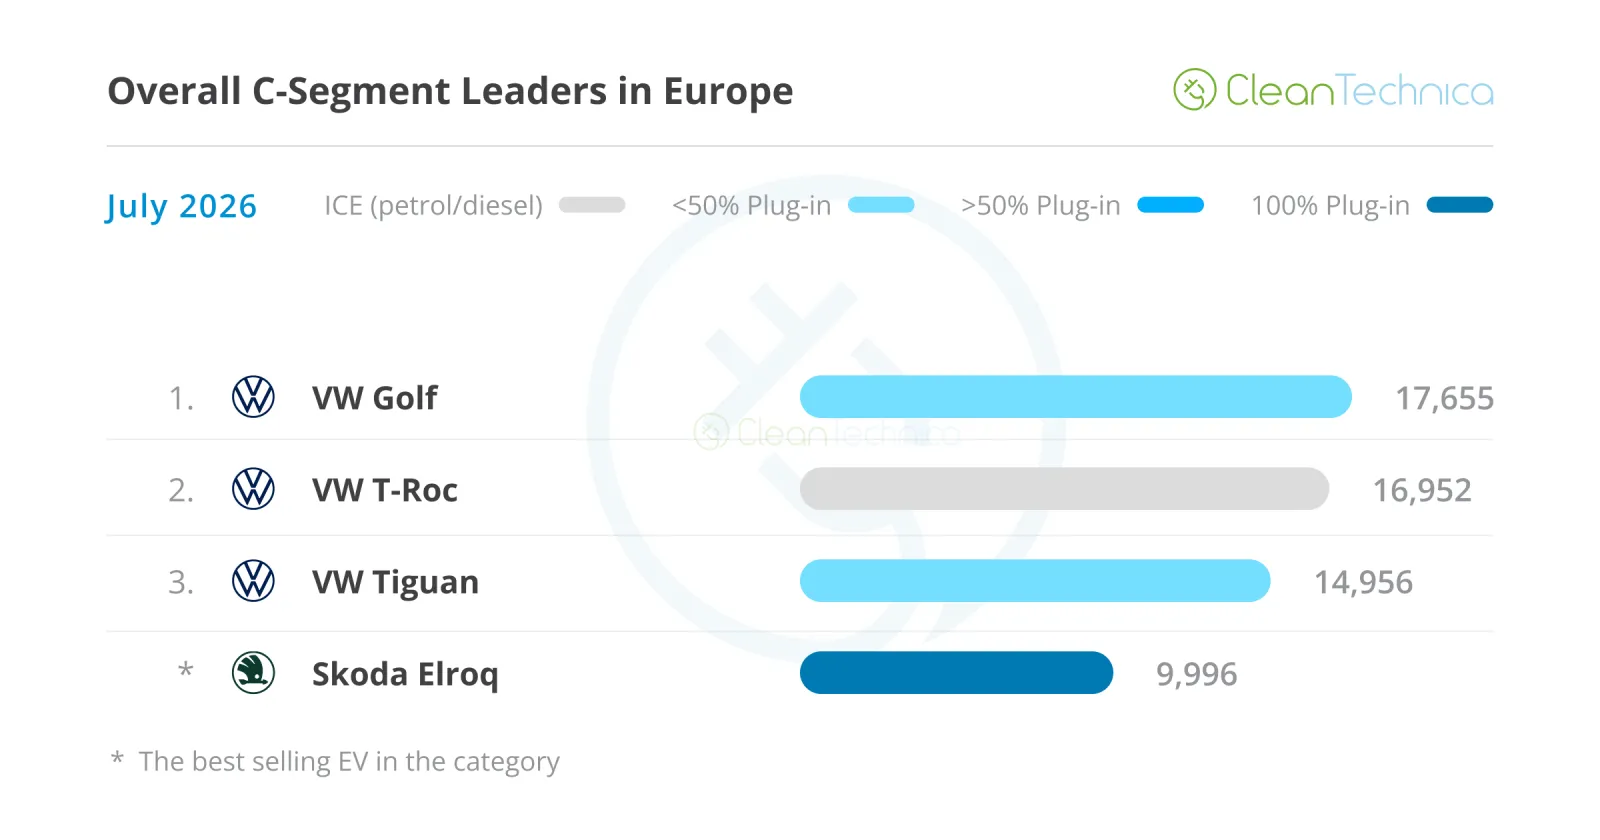
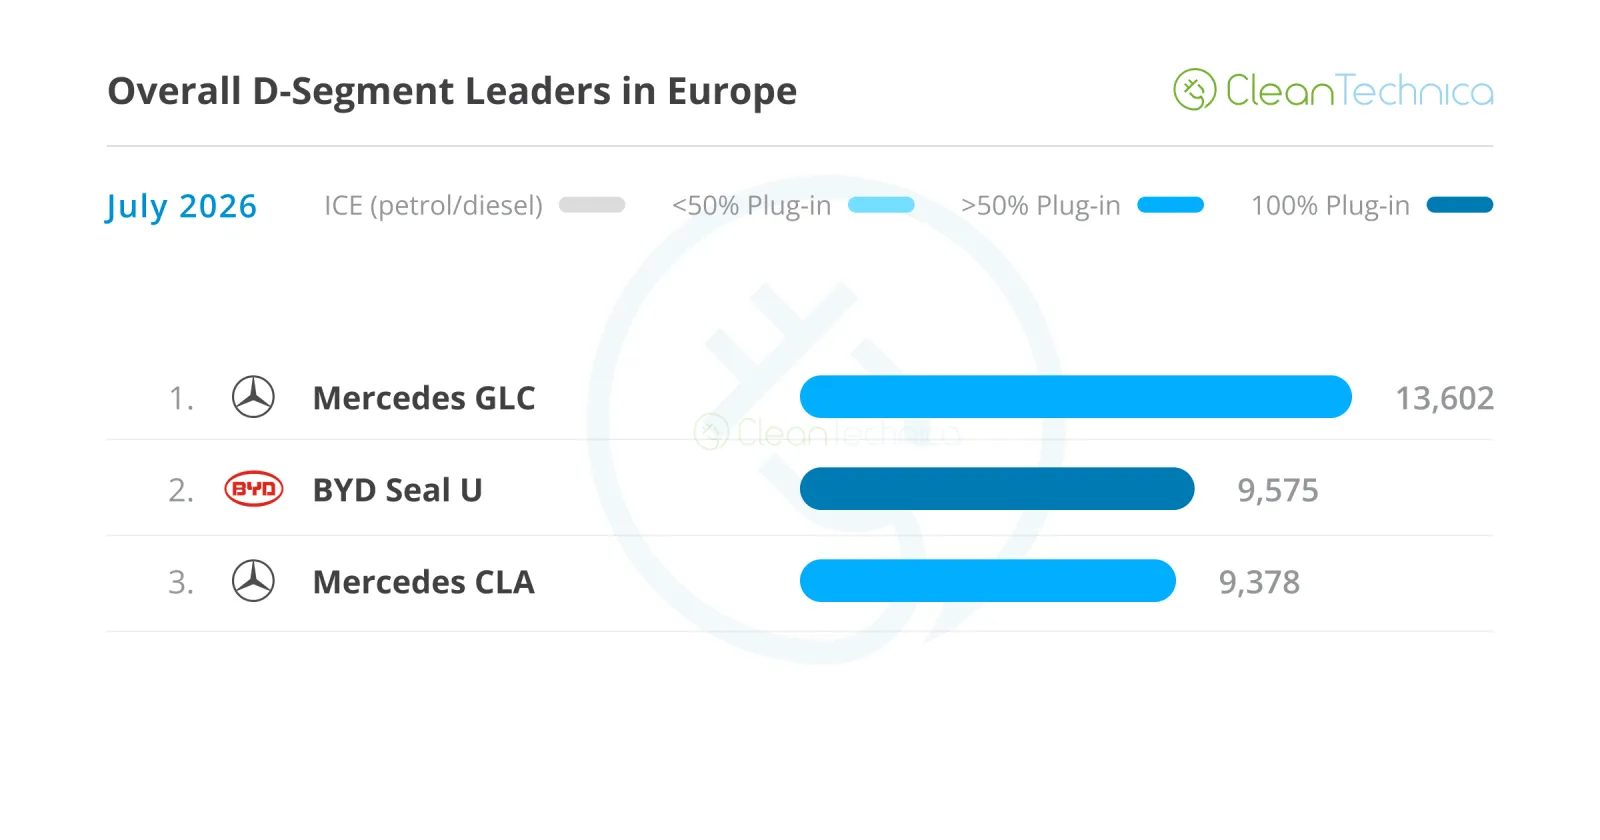
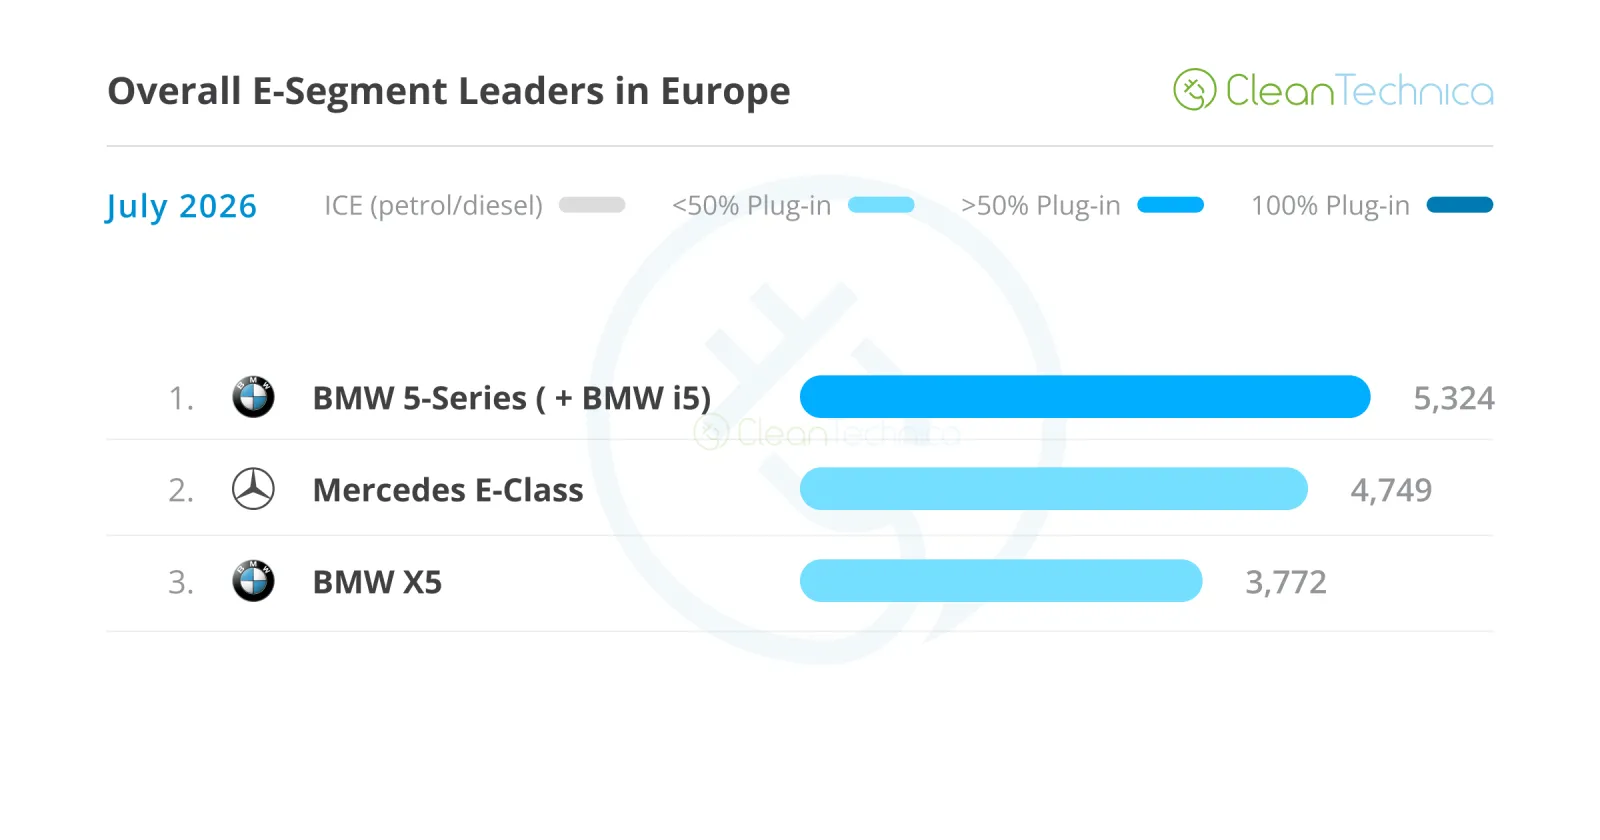
Ao analisarmos os produtos mais vendidos em várias categorias de tamanho, é possível notar que o crescimento dos veículos elétricos está se tornando visível. Embora estejamos longe da dominância dos veículos elétricos que vemos na China, a situação na Europa realmente melhorou em comparação com o ano passado. Antes, os únicos veículos elétricos que apareciam entre os melhores vendidos eram os Teslas. Este mês, com as Teslas tendo seu habitual mês de pausa, outros modelos ganharam destaque.
O segmento A conta com o novo Renault Twingo, que ficou em 4º lugar no geral, bem próximo do Kia Picanto, que ocupou o 3º lugar (5.149 unidades), e à frente do Fiat 500, que ficou em 5º. Mesmo com uma nova versão a combustão do 500, as vendas não conseguiram igualar os números da geração anterior, nem mesmo os do início da atual… então acho que o problema não foi a falta de uma versão a combustão, certo?
Talvez a desaceleração esteja mais relacionada à chegada de outros veículos elétricos, melhores e mais baratos, ao mercado, que estão consumindo as vendas do 500e?
De qualquer forma, além do atual líder da categoria, o Leapmotor T03, e do novo Renault Twingo, teremos em breve o lançamento do novo Dacia Spring, bem como de seu irmão da Nissan, um novo Smart #2, que também chegará ainda este ano. E no próximo ano, o futuro carro urbano da Volkswagen (ID.Lupo?) começará sua carreira, então teremos muitos carros elétricos competitivos prontos para ocupar o pódio.
Oh! E não podemos esquecer que um novo carro urbano Panda (Pandina?) deve ser lançado em 2027, tanto nas versões BEV quanto ICE.
Tudo isso significa que a categoria de carros urbanos deve ser uma das primeiras a ser totalmente eletrificada.
Olhando para os outros segmentos, o segmento B ainda é dominado por veículos a combustão, sendo que apenas o #3 Peugeot 208 possui algum grau de eletrificação (24% das vendas são da versão BEV). O segmento C é um pouco mais eletrificado (o #1 VW Golf tem 14% de versões PHEV, e o #3 VW Tiguan tem 34% de versões PHEV), mas é na categoria de tamanho médio que a eletrificação está mais avançada, mesmo sem levar em conta a Tesla.
O #1 Mercedes GLC tem 52% de todas as suas vendas provenientes das versões BEV ou PHEV; o segundo colocado, BYD Seal U, é totalmente eletrificado; e o Mercedes CLA, em terceiro lugar, tem 70% de suas vendas vindas das versões BEV.
Na categoria de tamanho completo, a eletrificação também é significativa. A BMW Série 5, em primeiro lugar, tem 62% de suas vendas provenientes das versões i5 BEV ou de suas próprias versões PHEV; a Mercedes Classe E, em segundo lugar, tem 40% de suas vendas sendo de versões eletrificadas (PHEV), e o BMW X5, em terceiro lugar, tem 32% de suas vendas provenientes da versão PHEV.
Portanto, os segmentos A, D e E apresentam boas perspectivas de eletrificação, mas os segmentos extremamente importantes B e C, os mais relevantes na Europa, estão ficando para trás.
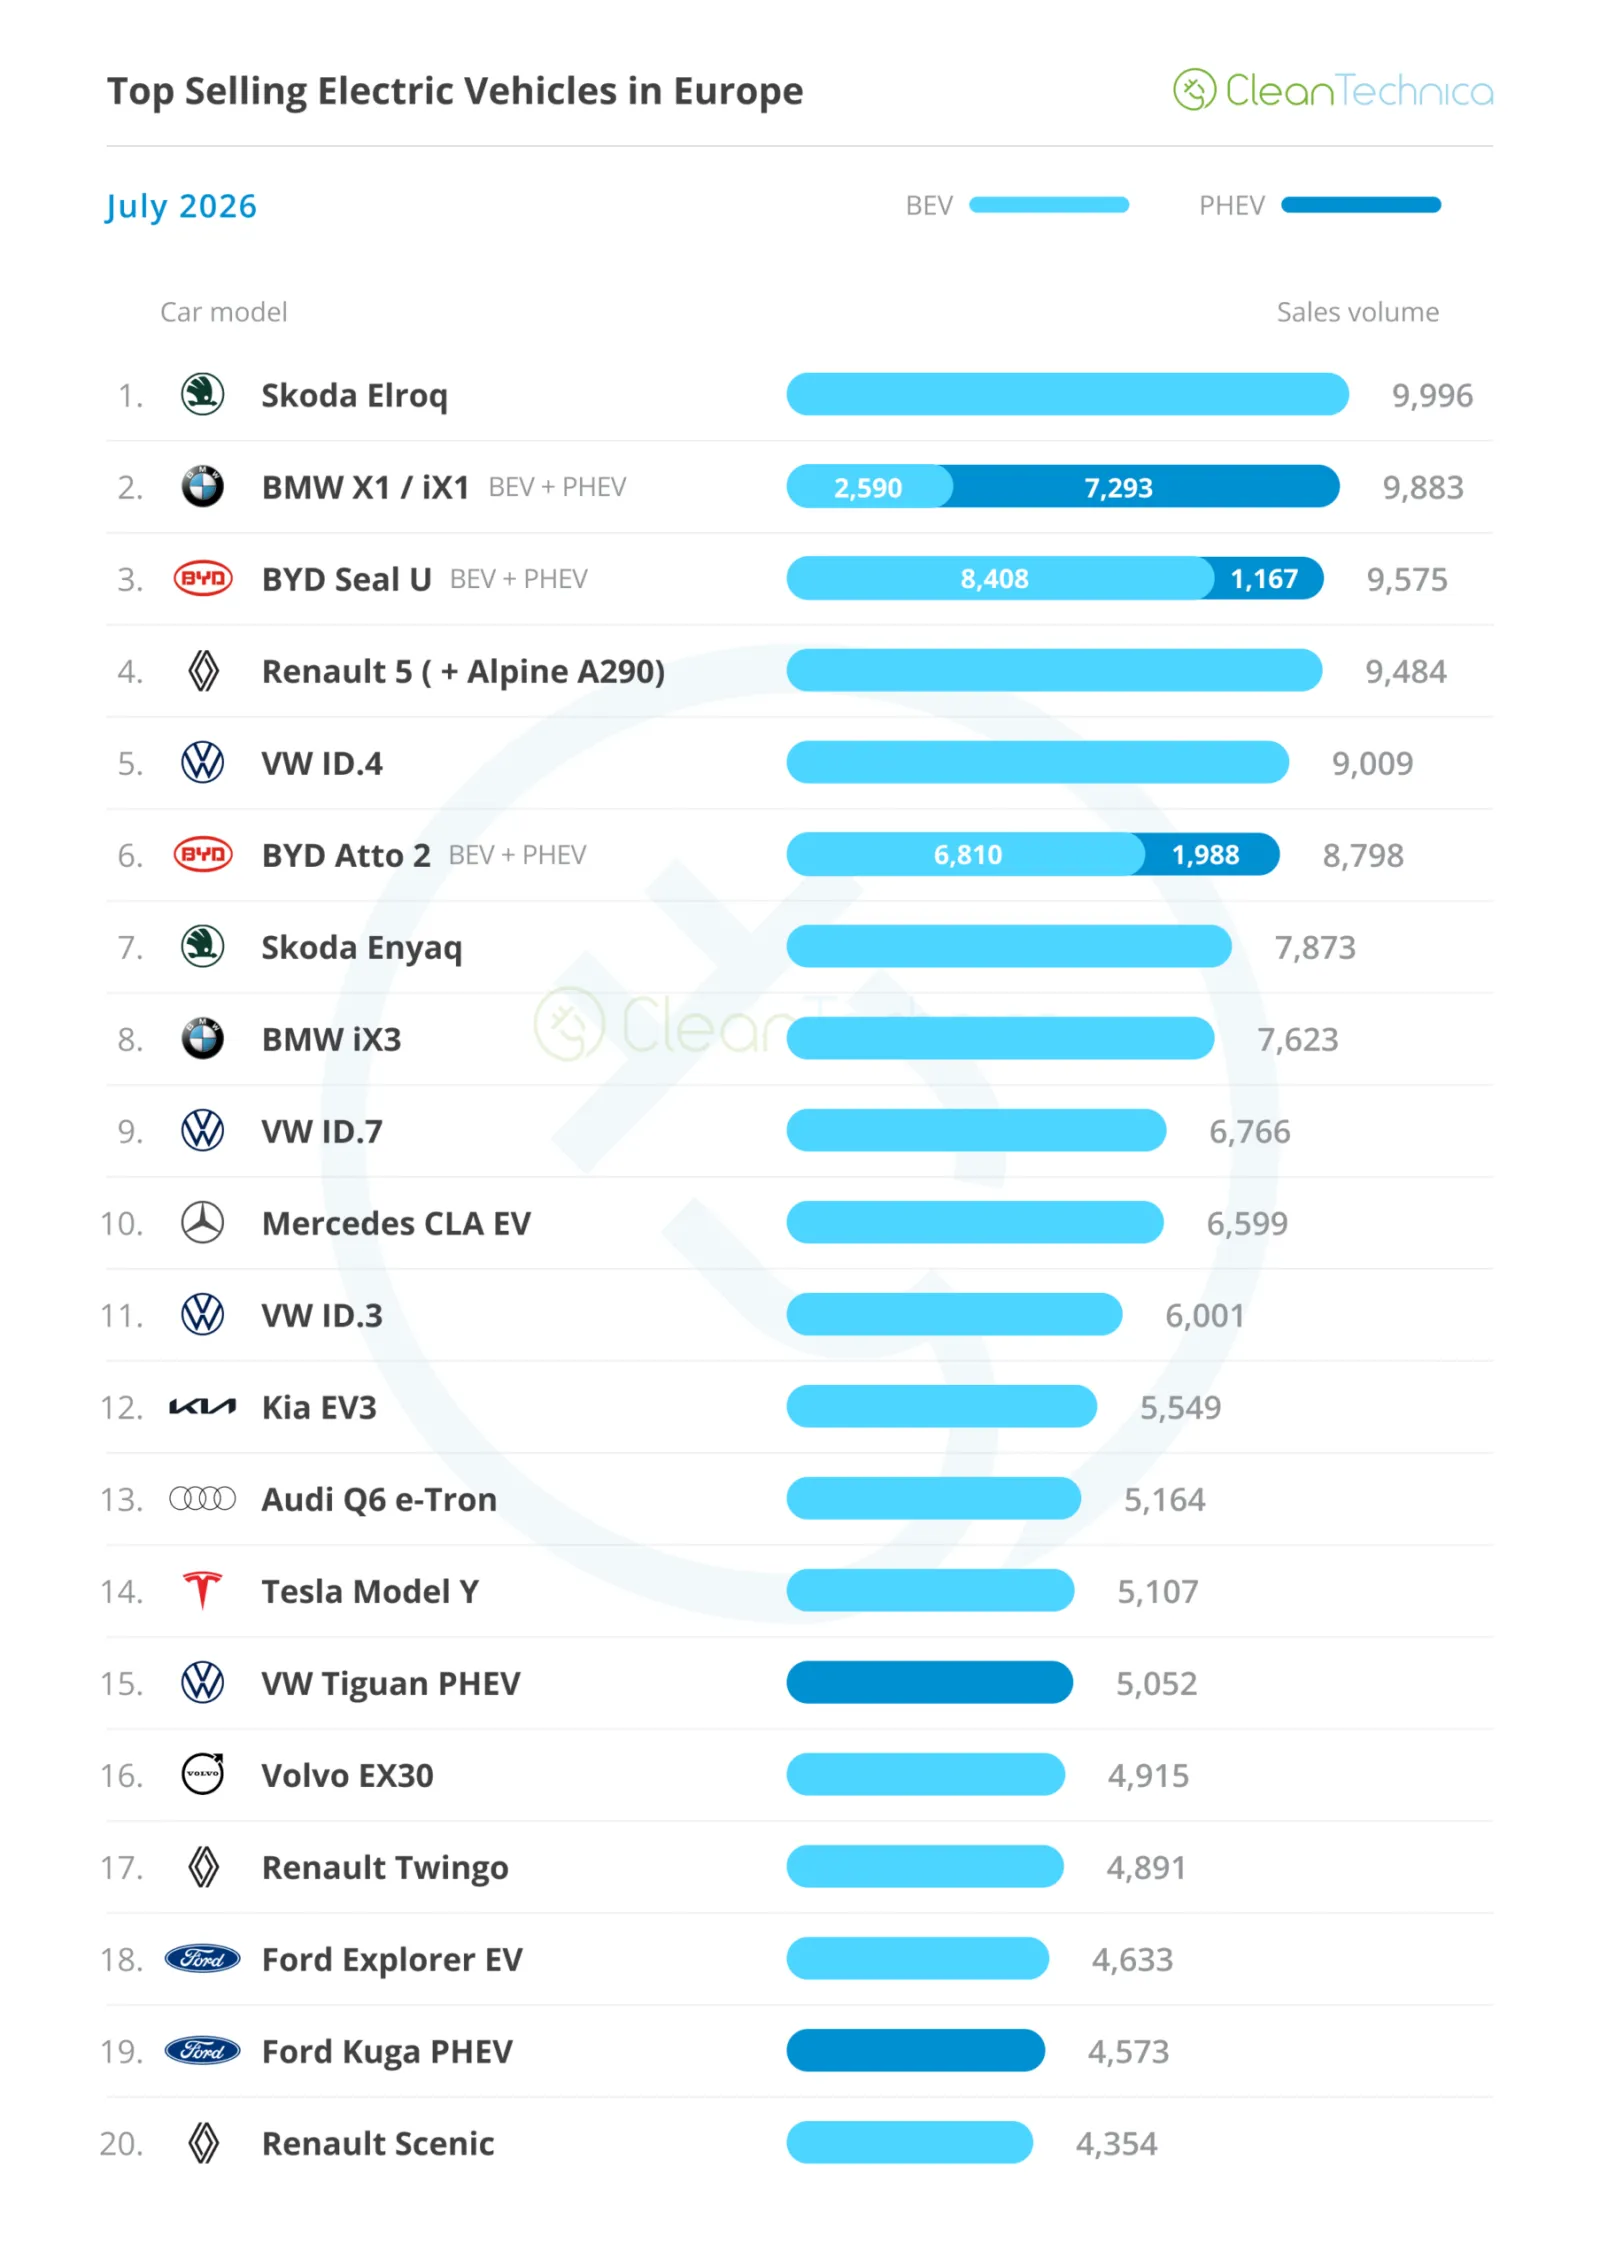
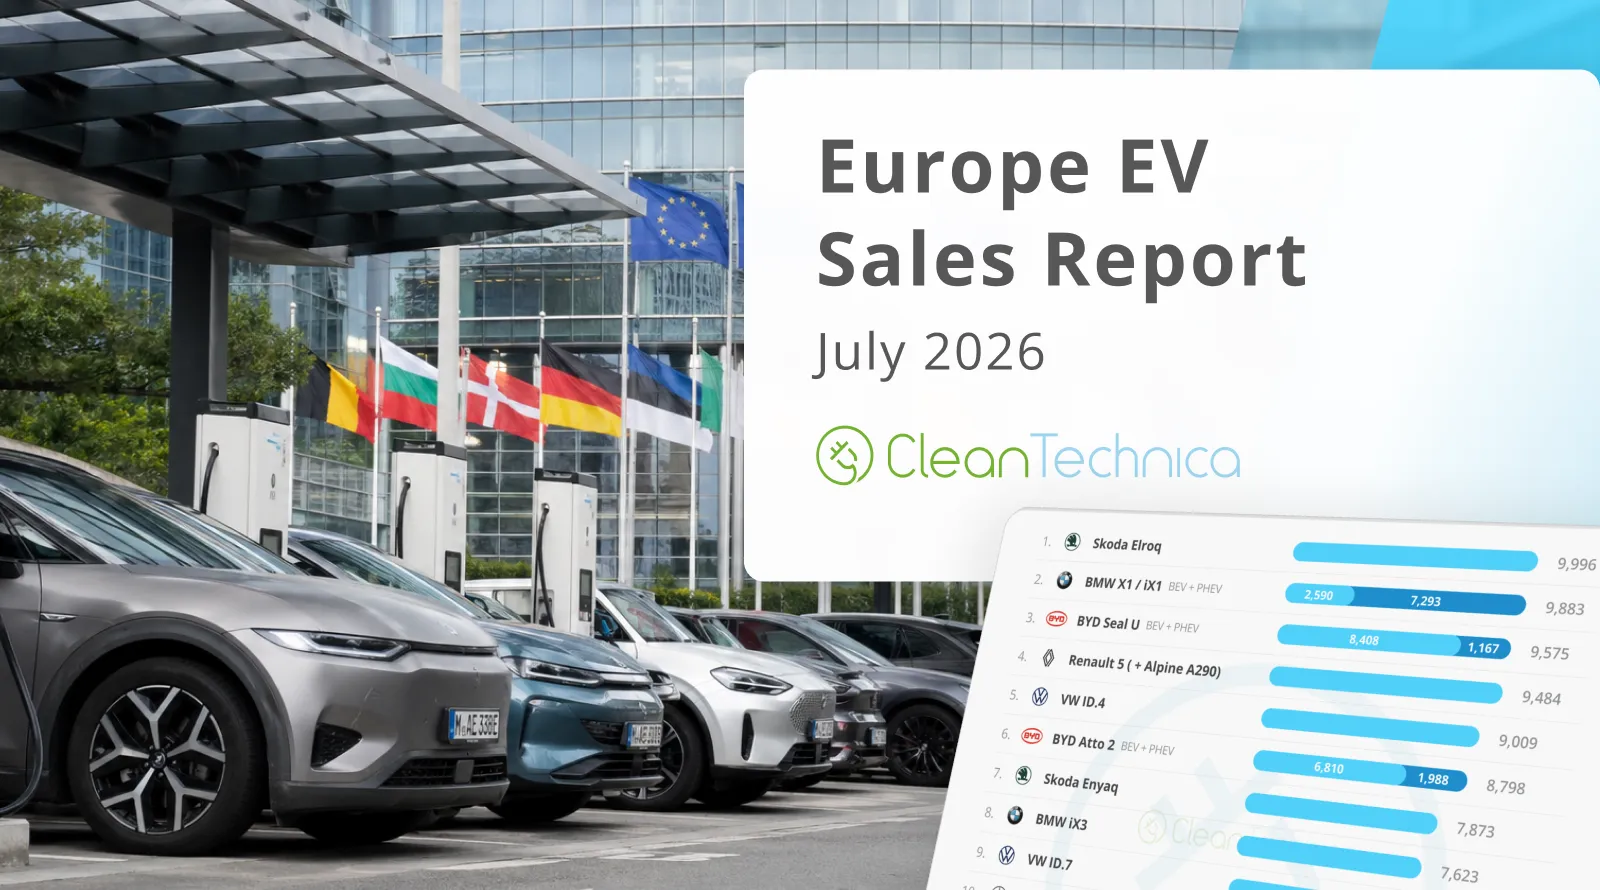
Olhando para os modelos de VE mais vendidos, a grande novidade deste mês foi a ausência de representantes da Tesla. A BYD ficou com o terceiro lugar graças ao Seal U (BYD Song na versão europeia), enquanto o Skoda Elroq conquistou o título de modelo mais vendido, seguido pelos gêmeos BMW iX1/X1 PHEV. Veja uma análise mais detalhada dos 5 melhores VEs deste mês:
#1 Skoda Elroq — Após um junho lento, o Elroq voltou ao pódio e foi o modelo europeu mais vendido em julho, com 9.996 registros. Olhando para o futuro, o crossover tcheco terá que enfrentar uma feroz concorrência interna, já que um novo crossover Skoda, menor e mais acessível, está prestes a chegar. Chamado de Epiq, esse modelo corre o risco de roubar muitas vendas do atual destaque da linha Skoda, pois será simultaneamente mais barato e mais moderno que o Elroq. Veremos seu crescimento desacelerar ainda este ano?
#2 BMW iX1/X1 PHEV — Os modelos irmãos alemães continuam em alta, conquistando mais uma presença no pódio em julho graças a 9.883 registros. Beneficiando-se de taxas favoráveis de leasing para impulsionar as vendas, os crossovers da BMW são os modelos principais da marca. Uma evolução interessante é o fato de que, embora os números gerais permaneçam estáveis, a proporção entre as versões BEV e PHEV está mudando com o tempo. Enquanto um ano atrás o iX1 representava 62% das vendas desses dois modelos, agora representa 74%, o que significa que os veículos BEV estão ganhando importância e os PHEV estão perdendo vendas (-1.300 unidades comparando julho de 2025 com julho de 2026). Com uma atualização significativa prestes a chegar aos modelos compactos da BMW, prometendo transformá-los em veículos do conceito Neue Klasse, espera-se que ambos, mas especialmente o iX1, recebam melhorias em suas especificações. Isso os tornará mais interessantes do que as versões atuais e permitirá à marca bávara manter sua liderança no segmento.
modelos compactos como material para pódios.#3 BYD Seal U (BEV+PHEV) — Após três meses de ausência, o SUV chinês voltou ao top 5 e registrou 9.575 unidades vendidas no mês passado, o que significa que, enquanto o modelo da BYD se recupera na China graças à carroceria de nova geração Ultra, a versão antiga ainda consegue alcançar o top 5 na Europa por conta própria (um pouco como acontece quando jogadores experientes de futebol deixam as ligas principais e se aposentam parcialmente em ligas menos competitivas…). O terceiro lugar em julho se deveu em grande parte a descontos generosos, mas, mesmo assim, com os custos de desenvolvimento do modelo já bem controlados, a BYD pode se dar ao luxo de oferecer descontos significativos neste modelo.
#4 Renault 5 (incluindo Alpine A290) — O carro estrela da Renault registrou 9.474 vendas em julho, com o icônico hatchback aumentando suas vendas ano a ano em 52%, confirmando assim as declarações otimistas de seus representantes. A verdade é que a fabricante francesa fez seu trabalho direito, e enquanto outros lutam para decidir o próximo passo, a Renault está agora colhendo os frutos de sua estratégia de veículos elétricos. Claro, por mais atraente que seja o 5, em 2026 seu espaço no mercado será reduzido, não apenas pela concorrência externa, como o ID.Polo da VW, baseado na mesma fórmula do R5, mas também pela concorrência interna, com o igualmente encantador novo Twingo podendo roubar vendas. É por isso que a Renault está seguindo o exemplo de seus concorrentes asiáticos e acelerando no ritmo da China, desenvolvendo seu R5 e R4 enquanto ainda são modelos recentes, com motores mais eficientes e baterias LFP — beca
Um design bonito só leva você até certo ponto (basta olhar para o Fiat 500e). O fator real que fará com que os modelos gêmeos franceses se tornem verdadeiros sucessos ao longo dos anos será atender às expectativas em constante evolução dos compradores — em termos de especificações, relação custo-benefício e preços.#5 VW ID.4 — O carro estrela da VW alcançou sua primeira presença entre os 5 primeiros este ano em julho, graças a 9.009 registros, o que representa um aumento de 39% em relação ao desempenho do ano anterior e o melhor resultado até agora. Na verdade, é um desempenho surpreendentemente bom para um modelo que deve passar por uma atualização significativa ainda este ano, além de mudança de nome. Em vez de ID.4, o modelo atualizado será chamado de ID.Tiguan e oferecerá um design renovado e especificações atualizadas, com as tão esperadas baterias LFP finalmente fazendo parte da gama de opções. Isso significa que o crossover da Volkswagen voltará ao pódio? Talvez, mas só saberemos com certeza sobre o potencial de vendas do novo ID.Tiguan em 2027.
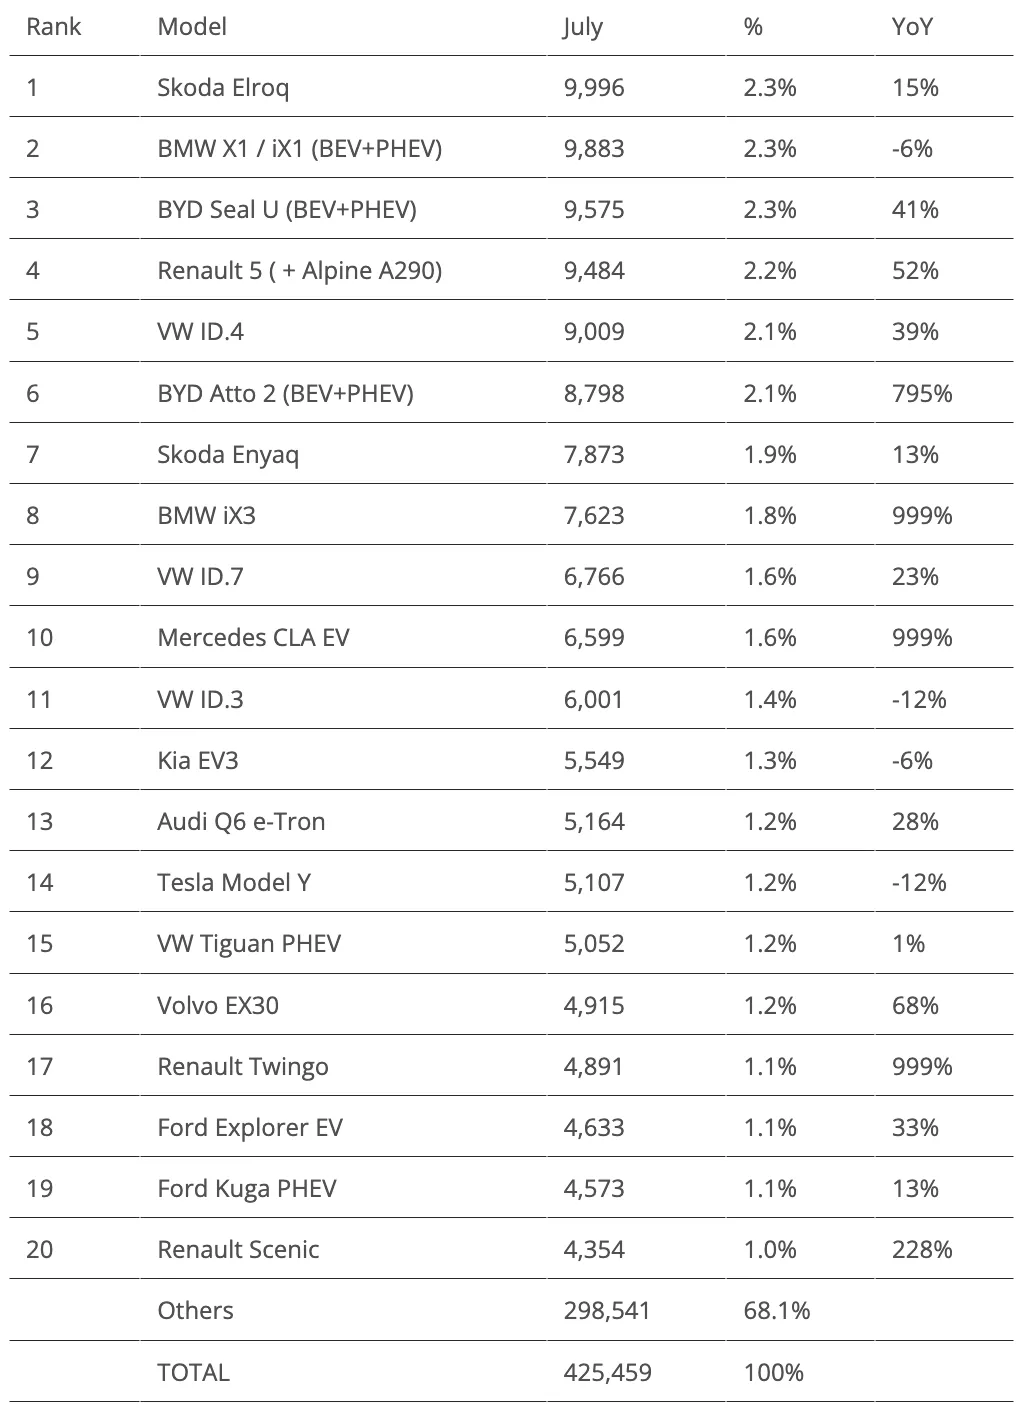
Fora dos 5 primeiros, houve vários pontos importantes a serem mencionados.
Começando com a BMW, temos mais um resultado positivo para o novo BMW iX3 (8º lugar com 7.873 registros). Pergunta-se se o SUV de tamanho médio já alcançou sua velocidade de cruzeiro ou se haverá um volume ainda maior nos meses seguintes. Independentemente do que possa acontecer com o iX3, agora fico curioso sobre o aumento da produção do futuro BMW i3. Será que o novo sedã de tamanho médio também alcançará uma posição entre os 10 melhores?
No portfólio da Mercedes, seu carro-chefe, o CLA EV, manteve-se em níveis quase recordes, com 6.599 registros. A marca de estrela de três pontas está agora focada no novo GLB EV de sete lugares, que parece ter atingido um platô em torno de 3.500 unidades (mais ou menos o mesmo número que o EQB, seu antecessor, registrava em um mês bom), e no GLC EV de tamanho médio, que começa a alcançar volumes significativos (4.107 unidades). Será que o GLC conseguirá repetir o sucesso do BMW iX3? Duvido. Não só ele não possui a lista de espera do modelo da BMW, que atualmente é de cerca de 8 ou 9 meses, mas acho que o aumento da produção do GLC deve terminar mais cedo, em torno de 5.000 unidades/mês. No entanto, adoraria estar enganado.
A Volkswagen também teve um mês bom. Além do resultado surpreendentemente positivo do VW ID.4, o ID.7 terminou o mês em 9º lugar, com o melhor desempenho do ano: 6.766 unidades.
Por fim, é hora de uma menção à Renault. Não apenas manteve o Renault 5 entre os 5 melhores, mas desta vez também colocou o novo Twingo em 17º lugar, a primeira posição entre os 20 melhores para a nova geração. Além disso, conseguiu inserir o crossover Scenic em 20º lugar, graças a 4.354 registros, colocando assim três modelos na lista, provavelmente pela primeira vez na história.
Até mesmo o Renault Megane, de vendas relativamente lentas e que deve sofrer uma atualização em breve, teve seu volume de vendas aumentar 54% em relação ao ano anterior em julho, atingindo 1.927 unidades, o que prova que, quando uma marca está em alta, todos os seus modelos se beneficiam do maior fluxo de clientes nas concessionárias.
Na categoria de tamanho médio, além do aumento nas vendas do Mercedes GLC EV, outro modelo em ascensão é o Xpeng G6. Ele alcançou um recorde de 3.222 registros em julho. Será um bom presságio para o futuro sucesso do Xpeng L03?
Falando da categoria compacta, temos alguns recordes a mencionar. Na linha Mini, o Countryman BEV registrou um recorde de 3.266 unidades vendidas. Enquanto isso, a marca Geely começa a se destacar graças ao seu crossover Starray PHEV, que atingiu um recorde de 2.937 unidades em julho.
Mas os destaques acontecem abaixo, no segmento B. O Cupra Raval e o Kia EV2 iniciam suas carreiras com grande sucesso: o esportivo espanhol alcançou 3.159 registros apenas no seu segundo mês no mercado, enquanto o coreano fez o mesmo com 4.335 registros, perdendo uma vaga entre os 20 melhores por apenas 19 unidades. Ambos possuem lista de espera, portanto a expansão da produção ainda está em andamento, e espera‑se que ambos estejam entre os 20 melhores em breve.
O Peugeot e-208 EV, um pouco mais experiente, obteve seu melhor resultado desde novembro, graças a 3.212 registros, mas isso não foi suficiente para se tornar o carro mais vendido da Stellantis. O Citroën e-C3 conquistou esse título com 4.013 registros em julho. Com a chegada de uma nova geração do 208 prevista para daqui a um ano, que será exclusivamente de tipo BEV, a Stellantis atualmente carece de um carro-chave em uma categoria que poderia competir no mesmo ritmo tanto com o Renault 5 quanto com o VW ID.Polo.
Por fim, entre os segmentos A e B, temos o Hyundai Ioniq, o carro urbano com design semelhante ao do Casper que se passa por SUV. Esse veículo teve 3.477 registros em julho, o seu melhor resultado em um ano.
Olhando para o ranking de 2026, a principal mudança nas posições de topo foi a queda de três lugares do Tesla Model 3, que voltou para o quinto lugar. Sem unidades em estoque às quais recorrer, o sedã da Tesla teve apenas 461 entregas em julho, uma queda de 85% em relação ao ano anterior, o que o levou de volta à posição que ocupava em maio.
Os beneficiados foram os habituais: o Skoda Elroq voltou para a segunda posição, os dois modelos crossover da BMW subiram para o terceiro lugar, enquanto o Renault 5 alcançou o quarto.
Ainda assim, nem tudo é ruim para o Model 3. A falta de unidades em estoque indica que há demanda, então espere um mês positivo em agosto e um setembro excepcional, o que deve ajudá-lo a voltar ao pódio.
A pergunta é: qual posição no pódio, segunda ou terceira?
Com a competição enfrentando diversos obstáculos na segunda metade do ano (o Skoda Elroq sofrendo com a concorrência do menor Epiq, os crossovers compactos da BMW passando por atualizações ainda este ano, e uma concorrência crescente pelo Renault 5), além do BYD Atto 2 estar longe demais para representar uma ameaça real, de repente o Model 3 parece ser o candidato mais forte à medalha de prata, que conquistou pela última vez em 2024.
Preparem o pipoca, pois isso promete ser divertido!
Quanto às outras mudanças, o VW ID.4 subiu uma posição, chegando à 9ª colocação, trocando de lugar com seu irmão menor, o ID.3. Ainda da Volkswagen, o ID.7 se beneficiou de um mês forte e subiu uma posição, alcançando a 12ª colocação. Destacando ainda mais o bom desempenho da marca alemã, o VW Tiguan PHEV também subiu uma posição, chegando à 14ª colocação.
Na segunda metade da tabela, o Kia EV3 subiu uma posição, para o 17º lugar, ultrapassando os SUVs da Audi. E teria subido ainda mais…
… se o BMW iX3 não tivesse tido um desempenho ainda melhor. Com esse SUV de tamanho médio em alta, ele não só substituiu o Citroen e-C3 EV na tabela, como também conseguiu ultrapassar outros quatro modelos. Assim, começou sua carreira entre os 20 melhores, em 16º lugar. Nada mal, não é?
Até onde chegará esse SUV alemão? Eu diria 14º lugar em agosto, 11º em alguns meses, e talvez até possa brigar pelo 10º lugar em dezembro? Por favor, façam suas apostas.
Quanto ao plugin de classificação automática das marcas, a líder, Volkswagen, manteve-se na frente, recuperando parte da participação de mercado (9%, acima dos 8,9% em junho, mas ainda abaixo dos 9,3% de maio) que havia perdido no mês anterior. Claro, ela ainda possui uma vantagem significativa sobre a BYD (7,9%), e seus novos veículos elétricos de pequeno porte (VW ID.Polo, ID.Tiguan, etc.) devem ajudá-la a recuperar algumas vendas, mas… a marca alemã não pode se dar ao luxo de desacelerar. Ela não pode se distrair esperando por algum tipo de recuperação ou milagre nos motores a combustão interna. Se o fizer, a empresa terá a BYD logo atrás… em seu próprio mercado interno. E se você não consegue vencer em casa,…
A BMW (7,1%, um aumento de 0,1%) recuperou o último lugar no pódio graças ao fracasso da Tesla (quota de 6,2%, queda em relação a 7,1% em junho). Será uma disputa interessante entre essas duas pela medalha de bronze. A marca texana conseguirá voltar ao pódio europeu? Ou a marca bávara permanecerá nas posições de medalha pela 6ª vez seguida? (Como observação, a BMW esteve no pódio 9 vezes nos últimos 10 anos.)
Em 5º lugar está a Mercedes (5,8%). Ela mantém-se na última posição entre as cinco principais e ainda aumentou um pouco mais a distância em relação à Audi, que vende lentamente (5,4%, queda de 5,5% em junho e 5,7% em maio). A marca de Ingolstadt agora tem sua prima tcheca Skoda mais perto do que nunca (7º lugar, 5,3%). Além disso, a Renault, em 8º lugar, está em ascensão (5%, aumento de 0,1%), o que pode significar uma ameaça ao Grupo Volkswagen em um futuro não muito distante.
Ao organizar as empresas por grupo automotivo, o Grupo Volkswagen lidera com folga, detendo 24% de participação de mercado. Com muitos novos veículos chegando em breve, espera-se que essa montadora alemã mantenha sua posição de liderança.
O Grupo BMW, em 2º lugar (8,7%, um aumento de 0,1%), continua a consolidar seu posto como segundo colocado, enquanto a Stellantis, em 3º lugar, segue em declínio contínuo (8,2%, uma queda de 0,1%). O declínio dessa montadora multinacional parece não ter fim, e ela pode até perder sua posição no pódio este ano, já que a BYD, em 3º lugar (7,9%), está se aproximando a cada mês. Será que essa mudança já pode acontecer até setembro?
Curiosamente, o crescimento da BYD e o declínio da Stellantis são quase um reflexo um do outro; talvez o crescimento da BYD na Europa esteja acontecendo principalmente às custas da Stellantis? Algo para se refletir...
Fora das 5 primeiras posições, a Geely, em 6º lugar, mantém-se estável (6,9%), mas perdeu terreno para a Hyundai–Kia, em 5º lugar (7,5% em julho, contra 7,3% em junho). Agora a aliança Renault–Nissan, em 7º lugar, também começa a aparecer nos indicadores, com participação de 6,6%, um aumento de 0,2% em relação a junho.