
Europa: déficit de carregadores, energia mais cara, oportunidades desiguais. A eletrificação ainda carece de bases sólidas
Em resumo:
A transformação do setor de transporte na Europa continua a ganhar velocidade
O aumento no número de carregadores e as mudanças nos custos operacionais não vêm acompanhados de melhorias nas condições estruturais – observa a Transport & Mobility Leuven
A disponibilidade desigual de infraestrutura continua a impedir a eletrificação em larga escala
A infraestrutura apresenta deficiências, especialmente na Itália, República Tcheca, Espanha, Grécia, Bulgária e… Polônia
Na UE existem 1,2 milhão de pontos de carregamento. O objetivo da Comissão Europeia para 2030? 3,5 milhões de pontos
Os preços industriais da energia na Europa são 2,5 vezes maiores do que na China
Europa: muitos problemas a serem resolvidos
A mobilidade europeia está caminhando em direção à eletromobilidade. Ninguém tem dúvidas a respeito, mas os dados mais recentes mostram que as bases dessa transformação continuam frágeis. No segundo trimestre de 2026, o mercado de veículos elétricos na Europa cresceu tanto em termos de infraestrutura quanto de custos operacionais, mas o relatório Transport & Mobility Leuven (TML) não deixa dúvidas: “muitas condições estruturais necessárias para a eletrificação em massa permanecem sem solução”. Essa afirmação, embora soe como uma diagnose de anos anteriores, ganha um caráter especialmente grave atualmente.
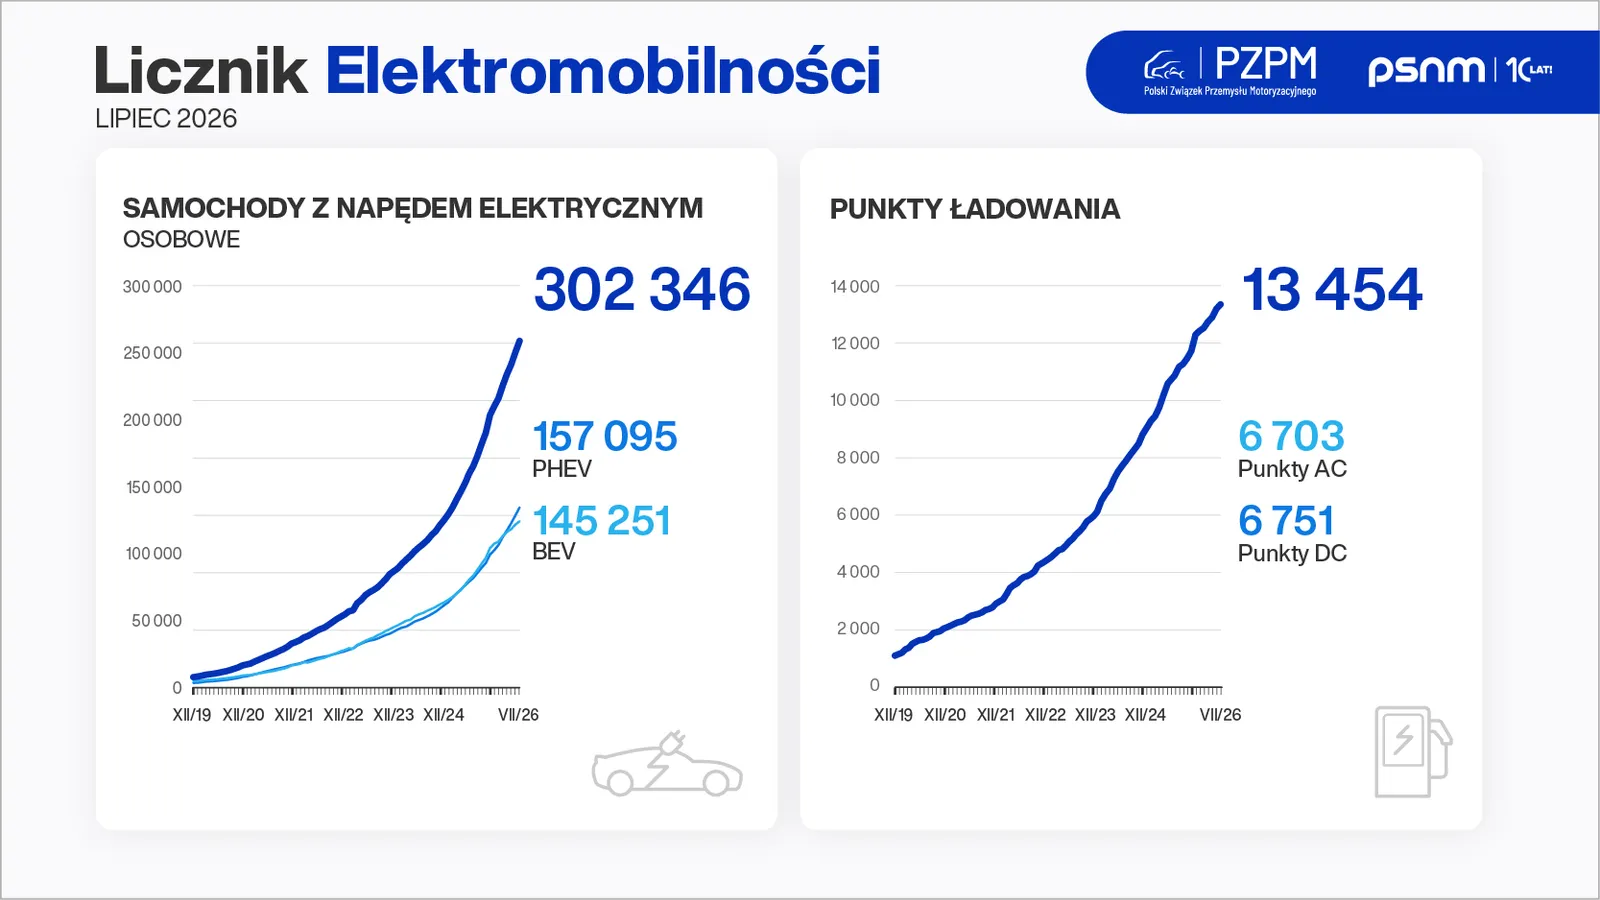
A ACEA, que se refere a este estudo, destaca que a infraestrutura pública de carregamento na UE está crescendo rapidamente, mas ainda não é suficiente. Até junho de 2026, a capacidade total das tomadas públicas atingiu 41,6 GW, o que representa um aumento de 29% em relação ao ano anterior. O número de estações de carregamento aumentou 21%, chegando a cerca de 195 mil em maio de 2026. De acordo com o Contador de Mobilidade Elétrica da PSNM e PZPM, atualmente existem quase 13,5 mil tomadas ao longo do Vístula.
Apesar disso, toda a União conta com apenas cerca de 1,2 milhão de pontos de carregamento, o que está bem abaixo da meta da Comissão Europeia, que é de 3,5 milhões até 2030. As disparidades geográficas também são igualmente evidentes.
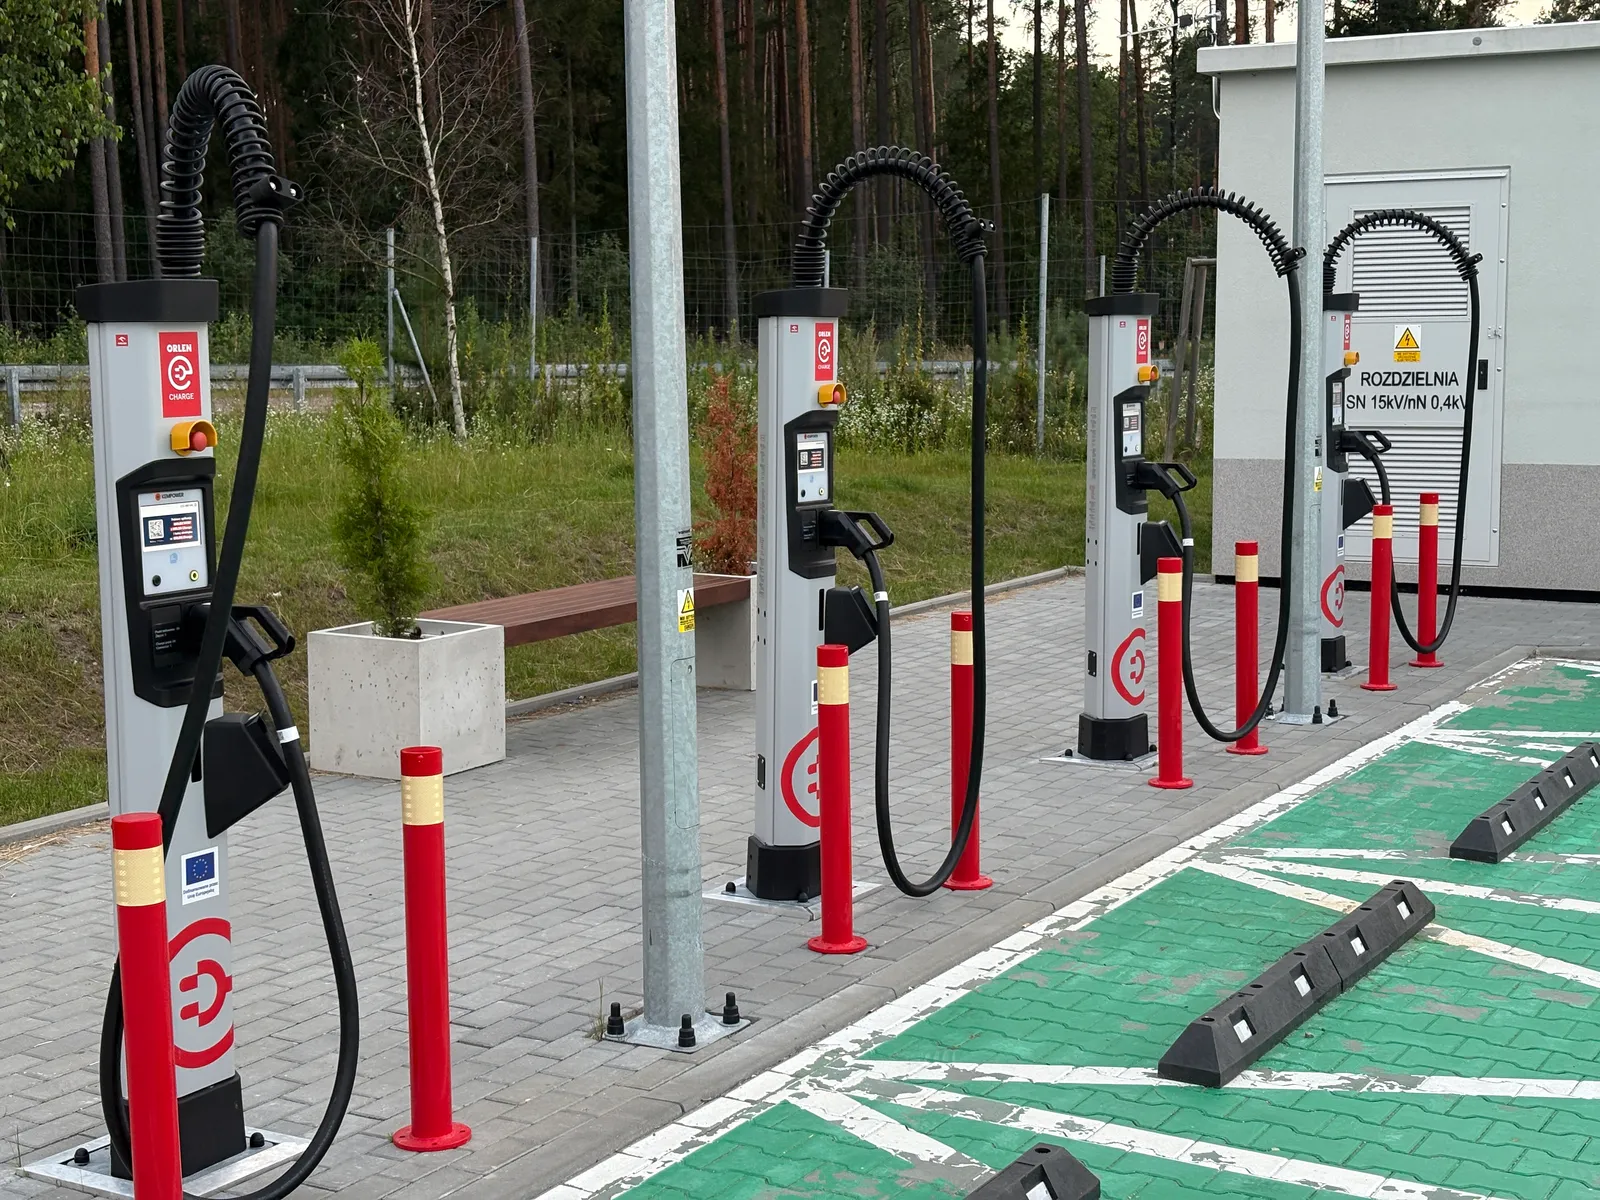
Os maiores déficits na relação entre o número de estações de carregamento e as postos de combustível tradicionais ocorrem na Itália, República Tcheca, Polônia, Espanha, Grécia e Bulgária. Não se trata apenas de estatísticas, mas sim de um indicador real da acessibilidade da mobilidade elétrica para os motoristas, que ainda veem com mais frequência postos de gasolina do que carregadores – avaliam os especialistas do setor.
Tudo se resume aos custos
Os custos de operação dos veículos elétricos também exigem uma interpretação cuidadosa. A TML observa que os BEV se tornaram mais competitivos em termos de custo ao utilizar exclusivamente carregamento rápido público, em comparação com o segundo trimestre de 2025. No entanto, isso não se deve à redução dos preços da energia. O fator chave é o aumento de 17% no preço da gasolina ao longo do ano. Em outras palavras, os carros elétricos não ficaram mais baratos; pelo contrário, os combustíveis fósseis encareceram.
Ao mesmo tempo, os custos de carregamento continuam fortemente dependentes do local e do método de carregamento. O carregamento público é mais caro que o doméstico em todos os países analisados, e o carregamento rápido público é especialmente dispendioso. Os motoristas que não têm acesso a carregadores privados ainda se encontram em uma situação econômica claramente pior.
Apesar dessas mudanças, o problema dos altos preços da energia na Europa continua presente. A TML lembra que, embora haja uma certa redução em relação à primeira metade de 2025, os preços industriais da eletricidade na UE permanecem quase duas vezes mais altos do que na China e cerca de 2,5 vezes maiores do que nos EUA.
Para a produção consumidora de energia de veículos elétricos e baterias, isso representa uma barreira estrutural que enfraquece a competitividade dos fabricantes europeus. Na prática, isso significa que, mesmo que as fábricas europeias estejam tecnicamente prontas para a produção em massa de veículos elétricos, seus custos operacionais continuam inacreditavelmente mais altos do que os de seus concorrentes globais.
Implementação dos planos de acordo com indicadores
A TML, em seu projeto para a ACEA, vai além, criando um conjunto de indicadores-chave (KPI) que visam monitorar os avanços do setor automotivo europeu em direção à mobilidade sem emissões. Trata-se de um aprimoramento da análise anterior, na qual foram identificadas quatro principais barreiras: a capacidade da rede elétrica de atender à crescente demanda por carregamento, a disponibilidade e atratividade dos veículos elétricos do ponto de vista do consumidor, a localização da infraestrutura de carregamento, bem como a competitividade energética e as capacidades produtivas dos fabricantes. Os novos indicadores devem chegar aos meios de comunicação tradicionais, que – como destaca a TML – “fornecerão aos decisores e líderes do setor uma visão clara e baseada em dados sobre a transição para veículos sem emissões”.
Deve ser uma ferramenta que meça o progresso e também indique os locais onde a transformação ficou parada. E, como mostram os dados do segundo trimestre de 2026, ainda há muitos desses locais. A infraestrutura de carregamento continua insuficiente e distribuída de forma desigual, os custos com energia são altos, e a economia no uso de veículos elétricos depende mais do local de residência e do acesso a carregadores privados do que da própria tecnologia. A Europa está fazendo progressos, mas por enquanto, principalmente no papel.
Oskar Włostowski