
A Europa quer as suas próprias baterias para carros elétricos. O problema é a escala de produção, os preços, os materiais e… a China
Em resumo:
As novas exigências de localização para veículos elétricos produzidos na Europa visam fortalecer a indústria da União e reduzir a dependência das importações
Os objetivos ambiciosos podem ser difíceis de alcançar
A produção europeia de baterias pode não conseguir acompanhar a demanda crescente – segundo um relatório da Mobility Global
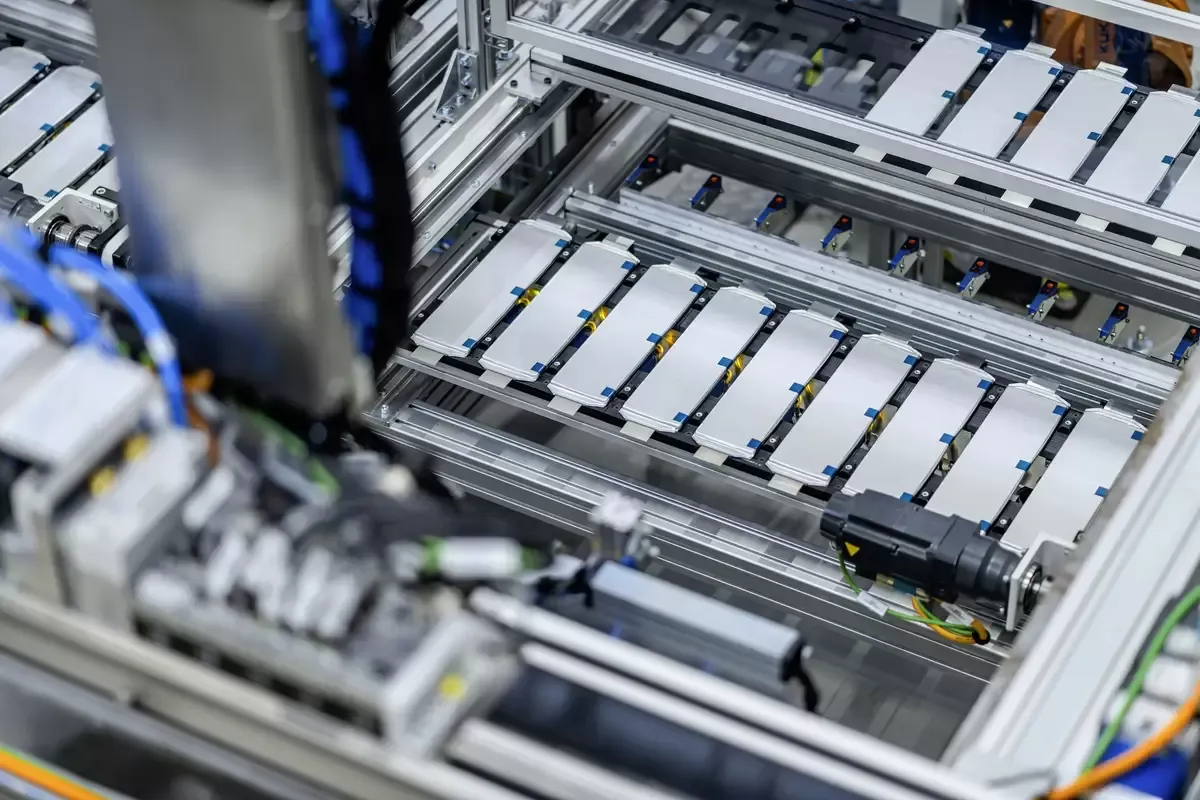
E isso apesar do aumento esperado na produção europeia de células de bateria para 306 GWh em 2032
Os maiores desafios continuam sendo os matérias-primos, os custos e a dominância da China
As células produzidas na Europa são atualmente de 24 a 33% mais caras do que as importadas da China
A Europa deseja mais componentes “feitos na UE”, mas…
A União Europeia prepara mais uma ferramenta para fortalecer a competitividade da indústria automobilística local. A Lei de Aceleração Industrial (IAA) tem como objetivo aumentar gradualmente a participação de componentes europeus em veículos elétricos elegíveis para apoio público e incentivos à compra.
O problema é que a capacidade de produção do setor europeu de baterias pode se mostrar… insuficiente para atender às novas exigências. Essas conclusões decorrem de uma análise preparada pela Mobility Global para a ACEA, que avalia a prontidão da cadeia de suprimentos europeia de baterias para cumprir as futuras exigências de localização.
De acordo com as previsões da IAA, a primeira fase das regulamentações deveria entrar em vigor por volta de 2027-2028. Nessa data, a bateria instalada em um carro elétrico teria de conter pelo menos três componentes principais provenientes da União Europeia, incluindo as células. Por volta de 2030-2031, os requisitos seriam reforçados para cinco elementos essenciais de origem europeia, entre os quais as células, o sistema de gerenciamento da bateria (BMS) e os materiais ativos das cátodos (CAM) seriam obrigatórios.
Cenários relacionados às baterias
Os autores do relatório analisaram três cenários de demanda. O primeiro prevê que todos os mercados de carros elétricos fiquem sujeitos a esses requisitos. O segundo foca no mercado de frotas, aluguel, veículos corporativos e contratos públicos.
O terceiro, o mais conservador, abrange apenas veículos corporativos e pedidos do setor público. As conclusões? Infelizmente, não são otimistas. Como destaca a ACEA, “em todos os cenários, exceto um, a oferta não alcançará a demanda, apesar do aumento esperado da produção europeia de células de bateria para 306 GWh em 2032”.
Isso significa que a disponibilidade limitada de baterias continuará sendo o principal obstáculo para aumentar o número de veículos qualificados para os incentivos destinados a produtos que atendem aos critérios de ‘feito na UE’. De acordo com os cálculos da organização, se a IAA entrar em vigor em 2028, até cerca de 3 milhões de carros podem não se qualificar para os subsídios associados, apenas devido à escassez de componentes de bateria adequados.
A situação é ainda mais difícil no caso de veículos comerciais. No segmento de caminhões e veículos de carga de médio e grande porte, o gap entre demanda e oferta deve aumentar até 2032, atingindo um nível de 23 GWh. De acordo com o relatório, a demanda nessa data será aproximadamente quatro vezes maior do que a oferta disponível na Europa.
Não são apenas as capacidades de produção que representam um problema
Paradoxalmente, os autores do estudo apontam que a simples construção de novas fábricas não resolverá o problema. Como destacado, “o que limita a localização são a tecnologia, o custo e a disponibilidade, e não apenas a capacidade de produção”. Um dos desafios principais é a discrepância entre a estrutura dos investimentos europeus e a direção do desenvolvimento do mercado. A maioria das gigafábricas planejadas no continente foi projetada para a produção de células NMC, que utilizam níquel, manganês e cobalto.
Enquanto isso, os fabricantes de automóveis recorrem cada vez mais a baterias de lítio-ferro-fosfato (LFP) mais baratas, cujo mercado global é hoje dominado por fabricantes chineses.
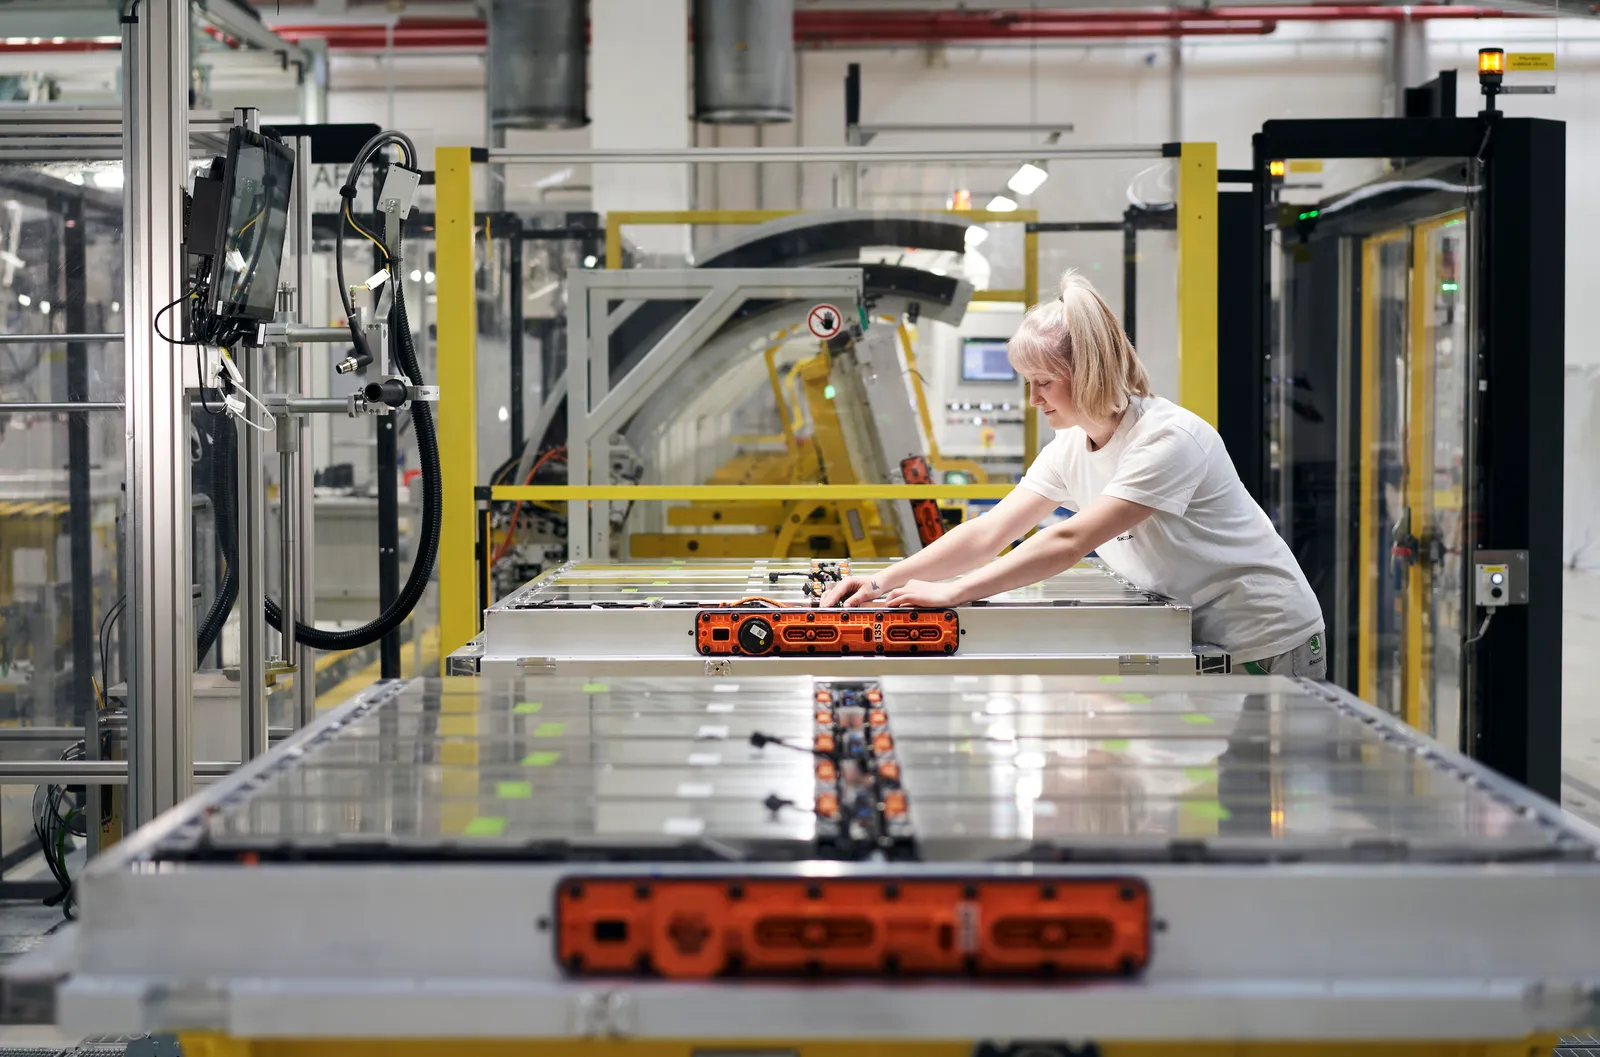
E mais uma vez – segundo um relatório, atualmente apenas duas fábricas na Europa são capazes de produzir células LFP, e até 2032 três das cinco fábricas europeias com essa capacidade deverão estar sob controle de proprietários chineses. Ao mesmo tempo, a participação da tecnologia LFP no mercado deve aumentar para cerca de 35%.
O outro problema continua sendo o custo. De acordo com a análise da Mobility Global, as células produzidas na Europa são atualmente de 24 a 33% mais caras do que as equivalentes importadas da China. Isso resulta em uma diferença de 14,7 a 19,7 dólares por cada quilowatt-hora de capacidade da bateria. Além disso, até mesmo as fábricas europeias pertencentes a conglomerados chineses conseguem produzir a um custo menor do que seus concorrentes europeus. O relatório indica que a diferença de preço varia entre cerca de 12 e 17%, o que se deve, entre outros fatores, à vantagem das empresas chinesas no acesso a materiais ativos para cátodos e à experiência adquirida com a operação de grandes unidades produtivas.
Os matérias-primas continuam sendo o maior gargalo
A maior preocupação, no entanto, é a situação no segmento de materiais catódicos ativos (CAM) e anódicos ativos (AAM), que são essenciais para a produção de baterias. Conforme ressaltam os autores da análise, são justamente esses elos da cadeia de suprimentos que representam atualmente o maior obstáculo para o desenvolvimento da indústria de baterias europeia. Mesmo no cenário mais cauteloso, a demanda por materiais catódicos por volta de 2030 deve ser quase o dobro da capacidade produtiva nacional.
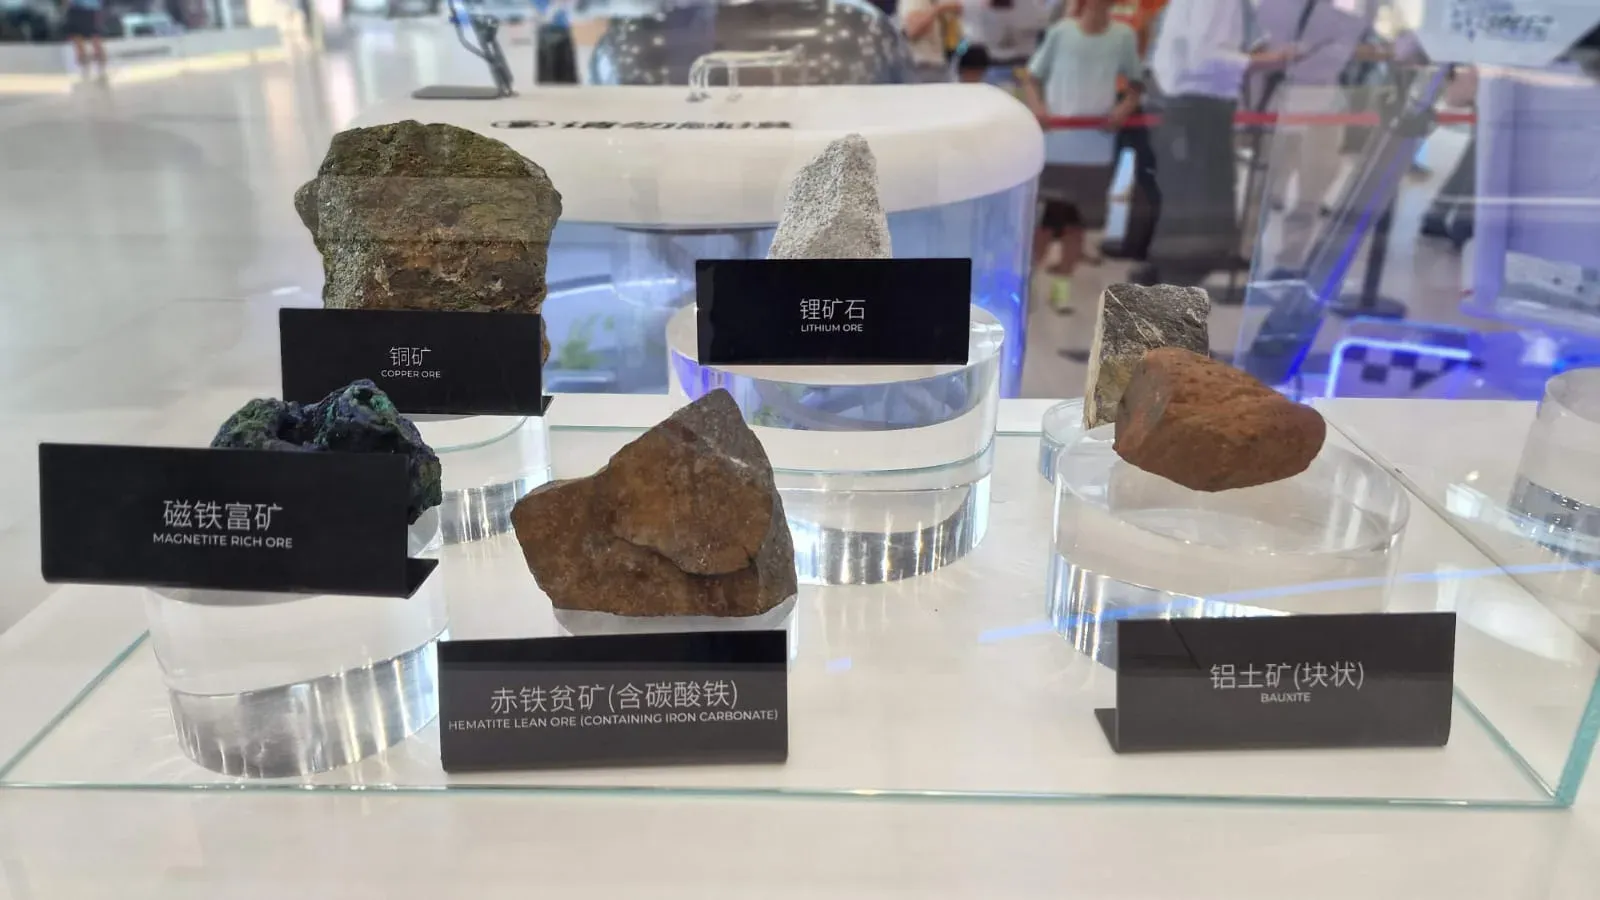
Consequentemente, atender aos requisitos da segunda fase do IAA, que exige a localização obrigatória da produção de células, materiais catódicos e sistemas de gestão de baterias, pode se revelar extremamente difícil. O relatório também indica que a escassez de materiais ativos anódicos aumenta ainda mais o risco relacionado ao fornecimento de matérias-primas. O que é importante, a lacuna na produção de materiais CAM e AAM pode não ser preenchida até os anos 2038-2040, mesmo com um nível de demanda relativamente limitado!
As ambições exigem bases industriais
A ACEA argumenta que os resultados da análise são um motivo a favor de uma abordagem mais pragmática quanto à localização da produção. Os especialistas consideram que a regulamentação por si só não é suficiente, caso a indústria não disponha de capacidades produtivas adequadas, custos competitivos e um ambiente de investimento estável.
Portanto – resumem os autores do relatório – a eficácia da Industrial Accelerator Act dependerá não apenas de requisitos ambiciosos relacionados à origem local dos componentes, mas, acima de tudo, da capacidade de criar um ecossistema completo e competitivo para a produção de baterias, começando pela extração e processamento de matérias-primas, passando pelos materiais ativos, até chegar às células prontas e aos sistemas de gestão de energia.
Oskar Włostowski