
Na América Latina está surgindo um novo mercado energético: os sistemas de armazenamento com baterias aumentarão 13 vezes em 10 anos
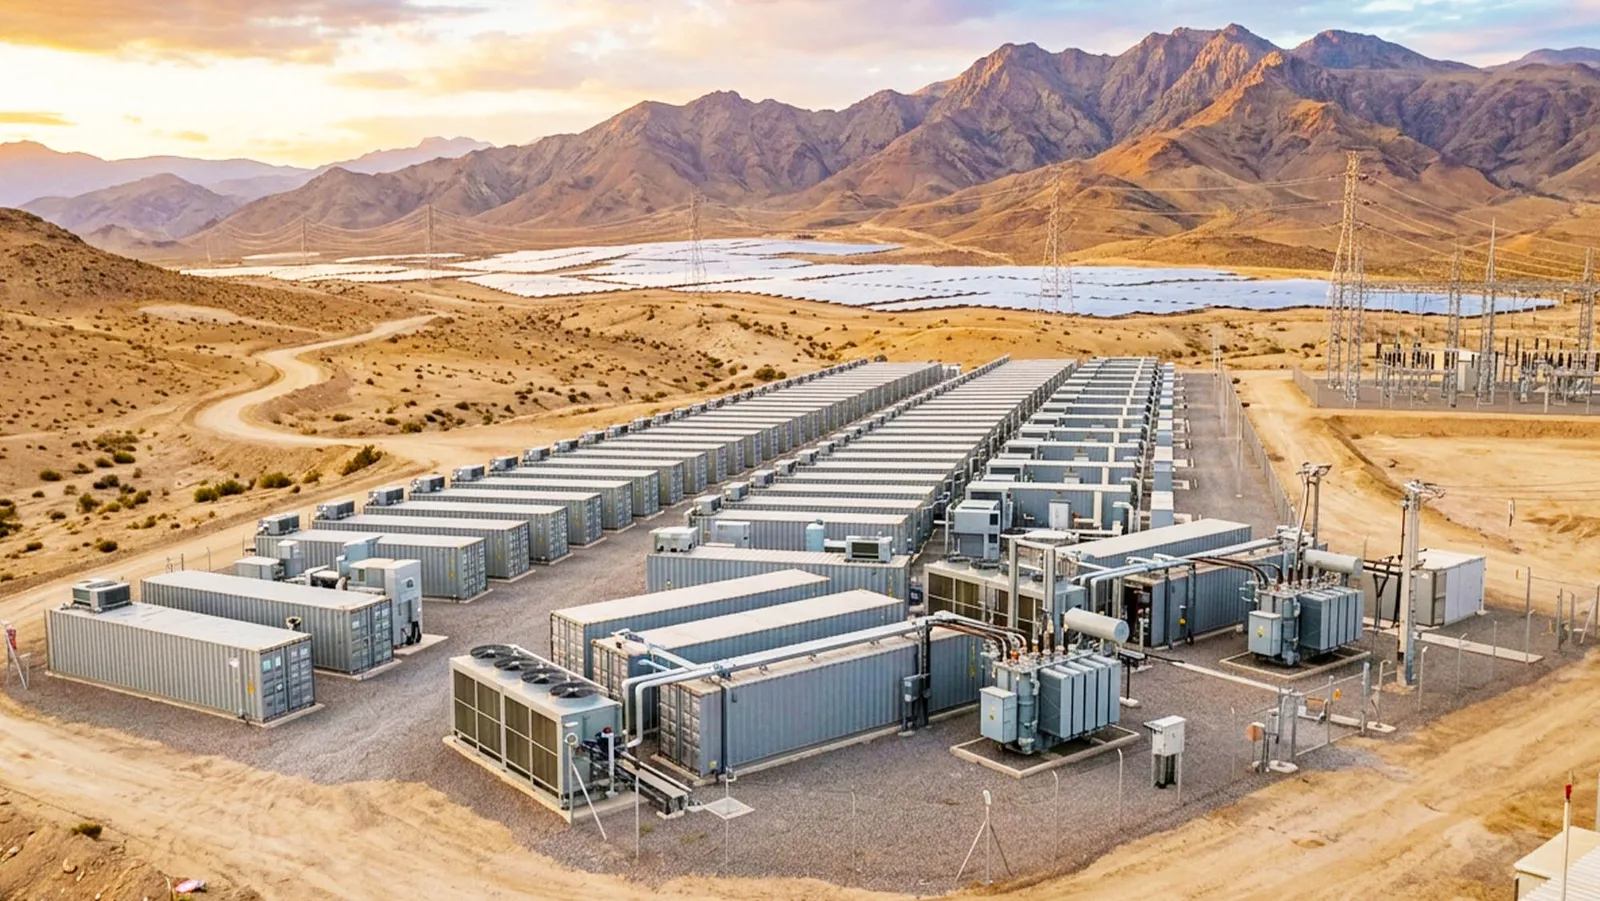
A América Latina está entrando em uma nova fase no que diz respeito ao armazenamento de energia. A capacidade acumulada dos sistemas de armazenamento de energia por meio de baterias (BESS) passará de cerca de 2,5 GW em 2025 para 34 GW em 2035, o que representa um aumento de 13,6 vezes em apenas uma década. Esse crescimento corresponde a uma taxa anual composta próxima a 30%. A implementação em larga escala de baterias está deixando de ser uma tecnologia complementar para se tornar um elemento essencial para integrar mais energia solar e eólica.
O aumento dos volumes de eletricidade renovável gerada, a congestão das redes e as infraestruturas de transmissão que precisam de modernização estão acelerando a demanda por armazenamento. No entanto, esse crescimento não será uniforme. Chile, México, Brasil, Argentina e República Dominicana estão desenvolvendo mercados com características muito diferentes e serão alguns dos principais atores dessa expansão.

Chile lidera o mercado latino-americano de baterias
Chile está atualmente na vanguarda do armazenamento energético na América Latina e abriga alguns dos maiores projetos de BESS em operação na região.
A enorme expansão da energia solar no norte do país está gerando um problema cada vez mais evidente: durante determinadas horas existe mais eletricidade renovável disponível do que a rede consegue absorver. As baterias permitem armazenar esses excedentes e devolver a eletricidade ao sistema quando a geração solar cessa.
Essa necessidade também está impulsionando o desenvolvimento de sistemas de armazenamento com maior duração. No entanto, o próprio crescimento do mercado começa a criar novos desafios. A entrada de mais baterias pode reduzir progressivamente os lucros obtidos por meio do arbitragem energética, um fenômeno conhecido como canibalização de preços.
México pode acelerar a implantação antes de 2030
O México está diante de um ponto de inflexão regulatório. Os novos mecanismos de contratação e desenvolvimento de projetos que exigem armazenamento obrigatório podem viabilizar mais de 3 GW de capacidade até 2030.
A evolução do mercado mexicano dependerá, em grande medida, de as baterias conseguirem obter receitas previsíveis por meio de sua participação no sistema elétrico. O armazenamento pode fornecer energia em momentos de alta demanda, serviços de balanceamento e outros serviços auxiliares, mas os investidores precisam de regras claras para transformar essas funções técnicas em receitas estáveis.
O Brasil prepara sua entrada em larga escala
O Brasil possui um dos maiores sistemas elétricos da América Latina e dispõe de um enorme potencial renovável, especialmente solar e eólico. No entanto, o mercado de armazenamento ainda precisa de mecanismos regulatórios que permitam tornar as baterias rentáveis.
O país planeja realizar, em dezembro de 2026, um leilão específico para sistemas de armazenamento por meio de baterias. As concessões podem começar a gerar novas instalações a partir de 2028.
O principal obstáculo continua sendo econômico: sem um sistema definido para remunerar serviços como o arbitragem energética ou os serviços auxiliares, torna-se mais difícil financiar projetos de BESS de grande porte.
A Argentina aposta em baterias independentes
A Argentina está desenvolvendo um modelo diferente. O país recorreu a processos de licitação para impulsionar sistemas de armazenamento independentes, ou seja, instalações que não precisam estar diretamente associadas a uma usina renovável.
As últimas rodadas de licitação destinaram cerca de 1,3 GW de capacidade de armazenamento. Os projetos têm previsão de começar a operar em 2027, e sua função será especialmente voltada para o reforço da rede de transmissão e a redução do risco de interrupções no fornecimento de energia.
Esse modelo pode ser especialmente relevante em mercados onde as limitações da rede elétrica representam um dos principais obstáculos para o aumento da geração renovável.
República Dominicana: baterias obrigatórias junto com as instalações solares
No Caribe, destaca-se a República Dominicana, que possui um dos quadros regulatórios mais estruturados para o armazenamento de energia da região.
O país exige uma capacidade de armazenamento equivalente a 50% da potência solar em determinados projetos. O objetivo do governo é alcançar 500 MW de armazenamento até 2030.
A fórmula mostra uma das estratégias que os países latino-americanos estão utilizando para acelerar a implementação de baterias: vincular diretamente o crescimento do armazenamento à instalação de novas unidades fotovoltaicas.
O grande desafio e a oportunidade: financiar as baterias e impulsionar o crescimento das energias renováveis
O crescimento previsto não garante por si só que os 34 GW sejam realmente construídos. O principal obstáculo para o armazenamento de energia na América Latina continua sendo a falta de mecanismos de receita suficientemente previsíveis.
Em muitos mercados ainda não está claramente definido quanto as baterias podem cobrar por serviços auxiliares, capacidade, regulação de frequência ou arbitragem energética. A isso se somam as dificuldades para obter financiamento, os atrasos administrativos e a limitada disponibilidade de compradores de energia capazes de assinar contratos de longo prazo.
O desafio da próxima década será, portanto, passar de anunciar projetos à sua construção e torná-los economicamente viáveis.
A elevação de 2,5 GW para 34 GW transformaria a América Latina em um dos mercados emergentes mais importantes para sistemas BESS na próxima década. A expansão da energia solar e eólica está criando uma necessidade que as baterias podem atender: armazenar eletricidade quando há excesso e devolvê-la à rede quando é necessária.
O Chile parte com vantagem, enquanto México, Brasil, Argentina e República Dominicana estão criando as condições para acelerar seus respectivos mercados. A diferença entre eles estará menos no potencial tecnológico e mais na capacidade de estabelecer regulamentações, financiamento e receitas suficientes para que as baterias passem dos planos teóricos para instalações operacionais.