
Caminhões elétricos representam 50% das vendas de caminhões pesados na China, enquanto a demanda por diesel diminui
Caminhões elétricos representaram 50,3% de todos os caminhões pesados vendidos na China em setembro. Isso corresponde a 33.100 caminhões elétricos em um único mês, um aumento de 37% em relação ao ano anterior, enquanto o mercado geral de caminhões pesados encolheu 21%.
E isso também se reflete nos dados do setor petrolífero. A demanda chinesa por diesel deve cair em cerca de 230.000 barris por dia este ano, e os caminhões movidos a baterias e gás natural estão assumindo a maior parte desse trabalho.
De 14% para metade em menos de dois anos
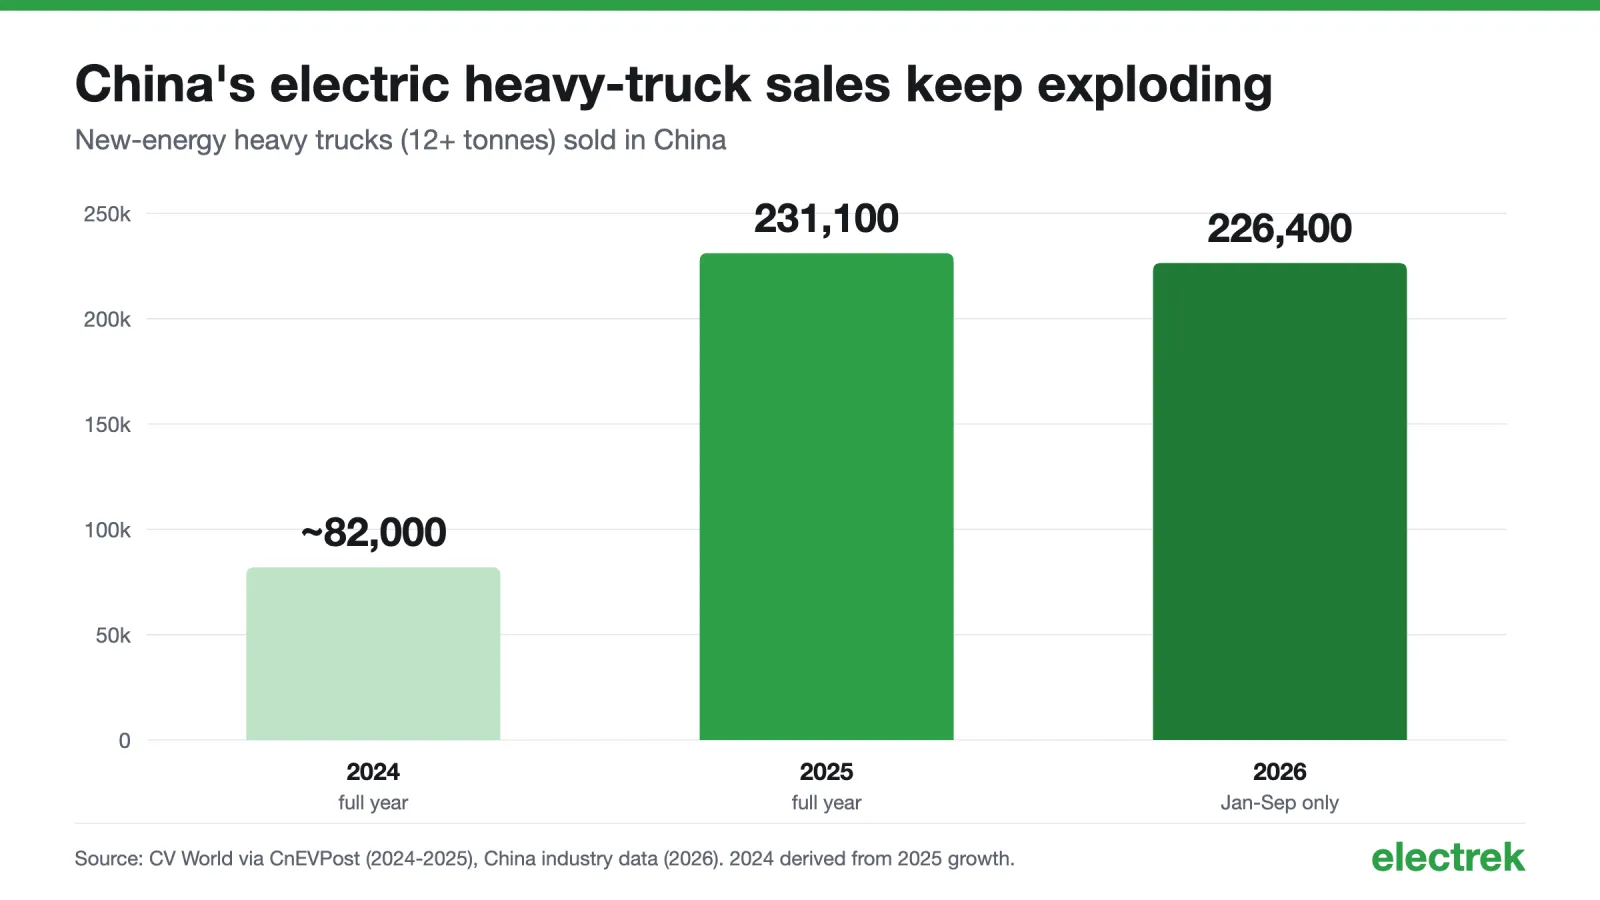
Em 2024, veículos de energia renovável representaram 13,6% dos caminhões pesados (12 toneladas ou mais) vendidos na China. Em 2025, as vendas quase triplicaram, atingindo 231.100 unidades, um aumento de 182%, o que corresponde a uma participação de 28,9%.
Em dezembro de 2025, a participação chegou a 53,9%, mas isso foi devido a uma onda de compras. Os compradores adquiriram os veículos antes do vencimento dos subsídios para troca e da entrada em vigor dos novos custos fiscais, e a participação voltou a cair para cerca de 23% até março.
Em seguida, o número voltou a subir. Nos primeiros nove meses de 2026, a China vendeu 226.400 caminhões pesados elétricos, um aumento de 64%, representando 38,1% do total. Esse número já é quase igual ao de todo o ano de 2025, ainda faltando um quarto do ano. No caso dos tratores, que são os veículos utilizados para puxar reboques de longa distância, a participação em setembro atingiu 64,5%.
Isso está bem à frente do plano próprio de Pequim. Este ano, 11 órgãos governamentais estabeleceram a meta de 40% de vendas de caminhões pesados movidos a energia renovável até 2030, além de 1,6 milhão deles nas estradas, 30.000 km de corredores de frete com emissões zero e cerca de 3.000 estações de carregamento e troca. O mercado superou essa meta de vendas quatro anos antes, em termos mensais, e a CATL afirma agora que os caminhões de energia renovável representarão metade das vendas anuais de caminhões na China até 2028.
Por que as frotas chinesas estão mudando
Tudo se resume ao custo. Na maioria dos casos, um caminhão pesado elétrico na China é agora mais barato de possuir e operar do que um a diesel, e as frotas fazem esses cálculos todos os dias.
A CATL afirma economias de cerca de 0,6 yuan por km. Números independentes são um pouco menores, mas ainda assim favoráveis: um estudo realizado pelo ICCT e pela CATARC da China constatou que caminhões elétricos são cerca de 19% mais baratos por tonelada-km em boas condições em comparação com os a diesel, embora percam essa vantagem em quilometragem anual baixa ou quando o peso da bateria reduz a carga útil.
O tempo de carregamento é outra objeção, e a solução da China é a troca de baterias. A marca Qiji da CATL operava cerca de 300 estações de troca para caminhões pesados no final de 2025, com planos de chegar a 900 até o final deste ano e a 2.000 em 2027. Em agosto, a empresa concordou em pagar 2,56 bilhões de yuan (cerca de 370 milhões de dólares) por quase 25% da Qiyuan Green Power, a maior operadora de troca de baterias para caminhões pesados da China, com mais de 1.600 estações de carregamento e troca. Suas novas baterias padronizadas têm capacidade de 432 kWh e 513 kWh, e a troca é feita em aproximadamente cinco minutos.
A CATL já está levando o modelo de troca para a Europa em parceria com a Octopus Energy.
Os próprios caminhões são produzidos no país. A XCMG liderou esse segmento em 2025 com uma participação de 15,4%, à frente da SANY e da FAW Jiefang, e as três principais empresas detinham 42,9% do mercado. A CATL forneceu 60% das baterias.
Os veículos elétricos também estão superando os de GNL
Há anos, a alternativa aos caminhões a diesel na China era o gás natural liquefeito. Em 2024, os caminhões a GNL ocuparam quase 30% do mercado, quando o gás era muito mais barato que o diesel.
Agora, eles estão perdendo para as baterias. De acordo com a Kpler, em março os caminhões a GNL tinham 37% das registradas entre veículos pesados, contra 23% para os elétricos. Em julho, a participação dos elétricos chegou a 47%, enquanto a dos de GNL caiu para 11%. As registradas mensais de caminhões a GNL caíram de mais de 30.000 para cerca de 6.200.
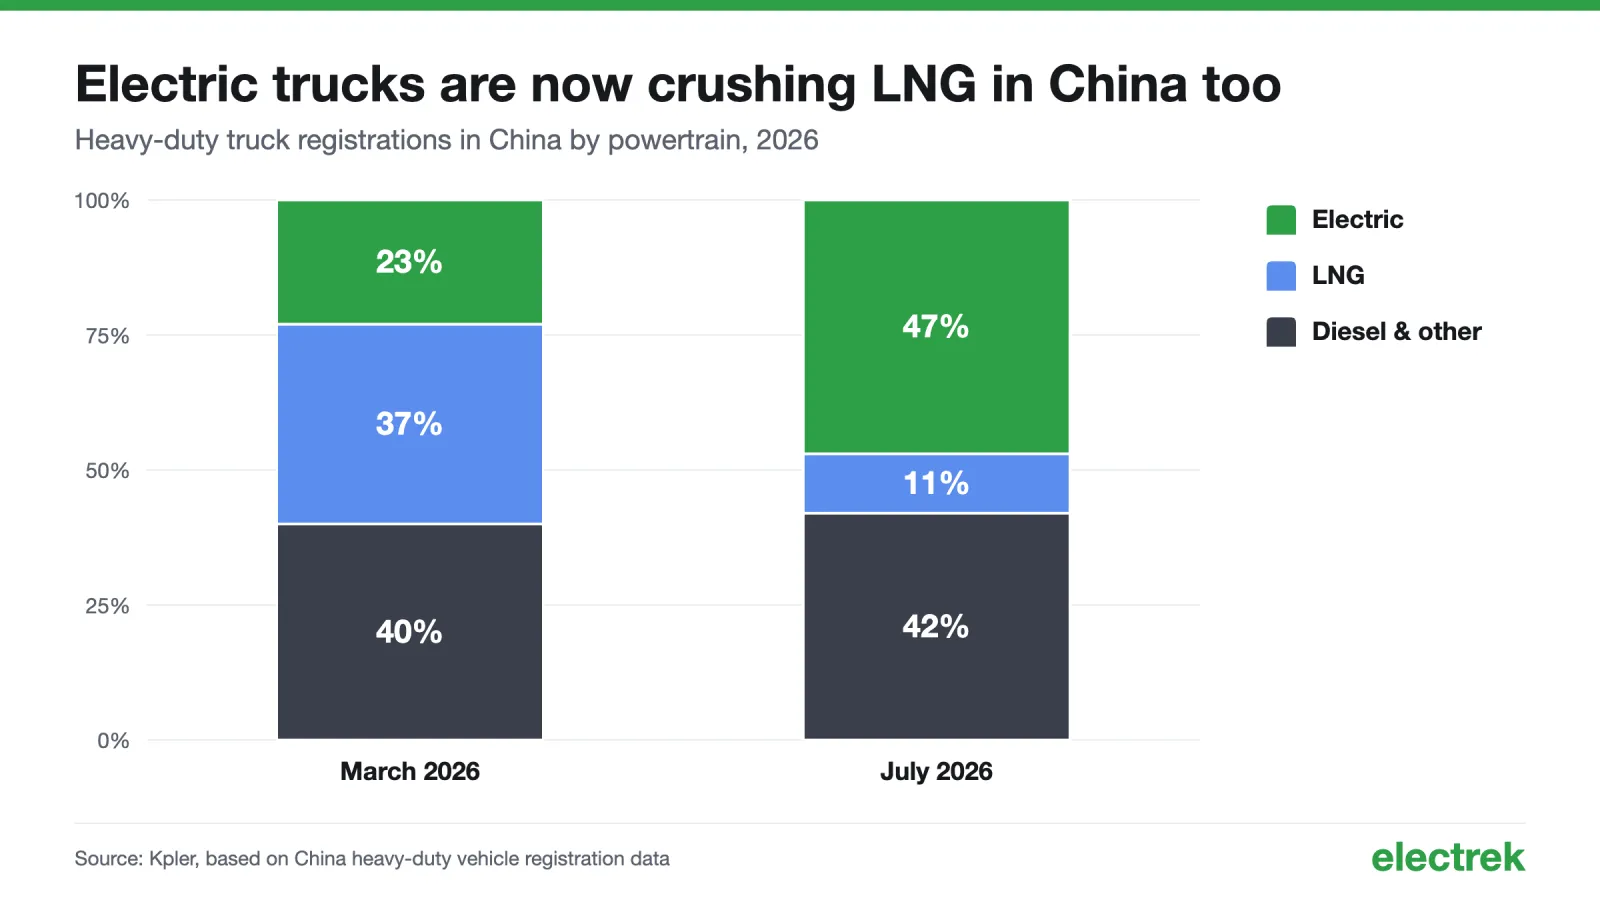
Assim, a China está pulando a fase de uso de “combustível de transição” para caminhões quase tão rápido quanto a iniciou.
A demanda por diesel está caindo
O consumo de diesel na China já atingiu seu pico. A Rhodium Group constatou que as operações das refinarias de diesel chegaram ao limite em abril de 2023, e o consumo aparente caiu de 4,7 milhões de barris por dia naquela época para 4,0 milhões de barris por dia em abril de 2025.
2026 representa a maior queda até agora. A Kpler estima que a demanda por diesel tenha caído cerca de 420.000 barris por dia em relação ao ano anterior em maio, o que representa aproximadamente 10%, e 460.000 barris por dia em junho. A empresa prevê uma queda de cerca de 230.000 barris por dia ao longo de todo o ano, com apenas uma recuperação de 64.000 barris por dia em 2027.
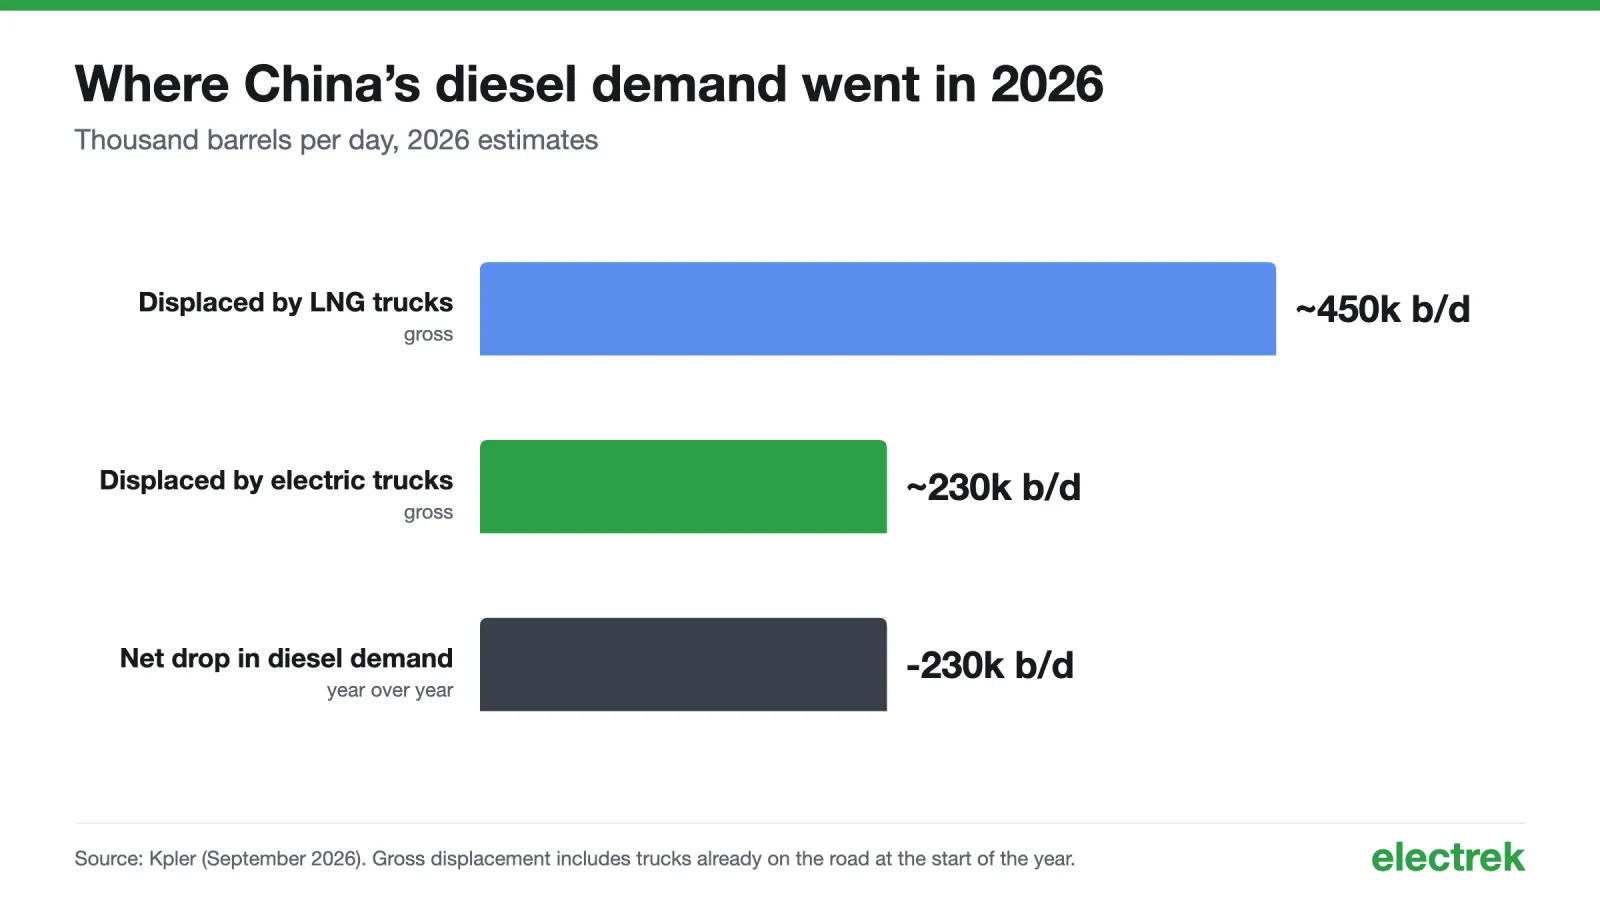
A Kpler estima que a substituição total do diesel por caminhões alternativos seja de cerca de 680.000 barris por dia este ano: aproximadamente 450.000 provenientes da frota de GNL construída nos últimos anos e 230.000 provenientes de caminhões elétricos. O frete rodoviário ainda cresceu cerca de 3% até julho. A China está transportando mais mercadorias com menos diesel.
Há um problema. O aumento dos preços do combustível nesta primavera, relacionado à guerra no Irã, reduziu a demanda por caminhões a diesel e incentivou mais frotas a adotarem veículos elétricos. Mas isso explica apenas parte da situação, e a adoção ainda está em estágio inicial: segundo a Kpler, até o final de 2026, os caminhões elétricos representarão apenas cerca de 8% dos caminhões pesados na China. Cada ano com aumento de 40-50% nas vendas acentua ainda mais as perdas dos caminhões a diesel.
Enquanto isso, na Europa e nos EUA
A Europa está crescendo rapidamente a partir de uma base pequena. Dados da ACEA mostram que, até setembro, havia 5.120 caminhões elétricos pesados (de 16 toneladas ou mais) registrados na UE, um aumento de 59,9%, o que corresponde a 2,5% do total. Esse percentual é maior do que os 1,7% registrados no ano anterior, mas o diesel ainda responde por 91,7% de todos os registros de caminhões na UE.
Alguns países se destacam. A Suíça tem 24%, a Noruega 14,4%, os Países Baixos 11,1% e a Suécia 10,3%. A Alemanha registrou o maior número de unidades, com 1.722, mas isso representa apenas 4,2% do total.
Os EUA não divulgam um número oficial de vendas de caminhões elétricos da Classe 8, e isso já diz muito. O melhor indicador é o pedido recente de 2.500 caminhões Tesla Semis por meio da ZET SCALE, o que dobraria aproximadamente o número de caminhões elétricos da Classe 8 nas estradas dos EUA. Considerando cerca de 230.000 caminhões da Classe 8 vendidos por ano, a participação dos modelos elétricos fica bem abaixo de 1%.
O preço é a grande diferença. O ICCT estima que o preço médio de um trator elétrico da Classe 8 nos EUA seja de 411.200 dólares, contra 172.500 dólares para os modelos a diesel. Os créditos fiscais federais para veículos elétricos comerciais terminaram em 2025, e a Califórnia suspendeu a regra que exigiria que as frotas adquirissem caminhões sem emissões.
Ponto de vista da Electrek
Esta é a maior história subnoticiada na indústria de veículos elétricos atualmente.
Há anos todos discutem se os caminhões elétricos poderiam funcionar. Autonomia, peso, carregamento, custo. A China resolveu o problema da maneira mais simples: fez com que o preço de um caminhão pesado elétrico ficasse próximo ao do diesel, construiu estações de troca ao longo das rotas de frete e permitiu que os operadores de frotas fizessem o que sempre fazem: escolher o caminhão mais barato por quilômetro.
E o resultado está aparecendo onde é importante: na demanda por petróleo. Os caminhões são o principal setor que consome diesel. Substituir um quarto de milhão de barris por dia em um ano, com os caminhões elétricos ainda representando apenas cerca de 8% da frota, significa que ainda estamos no início dessa transformação.
O contraste com os EUA é difícil de assistir. A América tem a Tesla, uma fábrica de caminhões Semi em Nevada capaz de produzir 50.000 veículos por ano, além de alguns dos melhores corredores de frete do mundo para eletrificação. No entanto, os caminhões elétricos da categoria Class 8 custam 2,4 vezes mais aqui do que os a diesel, os incentivos federais foram extintos e a participação deles no mercado é inferior a 1%. O pedido do ZET SCALE representa um verdadeiro avanço. Mas ele surgiu porque os transportadores uniram suas demandas, e ainda não se viu a entrega desses caminhões.
A Europa, pelo menos, possui regulamentações, e seus melhores mercados, com taxas entre 10% e 24%, estão mais ou menos no mesmo nível em que a China se encontrava em 2024 e 2025.
A pergunta agora é por quanto tempo os fabricantes chineses de caminhões permanecerão em casa. A SANY e a BYD já vendem caminhões elétricos na Europa, e a CATL está construindo a rede de troca para eles. Se esses caminhões puderem chegar perto dos preços da China, por quanto tempo os fabricantes ocidentais conseguirão cobrar o dobro do preço dos modelos a diesel?