
O mercado chinês cai com força e a Europa se torna a solução para seus fabricantes
A China nos acostumou a um ritmo de novidades difícil de acompanhar. Já discutimos isso várias vezes aqui, e até o executivo-chefe da CATL alertou sobre o risco de um crescimento excessivo em novidades e atualizações, que pode levar à negligência de etapas de verificação e controle. Mas por trás dessa situação há outra realidade bem menos promissora: há fábricas em excesso, marcas em abundância e falta de compradores para sustentar todas elas.
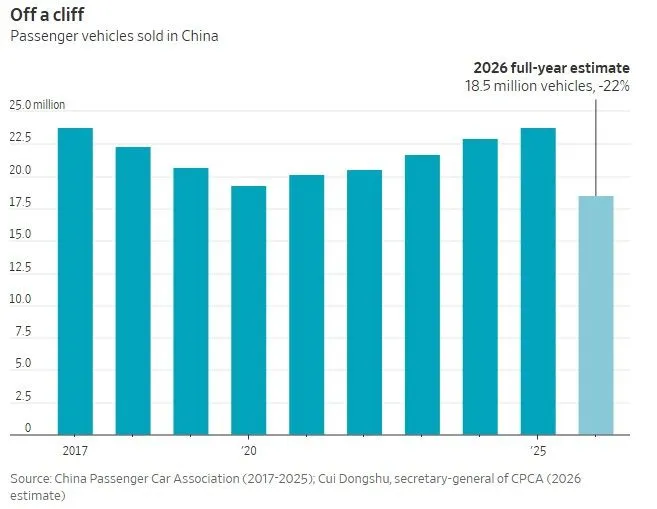
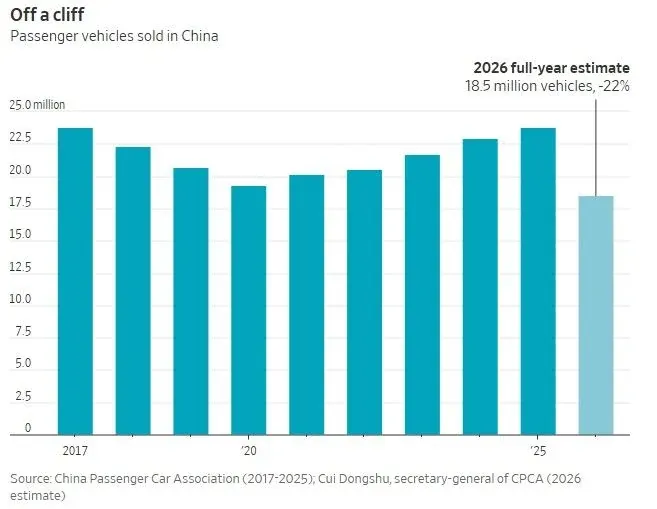
Uma reportagem do The Wall Street Journal fornece números desse desequilíbrio. As vendas de carros de passeio no mercado chinês teriam caído cerca de 22% até setembro. Além disso, Cui Dongshu, secretário-geral da associação de automóveis CPCA, prevê encerrar 2026 com cerca de 18,5 milhões de unidades vendidas, contra 23,7 milhões no ano anterior.
O caso da marca Skyworth permite entender até que ponto as expectativas se afastaram da realidade. Em 2021, a empresa se orgulhava de ter uma fábrica capaz de produzir 100.000 carros por ano. No entanto, suas vendas na China nos primeiros nove meses desse ano ficaram em apenas 660 unidades. Esse número não permite calcular a utilização de sua fábrica, pois faltam as exportações e outros possíveis destinos para a produção, mas reflete sua escassa presença comercial em seu próprio mercado.
E, ainda assim, a empresa continua em operação. A reportagem descreve concessionárias vazias, estabelecimentos que já haviam fechado e um site que continua exibindo novos modelos e ofertas de emprego, além de detalhes como contas no Twitter ou YouTube que não existem. Uma administração local de Nanjing participa da fabricação de seus veículos elétricos. Aqui está uma das chaves do problema: fechar uma marca também significa reconhecer que um investimento industrial, apoiado com recursos públicos, não funcionou.
Muitas marcas e fábricas difíceis de fechar
Por anos, inúmeras cidades chinesas aspiraram a se tornarem grandes centros de carros elétricos. Para atrair fabricantes, elas ofereceram investimentos, instalações, financiamento e incentivos. O resultado foi um ecossistema industrial capaz de avançar em velocidade enorme, mas também uma proliferação de projetos que dependiam do crescimento contínuo da demanda. De acordo com a AlixPartners, no final de 2025 havia 143 marcas chinesas de carros elétricos com pelo menos um produto à venda.
O resgate da NIO por parte de Hefei, em 2020, tornou-se um modelo a ser seguido. Uma cidade podia ajudar uma empresa em dificuldades e, em troca, atrair fábricas, fornecedores e empregos especializados. O problema surge quando muitas administrações tentam repetir a mesma estratégia, confiando todas que sua fabricante será uma das sobreviventes. Nem todos os projetos conseguem se tornar o próximo grande grupo automobilístico.
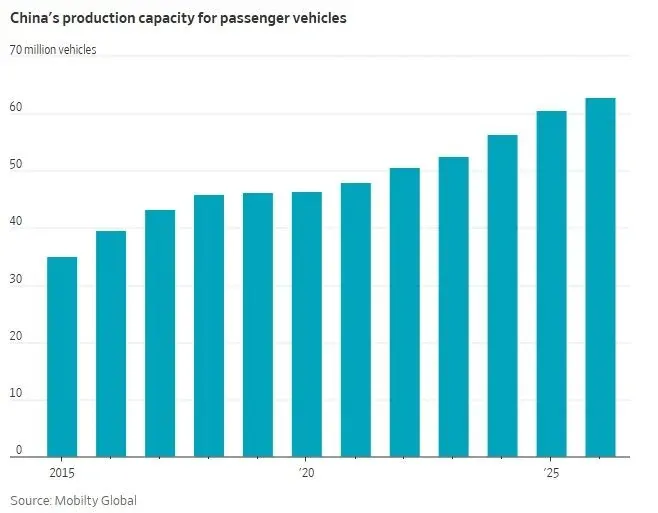
De acordo com dados da Mobility Global divulgados pelo The Wall Street Journal, a China possui este ano capacidade para produzir cerca de 63 milhões de veículos leves. Esse número é muito superior à demanda interna prevista, embora essa capacidade inclua produção destinada a exportação e não se limite apenas a carros elétricos.
Além disso, parte do excesso está nas fábricas dedicadas a carros a combustão. A transição para veículos elétricos e híbridos recarregáveis faz com que as linhas de produção antigas tenham menos atividade, enquanto novas são instaladas. O fato de essas duas tecnologias recarregáveis representarem aproximadamente dois terços das vendas em setembro, segundo o relatório, não impede a contração do mercado como um todo. Conquistar participação de mercado em meio à queda também não garante que as vendas de cada fabricante aumentem.
Para as autoridades locais, permitir um fechamento traz custos imediatos: empregos, arrecadação e atividade dos fornecedores. Manter a empresa em funcionamento pode adiar esse impacto, mas também prolonga a concorrência entre fabricantes que precisam vender a qualquer preço. Daí a dificuldade em regular o setor: o que pode fazer sentido para todo o país torna-se muito mais complicado quando a fábrica que deve fechar está na sua cidade.
A pressão do mercado chinês chega à Europa
Os fabricantes têm duas opções evidentes para encontrar compradores: reduzir os preços no mercado interno ou vender mais no exterior. A primeira opção vem desgastando gradualmente os resultados financeiros há algum tempo. Segundo a AlixPartners, os preços dos carros na China caíram quase um quinto desde o início de 2023. A margem de lucro do setor ficou em 3,6% nos oito primeiros meses de 2026, segundo os dados da CPCA citados pelo jornal.
A segunda opção explica por que a Europa tem tanta importância em seus planos. As exportações permitem ampliar a base de clientes e aproveitar melhor os investimentos industriais, embora exijam redes comerciais, suporte técnico e adaptação a cada mercado. Para os grupos europeus, a pressão vem por dois lados: eles vendem menos na China e enfrentam uma concorrência crescente nos países onde tradicionalmente obtinham grande parte de seus lucros.
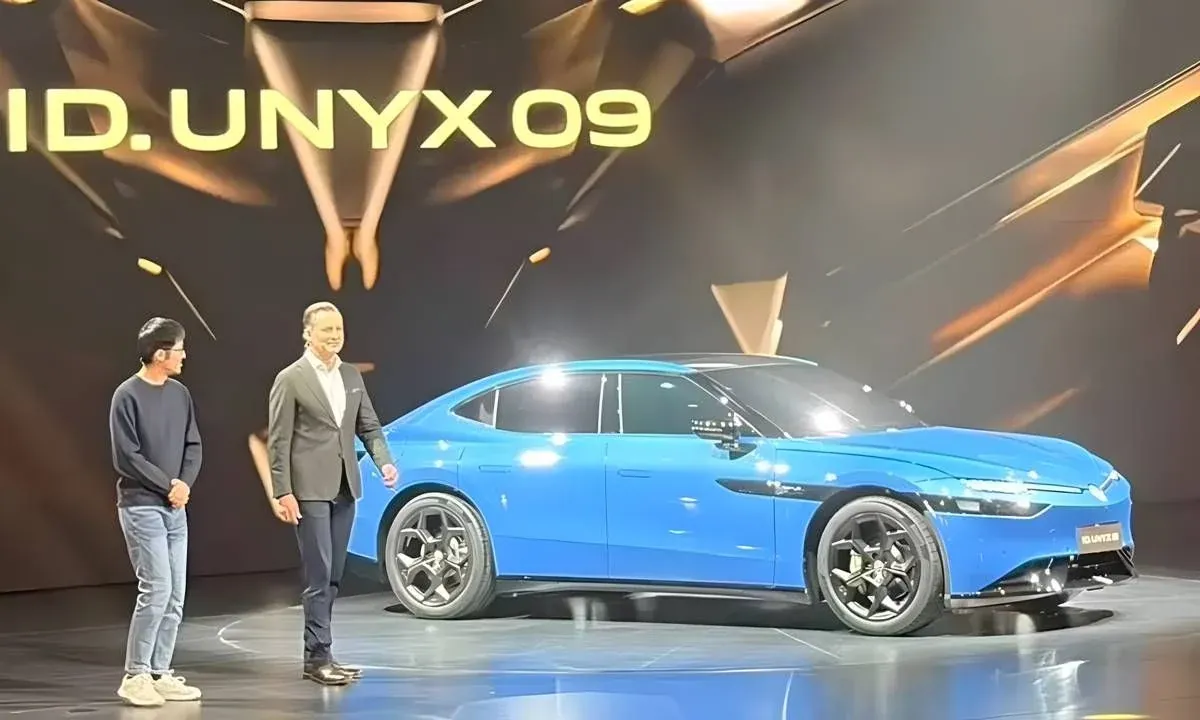
A Volkswagen é um dos exemplos mais claros. De acordo com a reportagem, o grupo e seus parceiros já fecharam três fábricas na China, reduzindo sua capacidade de cerca de cinco milhões para aproximadamente quatro milhões de carros por ano. Agora busca cortar mais meio milhão. Ao mesmo tempo, investe em novos modelos elétricos para recuperar terreno. Sair da China significaria abrir mão de um mercado fundamental; permanecer exige mais gastos enquanto a estrutura anterior é reestruturada.
Reduzir toda essa concorrência a salários baixos ou subsídios públicos, no entanto, deixa de lado uma parte importante da história. Os investimentos também criaram conhecimento industrial, cadeias de suprimentos e produtos competitivos. O avanço tecnológico é real. O que está em questão é quantas empresas conseguem tirar proveito disso ao lançar modelos continuamente, com preços em queda e sem que a demanda acompanhe.
Pequim pediu moderação na concorrência destrutiva em termos de preços e aceleração nos pagamentos aos fornecedores, mas essas medidas coexistem com o interesse local em manter as fábricas abertas. Para 2027, Cui Dongshu prevê uma recuperação modesta de apenas 2%, segundo a Reuters. Um aumento tímido que dificilmente resolverá sozinho todos os desequilíbrios acumulados.
Opinião
As más notícias são para os grupos europeus, que verão como a concorrência chinesa atual fica insignificante diante daquela que se avizinha. O excesso de capacidade produtiva e a queda da demanda farão com que cada vez mais marcas busquem reduzir seus estoques vendendo carros na Europa, mesmo com prejuízos, tudo para salvar sua produção local.
Do outro lado da balança estão os consumidores, que verão como mais concorrência levará a melhores ofertas e preços mais baixos. Mas isso também tornará ainda mais importante saber quem está por trás do carro, qual é sua rede de oficinas e como a empresa responderá nos próximos anos. Pois fabricar um modelo atrativo e com preço competitivo é fácil; o difícil surge quando o cliente precisa recorrer ao serviço pós-venda, sem ter que enfrentar meses de espera ou custos astronômicos.