
O carro elétrico exige um seguro diferente: como adaptar suas apólices à nova mobilidade
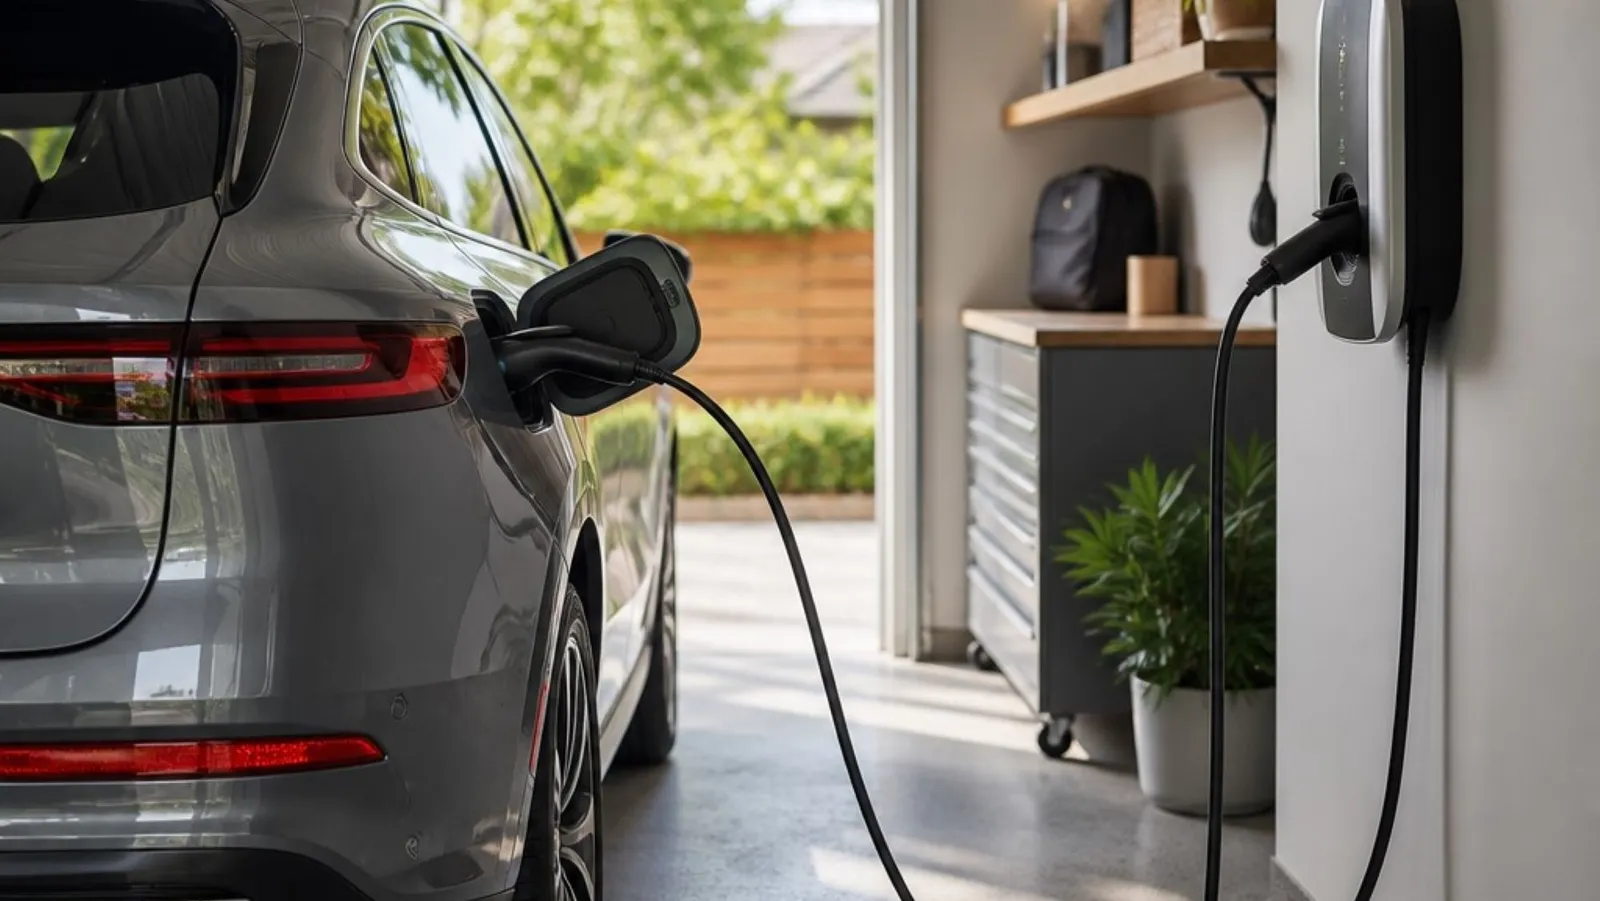
Adquirir um veículo híbrido ou elétrico geralmente traz entusiasmo: menos emissões, menos barulho, vantagens na circulação e a sensação de dar um passo à frente. No entanto, há um aspecto que frequentemente é resolvido às pressas ou dado como garantido: o seguro. E segurar um carro elétrico não significa simplesmente transferir as condições que tínhamos com um veículo a combustão.
O seguro tradicional de automóveis surgiu pensando em motores térmicos e mecânicas relativamente simples. Hoje falamos de carros conectados, baterias de alto valor, cabos de recarga que nos acompanham a todos os lugares e pontos de recarga instalados em residências, garagens coletivas e empresas. Tudo isso introduz novos riscos e, ao mesmo tempo, abre caminho para soluções de seguro que muitos motoristas ainda desconhecem.
Do ponto de vista profissional, é importante lembrar que a proteção seguradora deve evoluir no mesmo ritmo da realidade do segurado. Não basta contratar um seguro no momento da compra e esquecê-lo. Mudanças como novo endereço, instalação de um ponto de carregamento, alteração nos hábitos de uso do veículo ou sua inclusão na atividade profissional são questões que devem ser revisadas nas coberturas do nosso seguro.
No caso dos veículos híbridos e elétricos, o mercado já oferece garantias específicas que vão além dos tradicionais “danos próprios” e “roubo”. Entre as mais relevantes estão:
Coberturas voltadas para a bateria de tração, um dos componentes de maior valor do veículo e com particularidades próprias.
Proteção do cabo de recarga contra roubo ou danos acidentais, tanto em vias públicas quanto em estacionamentos ou centros de trabalho.
Inclusão do ponto de recarga doméstico como bem protegido, cobrindo danos elétricos, incêndio ou até mesmo roubo, de acordo com as condições da apólice.
Assistência em viagem adaptada ao veículo elétrico, que inclui situações de bateria esgotada e o transporte até um ponto de recarga adequado.
Extensões de responsabilidade civil relacionadas à instalação de recarga, especialmente quando ela está localizada em garagens coletivas ou em ambientes empresariais.
A isso se soma uma dimensão cada vez mais importante: a cibersegurança. Veículos que são abertos e ligados por meio de aplicativos móveis, sistemas que permitem programar a carga à distância, pontos de recarga conectados à rede…
Embora ainda seja raro encontrar a palavra “ataque cibernético” destacada em uma apólice de carro, estão sendo incluídas garantias que protegem contra algumas de suas consequências: roubo do veículo por meio de métodos eletrônicos, danos causados por manipulações nos sistemas de recarga ou reforços na proteção dos componentes eletrônicos.
Essas garantias específicas podem ser integradas de diferentes maneiras:
Através de seguros de carro projetados para veículos híbridos e elétricos, nos quais é detalhado explicitamente o tratamento da bateria, do cabo e dos sistemas de assistência.
Por meio de novas versões de seguros residenciais que consideram o ponto de recarga como parte da instalação da residência, com coberturas claras para danos e responsabilidade civil.
Complementadas por módulos de proteção digital e cibersegurança para particulares, que oferecem serviços em caso de incidentes tecnológicos e fraudes.
O desafio para o usuário é que nada disso é automático nem uniforme em todas as apólices ou companhias. Nem todas as apólices incluem as mesmas coberturas ou com os mesmos limites, e é comum o segurado não conhecer a real extensão de sua proteção.
Algumas apólices cobrem o ponto de recarga doméstico somente se for declarado explicitamente; outras o excluem quando está localizado em áreas comuns. Em alguns produtos, o cabo de recarga é considerado um acessório do veículo; em outros, um elemento independente que precisa ser descrito e avaliado. E, em muitos casos, a terminologia não menciona de forma explícita o veículo conectado, embora, na prática, ele acabe recebendo cobertura por meio de garantias mais gerais.
Diante dessa situação, a figura do consultor pessoal em seguros assume um papel fundamental. Não se trata apenas de comparar preços, mas também de realizar uma análise objetiva da situação do cliente:
Onde o veículo é carregado normalmente: em casa, no trabalho ou em via pública?
O ponto de carregamento é de uso exclusivo ou está localizado em um estacionamento compartilhado?
Quem é o titular da instalação?
O carro é utilizado exclusivamente para fins pessoais ou também no âmbito de uma atividade profissional?
A partir dessas respostas, a tarefa consiste em analisar as apólices já contratadas – de automóvel, residencial e até mesmo algum seguro de proteção cibernética – e verificar se elas se adequam à nova realidade dos riscos. Às vezes, basta ajustar os valores ou incluir uma menção explícita ao ponto de carregamento; em outras ocasiões, é mais eficiente migrar para um produto de automóvel com garantias específicas para veículos elétricos ou reforçar o seguro residencial para que o ponto de carregamento doméstico fique claramente coberto. O essencial é que esse trabalho de ajuste seja realizado de forma preventiva e planejada.
O objetivo não é gerar alarme, mas sim oferecer soluções para os novos problemas que a mobilidade elétrica apresenta. É lógico que surjam dúvidas: “O que acontece se meu cabo for roubado?”, “E se o ponto de carregamento em casa sofrer danos?”, “Estou coberto se o veículo ou o carregador forem manipulados eletronicamente?”. Ter um profissional que possa responder com precisão e transformar essas preocupações em coberturas concretas proporciona uma tranquilidade difícil de mensurar… até que ocorra um sinistro.
Em resumo, garantir um veículo híbrido ou elétrico implica reconhecer que estamos diante de um bem tecnológico, conectado e dependente de uma infraestrutura específica. Tentar protegê-lo com esquemas criados para motores a combustão é, simplesmente, insuficiente. Um programa de seguros bem projetado, revisado periodicamente e alinhado com a evolução da mobilidade do segurado é hoje uma peça fundamental para desfrutar do veículo elétrico com verdadeira confiança.