
A China deseja 70% de carros VEIs até 2030. O plano é ambicioso, mas o mercado já está quase nesse patamar.
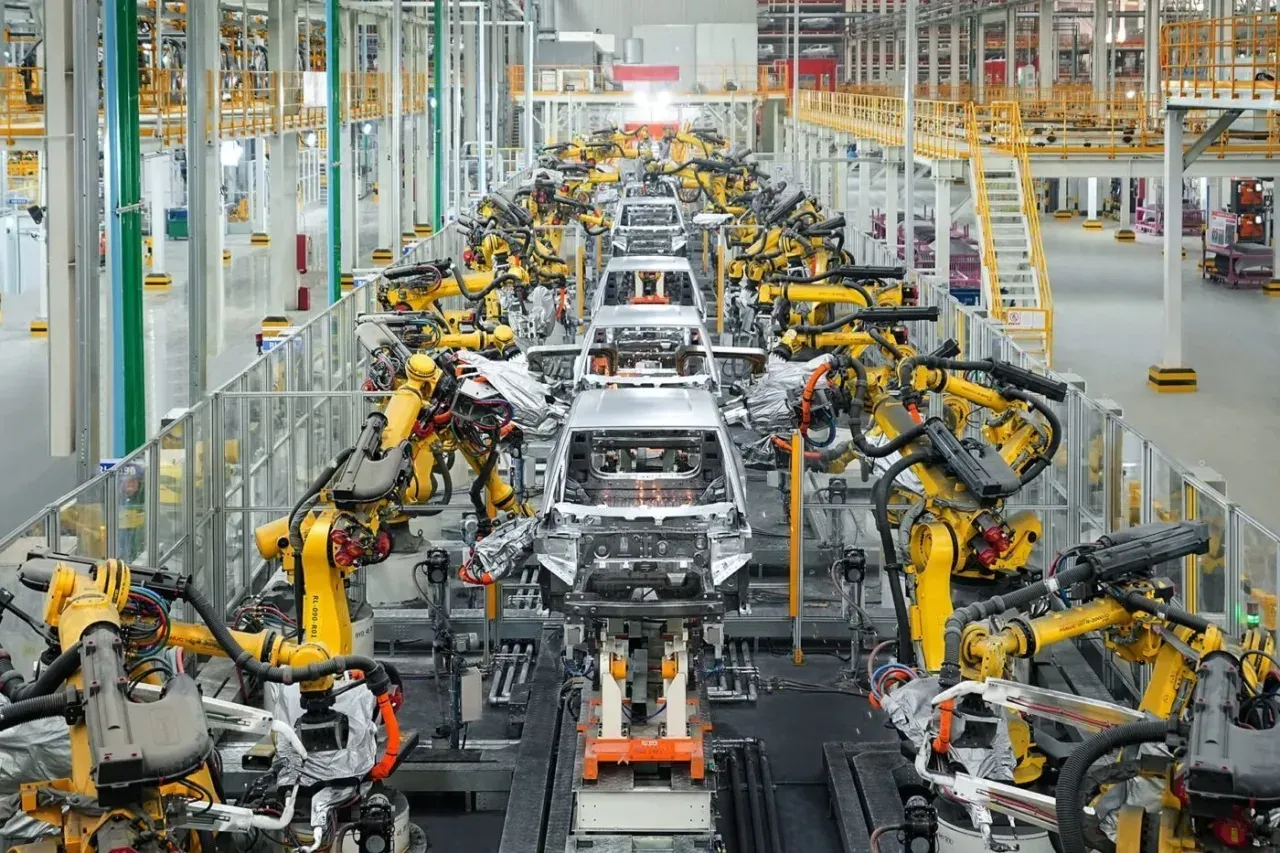
O Ministério da Indústria chinês MIIT e oito outros departamentos publicaram um novo plano para a indústria de carros inteligentes NEV para os anos 2026-2030. O objetivo é simples, em teoria: até 2030, 70% dos novos carros de passeio e 40% dos novos veículos comerciais devem pertencer ao segmento NEV, ou seja, carros elétricos, híbridos plug-in e a combustível de hidrogênio. Para os motoristas da Europa, o que é mais interessante é outra coisa: Pequim não quer apenas impulsionar o crescimento, mas também organizar o caos, reduzir a capacidade excedente e levar a autonomia em maior escala.
Índice
Mostrar
Ocultar
Para esclarecer, não se trata de uma promessa casual do ministro. O documento foi emitido em conjunto por 9 instituições estatais e define a direção para os próximos cinco anos.
70% até 2030 parece alto, mas a China já está perto disso
O ponto mais destacado do plano fala sobre uma participação de 70% dos VEIs nas vendas de carros novos no mercado interno até 2030. Para veículos comerciais, a meta é de 40%.
O problema, ou melhor, o fato interessante, é que o mercado já se aproximou desse resultado. De acordo com dados da CPCA, em agosto de 2026, os VEIs representaram 65,2% das vendas detalhadas de carros particulares na China. Isso representa um aumento de 9,9 pontos percentuais em relação ao ano anterior. Ao mesmo tempo, as vendas de carros a combustão caíram 40% ano a ano.
Em resumo: a meta parece ambiciosa nas tabelas, mas não está distante. Se o ritmo se mantiver, 70% pode ser alcançado ainda antes da metade do período estipulado pelo plano, e não apenas no final da década.
Nos veículos comerciais, a situação é um pouco menos evidente. Em julho de 2026, a penetração mensal de VEIs chegou a 44,1%, ultrapassando formalmente a meta estabelecida para 2030. No entanto, a média acumulada nos primeiros sete meses do ano foi de 35%. Isso mostra a diferença entre um mês bom e uma tendência estável.
E aqui volta o velho problema do transporte pesado: carregamento e reabastecimento de energia em longas distâncias. O aumento nas vendas por si só não é suficiente se o operador não tiver como manter os caminhões em movimento.
A autonomia recebeu um prazo específico, mas ainda está entre o teste e a implementação
O segundo pilar do plano é a condução autônoma. A China deseja que, até 2030, carros com funções de condução autônoma sejam implementados em larga escala, e que um alto nível de automação opere nas autoestradas, rodovias urbanas e em determinadas ruas das cidades.
Isto soa muito mais concreto do que os slogans corporativos sobre “mobilidade inteligente”. Eles também afirmam diretamente que os sistemas devem ser claramente mais seguros do que um motorista humano, e que serão criados mecanismos para avaliar a maturidade e a segurança das tecnologias. Isso é correto, pois hoje muitos fabricantes vendem marketing em vez de autonomia.
O plano prevê implementações demonstrativas para:
carros de passeio,
ônibus,
transporte rodoviário de longo curso,
entregas urbanas.
A isso devem se somar procedimentos organizados de homologação e autorização para que os veículos circulem.
Há ainda um detalhe importante. Em agosto de 2026, a China adotou os primeiros padrões nacionais obrigatórios para autonomia L3 e L4, que entrarão em vigor em 1º de julho de 2027. Isso dá à indústria aproximadamente três anos para testes, certificação, desenvolvimento de carros e implementações em maior escala antes de 2030.
Dá para fazer? Sim. Será fácil? Não muito. Três anos é bastante tempo para um software, mas pouco para uma implementação em larga escala no setor automotivo, especialmente quando se leva em conta a responsabilidade, a segurança e a infraestrutura.
Pequim não quer mais apenas crescimento. Quer também resolver os problemas causados pela febre de investimentos.
A parte mais interessante do plano nem sequer diz respeito às vendas em si. A China anuncia um controle mais rigoroso sobre as capacidades de produção de carros e baterias, condições mais estritas para projetos que criam novos fabricantes independentes de VEs elétricas, além de maior pressão por fusões, reestruturações e consolidação entre as regiões.
Isso é um sinal de que Pequim percebe um excesso de fábricas, uma fragmentação do mercado e guerras locais por investimentos. O plano fala também sobre a eliminação de capacidades produtivas obsoletas e ineficientes, bem como sobre a melhoria no uso das fábricas existentes. Ou seja, menos abertura de novas fábricas “estratégicas” apenas para que as autoridades locais possam cortar a fita.
O documento também ataca a concorrência desleal. O governo anuncia uma aplicação mais rigorosa das leis antimonopólio, combate ao dumping de preços e restrição aos incentivos locais a investimentos, como subsídios não autorizados, isenções fiscais ou terrenos preferenciais.
Isso não é por acaso. Nos últimos anos, o mercado chinês de veículos elétricos cresceu rapidamente, mas, junto com esse crescimento, surgiram guerras de preços, redução de custos, inflação artificial de investimentos e pressão sobre os fornecedores. Agora o governo tenta controlar o ritmo e acabar com a confusão. Uma tarefa ambiciosa.
O plano prevê também um maior controle sobre a divulgação de dados do setor e as contas das empresas. Para alguns fabricantes, isso pode ser mais doloroso do que novas normas técnicas.
Menor consumo, baterias melhores, mais IA e infraestrutura
No nível técnico, a China estabeleceu várias metas específicas. Até 2030, o consumo médio de energia por carros elétricos deve ficar em torno de 11,5 kWh/100 km, enquanto o consumo médio de combustível para carros convencionais deve ser de aproximadamente 3,3 l/100 km.
O primeiro valor é ambicioso, mas alcançável, considerando a média da frota e melhorias contínuas na aerodinâmica, nos motores e na massa. O segundo mostra que o plano não prevê a eliminação imediata dos motores a combustão. A China ainda pensa de forma abrangente em todo o mercado, e não apenas nos veículos elétricos.
O documento aponta também áreas em que o país ainda apresenta lacunas. Estão na lista:
chips automotivos,
sistemas operacionais,
programação industrial,
materiais básicos essenciais.
Além disso, há melhorias na segurança da bateria, na velocidade de carregamento e no desempenho em baixas temperaturas. Ou seja, exatamente os pontos em que o marketing termina e a realidade diária do usuário começa.
Vocês também querem desenvolver a iniciativa AI plus automotivo. Na prática, trata-se do uso da inteligência artificial no gerenciamento de energia, no controle do movimento do veículo, na interação homem-máquina e na previsão de falhas. Parece abrangente, mas algumas dessas aplicações já estão em funcionamento. A questão é saber quanto disso se tornará um produto real e quanto será apenas uma apresentação para investidores.
Carregamento, troca de baterias e caminhões elétricos receberão mais apoio
O plano também abrange a infraestrutura. A China deseja desenvolver mais rapidamente o carregamento de alta potência, melhorar a rede de carregamento em áreas rurais e aumentar a integração dos automóveis com a rede elétrica, ou seja, soluções do tipo vehicle-to-grid.
Isto é especialmente importante para o mercado de uso comercial. O documento menciona também o desenvolvimento de novos caminhões movidos a energia, a construção de corredores de transporte sem emissões entre regiões e demonstrações de caminhões autônomos.
Se isso for implementado, a vantagem da China sobre a Europa pode aumentar ainda mais. Aqui se fala muito sobre a eletrificação do transporte pesado, mas as implementações ainda são pontuais, e a infraestrutura frequentemente está apenas em fase de planejamento.
A expansão internacional entra em uma nova fase
O plano fala também diretamente sobre a internacionalização. A China deseja aumentar o reconhecimento de suas marcas, fortalecer sua influência nas normas e regulamentações internacionais e apoiar suas atividades no exterior por meio de comércio, investimentos e parcerias tecnológicas.
Já não se trata mais da fase de “enviemos contêineres de carros para a Europa e veremos”. O próximo passo é a produção local, uma cadeia de suprimentos própria, armazéns de peças, conformidade com regulamentações e presença de serviços pós-venda. O documento menciona até a possibilidade de armazéns estrangeiros conjuntos para as peças de reposição essenciais.
Sob a perspectiva da Europa, e portanto também da Polônia, isso pode significar uma presença ainda maior das marcas chinesas, não apenas como importadoras, mas também como fabricantes e fornecedores de tecnologia. Especialmente se a União tentar, ao mesmo tempo, proteger o mercado por meio de tarifas e exigências de localização.
No final, há ainda um indicador puramente industrial. Até 2030, a produtividade no setor deve aumentar 15% em relação a 2025, e a China deseja ter vários fabricantes entre os 10 principais do mundo em termos de vendas, além de fornecedores de componentes entre os 100 melhores globais. Isso já está acontecendo parcialmente. Na primeira metade de 2026, BYD, Geely e Chery entraram no grupo dos líderes mundiais em vendas, e o número de empresas chinesas na lista das 100 maiores fornecedoras do setor automotivo aumentou para 17.
O plano de Pequim não parece ser mais uma propaganda sobre um futuro verde. Parece antes um guia: manter a vantagem, organizar o excesso e alcançar a autonomia antes do resto do mundo. A pergunta para vocês: a Europa tem hoje alguma resposta diferente de tarifas e comunicados cautelosos?