
A resposta chinesa à crise dos motores diesel – caminhões elétricos
Mídia internacional sobre energia: A China está eletrificando rapidamente o transporte pesado; os data centers retiraram do mercado as pequenas turbinas; a indústria europeia não está tão mal assim; reforma do ETS sob pressão de mudanças políticas na UE.
Índice
A China está eletrificando rapidamente o transporte pesado
Em 2026, cerca de um terço dos caminhões vendidos na China terá propulsão elétrica. A expansão da mobilidade elétrica nesse setor de transporte faz parte do cumprimento das metas de Pequim relacionadas à segurança energética – analisa a Bloomberg.
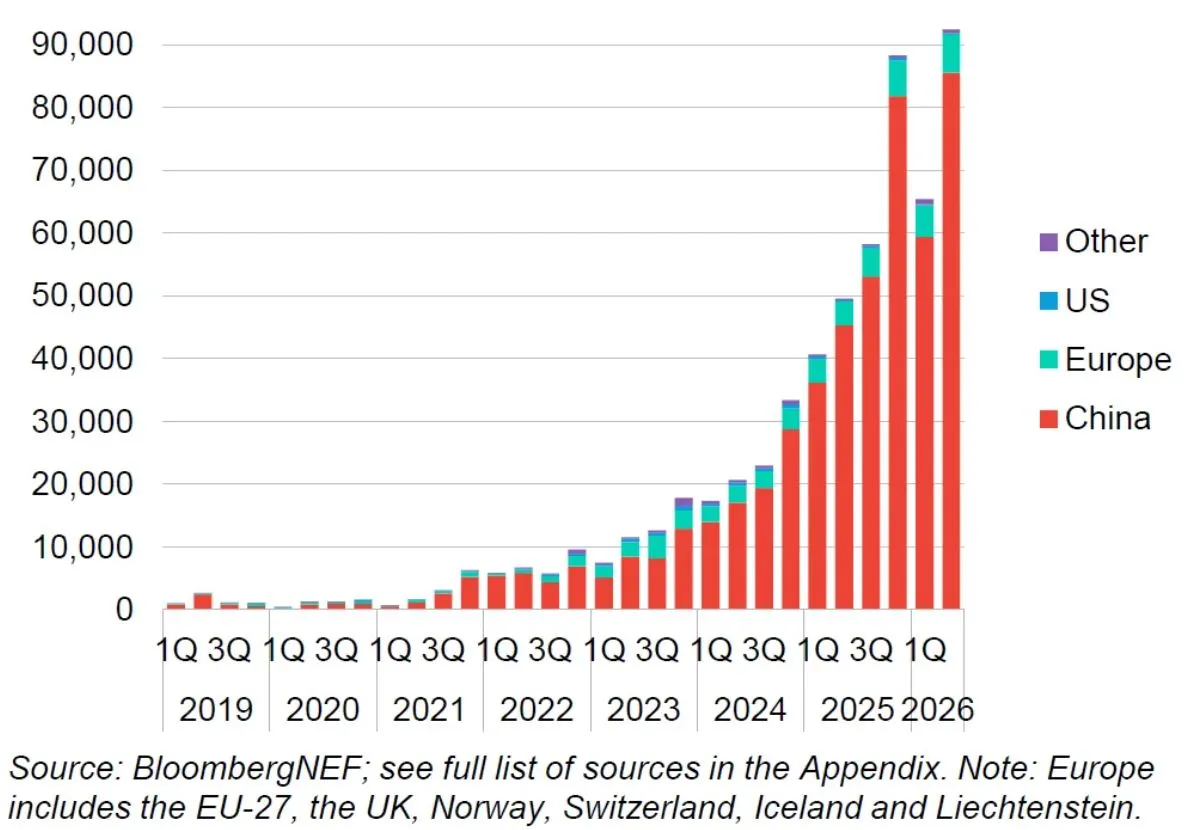
A agência se baseia em uma análise da BloombergNEF, segundo a qual, na primeira metade de 2026, as vendas globais de caminhões elétricos de médio e grande porte atingiram um nível recorde de cerca de 158 mil unidades, o que representa um aumento de 75% em comparação com o mesmo período do ano anterior.
A China foi responsável por mais de 90% dos veículos vendidos. Na Europa, a participação dos caminhões elétricos nas vendas foi de aproximadamente 5%, com destaque para países como Noruega, Suíça, Dinamarca, Holanda e Suécia. Já o mercado americano, conforme indicado na análise, praticamente parou devido a custos e políticas governamentais.
A Bloomberg destaca que o interesse pela mobilidade elétrica nesse segmento automotivo aumentou na China devido à guerra no Oriente Médio, que resulta em altos preços dos combustíveis. O Sinopec Economics & Development Research Institute prevê que o consumo de óleo diesel na China diminuirá neste ano em mais de 10%.
A menor demanda por diesel permite reduzir os efeitos da crise não apenas na China, mas também nos mercados mundiais. Por sua vez, a eletrificação do transporte pesado pode diminuir a demanda global por petróleo a longo prazo.
De acordo com estimativas da empresa chinesa de consultoria SCI99, um caminhão elétrico de grande capacidade custa cerca de 600 mil yuanes, em comparação com aproximadamente 400 mil yuanes para um modelo com motor a diesel. O maior custo de aquisição do veículo é compensado pelos preços significativamente mais baixos da eletricidade em relação ao óleo diesel.
A viagem de 200 km com um caminhão a diesel nos EUA custaria hoje cerca de 101 dólares, enquanto um veículo elétrico do mesmo porte na China, carregado fora dos horários de pico, custaria apenas 21 dólares.
A Bloomberg destaca que, para Pequim, um aspecto fundamental no desenvolvimento do mercado de caminhões elétricos é a segurança energética. Isso reduz a necessidade de petróleo e combustíveis importados em favor da própria energia elétrica, produzida a partir de fontes renováveis ou recursos locais de carvão. De acordo com o objetivo oficial, até 2030 os veículos elétricos devem representar um quinto da frota nesse setor e pelo menos 40% das vendas.
Veja também: Como eletrificar gradualmente o transporte pesado
Os data centers tiraram do mercado as pequenas turbinas
Nos EUA, houve um aumento significativo na demanda por pequenas turbinas a gás de ciclo aberto e por turbinas de origem aeronáutica. A razão é a necessidade dos projetos de data centers para inteligência artificial (IA) – relata a Reuters.
A agência explica que o interesse por esse tipo de equipamento aumentou porque o prazo de entrega dos pedidos é muito mais curto em comparação com as grandes turbinas a gás. Os grandes desenvolvedores de data centers querem ter acesso à energia o mais rápido possível.
De acordo com estimativas da Enverus Intelligence Research, até 2030 os EUA terão quase 30 GW de fontes de geração “depois da conta”. Apesar da menor eficiência e maior emissividade das pequenas turbinas, os investidores estão dispostos a comprá-las para aproveitar a oportunidade relacionada ao desenvolvimento da inteligência artificial.
O que favorece isso é o tempo relativamente curto de entrega, que é de 2 a 3 anos. Para comparação, no caso de grandes fontes em ciclo combinado (CCGT), é preciso esperar até seis anos. Além disso, as pequenas turbinas – graças à sua estrutura modular – permitem um aumento gradual da capacidade da usina que alimenta o data center.
A entrega de turbinas para data centers compete com a indústria energética. De acordo com cálculos do Global Energy Monitor, nos EUA estão em desenvolvimento projetos de fontes a gás com capacidade total superior a 150 GW, para os quais já foram contratados fornecedores, além de mais de 120 GW em projetos que ainda não têm fornecedores de tecnologia.
As empresas que receberam mais pedidos são a GE Vernova (61 GW), Siemens Energy (33 GW), Mitsubishi Power (17 GW) e Caterpillar (16 GW); entre os fornecedores menores estão, por exemplo, Baker Hughes, Innio Jenbacher, Wärtsilä, Bergen e Rolls-Royce.
A Reuters cita exemplos de contratos assinados recentemente, como a empresa Crusoe, que encomendou à GE Vernova 29 turbinas de origem aeronáutica com capacidade de 35 MW para seus data centers, além de motores a pistão com potência total de 750 MW da empresa Bergen.
Alguns fabricantes, em resposta à demanda do mercado, planejam expandir suas fábricas nos Estados Unidos. A GE Vernova anunciou que, até 2028, investirá 160 milhões de dólares em uma fábrica em Greenville, na Carolina do Sul, onde criará 650 novos empregos. Na mesma data, a Siemens Energy pretende retomar a produção de turbinas em Charlotte, na Carolina do Norte, que foi interrompida em 2020 devido à baixa demanda.
Veja também: É possível um aumento repentino nos investimentos em geração de calor?
A indústria europeia não está tão mal assim
Os problemas da indústria na Europa, relacionados aos altos preços da energia e à crescente concorrência de empresas chinesas, são um fato. No entanto, isso não significa que a crise seja tão profunda quanto poderia parecer, já que em alguns setores persiste uma situação econômica muito boa – escreve o “The Economist”.
A revista admite que os últimos anos têm sido muito difíceis para a indústria europeia. Isso se deve a dois fatores principais. O primeiro são os preços da energia, muito mais altos do que nos EUA ou na Ásia, além das crises energéticas causadas pela agressão da Rússia contra a Ucrânia e pela guerra no Oriente Médio este ano.
Como consequência, torna-se muito mais difícil competir em termos de custos com a concorrência americana ou asiática. Isso vale especialmente para a China, que é o segundo motivo da difícil situação da indústria europeia – especialmente em setores como automotivo, siderurgia e químico.
As empresas europeias estão enfrentando cada vez mais dificuldades para vender seus produtos na China, que no passado era um mercado de exportação essencial para muitas delas. Os fabricantes chineses contam com energia mais barata, tecnologias avançadas e cadeias de suprimentos eficientes, além do apoio estatal que facilita sua expansão para mercados internacionais. Como resultado, desde 2019 o déficit da União Europeia no comércio com a China mais que dobrou, atingindo pouco mais de 400 bilhões de euros.
No entanto, segundo a “The Economist”, a situação geral da indústria na UE não é tão dramática quanto poderia parecer. A participação da produção industrial no valor agregado bruto permanece nos últimos anos em torno de 16%. Já o número de trabalhadores na indústria é de aproximadamente 28 milhões de pessoas, tendo diminuído cerca de 2% desde 2023, com a Alemanha sendo o país que mais sofreu essa queda.
Embora a situação da indústria pesada e automotiva esteja fraca, ao mesmo tempo há um aumento no emprego na indústria farmacêutica, aeronáutica, de armamentos e eletrotécnica.
Empresas como Schneider Electric e Siemens Energy têm pedidos para vários anos graças ao boom relacionado aos data centers. Por sua vez, empresas como Rheinmetall, Leonardo e outros fabricantes de armamentos se beneficiam dos maiores gastos com defesa. No total, as exportações dos países da UE em 2024 atingiram 460 bilhões de dólares – 21% a mais do que em 2022.
De acordo com o “The Economist”, a indústria europeia precisa investir cada vez mais em automação, além do uso de IA e outras tecnologias emergentes, para aumentar sua produtividade. Ao mesmo tempo, a revista ressalta que a Europa “deveria parar de lamentar os setores industriais antigos”, pois, no futuro, justamente o atraso no desenvolvimento da IA em comparação com a China e os EUA pode representar um risco maior para a indústria europeia do que os custos energéticos.
Veja também: Apoio atrasado e excessivamente regulamentado à indústria consumidora de energia
A reforma do EU ETS sob pressão de mudanças políticas na UE
A situação política em mutação na União Europeia aumenta a pressão para que se chegue rapidamente a um acordo sobre a reforma do sistema de comércio de emissões de CO2 (EU ETS). Isso cria o risco de as decisões tomadas não beneficiarem nem a indústria nem o clima – aponta Montel.
O portal destaca que as crises energéticas, com as quais os países da União têm lutado nos últimos anos, bem como os problemas dos setores industriais-chave, prepararam o terreno para mudanças no EU ETS. Seguindo os apelos de setores como automotivo, químico e siderúrgico, também os países cuja indústria tem grande influência na economia estão expressando suas expectativas.
Dentre os países que mais clamam por uma flexibilização das regras atuais estão a Polônia, Hungria, República Tcheca, Eslováquia e Itália. O ministro da Defesa italiano chegou a descrever o EU ETS como um “mecanismo diabólico” que equivale a um “autocídio industrial”.
Em julho, a Comissão Europeia apresentou propostas de alterações destinadas a aliviar a pressão sobre a indústria e a ajudar na sua descarbonização – sem abrir mão do objetivo geral da UE de alcançar a neutralidade climática até 2050 e reduzir as emissões de CO2 em 90% até 2040 (em comparação com 1990). Entre as medidas estão o retiro mais lento das licenças gratuitas e recursos adicionais para investimentos na indústria.
Veja mais: Reforma do ETS: Bruxelas suaviza o ritmo, mas não muda o objetivo
Agora, o Parlamento Europeu e o Conselho da União Europeia trabalham na forma final da reforma. No cenário otimista, os Estados-membros deverão chegar a um consenso no início de 2027. No entanto, essa previsão enfrenta pressões devido à situação política em diferentes países da UE e ao crescente poder dos grupos eurocéticos e daqueles que se opõem à política climática.
Isto refere-se especialmente à Alemanha, onde o AfD obtém bons resultados nas eleições nos diferentes estados, bem como à França, onde o favorito nas próximas eleições parlamentares é a União Nacional. No próximo ano, haverá também eleições na Polônia, onde a oposição atual exige medidas mais radicais em relação ao EU ETS do que a coalizão governista.
– De um lado, temos os países nórdicos, a Holanda, a Espanha e Portugal, que são fervorosos defensores do EU ETS. Do outro lado, temos a Polônia, Itália, Hungria, República Tcheca e Eslováquia, que querem atenuar significativamente as ambições da política climática. Já a França e a Alemanha encontram-se no centro – afirma Henry Lush, analista de mercado de emissões de CO2 na empresa de consultoria Veyt, citado por Montel, que acrescenta que é justamente esse centro que se torna atualmente o mais frágil.
Veja também: Taxas de concessão para o comércio de eletricidade sobem 1000%. Os efeitos no mercado podem ser fatais
