
Os fabricantes chineses detêm 56,4% do mercado de baterias de VE fora da China. Dados da SNE Research
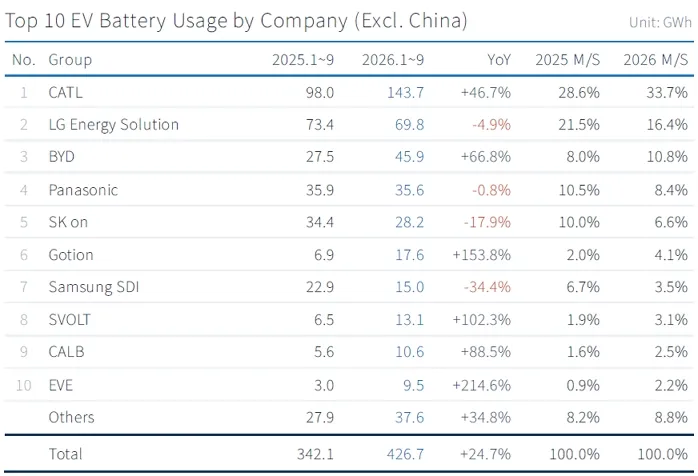
De janeiro a setembro de 2026, baterias com capacidade total de 426,7 GWh foram destinadas a carros elétricos e híbridos vendidos fora da China, o que representa um aumento de 24,7% em relação ao ano anterior. De acordo com uma análise da empresa coreana SNE Research, seis fabricantes chineses já controlam 56,4% desse mercado, contra 43,1% no ano anterior. Os coreanos e a Panasonic estão perdendo participação, principalmente na América do Norte.
Índice
Mostrar
Esconder
A lista dos seis principais fabricantes chineses segundo a SNE Research inclui CATL, BYD, Gotion, SVOLT, CALB e EVE Energy. Somente CATL e BYD já representam 44,5% do mercado, enquanto no ano anterior eram responsáveis por 36,7%. A análise abrange baterias para carros totalmente elétricos (BEV), híbridos plug-in (PHEV) e outros tipos de híbridos. É interessante comparar com a China: ao incluí-la, o mercado global cresceu apenas 19,7%, indicando que a taxa de crescimento na própria China está diminuindo significativamente.
CATL detém um terço do mercado, enquanto a Samsung SDI perde espaço para a Gotion
A líder do ranking, CATL, instalou 143,7 GWh fora da China (um aumento de 47%), o que representa 33,7% de participação, 5,1 pontos percentuais a mais do que no ano anterior. Na Europa, o volume de produção da empresa aumentou de 71,5 para 96,8 GWh, enquanto na Ásia dobrou, atingindo 27,1 GWh. Em setembro, a CATL iniciou a produção experimental de células em Debrecen, e a capacidade esperada dessa fábrica será de 100 GWh por ano, o que é mais do que todo o volume europeu da empresa em nove meses deste ano.
O segundo lugar ficou com a LG Energy Solution, com 69,8 GWh (uma queda de 4,9%). Na Europa, a empresa coreana cresceu 13%, atingindo 38,6 GWh, enquanto na Ásia cresceu 49%, chegando a 11,1 GWh. No entanto, isso não foi suficiente, pois nas Américas as vendas caíram de 29,9 para 16,5 GWh, e a participação da LGES diminuiu de 21,5 para 16,4%.
O terceiro maior fabricante BYD aumentou seu volume em 67%, atingindo 45,9 GWh, e sua participação de mercado passou de 8,0% para 10,8%. Esse crescimento foi distribuído entre a Europa (17,4 GWh, um aumento de 67%), a Ásia (14,8 GWh, um aumento de 41%) e a América do Sul (7,1 GWh, um aumento de 136%).
A Panasonic ocupa o quarto lugar com 35,6 GWh (uma queda de 0,8%) e participação de 8,4%. Os analistas da SNE Research escrevem: “Os volumes da Tesla na América do Norte mantiveram-se estáveis, mas o crescimento foi claramente mais fraco em comparação com os mercados fora da China”. A SK On, fornecedora de marcas como Hyundai, Ford, Volkswagen e Mercedes, teve uma queda de 18%, chegando a 28,2 GWh; nos Estados Unidos, o consumo de suas baterias diminuiu 46,7%, enquanto na Europa houve uma queda de 2,2%. A participação da empresa caiu de 10,0% para 6,6%.
A pior performance entre as dez principais empresas ficou com a Samsung SDI: 15,0 GWh, o que representa uma queda de 34,4%, e sua participação diminuiu de 6,7% para 3,5%. Na Europa, as vendas permaneceram estáveis em 9,4 GWh, mas na América do Norte caíram de 12,0 para 4,1 GWh. A Gotion, parceira da Volkswagen, superou a Samsung, crescendo 153,8% e atingindo 17,6 GWh.
As últimas posições do top 10 são ocupadas pela SVOLT (13,1 GWh, aumento de 102%), CALB (10,6 GWh, aumento de 88,5%) e EVE Energy (9,5 GWh, aumento de 215%).
No total, as três empresas coreanas forneceram 113,0 GWh, 13,5% a menos do que no ano anterior, e sua participação conjunta caiu de 38,2% para 26,5%. Na América do Norte, seu volume diminuiu quase pela metade, de 56,1 para 28,1 GWh, enquanto na Europa aumentou de 58,7 para 63,0 GWh, e na Ásia de 13,1 para 17,5 GWh.
LFP e regulamentações na Europa
A participação das células LFP (lítio-ferro-fosfato) no mercado fora da China aumentou de 15,8% para 27,7%, sendo que as empresas chinesas lideram nessa área química. Na Europa, segundo a SNE Research, o LFP é utilizado “principalmente em modelos básicos, fazendo com que a competitividade de preço se torne o critério fundamental na escolha do fornecedor”.
Os analistas acreditam que a posição dos fornecedores será determinada agora por regulamentações locais e pela diferença na demanda. Alguns fabricantes, especialmente na América do Norte, estão se voltando para baterias de armazenamento de energia. Na Europa, a SNE Research considera fatores decisivos o programa Auto Package da União Europeia, com incentivos para a substituição dos motores a combustão, bem como possíveis regras de “Made in Europe”.