Os exportadores de automóveis da China estão se tornando mais lucrativos, enquanto a indústria automobilística global enfrenta pressão sobre suas margens de lucro
A situação de lucratividade da indústria automobilística global permanece tensa no primeiro semestre de 2026, com os grandes fabricantes chineses melhorando seu desempenho financeiro graças a um aumento significativo em suas exportações. Isso consta no “AutomotivePerformance Report” do Center of Automotive Management (CAM). O estudo analisa o desempenho financeiro de 25 dos principais fabricantes automotivos mundiais com base em faturamento, EBIT do grupo, margem de EBIT e EBIT por veículo entregue.
Nesta análise atual, também são levados em consideração importantes fabricantes chineses como Chery, BYD, Geely, SAIC, Great Wall Motor, Changan, Nio, XPeng e Li Auto. Entre todos os fabricantes analisados, o EBIT conjunto diminuiu 16,3% em comparação com o mesmo período do ano anterior, enquanto as vendas recuaram apenas 1,0%. A margem EBIT ponderada pelas vendas ficou em 3,5%, contra 4,4% no período anterior. O EBIT médio da empresa por carro vendido também está sob pressão: caiu de 1199 euros para 1027 euros, uma redução de 14,3%.
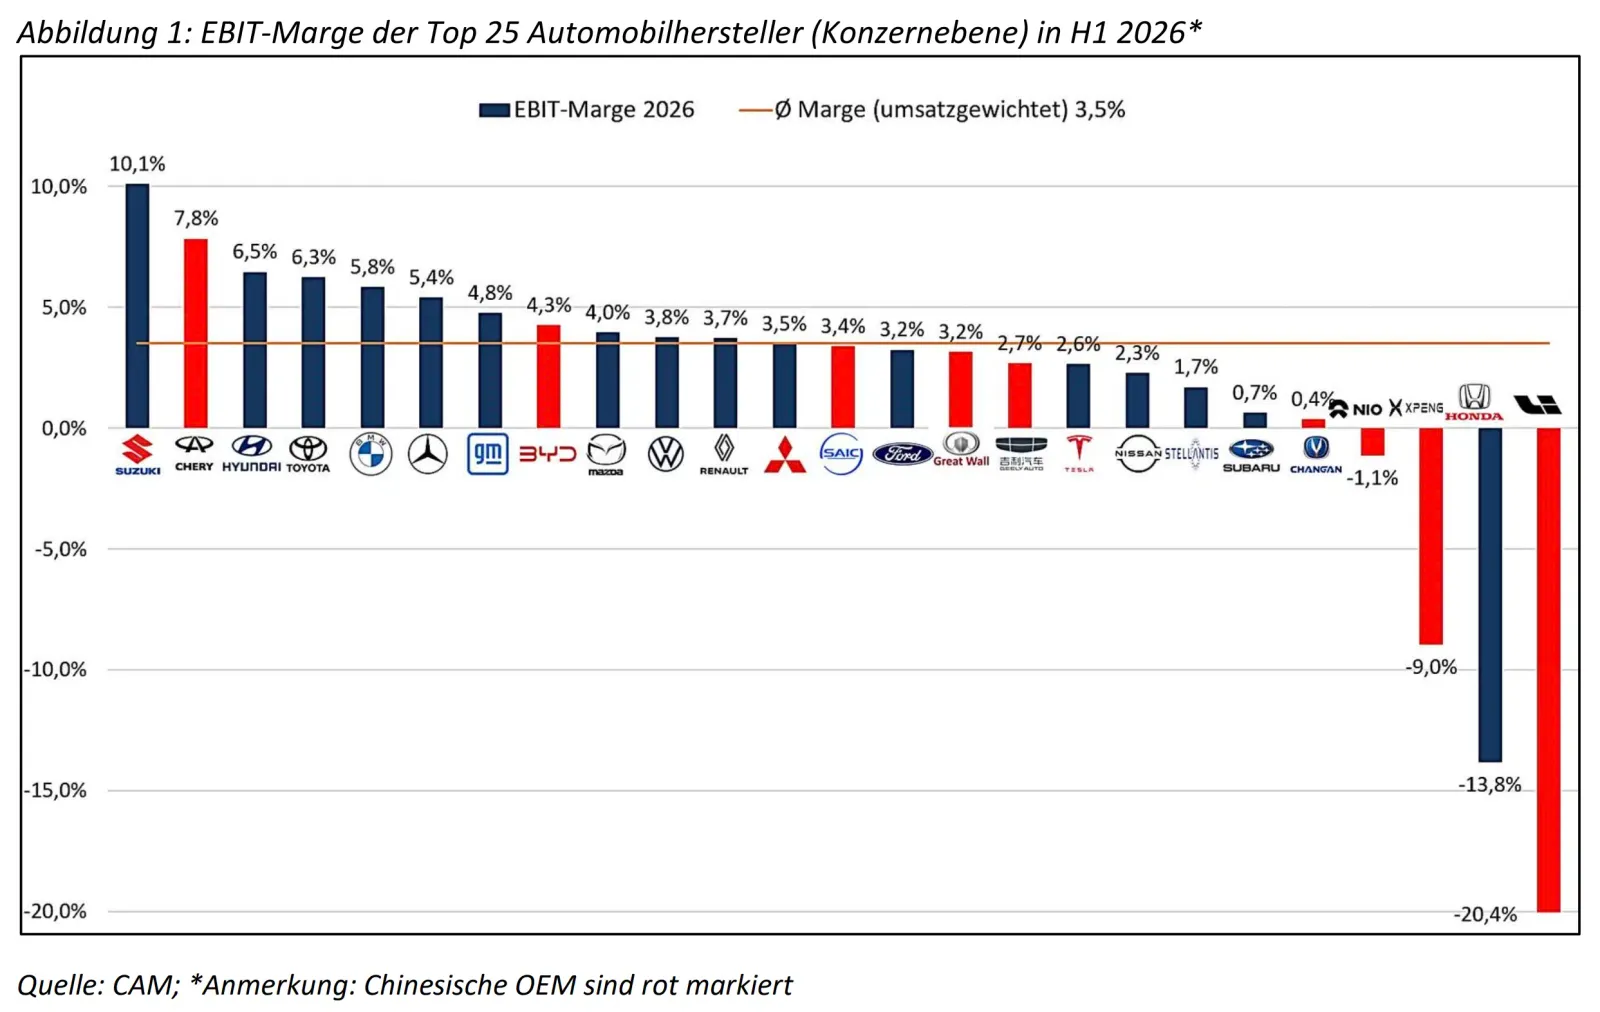
O que chama a atenção, em especial, é a posição dos fabricantes chineses: vários dos maiores grupos automotivos chineses exportadores apresentam margens EBIT relativamente altas. A Chery atinge, com 7,8%, a segunda maior margem EBIT entre todos os fabricantes, enquanto a BYD, SAIC, Great Wall Motor e Geely também operam de forma lucrativa. Isso demonstra uma clara interseção entre a força nas exportações internacionais e a rentabilidade operacional.¹
O líder do estudo, Stefan Bratzel: “A nova análise dos resultados financeiros confirma a diagnose básica do estudo anterior. As vendas dos fabricantes de automóveis permanecem relativamente estáveis, enquanto a capacidade de geração de lucro operacional diminui significativamente. Ao mesmo tempo, fica evidente que alguns fabricantes chineses agora são competitivos não apenas em volume e crescimento, mas também em termos de rentabilidade.”
A inclusão dos fabricantes chineses altera ligeiramente o panorama geral. Uma avaliação preliminar da CAM, que inicialmente incluía 15 fabricantes automotivos globais estabelecidos, ainda apontava para uma queda de 17,5% no EBIT, uma redução de 1,4% nas vendas e uma diminuição de 16% no EBIT por veículo. A base de dados mais ampla mostra, portanto, uma queda nos resultados um pouco menor, mas confirma a constatação fundamental de que a capacidade de geração de lucros está caindo de forma significativamente mais acentuada em comparação com a evolução das vendas.
Líderes chineses em exportações com margens positivas
Até o momento, os fabricantes chineses ainda não alcançaram, em termos de faturamento e EBIT absoluto, o mesmo nível das principais montadoras consolidadas. Uma exceção é a BYD, que, com um faturamento de aproximadamente 43,3 bilhões de euros, já está no mesmo patamar da Tesla, e, com um EBIT de cerca de 1,85 bilhão de euros, está entre os fabricantes chineses com maior rentabilidade. A Chery, com um faturamento significativamente menor, de cerca de 18 bilhões de euros, obtém um EBIT de 1,41 bilhão de euros, demonstrando assim uma rentabilidade acima da média. Quanto ao EBIT por veículo, a Chery tem um valor de cerca de 1.040 euros e a BYD, de cerca de 1.025 euros, ficando próximos da média dos fabricantes analisados, que é de 1.027 euros, enquanto a SAIC, a Geely e a Great Wall estão abaixo dessa média, e fabricantes de veículos elétricos mais novos, como a Nio, a XPeng e a Li Auto, ainda apresentam valores negativos.
Segundo os analistas da CAM, o que é especialmente interessante é a posição de alguns fabricantes chineses fortemente internacionalizados, como Chery, BYD e Geely. A Chery obtém a maior margem EBIT entre os fabricantes chineses analisados, com 7,8%, ficando atrás apenas da Suzuki, que tem 10,1%, no comparativo geral dos fabricantes automotivos estudados. Em seguida vêm a BYD com 4,3%, a SAIC com 3,4%, a Great Wall Motor com 3,2% e a Geely Auto com 2,7%. Por outro lado, fabricantes de veículos elétricos como Nio, XPeng e Li Auto, que têm maior foco no mercado interno, continuam apresentando margens operacionais negativas.
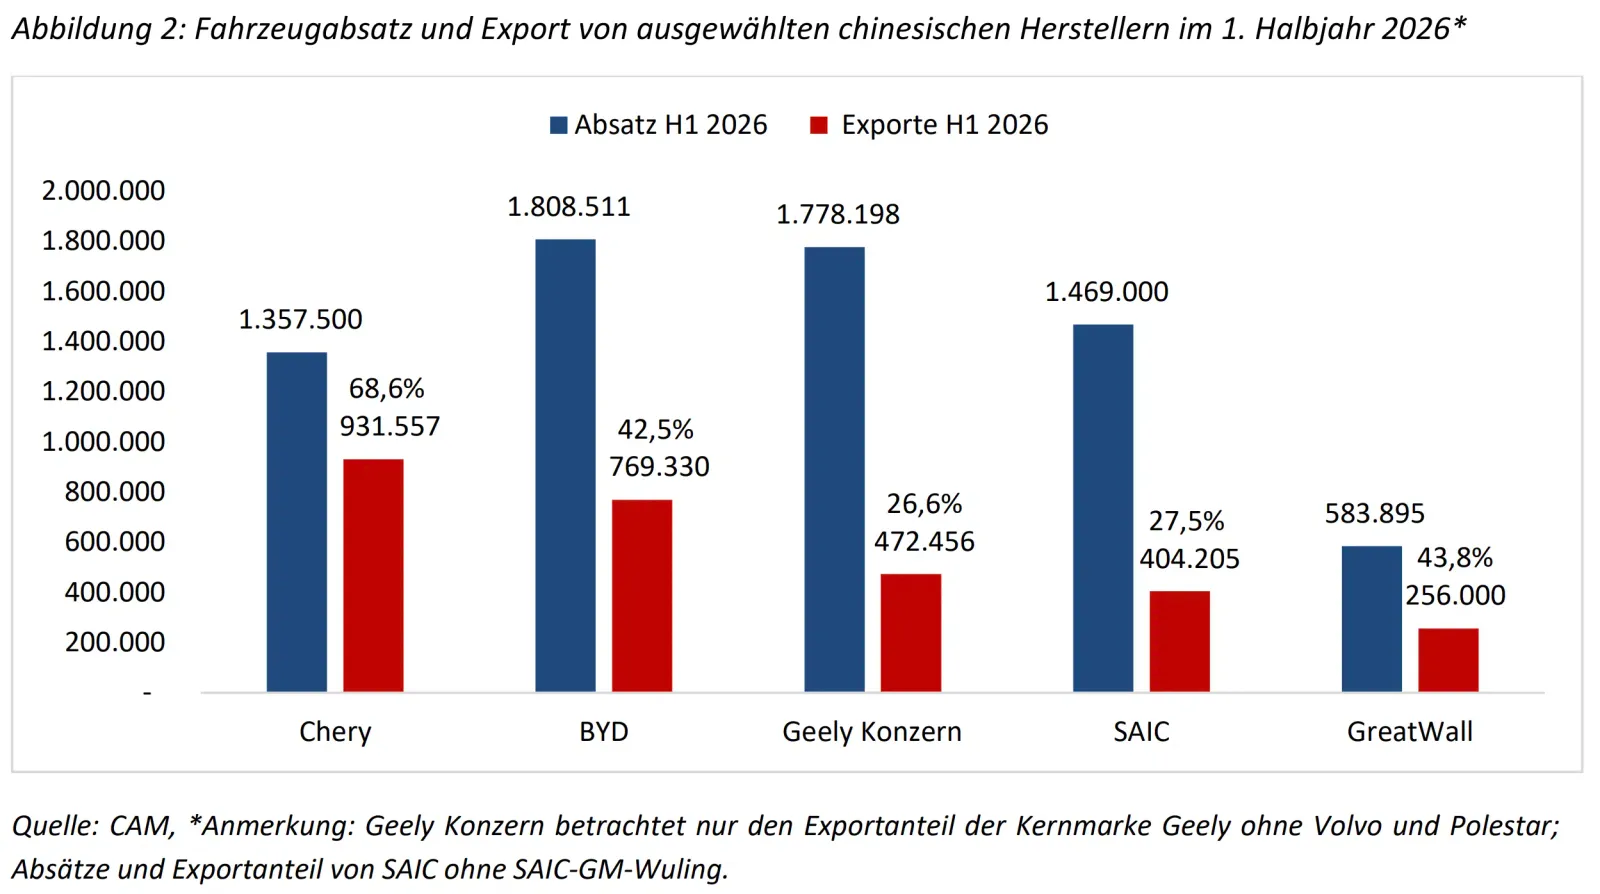
A estrutura de rentabilidade apresenta uma sobreposição significativa com a força das exportações. De acordo com os dados mais recentes da China Passenger Car Association (CPCA) para janeiro a junho de 2026, a Chery é a maior exportadora chinesa de carros de passeio, com 931.557 veículos exportados (21,9%), seguida pela BYD com 769.330 veículos (18,1%), Geely com 472.456 (11,1%), SAIC com 404.205 (9,5%) e Great Wall Motor (GWM) com 256.000 veículos (6,0%). Juntas, essas cinco maiores exportadoras representam cerca de 66,6% das exportações chinesas de carros de passeio registradas.
A forte internacionalização da Chery também se reflete nas vendas: dos 1.357.500 veículos vendidos em todo o mundo, cerca de 68,8% foram exportações, enquanto no primeiro semestre de 2025 essa proporção foi de aproximadamente 43,3%. A BYD também acelera significativamente sua expansão internacional. Para 2026, a empresa pretende exportar ainda entre 1,9 e 2,0 milhões de veículos, o que já representa cerca de 42,5% das vendas atuais (cerca de 20,7% no primeiro semestre de 2025). De acordo com informações ainda não confirmadas, a empresa planeja para 2027 exportar mais de 2,5 milhões de unidades.
Esse desenvolvimento ganha importância diante do contexto de um mercado interno chinês mais fraco, que, segundo estimativas da CAM, cairá para 19,5 milhões de veículos em 2026, uma redução de cerca de 4 milhões. Já no primeiro semestre de 2026, as vendas varejistas de veículos na China recuaram cerca de 20,4%, atingindo 8,8 milhões de veículos, enquanto as exportações de carros aumentaram cerca de 70,6%, chegando a 4,28 milhões de unidades. Assim, os mercados externos passam a ser cada vez mais um fator central de crescimento e resultado para os fabricantes chineses.
“Os dados mostram uma relação notável: alguns dos maiores exportadores chineses pertencem ao mesmo tempo aos fabricantes mais lucrativos”, explica Bratzel. “A Chery é um exemplo importante disso. Embora uma alta participação nas exportações não garanta margens elevadas, a internacionalização ganha grande importância estratégica diante do difícil mercado interno chinês.”
A pressão competitiva está se deslocando cada vez mais para a Europa
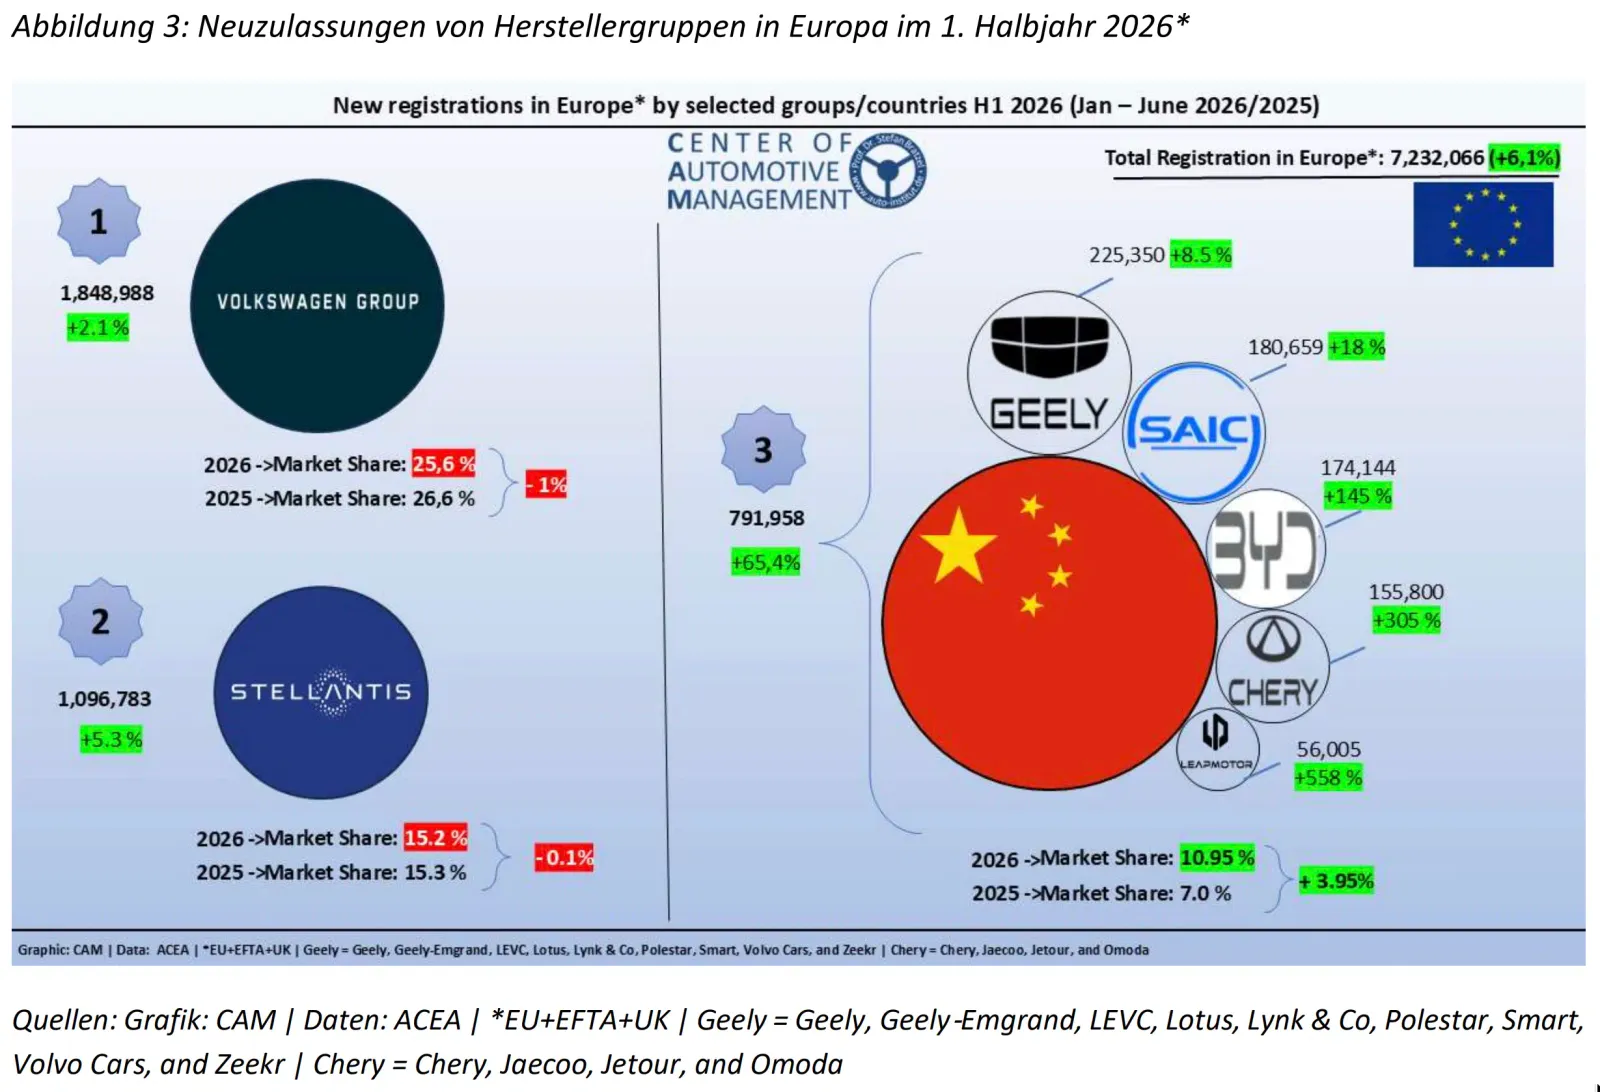
A expansão internacional provavelmente aumentará ainda mais a pressão competitiva no mercado automobilístico europeu. As montadoras chinesas conseguiram elevar as vendas de carros novos na Europa em mais de 65% no primeiro semestre de 2026, fazendo com que sua participação acumulada no mercado passasse de 7% para 11%. Na Alemanha, as marcas chinesas também ganham importância. Uma análise indica uma participação de cerca de 6% das marcas chinesas no mercado no H1 de 2026. Quanto às licenças de veículos elétricos, as montadoras chinesas representaram cerca de 10% desse total. Outras fabricantes estão prestes a expandir suas atividades na Europa.
Bratzel: “Para os fabricantes europeus, isso marca o início de uma nova fase competitiva. Os fornecedores chineses chegam cada vez mais à Europa com vantagens de escala, estruturas de custos competitivas e uma gama mais ampla de modelos. O fator decisivo será se os fabricantes estabelecidos conseguirão melhorar rapidamente sua base de custos e, ao mesmo tempo, manter sua diferenciação em termos de tecnologia, software e atratividade do produto. Ao mesmo tempo, a Comissão Europeia deve garantir que a crescente entrada de fabricantes chineses no mercado ocorra em condições competitivas justas e conformes às regras.”