
A CATL está perdendo clientes e seu preço das ações está caindo. Ao mesmo tempo, ela vende células LFP por 65 dólares por kWh.
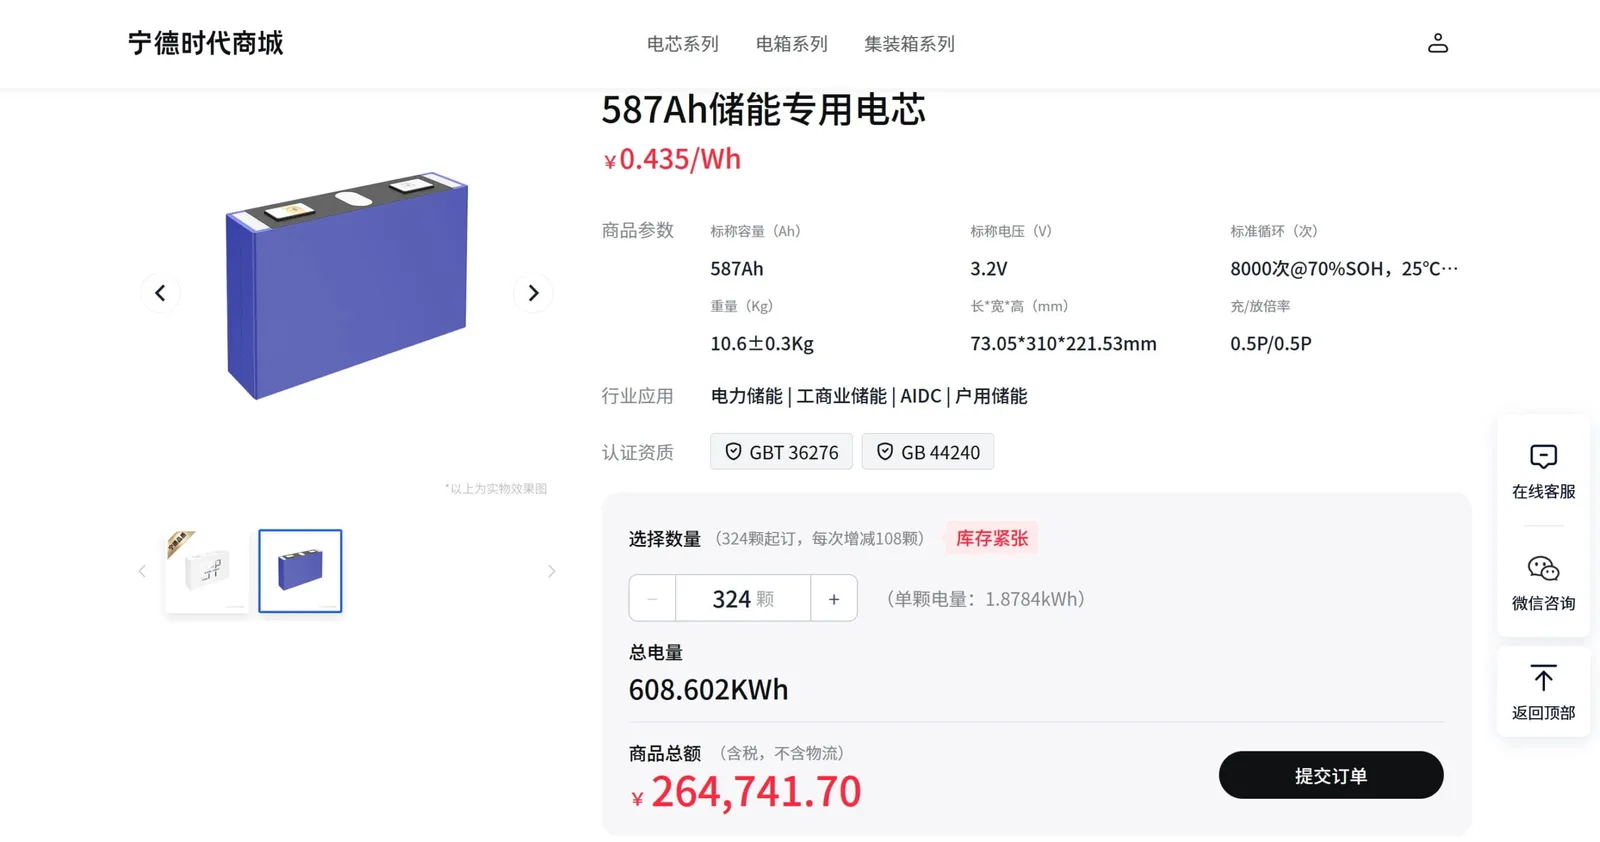
A CATL recebeu nesta semana dois sinais fortes do mercado. Por um lado, as ações da empresa caíram ao nível mais baixo em um ano após a Li Auto, a Xiaomi e outras marcas começarem a distribuir mais amplamente os pedidos de baterias. Por outro lado, a empresa iniciou a venda direta de células de grande capacidade de 587 Ah por 435 yuanes por kWh, o que equivale a aproximadamente 65 dólares por kWh.
Índice de conteúdo
Mostrar
Ocultar
No papel, parece ser o encontro de duas histórias diferentes. Na prática, ambas falam da mesma coisa: a CATL continua sendo um gigante, mas o mercado cada vez mais deseja não depender dela.
Ações da CATL em ponto baixo anual. O mercado teme um cenário específico
Na quarta-feira, as ações da CATL listadas em Shenzhen caíram mais 3,84%, atingindo 304,22 yuan. Durante a sessão, o preço chegou a ficar abaixo de 300 yuan. No dia anterior, a empresa havia perdido 6,16%, e esse nível representa uma queda de cerca de 35% em relação ao pico local no início de maio, quando uma ação era negociada por 467,35 yuan.
Isso não é apenas uma nervosidade geral em todo o setor. Algumas das menores fabricantes de baterias tiveram valorização. A Sunwoda teve ganhos de mais de 12% na quarta-feira, assim como a Gotion High-tech e a Farasis Energy. Portanto, o mercado está avaliando menos a fraqueza das baterias como negócio e mais uma mudança no equilíbrio de poder entre os fabricantes de células e os fabricantes de automóveis.
Nos últimos anos, na China, existia um padrão simples: os carros elétricos mais caros e prestigiados costumavam receber baterias da CATL. Esse padrão está começando a se desfazer.
Li Auto, Xiaomi e Aito reduzem sua dependência da CATL
A Li Auto foi a que fez a mudança mais significativa. Todas as versões da nova geração do modelo Li L8, apresentadas em junho, passaram a utilizar células da Sunwoda, e os pacotes são produzidos por uma joint venture das duas empresas. Para a CATL, isso significa ser excluída da cadeia de suprimentos desse modelo.
Mas isso não é tudo. A Li Auto anunciou um investimento de 2,65 bilhões de yuans na Sunwoda Electric Vehicle Battery, o que lhe permitirá controlar diretamente 8,79% das ações. Com as empresas relacionadas, o grupo Li Auto chegará a 11,17%. Em outras palavras: não se trata mais apenas de compras, mas também de entrada de capital.
A Xiaomi faz o mesmo, mas em escala maior. A lista de fornecedores de baterias aumentou para quatro empresas: CATL, FinDreams, CALB e Sunwoda. Na nova linha Sky Nomad, a CATL não está presente de forma alguma, pois as baterias são fornecidas pela Sunwoda e pela CALB.
A mudança também é perceptível nas marcas ligadas à Huawei. A Aito, por meio da aliança HIMA, passou de um fornecimento exclusivo da CATL para um modelo com vários fornecedores, incluindo CALB e Gotion. Já a Xpeng elevou a CALB à posição de seu maior fornecedor há vários anos.
Isto é mais ameaçador para a CATL do que a perda de um único modelo. Se os principais fabricantes de automóveis começarem a manter intencionalmente dois, três ou quatro fornecedores, a lealdade ao líder deixa de ter grande valor.
O dinheiro explica quase tudo
A razão para essa diversificação é bastante brutal: as margens nos automóveis são muito menores do que as margens nas baterias.
No primeiro semestre de 2026, a CATL teve uma margem bruta de 23,93%, com receitas de 276,9 bilhões de yuans, um aumento ano a ano de 54,8%. O lucro líquido atribuído aos acionistas foi de 43,28 bilhões de yuans, o que representa um aumento de 41,98% em relação ao ano anterior.
Para comparação, a Li Auto teve uma margem de lucro em veículos de apenas 9,4% no segundo trimestre, com queda de 10 pontos percentuais em relação ao ano anterior.
O cenário para todo o setor é ainda mais preocupante. O lucro total de toda a indústria automobilística chinesa no período de janeiro a julho de 2026 foi de 20,9 bilhões de yuans, o que representa uma queda de 28% em relação ao ano anterior. A margem de lucro do setor como um todo é de apenas 2,4%.
Em resumo: os fabricantes de automóveis observam os resultados da CATL e veem um fornecedor que lucra muito melhor do que eles. Nessa situação, a pressão para mudar o equilíbrio de poder é natural.
O novo imposto sobre consumo de baterias de lítio na China também tem seu impacto. A partir de 1º de setembro de 2026, a alíquota será de 2%, e a partir de setembro de 2027 deve subir para 4%. O fabricante de automóveis que produz suas próprias baterias e as instala diretamente no veículo pode evitar esse custo ou deduzi-lo. Portanto, a incentivo é simples: faça você mesmo ou contrate parceiros mais baratos e flexíveis.
A CATL continua dominando. Os dados operacionais ainda não confirmam isso.
O preço das ações indica uma coisa, mas os dados de mercado atuais ainda mostram um desempenho sólido para a CATL. Em agosto, a empresa tinha 32,54 GWh de instalações de baterias de propulsão na China e manteve a primeira posição com uma participação de 41,45% no mercado. Um mês antes, essa porcentagem era de 42,33%, então a queda é, por enquanto, pequena.
O mercado chinês inteiro de baterias de tração cresceu em agosto para 79,0 GWh. Isso representa um aumento de 26,3% em comparação com o ano anterior e de 5,9% em relação a julho. Foi o melhor mês desde o início de 2026.
Ou seja: a participação da CATL está diminuindo ligeiramente, mas a escala dos seus negócios continua enorme. O problema atual não é que a empresa perdeu repentinamente sua posição de liderança, mas sim que os investidores deixaram de acreditar que essa posição continuará tão segura daqui a um ou dois anos.
Paralelamente, a CATL iniciou as vendas de células de 587 Ah. Só que não são para carros.
Um dia antes, a CATL mostrou outro lado dos seus negócios. Na plataforma CATL Mall, a empresa iniciou vendas diretas de grandes células LFP de 587 Ah destinadas a sistemas de armazenamento de energia. O preço é de 435 yuan por kWh, o que equivale a aproximadamente 65 dólares por kWh.
Este não é um produto para carros elétricos. A bateria possui características tipicamente estacionárias, com carga e descarga em nível de 0,5C. Baterias menores da CATL, como as de 280 Ah e 314 Ah, têm taxa de 1C, portanto são mais adequadas para aplicações mais dinâmicas. No setor de transporte, a versão de 587 Ah não é viável.
Cada bateria tem capacidade energética de 1,88 kWh, densidade energética de 379 Wh/l, dimensões de 73,05 x 310 x 221,53 mm e peso de 10,6 kg, com tolerância de 0,3 kg. A vida útil declarada é de 8000 ciclos a 25 graus Celsius, até atingir um nível de SoH de 70%. A descarga pode ser feita entre -25 e 60 graus Celsius, enquanto a carga ocorre entre 0 e 60 graus.
O pedido mínimo é de 324 células, ou seja, três caixas. Essa compra custa cerca de 265 mil yuanes, o que equivale a aproximadamente 39,5 mil dólares, e oferece uma capacidade total de 608 kWh. É um volume já industrial, mas ainda acessível para integradores menores de sistemas de armazenamento de energia.
O preço parece bom, mas não é o mais baixo
A CATL afirma que os pedidos são entregues em 3 a 5 dias, com garantia de 5 anos e sem custos adicionais. Isso é importante para pequenas e médias empresas, que antes eram forçadas a recorrer a intermediários ou a contratos atacado maiores.
Ao mesmo tempo, o preço por si só não destrói o mercado. De acordo com dados do mercado chinês, a média para células de 280 Ah e 314 Ah LFP em abril de 2026 era respectivamente de cerca de 370 yuanes e 395 yuanes por kWh. Portanto, a nova célula da CATL é mais cara.
Por que o cliente paga a mais? Provavelmente pela marca, pela previsibilidade das entregas e por um menor risco de qualidade. Funciona da mesma forma que no setor automotivo. O líder não precisa ser o mais barato, desde que os clientes acreditem que ele entregará o produto sem surpresas desagradáveis.
O CATL Mall já teria mais de 1800 empresas na plataforma. No entanto, há um obstáculo: é necessária uma licença comercial chinesa válida para fazer compras. Portanto, os clientes estrangeiros precisam recorrer a um corretor local ou criar uma empresa na China. Para a Europa, isso é, por enquanto, mais um sinal de preço do que um canal real de compra.
Para o leitor polonês, algo diferente é mais interessante. Se esse nível de preços se mantiver em grande parte dos armazéns de energia, a pressão para reduzir os custos de todos os sistemas ESS continuará aumentando. E isso já tem importância não apenas para a China, mas também para o ritmo de desenvolvimento da energia e do carregamento.
A CATL parece hoje uma empresa que, com uma mão, defende sua dominância nas baterias para carros e, com a outra, se dedica à venda em maior escala de células. Qual frente será mais difícil para ela em 2027: a guerra pelas margens de lucro com os fabricantes de carros ou a disputa por preços nos armazéns de energia?