
A CATL está adquirindo uma fábrica de baterias ligada à Geely. Trata-se de capacidade de 30 GWh e de um projeto pronto por 8,5 bilhões de yuans.
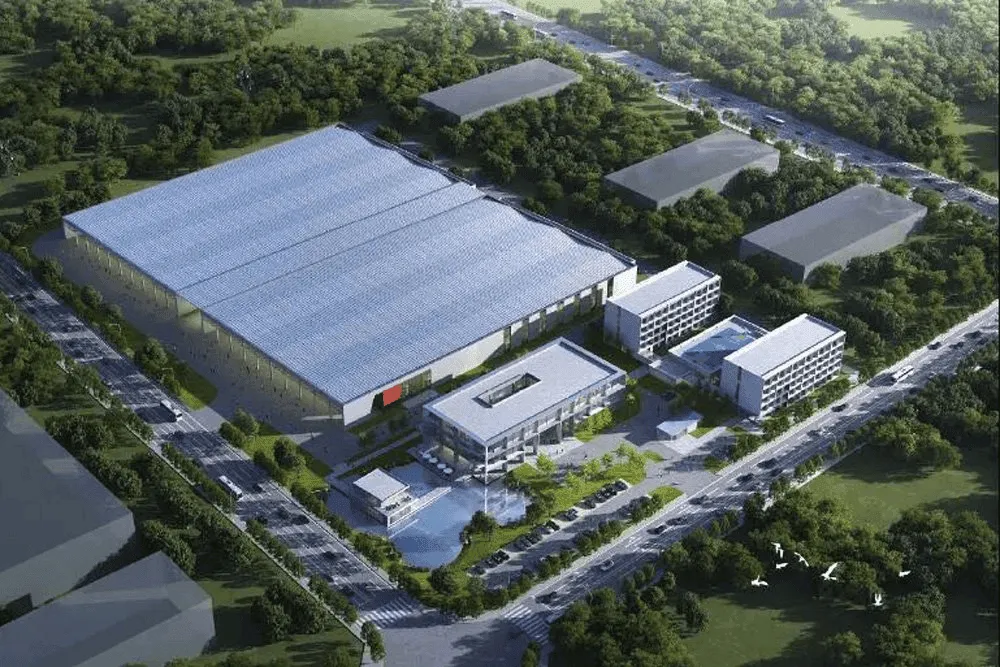
A CATL recebeu autorização da reguladora chinesa SAMR para adquirir participações na Chongqing Yaoning New Energy Technology. Trata-se de uma fábrica com capacidade projetada de 30 GWh por ano e um valor de investimento de aproximadamente 8,5 bilhões de yuans, o que equivale a cerca de 1,27 bilhão de dólares.
Para a CATL, não se trata de mais um anúncio impressionante sobre uma nova gigafábrica. Na verdade, é um passo para controlar um projeto já existente, num momento em que o mercado chinês de baterias se tornou significativamente menos favorável do que há 2 a 3 anos.
30 GWh sob controle da CATL, início da produção a partir de 2026
A transação envolve a CATL e a Zeekr Automobile Shanghai, e, após análise antimonopólio, foi aprovada sem condições. Isso significa que a aquisição pode ser implementada de acordo com os termos acordados.
A própria empresa Chongqing Yaoning está ativa desde 2021. Inicialmente, operava como Chihang New Energy, uma joint venture entre a Geely Technology Group e a Farasis Energy. Após a saída da Farasis, a fábrica passou a ser controlada pela Geely e mudou seu nome para Chongqing Yaoning.
A fábrica tem como objetivo produzir células, módulos e pacotes de baterias para veículos, além de realizar atividades de pesquisa e desenvolvimento. De acordo com o cronograma inicial, a produção experimental deve começar em dezembro de 2026, e a produção em escala total no primeiro trimestre de 2027. Ao atingir a capacidade planejada, a fábrica deverá gerar um valor anual de produção de cerca de 10 bilhões de yuans, o que equivale a aproximadamente 1,49 bilhão de dólares.
No papel, isso parece ser um grande ativo quase totalmente controlado. E provavelmente é exatamente isso que se busca.
CATL compra capacidade produtiva porque os fabricantes de automóveis começaram a diversificar
O outro aspecto é mais interessante do que a simples aprovação da autoridade reguladora. Na China, os fabricantes de automóveis e baterias têm aumentado agressivamente sua capacidade produtiva nos últimos anos, mas, com a demanda em mudança, investir bilhões adicionais em novas fábricas está se tornando arriscado.
Para a CATL, que já é líder de mercado, adquirir uma fábrica existente ou em construção oferece maior controle sobre o ritmo dos investimentos do que começar tudo do zero. De janeiro a agosto de 2026, a CATL detinha 44,7% de participação no mercado chinês de instalações de baterias para veículos. Isso representa 2 pontos percentuais a mais do que no ano anterior.
O problema é que os fabricantes de automóveis não querem mais depender de um único fornecedor. Em 4 de setembro, a Xiaomi Auto assinou um acordo estratégico com a CALB e a Sunwoda Power para o desenvolvimento da própria bateria Xiaomi Longjia. Em 7 de setembro, a Li Auto apresentou uma nova estratégia para baterias e anunciou a implementação gradual de seus próprios acumuladores na linha de produtos a partir da segunda metade deste ano.
Nesse cenário, a CATL não compete apenas por pedidos. Ao adquirir ativos de bateria no ecossistema do fabricante de automóveis, ela fortalece a relação de capital e ganha capacidades locais mais próximas do cliente.
A Geely, por sua vez, não está saindo completamente do negócio de baterias. No início de 2025, ela consolidou seus ativos de bateria sob a unidade Jiyao Tongxing e começou a desenvolver seu próprio sistema unificado Aegis Short Blade. Portanto, a venda de parte desses ativos parece mais um realocamento de recursos do que uma rendição.
O mais interessante nessa história é que até mesmo o líder de mercado deixa de focar apenas no aumento da capacidade e começa a buscar uma posição mais próxima dos fabricantes de automóveis. O que vocês acham? Daqui a 2 ou 3 anos as empresas chinesas produzirão baterias por conta própria com mais frequência, ou ainda serão os fornecedores especializados a sair vencedores?
Newsletter LovEV
Quer mais conteúdos como este?
Inscreva-se — enviaremos um resumo da semana assim que a newsletter começar a ser enviada.