
A CATL detém 39,9% do mercado de baterias para veículos elétricos após 7 meses de 2026. Os chineses estão superando o resto do mundo.
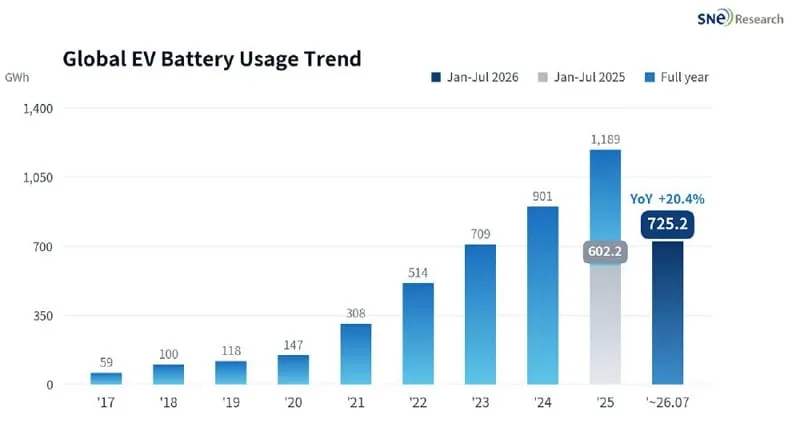
O consumo global de baterias de tração em carros EV, PHEV e HEV atingiu 725,2 GWh no período de janeiro a julho de 2026, o que representa um aumento de 20,4% em relação ao ano anterior. De acordo com dados da SNE Research, a própria CATL aumentou sua participação para 39,9%, enquanto sete empresas chinesas entre as dez principais já controlam 72,8% do mercado.
Índice de conteúdo
Mostrar
Ocultar
Para os motoristas, isso não é apenas uma tabela voltada para o setor. É um sinal claro de quem hoje determina os preços, a química das células e a disponibilidade de baterias para os novos modelos.
A CATL cresce mais rápido que todo o mercado, enquanto a BYD desacelera significativamente
O líder continua sendo a CATL, com um consumo de 289,6 GWh e crescimento de 26,6% em relação ao ano anterior. Esse ritmo é melhor que o do mercado como um todo, fazendo com que a participação da empresa aumentasse de 38,0% para 39,9%. Em outras palavras, a CATL já está muito perto da marca simbólica de 40% do mercado global.
Em segundo lugar está a BYD. A empresa forneceu ou utilizou em seus próprios carros 106,7 GWh de baterias, mas cresceu apenas 4,7% em relação ao ano anterior. Por isso, sua participação no mercado caiu de 16,9% para 14,7%.
Esse é um sinal bastante claro. A BYD continua sendo uma gigante, mas sua posição no mercado de baterias está fortemente ligada às suas próprias vendas de carros. Se a dinâmica de vendas enfraquece, o crescimento nas instalações de baterias também diminui. Diferentemente da CATL, que conta com uma lista muito ampla de clientes e consegue amortecer melhor as flutuações de um único fabricante.
No total, CATL e BYD possuem 396,3 GWh e uma participação de 54,6% no mercado. Isso é ligeiramente menos do que um ano atrás, quando era 54,9%, mas ainda assim estamos falando de mais da metade do mercado mundial nas mãos de duas empresas chinesas. Impressionante.
A segunda linha chinesa também está acelerando
O mais interessante nesses dados não é nem mesmo o fato de a CATL ser a número um. Isso já sabíamos. O que é mais interessante é que as empresas chinesas em posições posteriores também estão crescendo mais rápido do que os concorrentes da Coreia e do Japão.
O quarto lugar é ocupado pela CALB, com um volume de 37,3 GWh, o que representa um crescimento de 34,3% e uma participação de 5,1%. Em quinto lugar está a Gotion, com 34,0 GWh, um crescimento de 44,2% e uma participação de 4,7%.
A Eve Energy está crescendo ainda mais rápido. A empresa alcançou 25,0 GWh, o que significa um aumento de 53,1% em relação ao ano anterior, e tem uma participação de 3,5% no mercado. A Svolt registrou 18,9 GWh, com um crescimento de 39,1%.
No entanto, o maior salto foi feito pela Rept. A fabricante aumentou suas instalações em 118,5%, chegando a 16,9 GWh, e entrou pela primeira vez no Top 10 global. A Sunwoda saiu da lista, que antes a incluía entre as dez primeiras.
Isso mostra uma coisa: o mercado chinês de baterias não depende mais apenas de duas empresas. Atrás da CATL e da BYD, há um amplo grupo que está conquistando participação de mercado não apenas localmente, mas também globalmente.
A Coreia e o Japão ainda estão na disputa, mas perdem terreno
Em terceiro lugar permanece a LG Energy Solution, com 60,3 GWh. O problema é que o crescimento foi de apenas 4,5%, fazendo com que sua participação caísse de 9,6% para 8,3%.
A LGES continua fornecendo baterias para a Tesla, Hyundai, GM e Volkswagen. Em teoria, isso parece uma posição segura. Na prática, o mercado cresce mais rápido do que a LG, então sua participação diminui.
O sexto lugar ficou com a Panasonic. A empresa registrou 26,2 GWh, um crescimento de 7,6% e uma queda na participação de mercado de 4,0% para 3,6%. O que a ajudou foi principalmente as vendas da Tesla na América do Norte.
A situação da SK On é pior. É a única empresa do Top 10 que registrou queda no volume de produção. As instalações diminuíram 9,8%, chegando a 22,3 GWh, e sua participação no mercado encolheu de 4,1% para 3,1%.
No total, LGES, Panasonic e SK On somaram 108,8 GWh. No ano passado, juntas representavam 17,7% do mercado; hoje, esse valor é de 15,0%. A queda pode não parecer dramática, mas a tendência é clara: elas crescem mais devagar que o mercado, portanto ficam cada vez menores de mês em mês.
72,8% para sete empresas chinesas. Isso já não é mais um caso isolado.
As sete empresas chinesas presentes no Top 10 global são responsáveis por 528,4 GWh de instalações e por 72,8% do mercado. No ano passado, esse valor era 3,1 pontos percentuais menor.
Isso já não é uma vantagem de custo temporária nem o efeito de um mercado interno forte na China. Parece ser uma mudança permanente no centro de gravidade de todo o setor. Os fabricantes chineses possuem escala, sua própria cadeia de suprimentos, uma política de preços agressiva e uma presença cada vez maior fora da China.
Para a Europa, isso significa um dilema simples. Ou os fabricantes locais de células começarão a crescer mais rapidamente e a reduzir custos, ou permanecerão como uma alternativa mais cara para as marcas que, de qualquer forma, acabarão comprando produtos químicos ou pacotes prontos na Ásia.
As regiões crescem de forma desigual, e a América do Norte recua após cortes em subsídios
A SNE Research também apresenta dados regionais, e aqui se observa uma divisão interessante. A Europa cresceu 29,3% em termos anuais, a China 16,6%, os demais mercados asiáticos 77,1%, e a América do Sul 192,6%.
A única grande região em queda é a América do Norte. Lá, as instalações de baterias diminuíram 20,2% em comparação com o ano anterior.
A razão é bastante simples. Após o fim dos incentivos fiscais federais para veículos elétricos nos EUA, a participação dos carros com baterias nas vendas de automóveis novos caiu para cerca de 6%. Isso é um bom aviso para todos aqueles que dizem que o mercado de veículos elétricos já “está de pé por conta própria” e que a política não tem importância. Ela tem, e de forma muito concreta.
Já em julho de 2026, as instalações globais atingiram entre 116,0 e 116,7 GWh, segundo os relatórios publicados, o que representa cerca de 22% a mais do que no ano anterior, mas aproximadamente 16% a menos do que em junho. As flutuações mensais são normais. O que é mais importante é a tendência dos sete meses, e ela é inequívoca.
No final, a questão não é se as empresas chinesas dominam o mercado de baterias, mas sim por quanto tempo o resto do mundo continuará fingindo que isso pode ser superado apenas com anúncios. Qual fabricante fora da China, na sua opinião, tem hoje uma chance real de reduzir a distância em relação à CATL?