
Lucro do Q3 da BYD (BYDDY) sobe 28% graças às exportações, mas o estoque aumenta 60%
Lucro líquido atribuível aos acionistas: ¥10,02 bilhões, um aumento de 28,1%
Lucro líquido excluindo itens extraordinários: ¥8,63 bilhões, um aumento de 25,3%
Lucro por ação: ¥1,10, um aumento de 29,4%
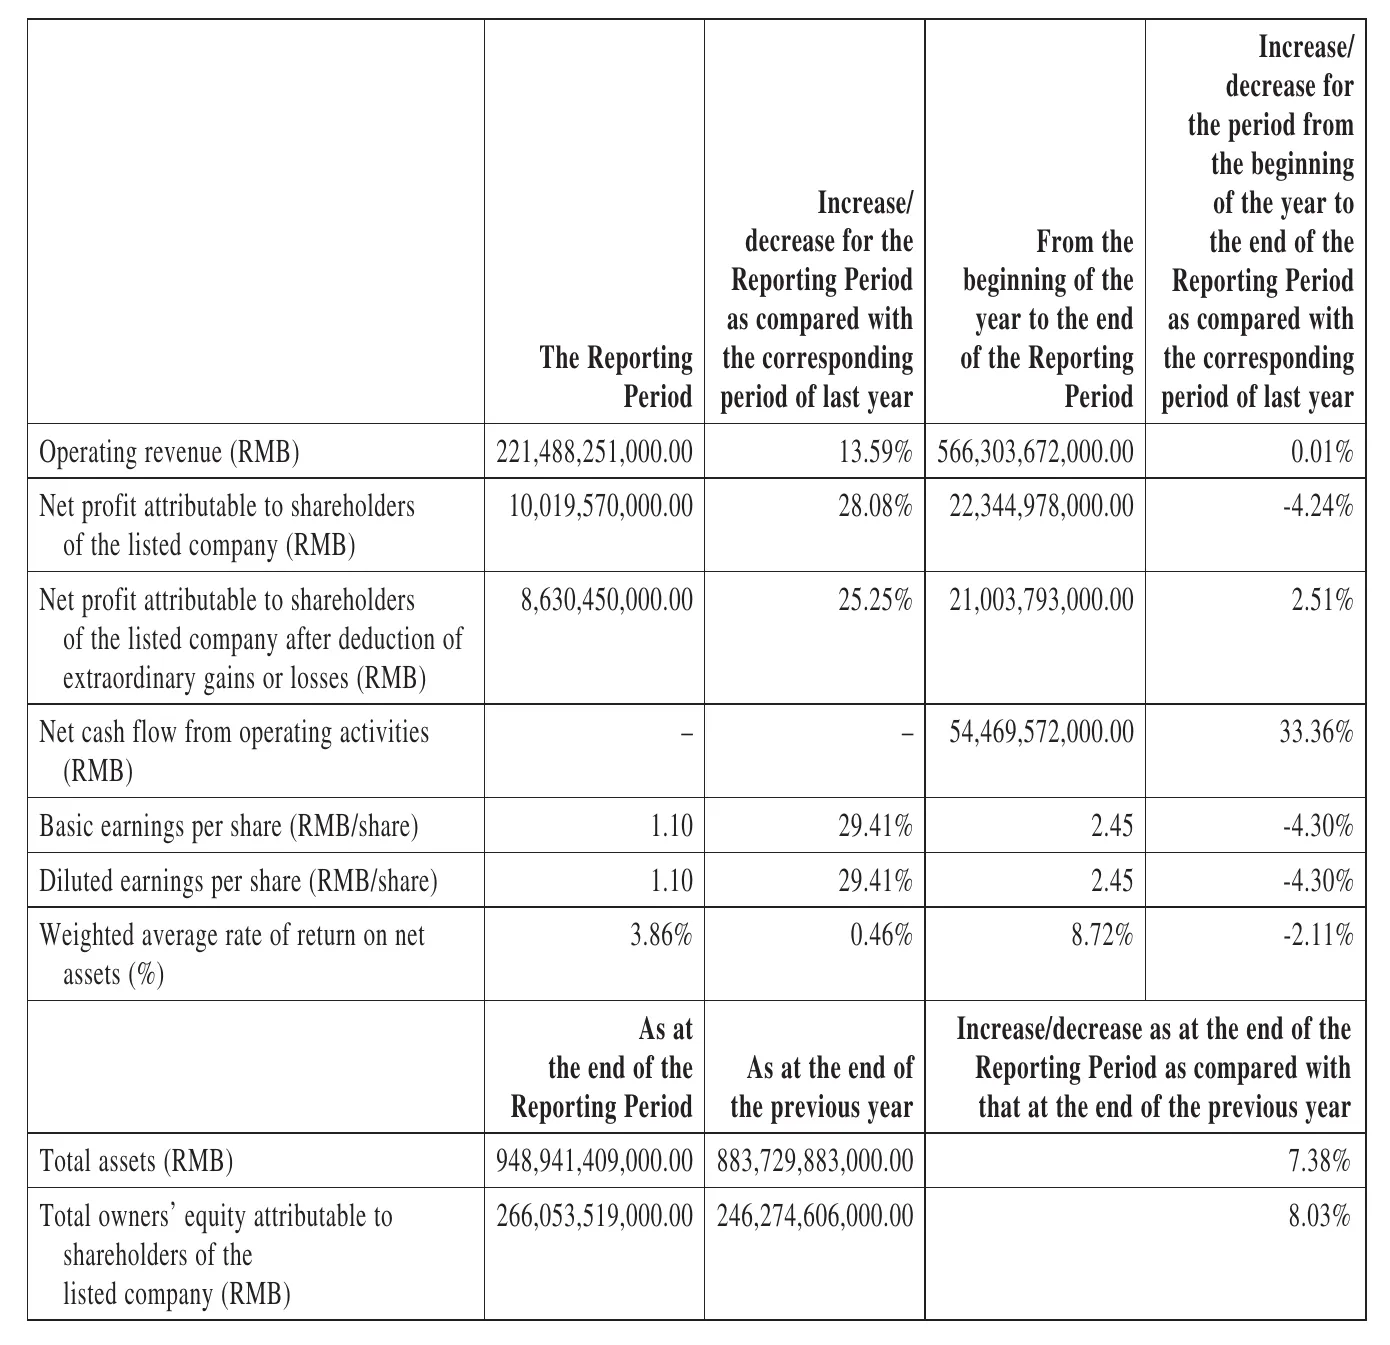
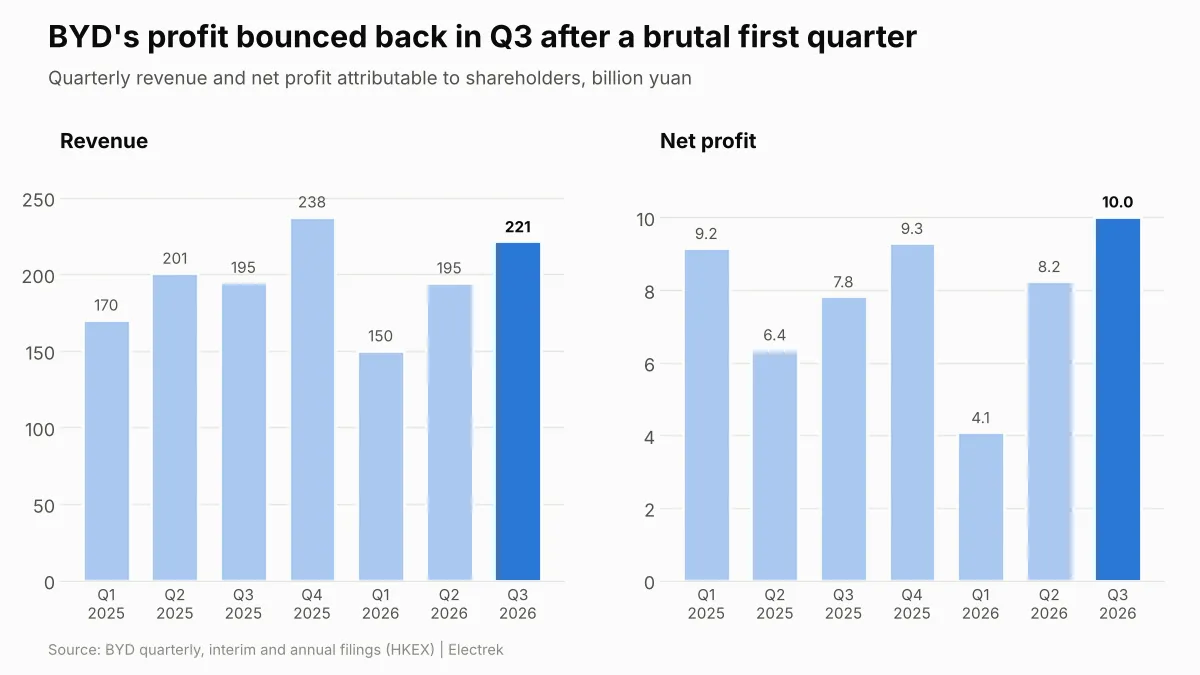
Esse é o melhor lucro trimestral da BYD desde o final de 2024, e é a primeira vez que a receita cresce em termos ano a ano após quatro trimestres consecutivos de queda.
É também uma forte recuperação em relação ao início do ano. O lucro da BYD no primeiro trimestre de 2026 caiu 55%, para ¥4,08 bilhões, antes de se recuperar para ¥8,24 bilhões no segundo trimestre.
Ainda assim, o resultado ficou abaixo das expectativas. As corretoras consultadas pela Reuters esperavam entre ¥11,4 bilhões e ¥12,95 bilhões.
E se olharmos para o ano inteiro até agora, a BYD está estagnada. A receita nos primeiros nove meses foi de ¥566,30 bilhões, um aumento de apenas 0,01%, enquanto o lucro líquido caiu 4,2%, para ¥22,34 bilhões. Isso acontece em um cenário já preocupante para 2025, quando o lucro anual da BYD já havia caído de ¥40,25 bilhões em 2024 para ¥32,62 bilhões.
As exportações estão impulsionando a BYD agora
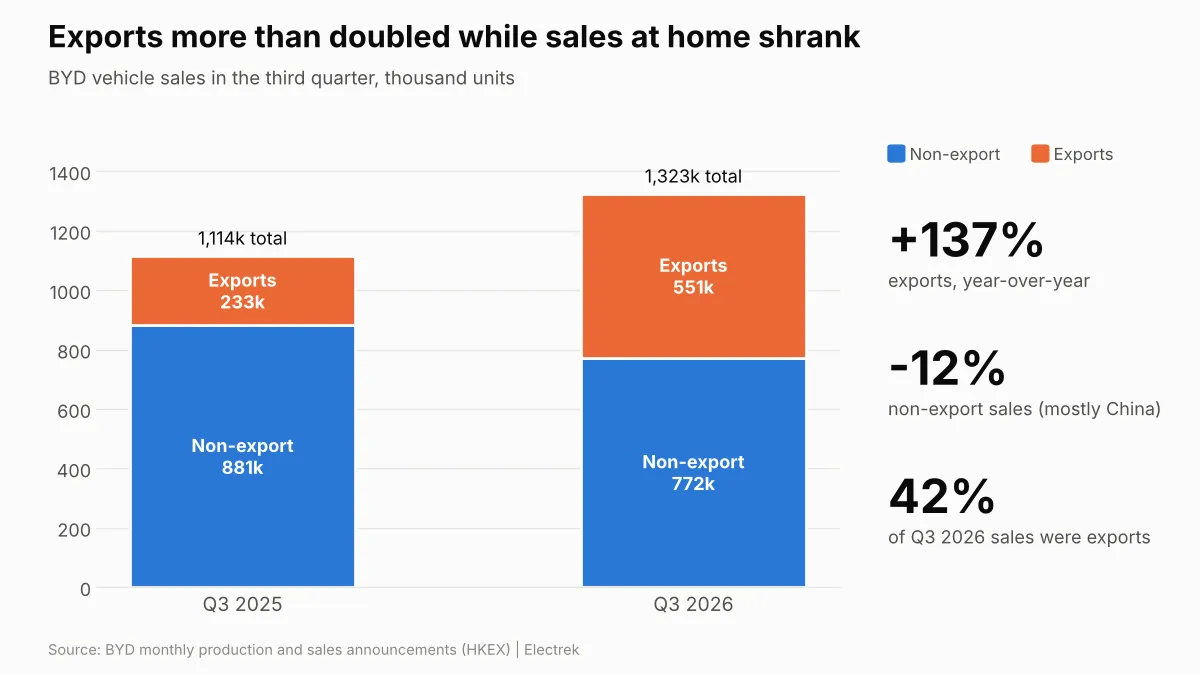
O relatório trimestral não detalha os volumes de veículos, mas os registros mensais de vendas da BYD o fazem. A montadora vendeu 1.323.065 veículos no terceiro trimestre, um aumento de 18,7% em relação aos 1.114.192 vendidos no ano anterior.
Todo esse crescimento, e ainda mais, veio de fora da China. A BYD exportou 550.704 veículos no trimestre, um aumento de 137% em relação aos 232.806 do terceiro trimestre de 2025. Todo o resto, que é principalmente o mercado chinês, caiu cerca de 12%, para aproximadamente 772.000 unidades.
As exportações representam agora 42% das vendas da BYD. No primeiro semestre, os mercados internacionais já geraram 181,3 bilhões de yuans, o que corresponde a 53% da receita da empresa.
Para se ter uma ideia, a Tesla entregou 486.532 veículos em todo o mundo no terceiro trimestre. A BYD exportou mais carros do que a Tesla vendeu em todo o planeta.
Em casa, a situação é diferente. A guerra dos preços na China não diminuiu, e a BYD agora luta contra ela com carros como o novo Seagull, que permite carregamento rápido em 5 minutos, com preço inicial abaixo de 10.000 dólares. Isso é ótimo para os compradores. Menos vantajoso, porém, para as margens de lucro.
Ser global não é barato
A BYD não informa a margem bruta em seus relatórios trimestrais, mas ela pode ser calculada a partir da demonstração de resultados. Obtemos cerca de 18,0% no terceiro trimestre, ligeiramente melhor que os 17,6% do ano anterior, mas abaixo dos aproximadamente 18,9% do segundo trimestre.
Os impactos mais significativos estão em partes posteriores da demonstração de resultados.
As despesas financeiras totalizaram 7,37 bilhões de yuans nos primeiros nove meses, em comparação com um lucro de 2,94 bilhões de yuans no mesmo período do ano anterior. A BYD atribui isso a perdas cambiais. Isso representa uma variação de mais de 10 bilhões de yuans, considerando que a empresa obteve um lucro de 22,34 bilhões de yuans – o preço de realizar metade dos negócios em moedas estrangeiras.
As despesas com depreciação também estão aumentando. A BYD registrou perdas por depreciação de ativos no valor de 2,71 bilhões de yuans, um aumento de 68%, o que a empresa atribui principalmente à redução do estoque devido “à escala maior dos estoques”. As perdas creditícias triplicaram, atingindo 944 milhões de yuans, reservados “em consonância com o aumento das contas a receber”.
E há ainda a área de P&D. As despesas com pesquisa e desenvolvimento da BYD caíram 17%, para 36,28 bilhões de yuans, em nove meses. Uma pequena parte disso se deve a questões contábeis, já que a BYD capitalizou mais custos de desenvolvimento em seu balanço patrimonial este ano, mas ainda assim trata-se de uma queda significativa para uma empresa que construiu sua marca com integração vertical e tecnologia própria.
O balanço patrimonial é onde as coisas ficam preocupantes
Veja como alguns itens-chave mudaram entre 31 de dezembro de 2025 e 30 de setembro de 2026:
Estoques: 221,58 bilhões de yuans, um aumento de 60% em relação aos 138,42 bilhões de yuans anteriores.
Dívidas comerciais a receber: ¥56,47 bilhões, um aumento de 53% em relação aos ¥37,00 bilhões anteriores
Faturas a pagar: ¥78,86 bilhões, um aumento de 251% em relação aos ¥22,46 bilhões anteriores
Dinheiro em espécie mais títulos negociáveis: ¥71,72 bilhões, uma queda de 45% em relação aos ¥129,96 bilhões anteriores
A BYD atribui os aumentos tanto no estoque quanto nas dívidas comerciais a receber “principalmente” ao crescimento de seu negócio automotivo no exterior. Isso faz sentido: carros em navios, portos e revendedores estrangeiros permanecem registrados nos livros contábeis por muito mais tempo do que um carro vendido a um revendedor na China.
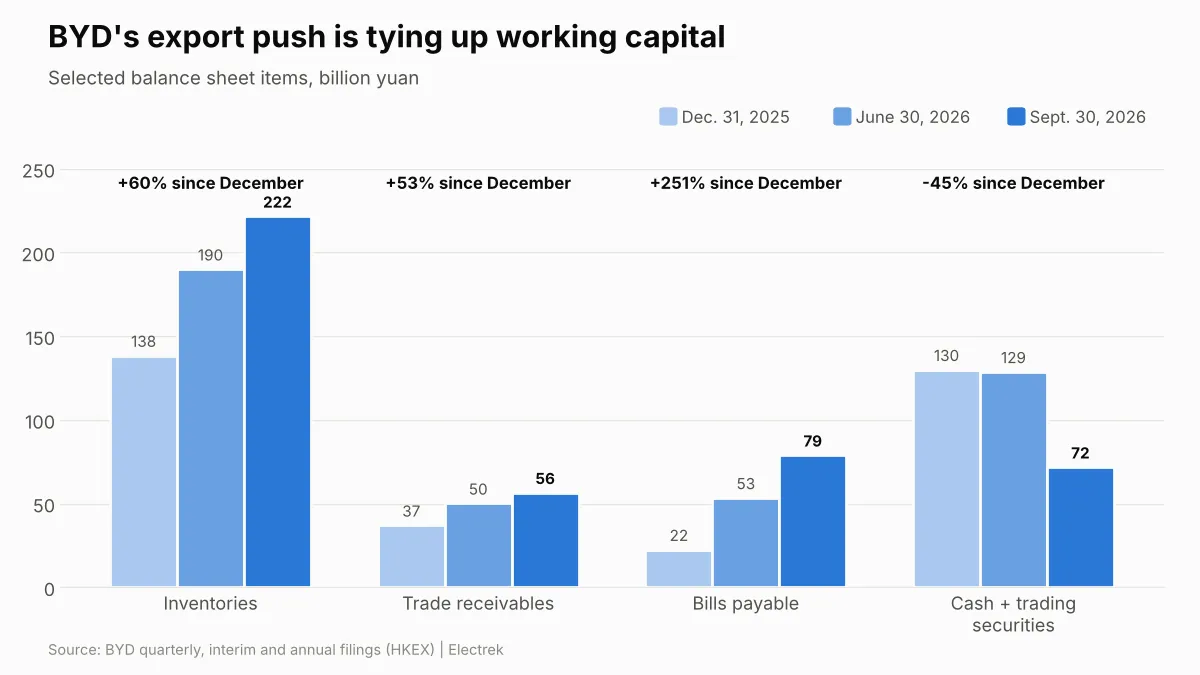
O número de contas a pagar também chama atenção. Trata-se de títulos de curto prazo que a BYD entrega aos fornecedores em vez de dinheiro, e eles mais que triplicaram este ano, o que a BYD explica como “o aumento no pagamento de contas.”
No aspecto financeiro, a BYD reduziu seus empréstimos bancários de curto prazo para aproximadamente metade, para 18,67 bilhões de yuans, mas triplicou seu valor total de títulos em circulação, para 14,99 bilhões de yuans, e emitiu papéis comerciais de supercurto prazo.
Para ser justo, há também sinais positivos. O fluxo de caixa operacional nos primeiros nove meses foi de 54,47 bilhões de yuans, um aumento de 33%. Os adiantamentos dos clientes (obrigações contratuais) subiram 81%, para 92,95 bilhões de yuans, o que indica pedidos fortes. Além disso, os gastos com novas fábricas e equipamentos caíram 24%, para 87,38 bilhões de yuans, à medida que a intensa expansão da BYD desacelera.
Pontuação de Electrek
À primeira vista, este é um bom trimestre para a BYD. O lucro aumentou 28%, as receitas voltaram a crescer e a estratégia de exportação está claramente funcionando. A ideia de a BYD exportar mais carros em um único trimestre do que a Tesla vende em todo o mundo soaria absurda apenas três anos atrás.
Mas não achamos que a situação seja tão positiva quanto indicam os números divulgados.
A BYD acumulou um estoque no valor de mais de 83 bilhões de yuans em nove meses, enquanto suas vendas caíram 3,9% até o momento. As recebíveis aumentaram, as dívidas com fornecedores também subiram e o caixa diminuiu bastante. É assim que acontece quando se envia muitos carros para um longo processo de exportação e se espera ser pago por eles. Isso funciona desde que esses carros sejam vendidos a preços razoáveis. Se não forem, as perdas contábeis que já estamos observando vão se tornar muito maiores.
E os negócios no mercado interno não estão ficando mais fáceis. A BYD está vendendo menos carros na China do que há um ano, embora agora empregue mais de 1 milhão de pessoas. Os cortes nos gastos com P&D são um sinal de que a empresa está buscando economias em algum lugar.
Tudo isso são sinais de que os negócios da BYD estão mudando. Levará algum tempo para que tudo se estabilize, mas acho que eles estão atualmente em uma posição excelente, com a transição para a bateria Blade 2.0 praticamente concluída e novas capacidades sendo geradas na Hungria, Tailândia e Brasil.