
A dedução fiscal maior e mais vantajosa da Seção 179 poderia impulsionar a eletrificação das frotas [atualização]
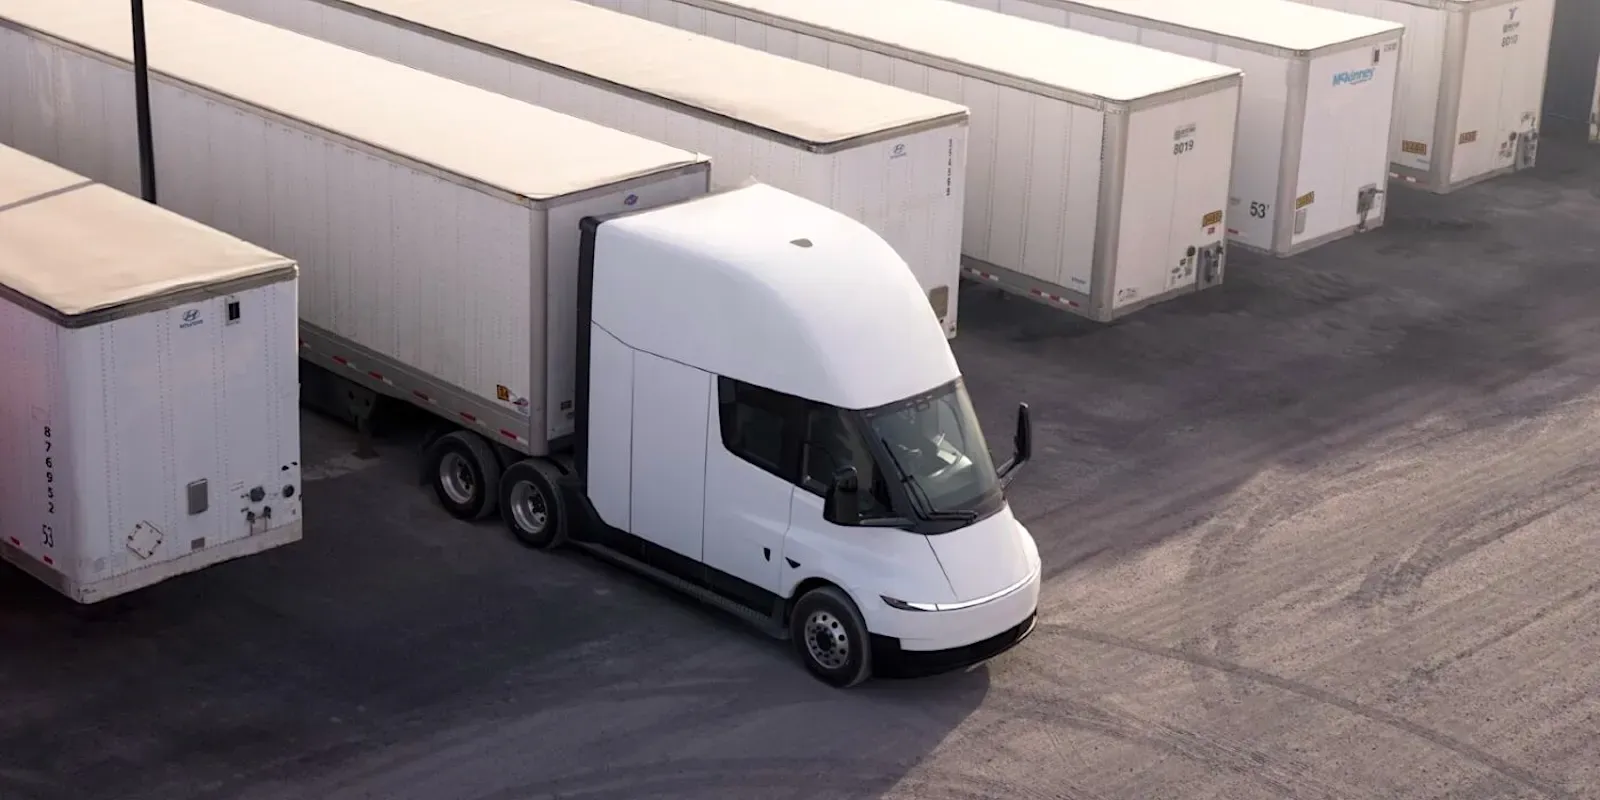
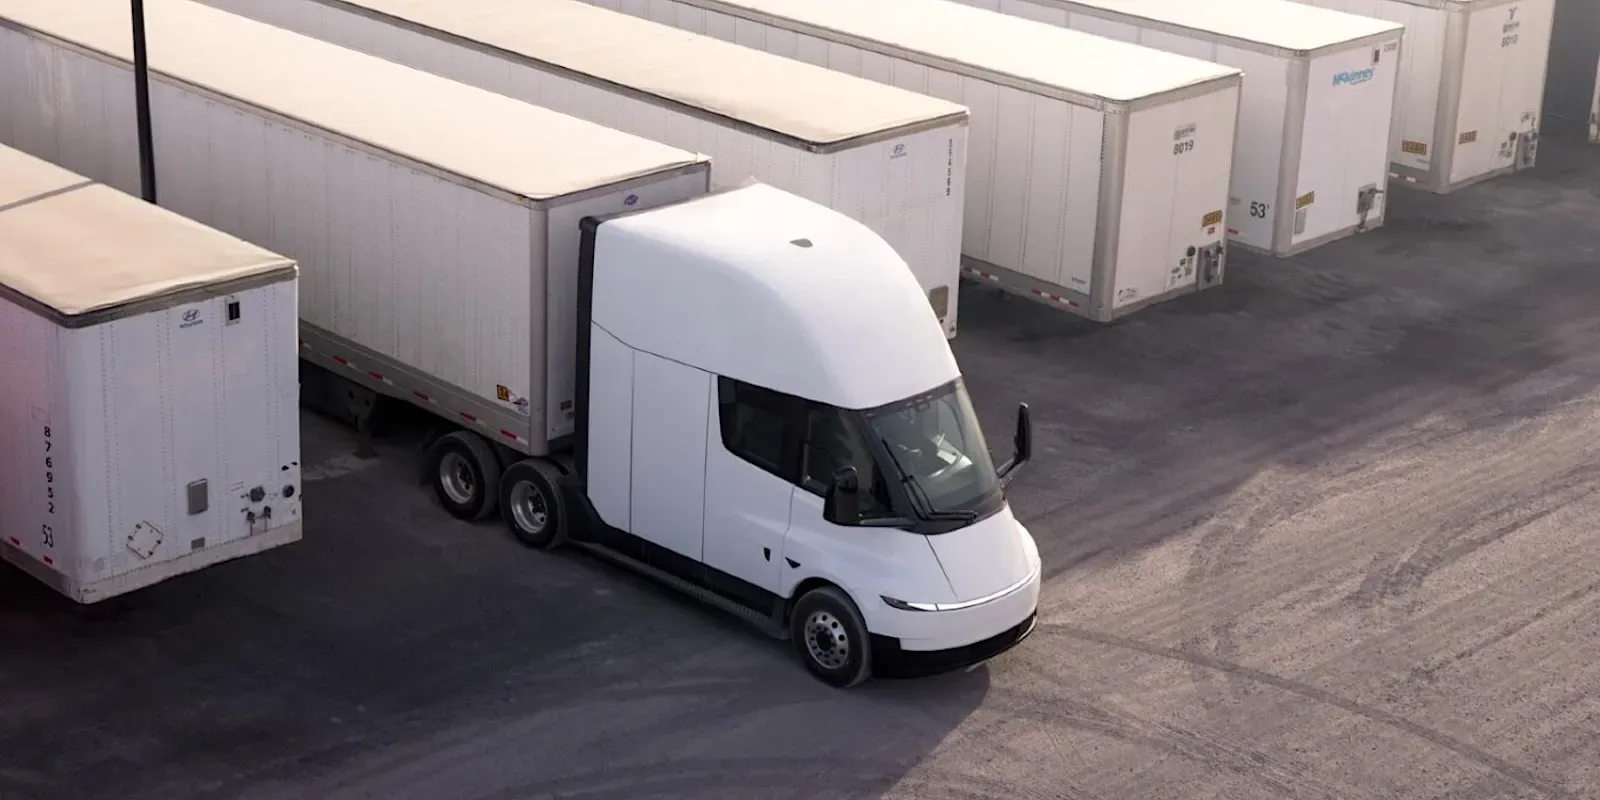
Com os preços nacionais do diesel se aproximando dos $7 por galão e os caminhões Tesla Semi, que custam $290.000, finalmente chegando aos clientes, vale a pena reexaminar como a Lei One Big, Beautiful Bill Act (OBBA) de Trump ajudou a fortalecer a dedução da Seção 179 e analisar novamente como ela pode auxiliar sua frota a abandonar o diesel o quanto antes.
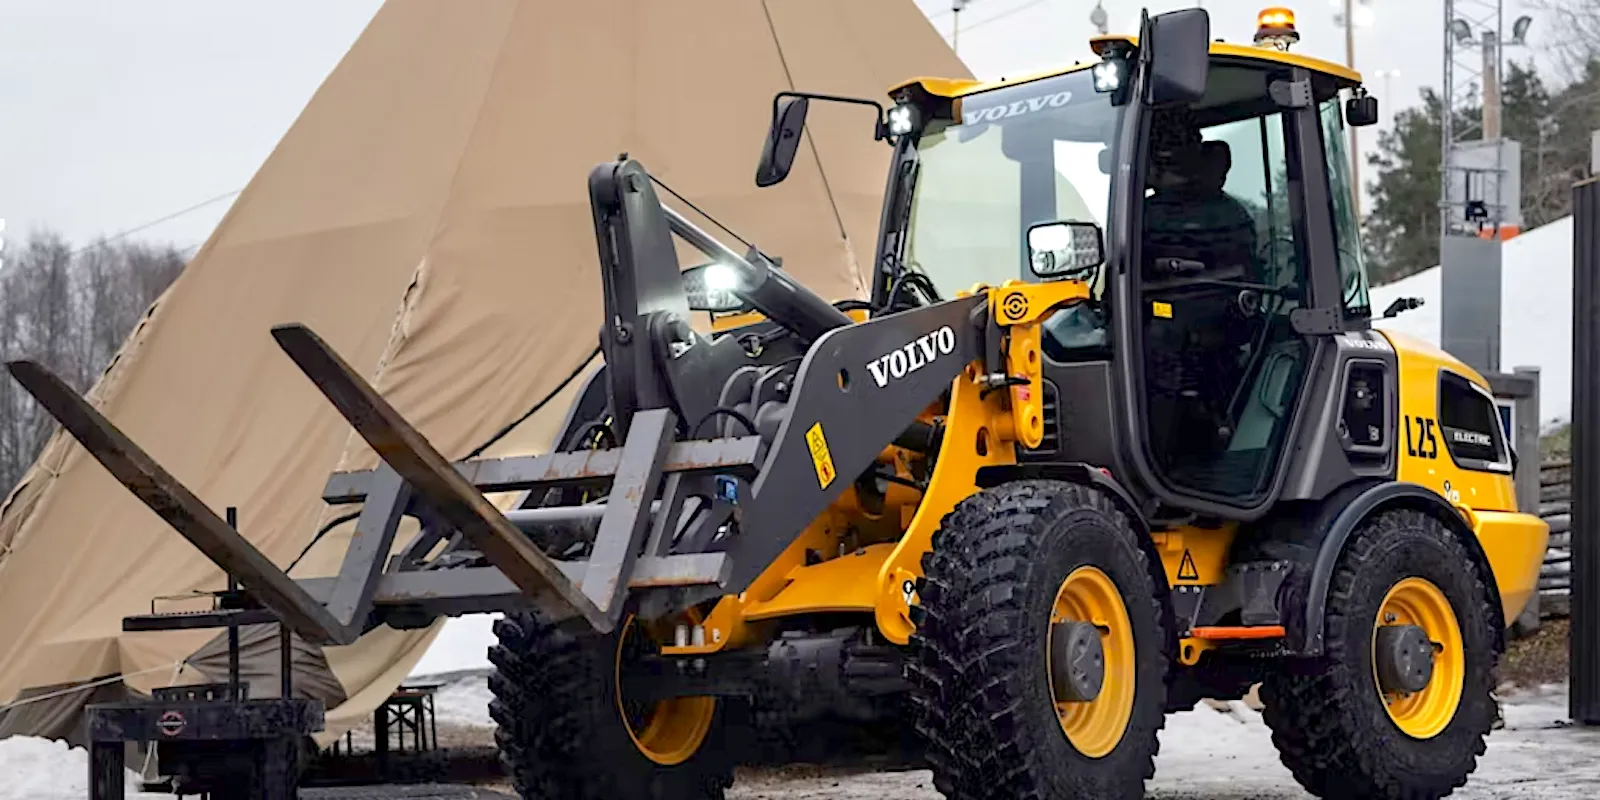
No cerne desse raciocínio está o fato de o IRS não fazer distinção entre as opções de combustível, portanto não existe uma categoria de depreciação separada para caminhões comerciais movidos a eletricidade ou a diesel. As classificações relevantes, então, são o uso do veículo e as classes de ativo, e, de acordo com as diretrizes de depreciação do IRS, as unidades tractoras projetadas para uso rodoviário são classificadas como ativos com vida útil de 3 anos e se enquadram no limite de recuperação de 20 anos para obter depreciação bônus de 100%. O Tesla Semi elétrico pode se beneficiar da regra 179, assim como seus concorrentes movidos a diesel. Mas não me entenda mal – isso não é apenas uma ótima notícia para os compradores do Tesla Semi. Caminhões de lixo elétricos, caminhões profissionais elétricos, reboques frigoríficos movidos a bateria e até mesmo alguns empilhadeiras elétricas de grande porte podem se beneficiar das mesmas regras de depreciação acelerada, já que o IRS os classifica como “veículos comerciais especializados”, sem fazer distinção entre elétricos, a diesel, a gás natural, a hidrogênio, poeira mágica ou qualquer outro tipo.
Houve também algum movimento adicional na área tributária desde o nosso artigo original. No início deste ano, o IRS emitiu a Notificação 2026-11, fornecendo orientações adicionais sobre a restauração permanente da depreciação bônus de 100% para bens qualificados adquiridos após 19 de janeiro de 2025. Isso significa que empresas qualificadas podem combinar a despesa conforme a Seção 179 com a depreciação bônus ao encomendar equipamentos para frota qualificados – e “encomendar” é a palavra-chave. O IRS possui regras específicas para determinar quando um equipamento é considerado adquirido por meio de um contrato escrito e vinculativo, e seu profissional tributário e revendedor de caminhões provavelmente podem ajudá-lo a encontrar uma maneira de fazer com que essas regras trabalhem a seu favor.
Você pode conferir o artigo original (com algumas correções feitas para alinhar-se às orientações mais recentes do Aviso 2026-11 e da Publicação 946) abaixo. Leia-o, leia o aviso legal duas vezes e, em seguida, conte-nos o que acha nos comentários.
PUBLICADO ORIGINALMENTE EM 13OCT2026
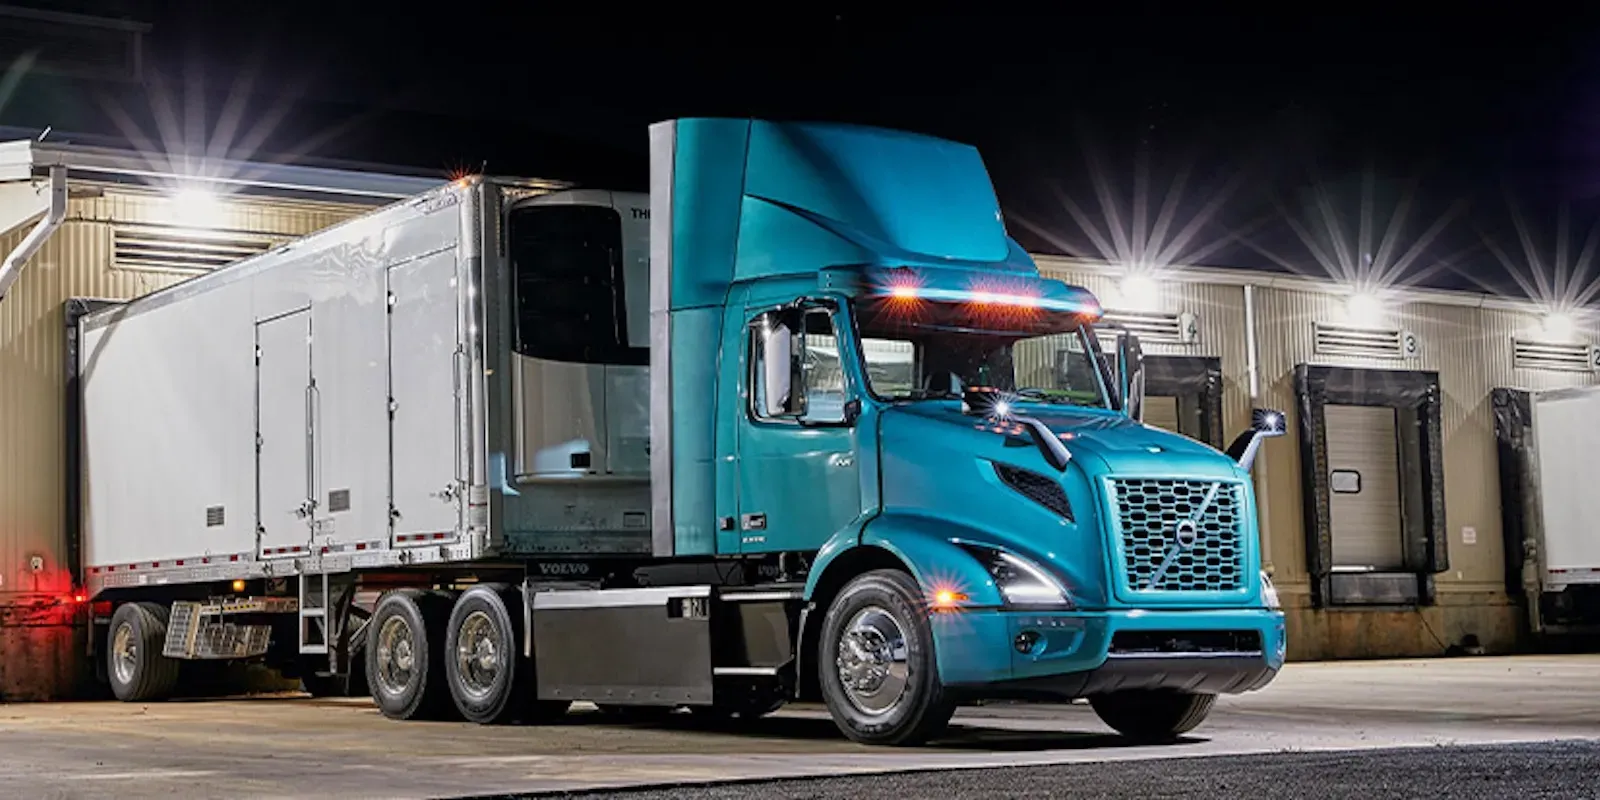
Após o crédito para veículos comerciais limpos (Seção 45W) expirar em 30 de setembro, os “especialistas” apressaram-se em prever uma desaceleração nas vendas de veículos elétricos no quarto trimestre. No entanto, com mais de 6.800 páginas do Código Tributário em vigor, a dedução fiscal otimizada da Seção 179 ainda pode impulsionar um ano forte para os veículos elétricos comerciais.
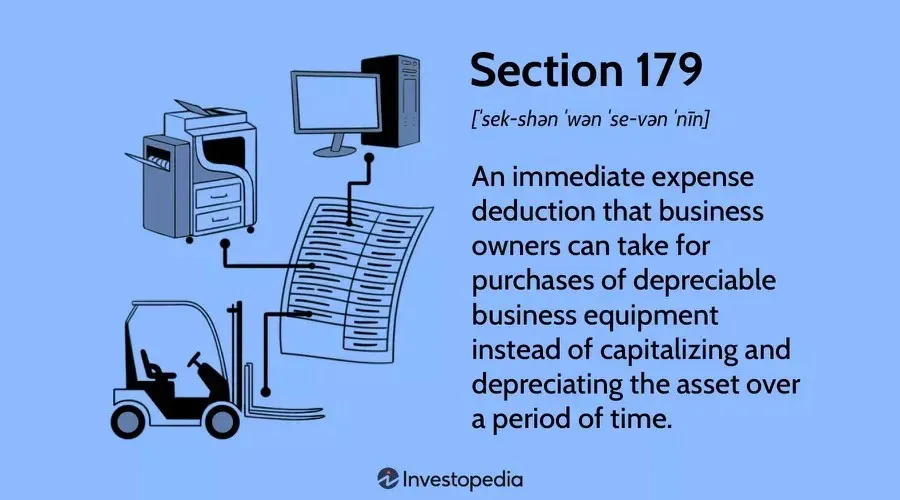
A Lei One Big, Beautiful Bill Act (OBBBA) de 2025 minou os objetivos de independência energética dos Estados Unidos e garantiu que sua indústria automobilística ficasse ainda mais para trás em relação à chinesa na corrida pelos veículos elétricos, mas a eliminação da Seção 45W não foi a única mudança incluída no regulamento do IRS. A Seção 179, que permite redução imediata de despesas para proprietários de empresas em relação a ativos de equipamentos depreciables, tornou-se significativamente mais poderosa para 2025.
A dedução de despesas da Seção 179 é limitada a itens como carros, equipamentos de escritório, máquinas comerciais e computadores. Essa dedução rápida pode proporcionar alívio fiscal substancial para proprietários de empresas que adquirem equipamentos para iniciarem seus negócios.
INVESTOPEDIA
O crédito fiscal revisado da Seção 179 (ou, mais precisamente, a redução de despesas) permite uma dedução de 100% para compras de equipamentos, e o valor limite aumentou para 2,5 milhões de dólares. Há uma redução gradual a partir de investimentos de capital de 4 milhões de dólares, chegando a zero em 6,5 milhões de dólares. Isso pode ser aplicado a veículos novos e usados, bem como a infraestrutura de carregamento, sistemas de armazenamento de energia em baterias, ferramentas especializadas e muito mais (desde que sejam novos para você).
Explorando o código tributário
“Mas espere”, como dizem. “Há mais!” A Seção 168(k) revisada também permite depreciação bônus em equipamentos e propriedades qualificadas, acelerando a depreciação e reduzindo a carga tributária.
A Seção 179 e a depreciação bônus também não são mutuamente exclusivas, o que significa que as empresas não precisam exceder o limite de gastos da Seção 179 para poderem se beneficiar de ambas. Um operador de frota pode optar por deduzir uma parte da compra de um veículo ou equipamento qualificado sob a Seção 179 e, em seguida, aplicar a depreciação bônus ao valor restante qualificado.
Com a restauração da depreciação bônus de 100% para bens qualificados adquiridos após 19 de janeiro de 2025, essa combinação pode permitir que as empresas deduzam todo o custo de uso comercial de um caminhão elétrico ou de outro equipamento comercial no primeiro ano, sujeito aos requisitos e limitações de elegibilidade aplicáveis.
É um pouco complicado (qual código tributário não é?), mas esses incentivos fiscais são ótimos para empresas que desejam adquirir equipamentos elétricos em quantidade suficiente para ultrapassar o limite de gastos da Seção 179 – e, considerando o novo plano de compra de caminhões semiautônomos da Uber/Tesla, o crescimento contínuo do mercado de tratores elétricos e a disposição de várias empresas de serviços públicos em incentivar veículos comerciais elétricos e a implantação de infraestrutura inteligente de carregamento de VEs, esse número pode ser maior do que você imagina.
Isenção de responsabilidade da Electrek
A legislação tributária é estranha. Não existem apenas leis e regras fiscais federais que precisam ser seguidas, mas também regras estaduais e até mesmo locais, de condados e cidades. Por isso, é preciso ter certeza de que elas não vão prejudicá-lo da mesma forma que prejudicaram Capone.
Pior ainda: seu jornalista favorito (Oi!) provavelmente é um idiota. Contrate um contador certificado e especialista em direito tributário para ajudá-lo a entender os detalhes mais complexos do seu caso específico – mas também não deixe que a complexidade das interações humanas o atrase. Os realmente ricos que você conhece pagam uma fração mínima de impostos em comparação com você e comigo, porque não têm medo de pedir ajuda aos seus contadores.
A versão resumida, no entanto, é esta: ainda existem muitos incentivos disponíveis para operadores de frotas que desejam eletrificar suas operações.
FONTES | IMAGENS: Equipment World, Investopedia, Volvo.