
O Toyota EV Kredyt tem taxa de juros de 0,30% e parcela de 3624,80 zł. No final, restam 49 300,58 zł.
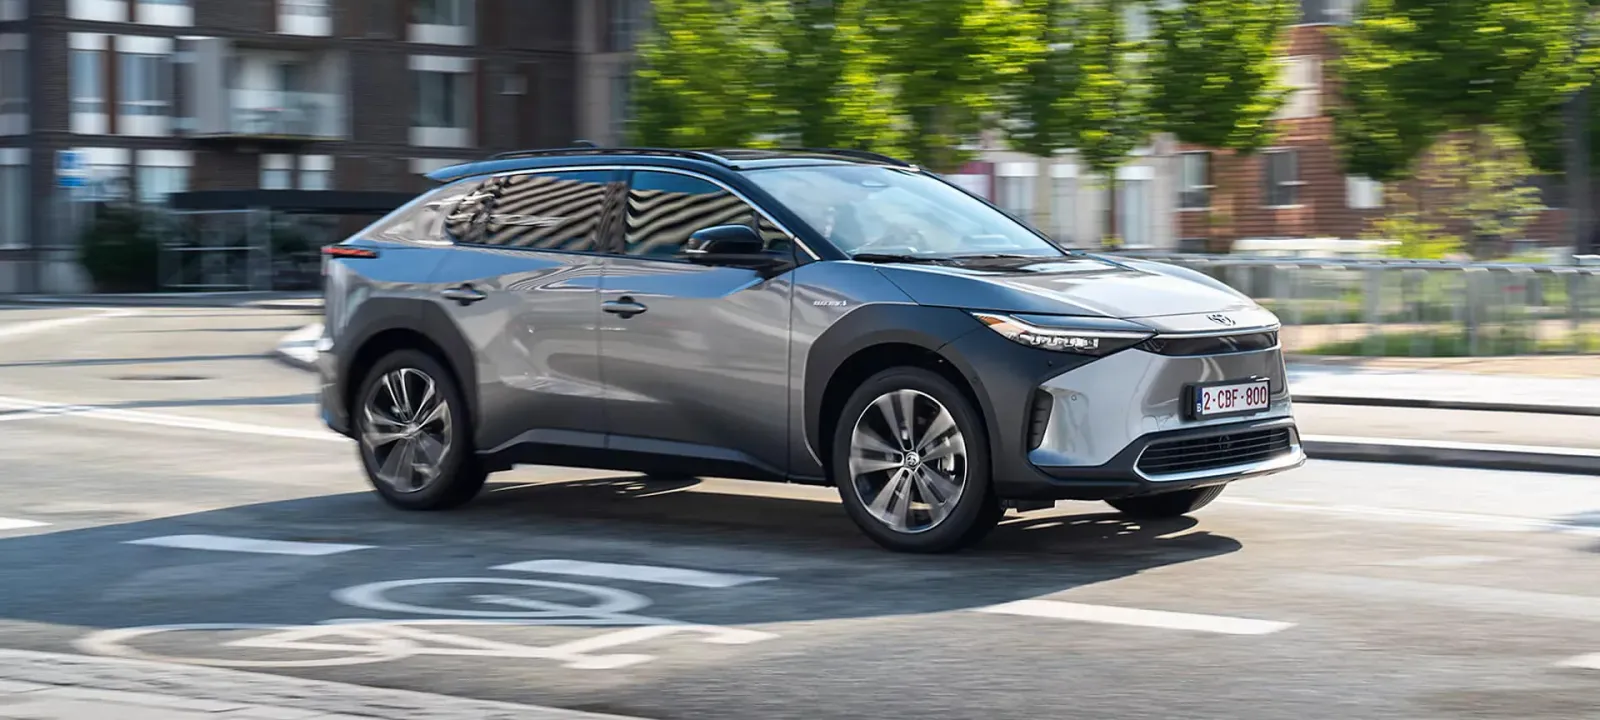
O Toyota Bank Polska lançou, em 1º de outubro de 2026, a promoção EV Kredyt, que durará até 31 de dezembro. Um exemplo representativo parece bastante atrativo: a TAN é de 0,30%, e o custo do empréstimo, para um carro no valor de 197.202,33 zł, fica em 545,42 zł. No entanto, a baixa prestação mensal não surge do nada. Um quarto do preço deve ser pago no final do contrato.
A promoção se aplica ao empréstimo Toyota Easy para clientes particulares e empresários. Os veículos elétricos da Toyota produzidos em 2026 estão incluídos nessa opção de financiamento: Proace Electric, Proace City Electric, Proace City Verso Electric, Proace Verso Electric, Proace MAX Electric, bZ4X, bZ4X Touring, Urban Cruiser e C-HR+. O Lexus RZ de 2026 também está na lista.
A prestação é baixa porque parte do preço foi adiada para depois
Para um contrato de 24 meses, o Toyota Bank exige um pagamento inicial de 30-35% do preço do carro. A última parcela pode cobrir mais 20-30%. Nesse caso, a taxa de juros é de 0,30%. No plano de 36 meses, ela sobe para 1,70%, e o valor adicional cai para 10-20% do preço.
No exemplo preparado em 1º de outubro, o carro custa 197.202,33 zł, mas o Toyota Bank não associa esse valor a um modelo específico. O cliente faz um pagamento inicial de 65.076,77 zł, ou seja, 33% do preço, e depois paga 23 parcelas de 3.624,80 zł cada. A última, a 24ª parcela, é de 49.300,58 zł.
Ao somar o pagamento inicial, as parcelas e o valor adicional, obtém-se 197.747,75 zł. Portanto, o próprio empréstimo custa apenas 545,42 zł, exclusivamente em forma de juros. A comissão é de 0 zł, e o valor total do empréstimo é de 132.125,56 zł. No exemplo foi utilizada uma taxa de juros variável.
O problema é que a prestação mensal não reflete todo o ônus financeiro. Se a mesma quantia do empréstimo fosse dividida igualmente ao longo de 24 meses, sem pagamento adicional no final, resultaria em aproximadamente 5505 zł por mês. Neste caso, o cliente paga menos a cada mês, mas, após dois anos, precisa reunir quase 50 mil zł para refinanciar a última prestação em condições ainda desconhecidas ou vender o carro.
Isso não é aluguel nem recompra garantida
O EV Kredyt difere do KINTO ONE, no qual o usuário paga pelo uso do carro com um limite de quilometragem e depois o devolve. Também não funciona como o [Exlantix Easy Pay](https://lovev.pl/exlantix-easy-pay-koszty/), que oferece uma recompra garantida. No produto do Toyota Bank, o risco de queda no valor do carro e do pagamento adicional permanece por conta do comprador.
O banco também exige seguro AC e contra roubo. Seu custo não foi incluído no RRSO, pois, segundo a página da promoção, não é possível prevê-lo com antecedência. Entre as despesas também estão a registro, energia e pneus. Para um contrato de 36 meses, o custo dos juros será maior, mas o Toyota Bank não divulgou um cálculo representativo para essa opção.
Condições em 2 de outubro de 2026. O texto tem caráter informativo e não constitui conselho financeiro ou fiscal. A concessão do crédito depende da avaliação da capacidade de endividamento.
Newsletter LovEV
Quer mais conteúdos como este?
Inscreva-se — enviaremos um resumo da semana quando a newsletter começar a ser enviada.