
Studie: Doch genug europäische Batteriezellen bis 2030
T&E kommt in einer Analyse der geplanten Local-Content-Vorgaben für Batterien der EU zu dem Ergebnis, dass bis 2030 ausreichend Batteriezellen „Made in EU” zur Verfügung stehen werden. Das steht im Kontrast zu den aktuellen Behauptungen des Autoherstellerverbandes ACEA.
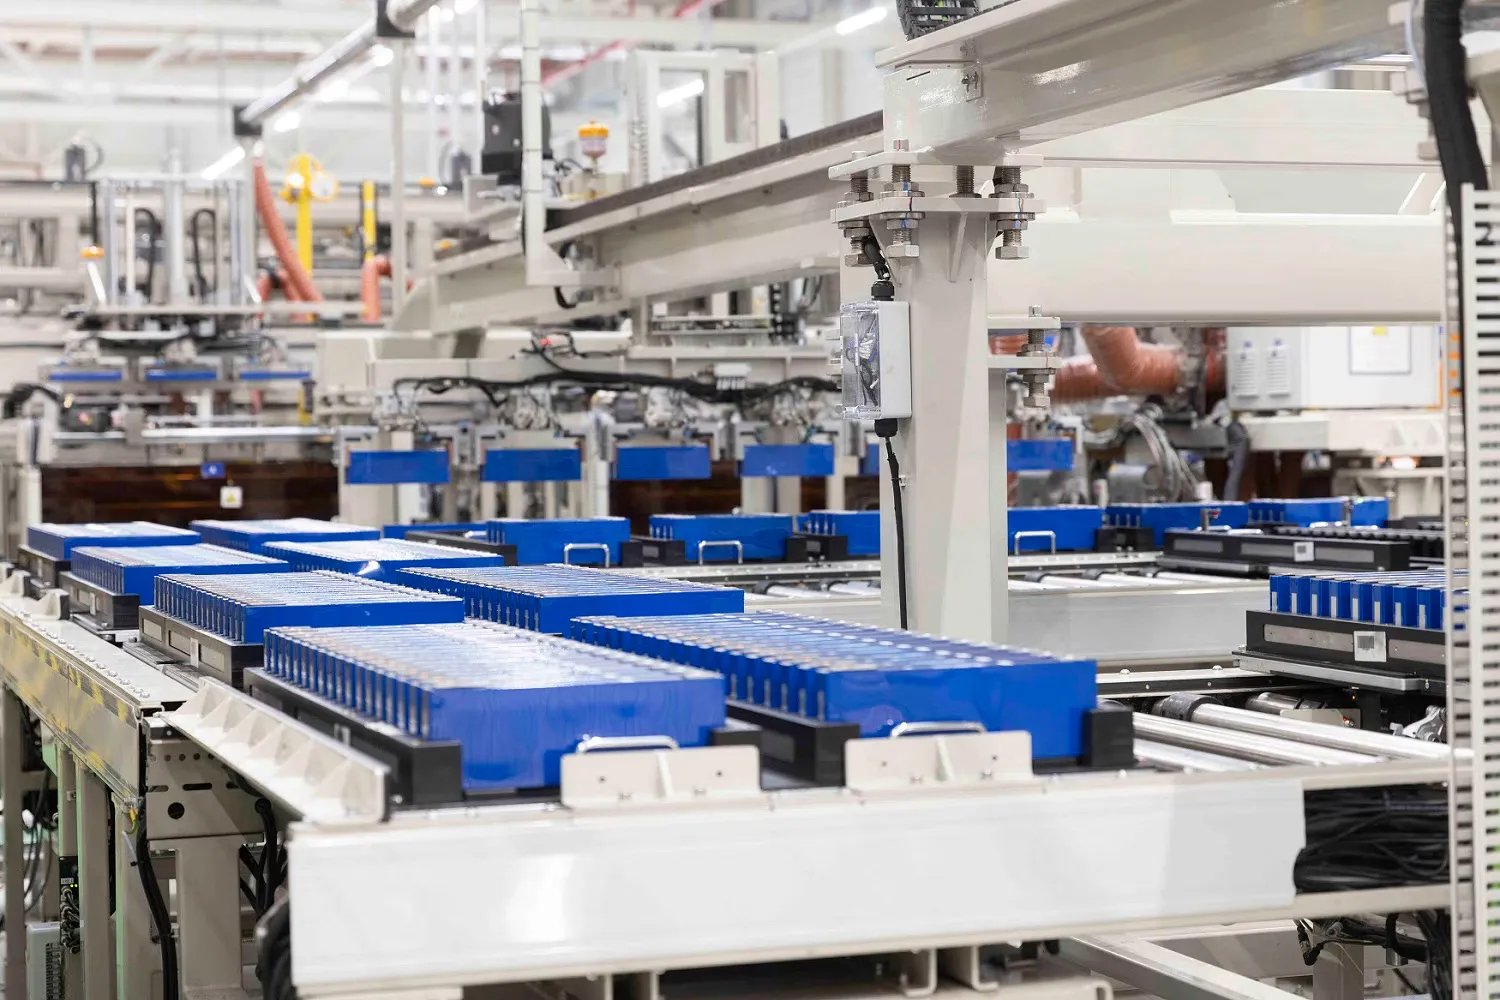
Blick in die Batteriefabrik von CATL in Arnstadt
Bild: CATL
Seit Monaten diskutieren die EU und ihre Mitgliedstaaten über den im März vorgeschlagen Entwurf zum „Industrial Accelerator Act“ (IAA), der die Produktion und Wettbewerbsfähigkeit in der Europäischen Union ankurbeln soll. Dieser trifft auch die Auto- und Batteriebranche: So plant die EU-Kommission etwa die Einführung sogenannter Local-Content-Bestimmungen, die bei öffentlichen Beschaffungen sowie Förderprogrammen E-Autos „Made in EU“ bevorzugen, also in der EU hergestellte Fahrzeuge.
Für Traktionsbatterien von Elektroautos sollen ebenfalls spezielle Bedingungen für die lokale Wertschöpfung in der EU gelten. Und darum gibt es aktuell viel Aufregung, denn der europäische Autoherstellerverband ACEA hat dieser Tage eine Studie vorgelegt, inwiefern die europäische Batterie-Lieferkette überhaupt im Stande wäre, die Anforderungen des Gesetzespakets zu erfüllen. Das Ergebnis: eine große Lücke. Dabei argumentiert der ACEA mit dem zeitlichen Versatz: Eine neue Batteriefabrik kann von der Ankündigung bis zur industriellen Vollproduktion fast ein Jahrzehnt benötigen. Selbst heute angestoßene Projekte könnten daher erst um 2035 ihre volle Kapazität erreichen. Der ACEA fordert deshalb mehr Zeit und eine schrittweise Einführung der Local-Content-Vorgaben, insbesondere bei Zellen und Kathoden-Aktivmaterial (CAM).
Batteriezellen werden bald ausreichend in EU produziert
Allerdings hat nun die Denkfabrik Transport & Environment (T&E) eine eigene Studie vorgestellt, die zu dem Ergebnis kommt, dass bis 2030 ausreichend Batteriezellen „Made in EU” zur Verfügung stehen werden. T&E betont dabei selbst, dass die Analyse den jüngsten Behauptungen der Automobilindustrie, sprich: des ACEA, widerspricht.
Demnach soll bereits für 2027 die europäische Zellproduktion ausreichen, um den Bedarf der geförderten Firmenwagen vollständig und einen erheblichen Teil der geförderten Privatwagen abzudecken. 2030 könnten demnach beide Segmente mit ausreichend europäischen Batteriezellen versorgt werden – vorausgesetzt, auch Projekte mit mittlerer Realisierungswahrscheinlichkeit werden umgesetzt. Von den seit 2022 angekündigten Zellkapazitäten sei allerdings ein Viertel gestrichen oder auf Eis gelegt worden. Besonders stark betroffen ist Deutschland, wo sich die Projektpipeline für 2035 laut T&E halbiert hat. Als Beispiele nennt die Organisation unter anderem ACC in Kaiserslautern und die Schließung von Cellforce durch Porsche. Umgekehrt konnte aber VW-Tochter PowerCo im Dezember 2025 ihre erste Zellfabrik in Salzgitter eröffnen, die nach dem Hochlauf die lokale Wertschöpfung in der Batterielieferkette deutlich steigern wird.
Auffällig ist zugleich die Eigentümerstruktur der europäischen Zellproduktion: Mehr als 85 Prozent der aktiven Kapazität gehören laut T&E nicht-europäischen Unternehmen, wobei südkoreanische Hersteller für 72 Prozent der Produktion stehen. Gemeint mit den südkoreanischen Herstellern dürften LG Energy Solution, Samsung SDI und SK On mit Zellfabriken in Polen bzw. Ungarn sein. Ein weiterer relevanter Zellhersteller ist der chinesische Batterieriese CATL mit seiner Fabrik in Arnstadt bei Erfurtsowie der zweiten europäischen Fabrik im ungarischen Debrecen, die gerade ihre Testproduktion gestartet hat.
Für die „Made-in-EU“-Vorgaben ist dabei nicht das Herkunftsland der Herstellers, sondern der Produktionsstandort entscheidend. Sprich: Auch die Ansiedelung asiatischer Hersteller von Batteriezellen in der EU hilft, die Local-Content-Kriterien zu erfüllen. Denn entscheidend ist vor allem die lokale Herstellung in der EU.
„Seit dem Aus für Northvolt herrscht in Deutschland viel Skepsis, ob der Aufbau einer heimischen Batterieindustrie möglich ist. Dabei zeigen unsere Daten, dass Deutschland schon jetzt ein relevanter Standort im europäischen Batterieökosystem ist und über großes Potential verfügt. Wenn in Berlin über die Zukunft der deutschen Industrie gestritten wird, geht es viel um Produkte der Vergangenheit wie den Verbrennungsmotor. Es ist Zeit, dass Industriezweige der Zukunft, wie die Batterieindustrie, in den Fokus genommen werden. Unterstützung für einen effektiven Industry Accelerator Act wäre hier ein wichtiger Schritt“, sagt Susanne Goetz, Senior Referentin E-Mobilität bei T&E Deutschland.
Größere Lücken sieht T&E bei den Vorprodukten. Für Kathoden-Aktivmaterial (CAM) sind für 2030 zwar 529.000 Tonnen jährliche europäische Kapazität angekündigt, nach Gewichtung der Projekte nach ihrer Realisierungswahrscheinlichkeit bleiben davon aber nur rund 177.000 Tonnen übrig. Noch größer ist die Unsicherheit bei pCAM (Kathodenvorläufermaterial): Von angekündigten Projekten mit insgesamt 552,6 GWh Zelläquivalent hält T&E bis 2030 lediglich 217,9 GWh für wahrscheinlich. Die Organisation plädiert deshalb dafür, die geplanten Zell- und CAM-Vorgaben des Industry Accelerator Act beizubehalten und darüber hinaus ab 2032 Mindestquoten für pCAM und Anoden-Aktivmaterial einzuführen.
