
Schweiz führt 2031 Maut für E-Lkw ein – zunächst mit Rabatt
Die Schweiz beendet die vollständige Befreiung emissionsfreier Lkw von der LSVA genannten Maut ab 2031. Elektro- und Wasserstoff-Lkw werden dann schrittweise in das Mautsystem einbezogen, erhalten zunächst aber hohe Rabatte. Beide Kammern des Schweizer Parlaments haben die Reform nun endgültig verabschiedet.
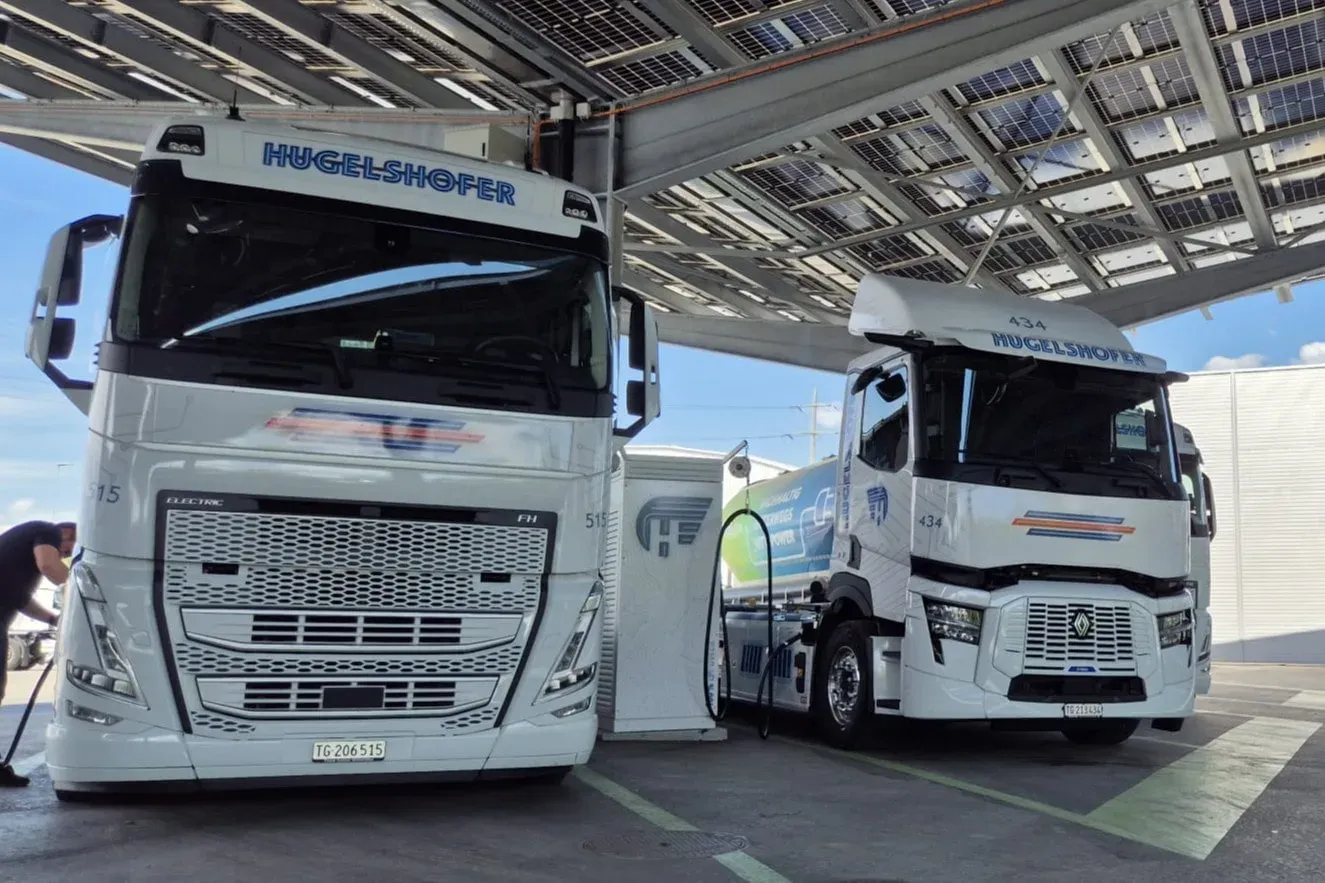
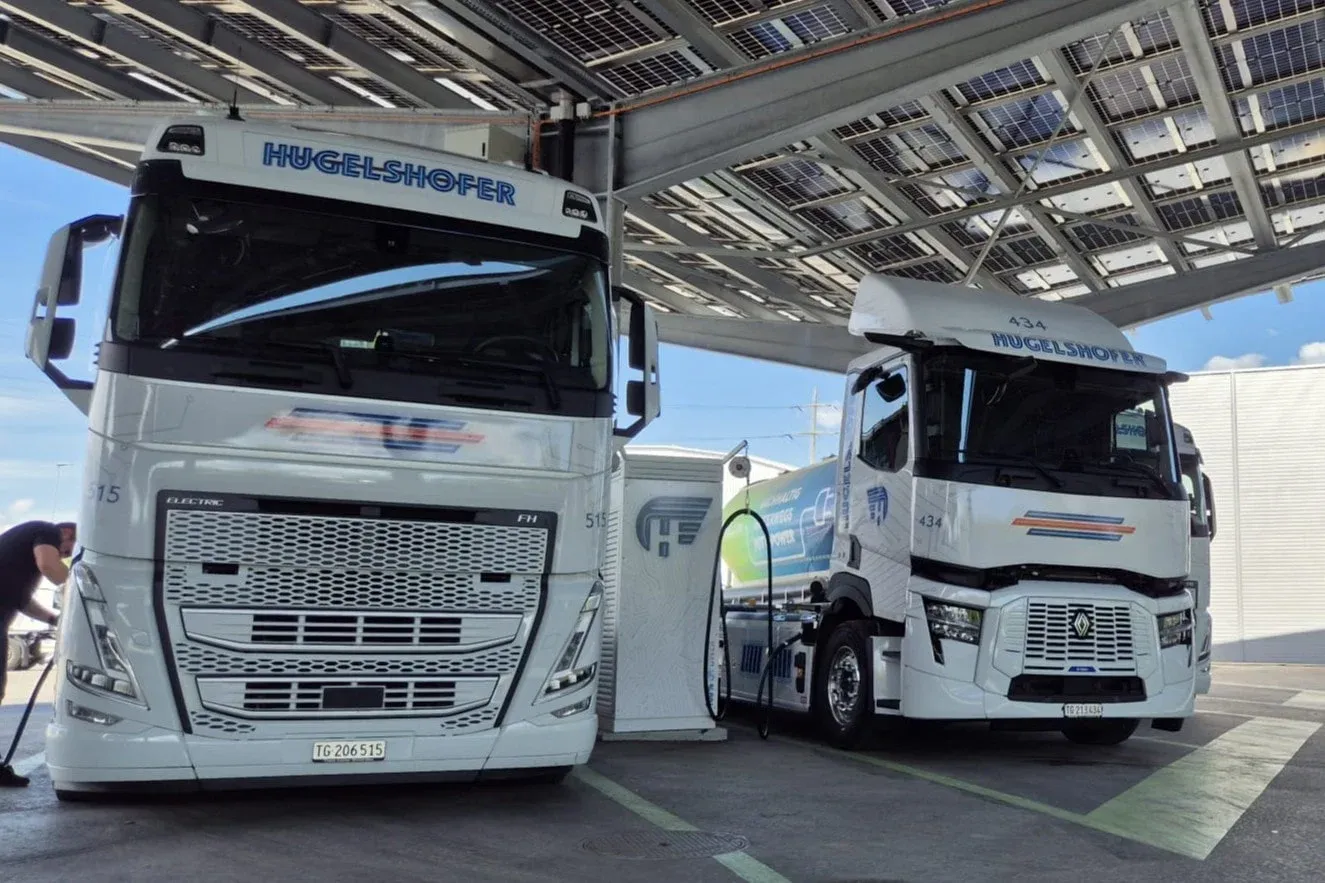
E-Lkw der Schweizer Spedition Hugelshofer (Symbolbild)
Bild: Hugelshofer
Die Schweiz erhebt einen der höchsten flächendeckenden Lkw-Mautsätze Europas und stellt diese Schwerverkehrsabgabe nun auf neue Füße. Nationalrat und Ständerat haben die Reform des Schwerverkehrsabgabegesetzes am 2. Oktober in der Schlussabstimmung angenommen. Damit ist die parlamentarische Beratung abgeschlossen. Die Leistungsabhängige Schwerverkehrsabgabe (LSVA) ist eine Maut, die grundsätzlich für Gütertransportfahrzeuge mit einem zulässigen Gesamtgewicht von mehr als 3,5 Tonnen gilt. Eine Sonderregelung gibt es für emissionsfreie Lieferwagen: Liegt ihr Gesamtgewicht aufgrund des zusätzlichen Gewichts des emissionsfreien Antriebs bei höchstens 4,25 Tonnen, bleiben sie von der LSVA ausgenommen.
Dabei muss die LSVA für die Nutzung des gesamten Schweizer Straßennetzes gezahlt werden. Die Maut gilt also nicht nur auf Autobahnen, sondern auch für normale Haupt- und Nebenstraßen. Die Höhe der LSVA richtet sich dabei u.a. nach der zurückgelegten Strecke, dem zulässigen Gesamtgewicht und der Emissionsklasse.
Für Batterie-elektrische Lkw und auch Wasserstoff-betriebene Lkw bleibt die vollständige LSVA-Befreiung bis Ende 2030 erhalten. Ab 2031 werden nun aber auch diese Fahrzeuge abgabepflichtig. Damit endet eine bislang wichtige indirekte finanzielle Unterstützung für Unternehmen bei der Umstellung ihrer Flotten auf emissionsfreie Nutzfahrzeuge. Der hohe Mautsatz gilt unter anderem als ausschlaggebend, dass speziell in der Schweiz der Anteil von E-Lkw an den Neuzulassungen sehr hoch ist. Im ersten Halbjahr lag dieser bei 26 Prozent (ab 16 Tonnen zulässiger Gesamtmasse). Das ist in Europa die Pole Position.
Bei der nun schrittweisen Einbeziehung der E-Lkw ins Mautsystem verfolgt die Schweiz den Grundsatz, die LSVA nicht dauerhaft an den jeweiligen Energieträger zu koppeln. Im parlamentarischen Verfahren wurde ausdrücklich darauf verwiesen, dass eine Erhebung abhängig von der Antriebs- oder Kraftstoffart administrativ aufwendig wäre. Klar ist aber natürlich auch, dass die Einnahmen aus der LSVA ohne einen Beitrag der E-Lkw kontinuierlich sinken würden.
Rabatte sinken bis 2035 schrittweise
Gleichzeitig baut die Schweiz die finanzielle Belastung für emissionsfreie Lkw nicht sofort auf das reguläre Niveau aus. Für 2031 ist ein Rabatt von 70 Prozent vorgesehen, 2032 sind es 50 Prozent. Danach sinkt der Abschlag jährlich auf 30 Prozent im Jahr 2033, 20 Prozent 2034 und 10 Prozent 2035. Ab 2036 entfällt der Rabatt vollständig.
Für die Transportbranche ist damit bereits heute absehbar, wie sich ein wesentlicher Kostenfaktor nach dem Ende der LSVA-Befreiung entwickelt. Der Schweizer Nutzfahrzeugverband ASTAG hatte insbesondere die langfristige Planungssicherheit als wichtig hervorgehoben. Bei schweren Nutzfahrzeugen mit langen Amortisationszeiten können Veränderungen bei der Maut die Wirtschaftlichkeit einer Investition erheblich beeinflussen.
Mit ihrer schrittweisen Einbeziehung von E-Lkw in die LSVA geht die Schweiz einen Mittelweg, wie ein Blick auf die Nachbarländer zeigt. In Deutschlandbleiben E-Lkw noch bis Ende Juni 2031 vollständig von der Maut befreit; für Elektrofahrzeuge unter 4,25 Tonnen gilt die Befreiung sogar dauerhaft. Österreich erhebt dagegen bereits heute eine kilometerabhängige GO-Maut für E-Lkw, allerdings gibt es noch bis 2030 einen Rabatt von 75 Prozent.
Auch Euro-6-Lkw werden neu eingestuft
Die Maut-Reform in der Schweiz betrifft übrigens nicht nur emissionsfreie Antriebe. Die heute am weitesten verbreiteten Euro-6-Lkw sollen von der günstigsten in die zweitgünstigste LSVA-Kategorie wechseln. Auch neue Fahrzeuge nach Euro 7 werden dieser Kategorie zugeordnet. Für Euro-7-Lkw sind zugleich bis 2035 Rabatte vorgesehen, um sie gegenüber Euro 6 abzugrenzen. Die konkrete Ausgestaltung dieser Tarife ist noch nicht vollständig festgelegt.
Mehr Planungssicherheit soll eine weitere Neuerung schaffen: Änderungen bei der Zuordnung von Fahrzeugen zu den LSVA-Kategorien müssen künftig mit einem Vorlauf von sieben Jahren angekündigt werden. Für Spediteure bedeutet dies, dass sie Veränderungen der Mautbelastung deutlich früher in Beschaffungs- und Amortisationsentscheidungen einbeziehen können. Die Regelung war im parlamentarischen Verfahren zwischen National- und Ständerat zunächst umstritten, wurde letztlich aber Teil des Kompromisses.
Bundesrat muss Tarife noch konkretisieren
Mit der Schlussabstimmung ist die Reform politisch beschlossen, zahlreiche Details stehen aber noch aus. Der Bundesrat muss die Ausführungsverordnung anpassen und dabei unter anderem die konkreten LSVA-Tarife sowie die endgültige Zuordnung der verschiedenen Fahrzeugtypen zu den Abgabekategorien festlegen. Auch bei der konkreten Behandlung von Euro 7 besteht daher noch Spielraum. Die Reform tritt zudem nicht unmittelbar mit der parlamentarischen Schlussabstimmung in Kraft: Zunächst läuft die Frist für ein fakultatives Referendum.
