
ICCT: China enteilt beim Absatz von E-Lkw und E-Bussen
In China waren im Segment der schweren Lkw im vergangenen Jahr fast 30 Prozent aller Neuzulassungen rein elektrisch. Die anderen Weltregionen melden zwar auch mehr E-Nutzfahrzeug-Verkäufe, aber bei Chinas Tempo kann keiner auch nur im Entferntesten mithalten. Das geht aus einem neuen ICCT-Report zur weltweiten Nachfrage nach E-Nutzfahrzeugen hervor.
Das International Council on Clean Transportation (ICCT) gibt regelmäßig Einblicke in die Elektrifizierungsfortschritte verschiedener Weltregionen. Im neuen Report mit dem Titel „Global EV Market Monitor: Trucks and Buses“ untersuchen die Analysten der Organisation, inwiefern sich Elektrobusse und Elektro-Lkw im globalen Markt etablieren können. Die Studie umfasst konkret 34 Länder, auf die rund 80 Prozent des weltweiten Gesamtabsatzes von Lkw und Bussen sowie 99 Prozent des Absatzes emissionsfreier Lkw und Busse entfallen.
Grundsätzlich betrachtet das ICCT in der Studie mittelschwere und schwere E-Nutzfahrzeuge und nutzt dafür die Abkürzung ZE-MHDV („zero-emission medium- and heavy-duty vehicle“). Das geht bei den Trucks bei einem zulässigen Gesamtgewicht von über 3,5 Tonnen los. Es fallen also auch größere E-Transporter mit beispielsweise 4,25 Tonnen wie der Mercedes eSprinter in die Statistik. Das ist bei der Definition zu beachten.
Mit diesem Zuschnitt im Hinterkopf nun die folgenden Hauptergebnisse: Über die untersuchten 34 Länder hinweg hat sich der Absatz von elektrischen Lkw und Bussen laut ICCT 2025 im zweiten Jahr in Folge fast verdoppelt (+86% YoY). Er lag bei 520.000 Elektro-Einheiten, was einem globalen Marktanteil von rund 14 Prozent entspricht. Getrieben wird dieses rasante Wachstum vor allem durch China, das 88 Prozent der weltweiten Verkäufe von mittelschweren und schweren E-Nutzfahrzeugen auf sich vereinigte. Allerdings waren es schon einmal mehr: Der relative Anteil Chinas am Markt „geht allmählich zurück, da sich der Absatz in anderen Märkten beschleunigt“, schreiben die Analysten.
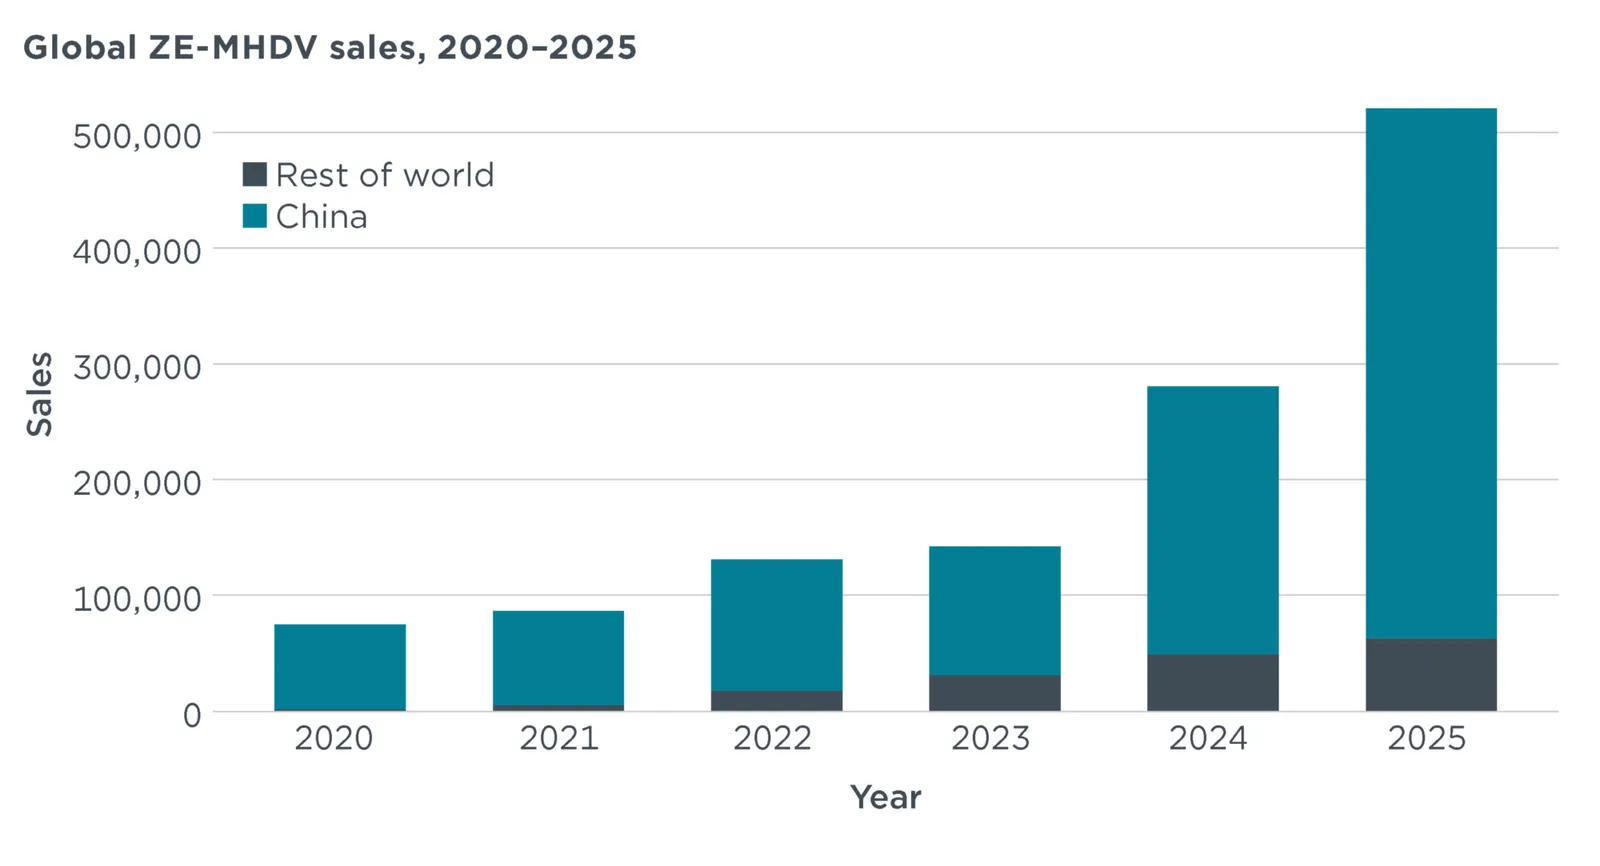
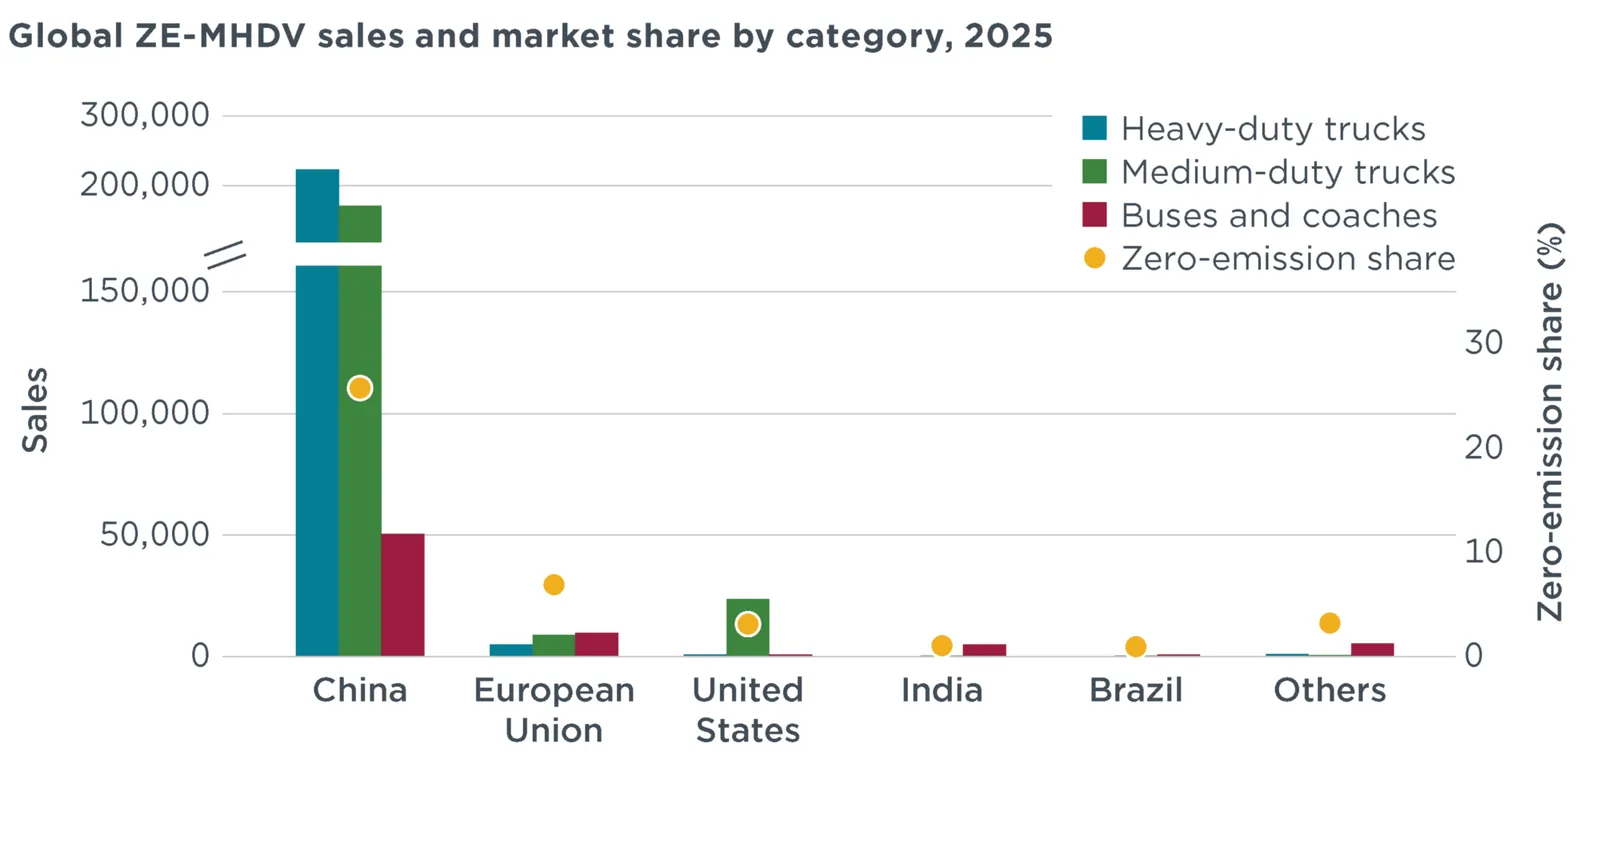
An der dominanten Stellung Chinas ändert das aber wenig. 457.300 der rund 520.000 Elektro-Einheiten entfielen auf dieses Vorreiterland. Ohne China belief sich der weltweite Absatz von mittelschweren und schweren E-Nutzfahrzeugen im Jahr 2025 auf etwa 63.000 Einheiten, angeführt von den Vereinigten Staaten, der Europäischen Union und Indien. Auf die Vereinigten Staaten entfielen etwa 40 Prozent des Absatzes außerhalb Chinas, was laut den Studienmachern „in erster Linie auf mittelschwere Elektro-Lkw zurückzuführen war“.
In der Tat variierte die Zusammensetzung der E-Nutzfahrzeug-Verkäufe im Jahr 2025 stark je nach Land. Bei den 457.300 verkauften Einheiten in China dominierten schwere und mittelschwere Lkw, während Busse nur elf Prozent der Verkäufe ausmachten. In den Vereinigten Staaten entfielen laut ICCT hingegen über 90 Prozent der Elektro-Verkäufe im untersuchten Zuschnitt auf mittelschwere Lkw, während Busse und schwere Lkw jeweils nur etwa drei bis vier Prozent ausmachten. In Indien und Brasilien wurde der E-Nutzfahrzeug-Markt hingegen überwiegend von Bussen und Reisebussen bestimmt, die über die Hälfte des Elektro-Absatzes in diesen Regionen ausmachten. E-Lkw bleiben dort hingegen selten. Hier ein Überblick dazu:
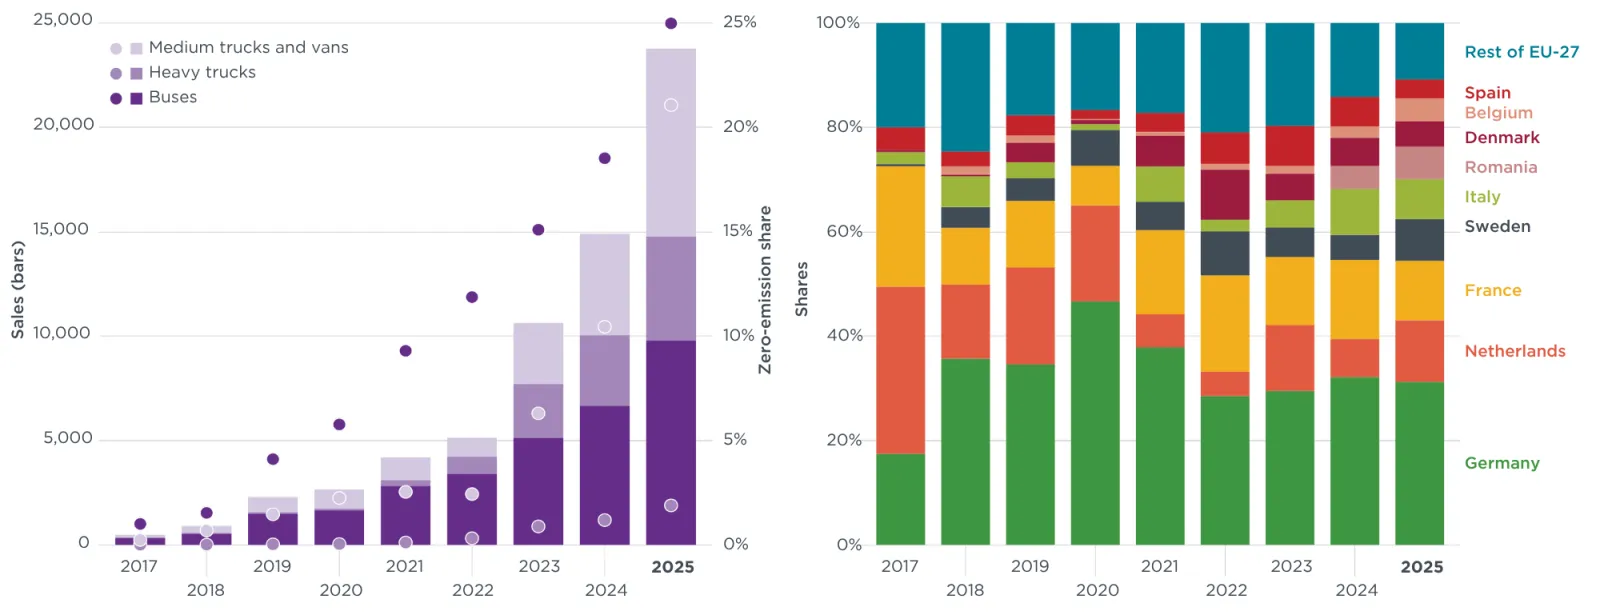
In der Europäischen Union wachsen beide Segmente: E-Busse und E-Lkw. Insgesamt erfasst das ICCT für 2025 in Europa über 23.700 neue mittelschwere und schwere E-Nutzfahrzeuge. Emissionsfreie Lkw (über 3,5 Tonnen) erreichten einen Absatzanteil von 4,5 Prozent, E-Busse bereits 24,8 Prozent am Gesamtmarkt.
„Besonders stark war das Absatzwachstum im Segment der emissionsfreien mittelschweren Lkw und Transporter (3,5–12 Tonnen), wo sich der Absatzanteil emissionsfreier Fahrzeuge von 10,4 % im Jahr 2024 auf 21,0 % im Jahr 2025 mehr als verdoppelte“, schreiben die Analysten. Der Markt für emissionsfreie Busse und -Reisebusse, der nach wie vor weitgehend von Stadtbussen getragen wird, sei ebenfalls deutlich gewachsen. Allein der Absatzanteil von Elektro-Stadtbussen an den Gesamtzulassungen stieg zwischen 2024 und 2025 von 45 auf 58 Prozent, während der Absatzanteil von Elektro-Überland- und -Reisebussen in beiden Jahren bei etwa vier Prozent stagnierte. Die folgenden beiden Grafiken liefern die Details zur Entwicklung des E-Nutzfahrzeug-Absatzes in der Europäischen Union (EU-27):
Über alle untersuchten Länder hinweg stellt das ICCT fest, dass sich die Zusammensetzung der Fahrzeugkategorien beim weltweiten Absatz zwischen 2020 und 2025 deutlich von E-Bussen hin zu E-Lkw verlagert hat. Dies sei vor allem auf das rasante Wachstum im chinesischen Lkw-Sektor zurückzuführen. Klar ist: Busse machten 2020 noch den Großteil aller registrierten E-Nutzfahrzeuge weltweit aus, was die anfängliche Konzentration der Elektrifizierung auf den städtischen Nahverkehr widerspiegelte. Bis 2022 überstieg der kombinierte Absatz von mittelschweren und schweren E-Lkw aber erstmals den E-Busabsatz – „und der Abstand vergrößerte sich danach rasch“, so das ICCT. Zu sehen in folgender Grafik:
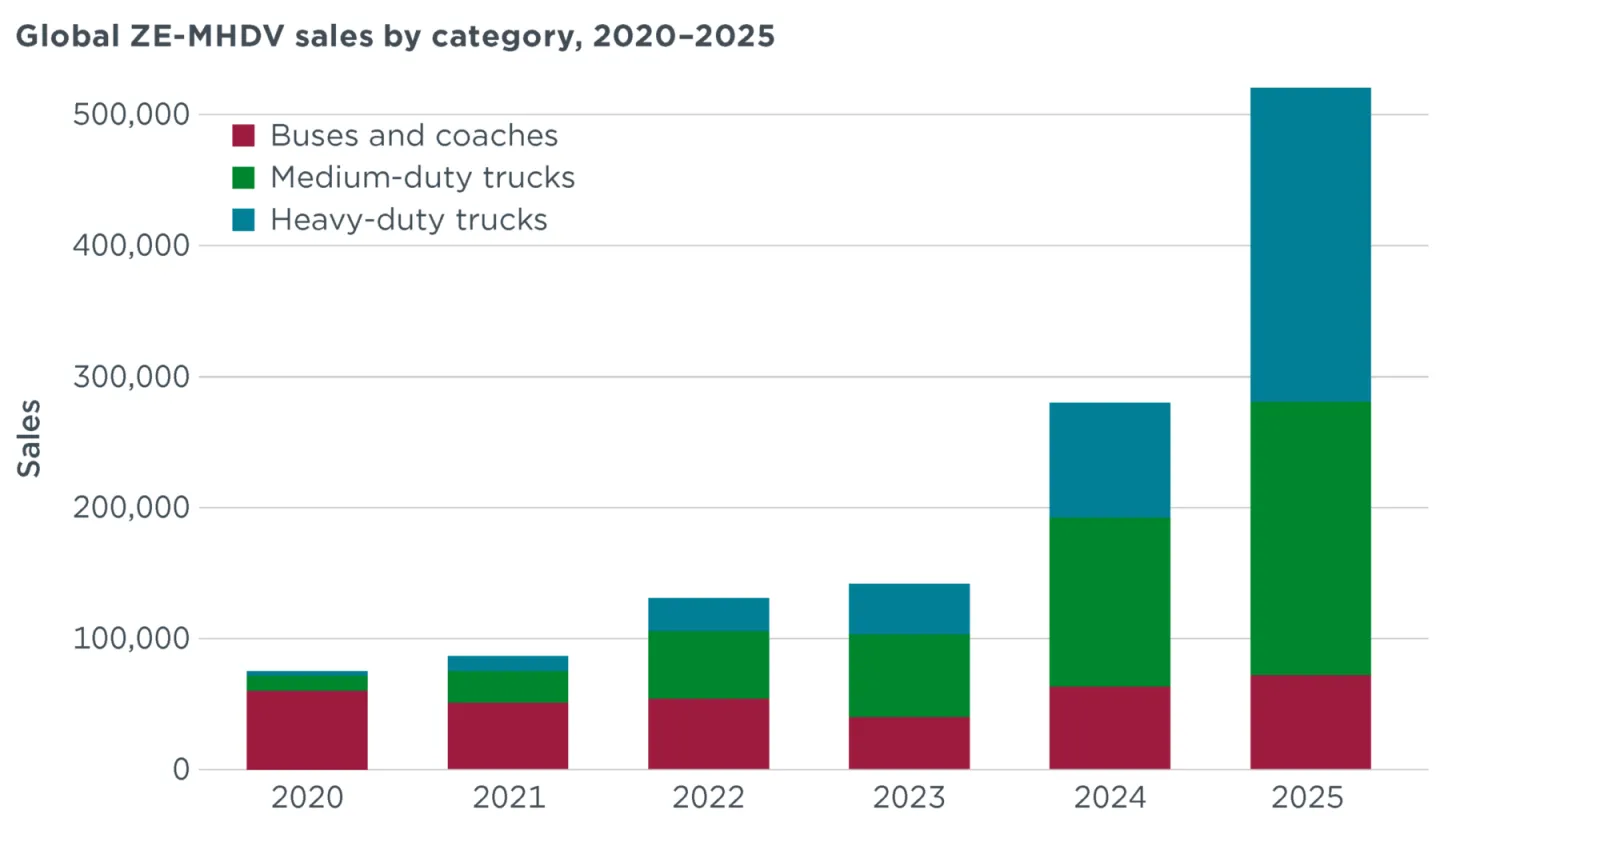
2025 machten E-Lkw insgesamt bereits 86 Prozent aller in die Statistik eingeflossenen E-Fahrzeuge aus. Die Verhältnisse haben sich also gegenüber 2020 umgekehrt. Allein das Absatzvolumen bei schweren E-Lkw hat sich dabei von 2024 auf 2025 mehr als verdoppelt und erreichte im vergangenen Jahr fast 240.000 Einheiten, wodurch schwere Lkw laut ICCT weltweit zur größten Einzelkategorie bei den untersuchten E-Fahrzeugen wurden. China ist hier einmal mehr Zugpferd: Allein im Segment der schweren Lkw waren in China im vergangenen Jahr 28 Prozent aller Neuzulassungen rein elektrisch, womit sich die Verkäufe dort binnen zwei Jahren mehr als verfünffacht haben. Dabei spielen Batterie-Wechselsysteme eine Rolle: Wie die Studienmacher betonen, haben innovative Lade- und Batteriewechselinfrastrukturen sowie Standards für den Batteriewechsel die Einführung weiter beschleunigt.
Bei dem mittelschweren E-Lkw kam China im vergangenen Jahr auf 174.700 Einheiten (22 % E-Anteil am chinesischen Gesamtmarkt), bei den schweren E-Lkw auf 232.000 Einheiten (besagte 28% E-Anteil) . Bei Bussen und Reisebussen zählte das ICCT 50.500 Elektro-Einheiten (29% E-Anteil in China, wobei Stadtbusse auf einen E-Anteil von fast 100% kommen). Wie stark die Wachstumskurve nach oben steigt, untermauert das ICCT mit der Feststellung, dass sich die Verkäufe von mittelschweren und schweren E-Nutzfahrzeugen in China seit 2020 um 527 Prozent gesteigert haben. Von 2024 auf 2025 ging es um 98 Prozent aufwärts.
In den USA könnte die Lage kaum konträrer sein: Dort erreichten die 25.427 neu zugelassenen mittelschweren und schweren E-Nutzfahrzeuge im Gesamtmarkt nur einen Anteil von 3,1 Prozent. Nach Segmenten lagen mittelschwere E-Lkw mit 23.655 Einheiten (4,4% E-Anteil in den USA) vorne, gefolgt von Bussen und Reisebussen mit mit 897 Elektro-Einheiten (auch 4,4% E-Anteil) sowie schweren Lkw mit 875 Einheiten (0,3% E-Anteil). Der Absatz all dieser E-Nutzfahrzeuge kumuliert veränderte sich gegenüber 2024 kaum (+2% YoY). In den USA wächst dieser Markt also nicht.