
Chińska odpowiedź na dieslowy kryzys – elektryczne ciężarówki
Zagraniczna prasówka energetyczna: Chiny szybko elektryfikują ciężki transport; Centra danych wyssały z rynku małe turbiny; Europejski przemysł nie ma się aż tak bardzo źle; Reforma ETS pod presją politycznych zmian w UE.
Spis treści
Chiny szybko elektryfikują ciężki transport
W 2026 roku około jedna trzecia ciężarówek sprzedanych w Chinach będzie miała napęd elektryczny. Ekspansja elektromobilności w tym sektorze transportu wpisuje się w realizację celów Pekinu, związanych z bezpieczeństwem energetycznym – analizuje Bloomberg.
Agencja powołuje się na analizę BloombergNEF, według której w pierwszej połowie 2026 roku globalna sprzedaż średnich i dużych elektrycznych ciężarówek osiągnęła rekordowy poziom około 158 tysięcy sztuk, co stanowiło wzrost o 75% w porównaniu z analogicznym okresem minionego roku.
Za przeszło 90% sprzedanych pojazdów odpowiadały Chiny. W Europie udział elektrycznych ciężarówek w sprzedaży wyniósł około 5%, a wyróżniały się takie kraje jak Norwegia, Szwajcaria, Dania, Holandia i Szwecja. Z kolei amerykański rynek, jak wskazano w analizie, praktycznie zamarł ze względu na koszty oraz politykę.
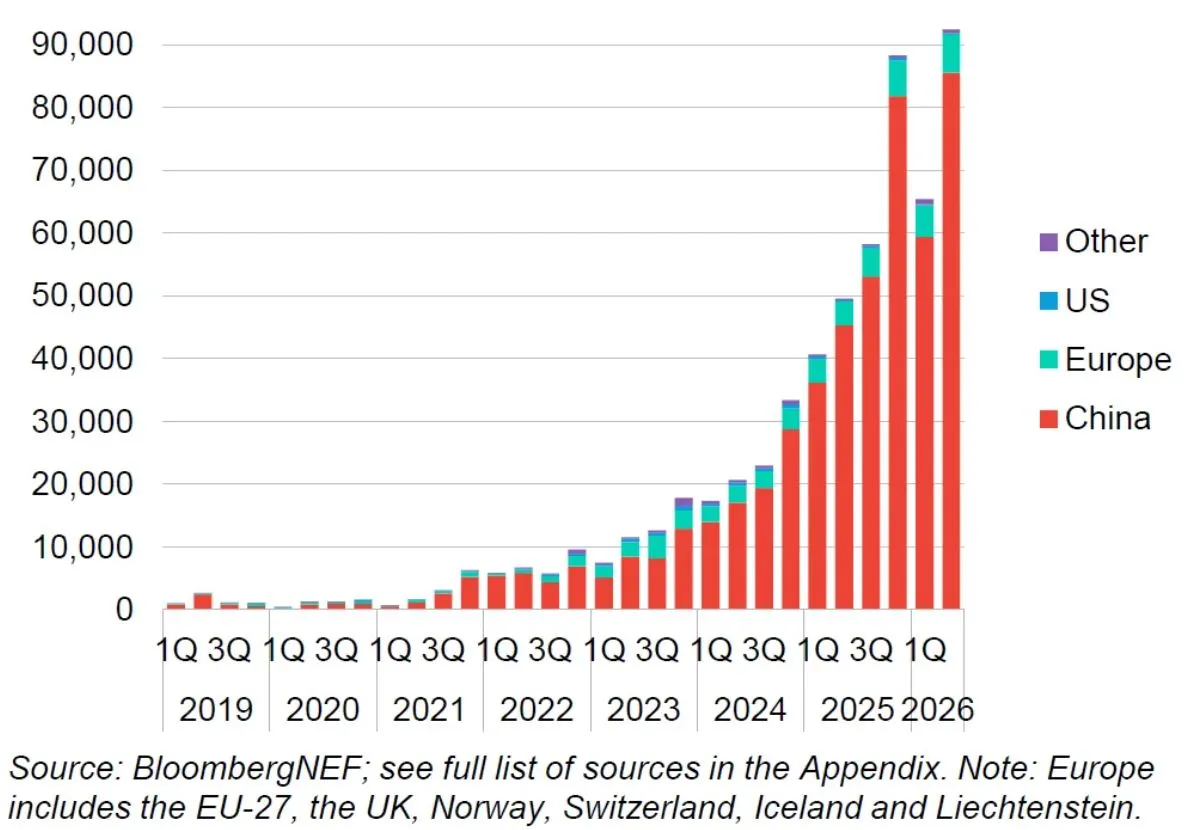
Bloomberg podkreśla, że zainteresowanie elektromobilnością w tym segmencie motoryzacji wzrosło w Chinach konsekwencji wojny na Bliskim Wschodzie, której skutkiem są wysokie ceny paliw. Sinopec Economics & Development Research Institute prognozuje, że zużycie oleju napędowego w Chinach spadnie w tym roku o ponad 10%.
Niższe zapotrzebowanie na diesla pozwala ograniczyć skutki kryzysu nie tylko w Państwie Środka, ale też rynkach światowych. Z kolei elektryfikacja transportu ciężarowego może długoterminowo osłabić globalny popyt na ropę naftową.
Według szacunków chińskiej firmy konsultingowej SCI99, elektryczna ciężarówka o dużej ładowności kosztuje około 600 tysięcy juanów, w porównaniu z około 400 tysięcy juanów za model z silnikiem diesla. Wyższy wydatek na zakup pojazdu spłaca się dzięki znacząco niższym cenom energii elektrycznej niż oleju napędowego.
Przejechanie 200 km ciężarówką z silnikiem diesla w USA kosztowałoby dziś około 101 dolarów, a podobnej wielkości pojazdem elektrycznym w Chinach, ładowanym poza godzinami szczytu, zaledwie 21 dolarów.
Bloomberg zaznacza, że dla Pekinu kluczowym aspektem rozwoju rynku elektrycznych ciężarówek jest bezpieczeństwo energetyczne. Dzięki temu spada zapotrzebowanie na importowaną ropę i paliwa na rzecz własnej energii elektrycznej, produkowanej z OZE lub krajowych zasobów węgla. Zgodnie z oficjalnym celem do 2030 roku elektryczne pojazdy ciężarowe mają odpowiadać za jedną piątą floty w tym sektorze oraz co najmniej 40% sprzedaży.
Zobacz także: Jak lekko elektryfikować ciężki transport
Centra danych wyssały z rynku małe turbiny
W USA gwałtownie wzrósł popyt na małe turbiny gazowe w cyklu otwartym oraz turbiny pochodzenia lotniczego. Powodem jest zapotrzebowanie ze strony projektów centrów danych dla sztucznej inteligencji (AI) – donosi Reuters.
Agencja tłumaczy, że zainteresowanie tego typu urządzeniami wzrosło, gdyż termin realizacji zamówień jest znacznie krótszy niż w przypadku dużych turbin gazowych. Duzi deweloperzy centrów danych chcą jak najszybciej zapewnić im dostęp do energii.
Według szacunków Enverus Intelligence Research, do 2030 roku w USA powstanie blisko 30 GW źródeł wytwarzania „za licznikiem”. Mimo gorszej efektywności oraz wyższej emisyjności małych turbin inwestorzy są skłonni je kupować, aby wykorzystać koniunkturę związaną z rozwojem sztucznej inteligencji.
Przemawia za tym relatywnie krótki czas dostawy, wynoszący 2-3 lata. Dla porównania w przypadku dużych źródeł w cyklu kombinowanym (CCGT) na trzeba czekać nawet sześć lat. Do tego małe turbiny – dzięki modułowej zabudowie – pozwalają na stopniowe powiększanie zasilającej centrum danych elektrowni.
O dostawy turbin centra danych konkurują z energetyką. Według wyliczeń Global Energy Monitor aktualnie rozwijane w USA są projekty źródeł gazowych o łącznej mocy przeszło 150 GW, dla których zakontraktowano dostawców, a także przeszło 120 GW projektów, które jeszcze nie mają dostawców technologii.
Najwięcej zamówień zebrały takie firmy jak GE Vernova (61 GW), Siemens Energy (33 GW), Mitsubishi Power (17 GW), Caterpillar (16 GW), a wśród mniejszych dostawców znajdują się m.in. Baker Hughes, Innio Jenbacher, Wärtsilä, Bergen czy Rolls-Royce.
Reuters przytacza przykłady zawieranych ostatnio kontraktów, m.in. firmy Crusoe, która zamówiła od GE Vernova do swoich centrów danych 29 turbin pochodzenia lotniczego o mocy 35 MW, a także silniki tłokowe o łącznej mocy 750 MW od spółki Bergen.
Część producentów w odpowiedzi na popyt ze strony rynku planuje rozbudowę swoich amerykańskich fabryk. GE Vernova zapowiada, że do 2028 roku zainwestuje 160 mln dolarów w fabrykę w Greenville w Karolinie Południowej, gdzie zatrudni 650 nowych pracowników. W tym samym terminie Siemens Energy ma ponownie uruchomić produkcję turbin w Charlotte w Karolinie Północnej, którą wstrzymano w 2020 roku z powodu niskiego popytu.
Zobacz również: Czy skokowy wzrost inwestycji w ciepłownictwie jest możliwy?
Europejski przemysł nie ma się aż tak bardzo źle
Problemy przemysłu w Europie, związane z wysokimi cenami energii oraz rosnącą konkurencją firm z Chin, są faktem. Jednak nie oznacza to, że dołek jest aż tak głęboki jak mogłoby się wydawać, a jednocześnie w niektórych sektorach trwa bardzo dobra koniunktura – pisze „The Economist”.
Tygodnik przyznaje, że ostatnie lata są bardzo trudne dla europejskiego przemysłu. Wpływ na to mają dwa główne czynniki. Pierwszym są o wiele wyższe ceny energii niż w USA czy Azji, a także kryzysy energetyczne związane z agresją Rosji na Ukrainę, a także tegoroczną wojną na Bliskim Wschodzie.
W efekcie o wiele trudniej jest rywalizować pod względem kosztów z amerykańską czy azjatycką konkurencją. W szczególności dotyczy to Chin, które są drugim z powodów trudnej sytuacji w europejskim przemyśle – zwłaszcza w takich sektorach jak motoryzacja, hutnictwo czy chemia.
Europejskim firmom coraz trudniej jest sprzedawać swoje produkty w Chinach, które w przeszłości dla wielu firm stanowiły kluczowy rynek eksportowy. Chińscy producenci korzystają z taniej energii, rozwiniętych technologii i łańcuchów dostaw, a państwowe wsparcie ułatwia im ekspansję na rynki zagraniczne. W rezultacie od 2019 roku deficyt Unii Europejskiej w handlu z Chinami wzrósł ponad dwukrotnie – do przeszło 400 mld euro.
Niemniej, jak ocenia „The Economist”, ogólna sytuacja przemysłu w UE nie wygląda aż tak dramatycznie jak mogłoby się wydawać. Udział produkcji przemysłowej w całkowitej wartości dodanej brutto utrzymuje się w ostatnich latach na poziomie około 16%. Z kolei zatrudnienie w przemyśle wynosi około 28 mln osób i od 2023 roku spadło o około 2%, w czym dominujący udział miały Niemcy.
Choć kondycja przemysłu ciężkiego i motoryzacji jest słaba, to jednocześnie rośnie zatrudnienie w przemyśle farmaceutycznym, lotniczym, zbrojeniowym i elektrotechnicznym.
Takie firmy jak Schneider Electric czy Siemens Energy mają zamówienia na kilka lat dzięki boomowi związanemu z centrami danych. Z kolei Rheinmetall, Leonardo czy inni producenci uzbrojenia korzystają na większych wydatkach na obronność. Ogółem eksport z krajów UE w 2024 roku wyniósł 460 mld dolarów – o 21% więcej niż w 2022 roku.
Według „The Economist” europejski przemysł musi stawiać na coraz większą robotyzację, a także wykorzystanie AI oraz innych nowych technologii, aby zwiększać swoją produktywność. Jednocześnie tygodnik podkreśla, że Europa „powinna przestać opłakiwać stare gałęzie przemysłu”, gdyż w przyszłości to właśnie zacofanie pod względem rozwoju AI w stosunku do Chin oraz USA może być dla europejskiego przemysłu większym zagrożeniem niż koszty energii.
Zobacz też: Spóźnione i przeregulowane wsparcie dla przemysłu energochłonnego
Reforma ETS pod presją politycznych zmian w UE
Zmieniająca się sytuacja polityczna w Unii Europejskiej zwiększa presję na szybkie zawarcie porozumienia w sprawie reformy systemu handlu emisjami CO2 (EU ETS). Stwarza to ryzyko, że rozstrzygnięcia nie pomogą ani przemysłowi, ani klimatowi – wskazuje Montel.
Portal podkreśla, że grunt pod zmiany w EU ETS przygotowały kryzysy energetyczne, z którymi państwa unijne zmagają się w ostatnich latach, a także problemy kluczowych sektorów przemysłu. W ślad z głosem takich branż jak motoryzacja, chemia czy hutnictwo swoje oczekiwania wysuwają również państwa, w których przemysł ma duży wpływ na gospodarkę.
Wśród państw, które najmocniej wzywają do poluzowania dotychczasowych zasad, znajdują się Polska, Węgry, Czechy, Słowacja czy Włochy. Włoski minister obrony określił nawet EU ETS mianem „diabelskiego mechanizmu”, który równa się „przemysłowemu samobójstwu”.
W lipcu Komisja Europejska przedstawiła propozycje zmian, które mają złagodzić presję na przemysł i pomóc w jego dekarbonizacji – bez rezygnacji z ogólnego celu UE, związanego z osiągnięciem neutralności klimatycznej w 2050 roku oraz redukcją emisji CO2 o 90% do 2040 roku (względem 1990 roku). Chodzi m.in. o wolniejsze wycofywanie bezpłatnych uprawnień oraz dodatkowe środki na inwestycje dla przemysłu.
Zobacz więcej: Reforma ETS: Bruksela łagodzi kurs, ale nie zmienia celu
Teraz nad ostatecznym kształtem reformy pracuje Parlament Europejski oraz Rada Unii Europejskiej. W optymistycznym scenariuszu państwa członkowskie mają osiągnąć konsensus na początku 2027 roku. Jednak takie założenie znajduje się pod presją sytuacji politycznej w poszczególnych krajach UE i rosnącej siły ugrupowań eurosceptycznych oraz sprzeciwiających się polityce klimatycznej.
Dotyczy to zwłaszcza Niemiec, gdzie AfD osiąga wysokie wyniki w wyborach w kolejnych landach, a także Francji, gdzie faworytem w nadchodzących wyborach parlamentarnych jest Zjednoczenie Narodowe. W przyszłym roku odbędą się również wybory w Polsce, gdzie obecna opozycja domaga się bardziej radykalnych działań w zakresie EU ETS niż rządząca koalicja.
– Z jednej strony mamy kraje nordyckie, Holandię, Hiszpanię i Portugalię, które są gorącymi zwolennikami EU ETS. Z drugiej strony mamy Polskę, Włochy, Węgry, Czechy i Słowację, które chcą zdecydowanie złagodzić ambicje polityki klimatycznej. Z kolei Francja i Niemcy znajdują się w centrum – mówi Henry Lush, analityk rynku emisji CO2 w firmie konsultingowej Veyt, którego cytuje Montel i dodaje przy tym, że właśnie to centrum staje się obecnie najbardziej kruche.
Zobacz także: Opłaty za koncesje na obrót prądem 1000 proc. w górę. Skutki dla rynku mogą być fatalne
