
ANIE sulle rinnovabili: o l’ Italia cambia marcia o addio target 2030
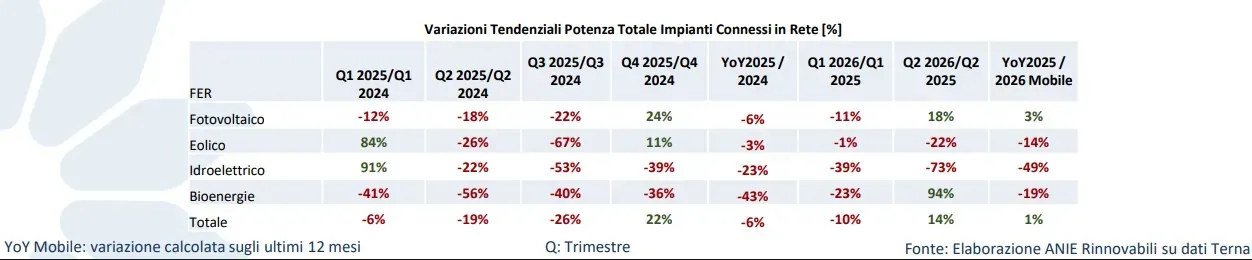
ANIE rilancia l’allarme sulle fonti rinnovabili: il mercato italiano prova a rialzare la testa nel secondo trimestre 2026, ma il recupero non basta a parlare di vera accelerazione. Dopo sei mesi di contrazione, le FER crescono del 14% su base annua, sostenute soprattutto dal fotovoltaico (+18%). Nei primi sei mesi dell’anno sono stati installati 2.918 MW di nuova potenza, ai quali si aggiungono circa 550 MW di repowering. Per centrare l’obiettivo fissato per il 2026 serviranno però altri 3,3 GW entro dicembre.
Rinnovabili da record: nel 2025 installati 814 GW tra solare ed eolico
Il fotovoltaico tiene in piedi la crescita delle FER
I dati dell’Osservatorio FER di ANIE, elaborati sulla base delle informazioni di Terna, descrivono un mercato ancora lontano da una traiettoria di crescita strutturale. Negli ultimi dodici mesi l’incremento complessivo delle rinnovabili è infatti appena dell’1%, dopo la contrazione registrata nel 2025.
Il fotovoltaico rimane il principale motore delle nuove installazioni. Tra gennaio e giugno sono stati connessi 83.732 impianti fotovoltaici, per una potenza complessiva di 2.610,9 MW: circa il 90% della nuova capacità FER installata nel semestre.
Molto più ridotto il contributo delle altre tecnologie: l’eolico ha aggiunto 295,2 MW con 21 impianti, l’idroelettrico 5,4 MW con 16 impianti e le bioenergie 7,4 MW con 22 impianti.
Il “tesoretto” accumulato dal 2021 rischia di svanire
Il dato più interessante emerge però dal confronto con la traiettoria del burden sharing. Alla fine del 2025 l’Italia disponeva di un margine positivo di circa 1,6 GW rispetto agli obiettivi, accumulato grazie alle installazioni realizzate negli anni precedenti.
Con i 2.918 MW di nuove installazioni e circa 550 MW di repowering del primo semestre 2026, il progresso complessivo rispetto alla traiettoria arriva a circa 5 GW. Il target annuale per il 2026 è però fissato a 8,3 GW.
Per rispettarlo sarà quindi necessario aggiungere altri 3,3 GW nella seconda metà dell’anno, un ritmo sostanzialmente analogo a quello dei primi sei mesi. L’obiettivo non è fuori portata, ma il margine accumulato negli anni precedenti verrebbe di fatto consumato.
Dopo il 2026 obiettivi ancora più severi
È questo il punto che merita maggiore attenzione. Centrare il target 2026 non significherebbe aver risolto il problema della velocità delle installazioni.
La traiettoria prevede infatti 10 GW nel 2027, 11 GW nel 2028, 13 GW nel 2029 e 15 GW nel 2030. Il margine di sicurezza accumulato finora rischia quindi di essere utilizzato per compensare una crescita che non ha ancora raggiunto il passo necessario.
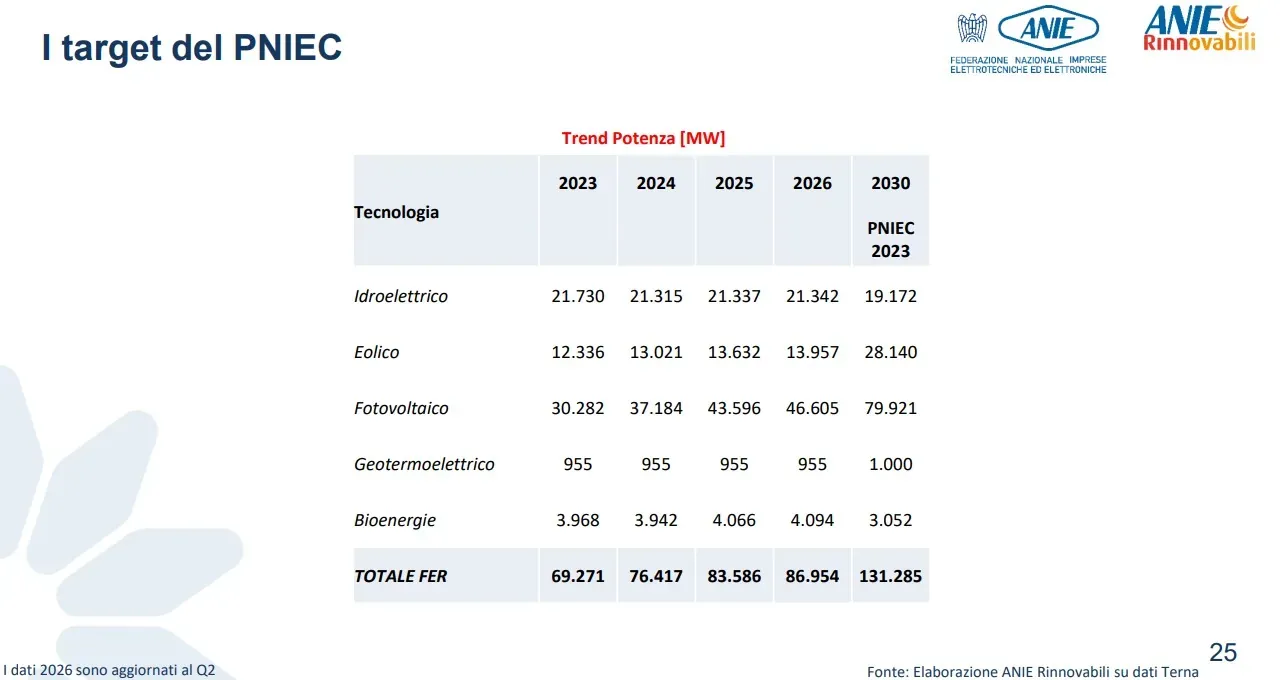
Il quadro appare ancora più impegnativo guardando all’obiettivo finale: dagli attuali circa 86 GW di potenza rinnovabile installata occorrerà arrivare a 131 GW nel 2030. Significa aggiungere circa 44 GW in poco più di quattro anni.
Il collo di bottiglia? Autorizzazioni e connessioni
La questione non riguarda soltanto la disponibilità di capitali o la capacità industriale. ANIE Rinnovabili individua negli iter autorizzativi uno dei principali freni agli investimenti, insieme all’incertezza normativa e regolatoria.
Il presidente Andrea Cristini chiede in particolare di sbloccare i pareri di valutazione di impatto ambientale relativi a 13 GW di progetti attualmente sottoposti alla valutazione della Presidenza del Consiglio.
Sul tavolo ci sono inoltre la riforma annunciata del meccanismo di assegnazione della capacità di connessione e il completamento della definizione delle aree idonee, un processo che dura ormai da anni.
Sempre più lontani i grandi impianti e la generazione diffusa
Anche la composizione della crescita racconta un sistema a velocità differenti. Nel fotovoltaico il segmento residenziale continua a rallentare, con un calo del 20% negli ultimi dodici mesi. Il Commercial & Industrial cresce invece dell’8% nello stesso periodo.
Più articolato il quadro dei grandi impianti: l’Utility Scale arretra del 12% rispetto al primo trimestre, mentre il Large Utility Scale segna un +197% congiunturale e un +12% sui dodici mesi, anche per effetto della forte discontinuità dei progetti di grande taglia.
La distribuzione territoriale conferma questa polarizzazione. Puglia, Sicilia e Lazio beneficiano soprattutto dei grandi impianti fotovoltaici ed eolici, mentre Lombardia e Veneto mantengono una forte presenza di installazioni fotovoltaiche piccole e medie.
Per l’Italia il punto non è dunque soltanto raggiungere il numero previsto per il 2026. La vera sfida è costruire una capacità autorizzativa, industriale e di rete che permetta di aumentare stabilmente il ritmo delle installazioni, senza dover ricorrere ogni anno al margine accumulato in precedenza.
LEGGI anche: Armaroli: «Sul nucleare più annunci che progetti: rinnovabili e accumuli le priorità» e guarda il VIDEO
Articolo Precedente
Al via (22 settembre) il bonus colonnine: 80% a fondo perduto
Articolo Successivo
Reti elettriche, l' Ue può risparmiare 10,6 miliardi con la ricarica intelligente