
Xpeng tuvo ingresos de 19,74 mil millones de yuanes en el Q2 2026. Los robots Dogotix recibieron 900 millones de dólares y su propia valoración.
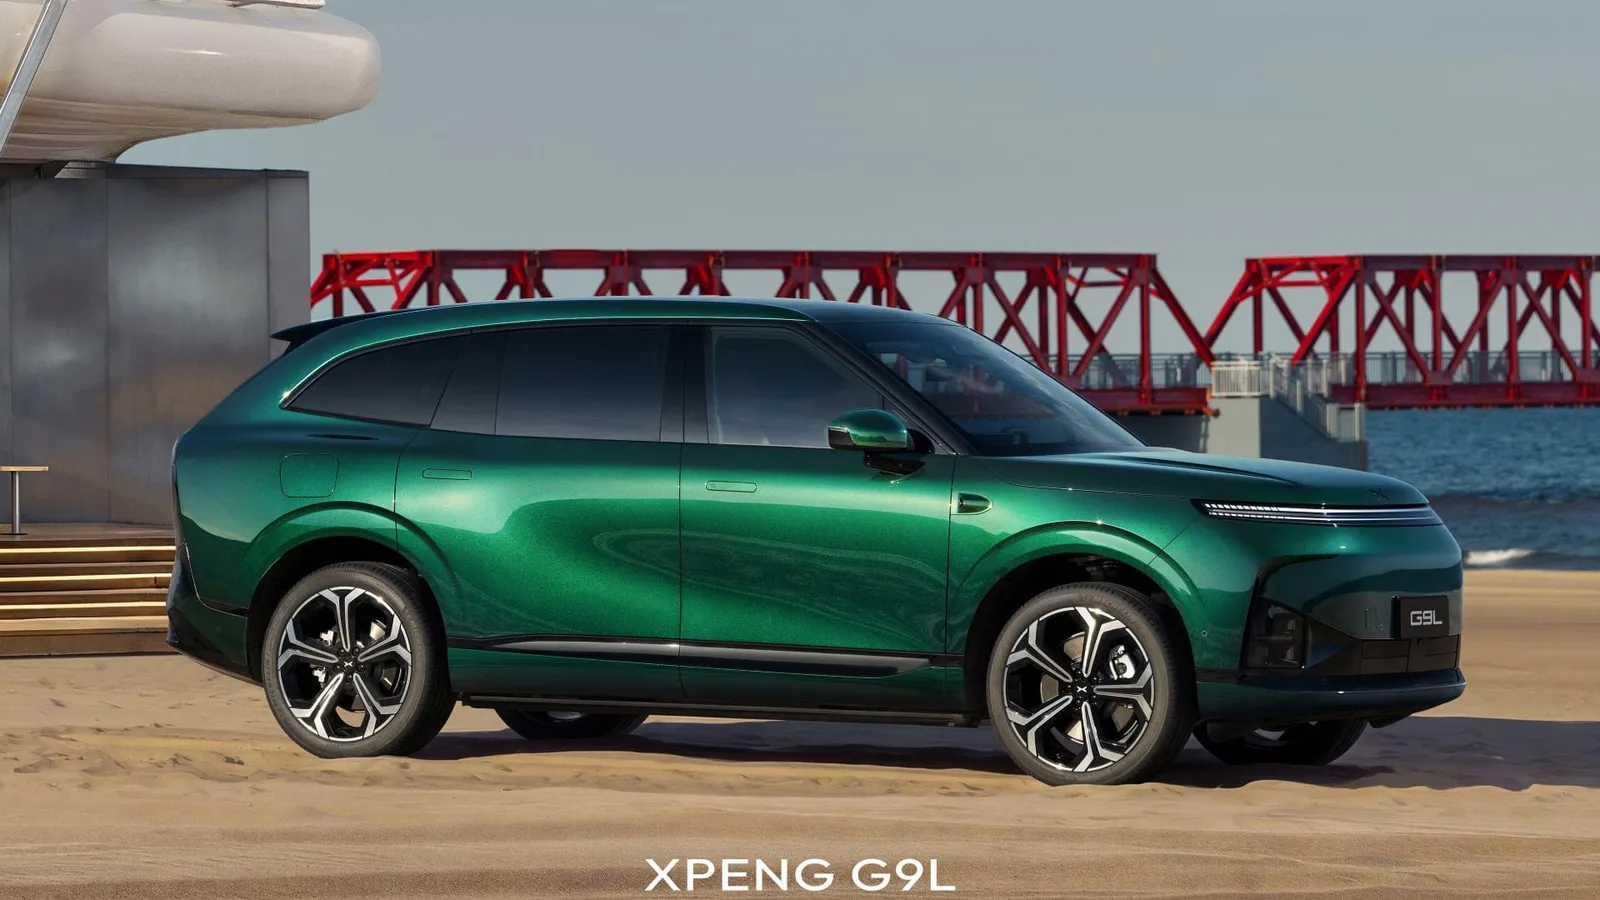
Xpeng cerró el segundo trimestre de 2026 con ingresos de 19,74 mil millones de yuanes, lo que equivale a aproximadamente 2,5-2,9 mil millones de euros/dólares según el tipo de cambio y la forma de conversión. Al mismo tiempo, la empresa separó su negocio de robótica Dogotix, que recaudó más de 900 millones de dólares en una ronda de financiación valorada en 6,3 mil millones de dólares.
Índice
Mostrar
Ocultar
Para un fabricante de automóviles eléctricos, esta es una noticia más importante que el propio resultado del trimestre. En teoría, Xpeng se parece cada vez menos a un fabricante habitual de vehículos eléctricos y más a un grupo que quiere obtener beneficios al mismo tiempo con automóviles, software y robots. Solo que ya se puede ver el costo de esta transformación.
Resultados de Xpeng: los ingresos crecen, pero las pérdidas también
En el segundo trimestre de 2026, Xpeng entregó 103 295 automóviles. Eso es prácticamente lo mismo que el año anterior, cuando fueron 103 181 unidades, pero mucho más que en el débil primer trimestre de 2026, cuyo resultado final fue de 62 682 vehículos.
El salto consecutivo parece bueno, pero hay que mantener las proporciones. El primer trimestre en China suele ser más débil debido al Año Nuevo, y al inicio del año el mercado también se vio afectado por la reducción de los subsidios a los vehículos eléctricos. Solo la recuperación en el Q1 aún no indica que Xpeng haya retomado el camino de un crecimiento sólido.
Los ingresos del grupo ascendieron a 19,74 mil millones de yuanes, lo que representa un aumento del 8,0% interanual y del 51,5% trimestral. De esto, las ventas de automóviles generaron 17,05 mil millones de yuanes, es decir, solo un 1,0% más que el año anterior. Aquí se observa el problema: las entregas se han estancado interanualmente, y los ingresos por automóviles prácticamente también.
Las márgenes son aún más interesantes. La margen bruta del grupo completo aumentó al 20,7% desde el 17,3% del año anterior. Suena bien. Sin embargo, la margen de los automóviles en sí disminuyó del 14,3% al 12,1%. Xpeng lo explica por el cambio de generación de los modelos y por costos más altos relacionados con la actualización de su oferta. Esto es creíble, pero para los accionistas significa que los automóviles actualmente no generan rentabilidad tan fuerte como deberían.
A nivel neto, la empresa sigue en rojo. La pérdida neta del trimestre fue de 1,34 mil millones de yuanes, frente a 480 millones de yuanes el año anterior. En términos no-GAAP, fue de 1,24 mil millones de yuanes. Es decir, no hay mejoras en los resultados finales. Hay costos crecientes en marketing, desarrollo de la red de ventas y comisiones a los distribuidores. A esto se suman los gastos en investigación y desarrollo.
Los gastos en I+D aumentaron un 32,1% hasta alcanzar los 2,91 mil millones de yuanes, mientras que los costos de venta, generales y administrativos subieron un 15,2% hasta llegar a los 2,50 mil millones de yuanes. No se trata de cifras pequeñas. Xpeng financia al mismo tiempo nuevos automóviles, sus propios sistemas de inteligencia artificial, tecnologías de autonomía y humanoides. Es ambicioso, pero no será barato.
A finales de junio, la empresa contaba con 40,48 mil millones de yuanes en efectivo, equivalentes, depósitos e inversiones a corto plazo. Eso proporciona una reserva, aunque no infinita.
Volkswagen contribuyó más a las ganancias que las ventas de automóviles
La parte más destacada del informe no tiene que ver para nada con los automóviles. Los ingresos por servicios y otras actividades aumentaron un 93,9% interanual hasta llegar a los 2,70 mil millones de yuanes. La margen de ganancia en este segmento alcanzó el 75,1%, frente al 53,6% del año anterior.
Ese resultado se debe principalmente a la colaboración tecnológica con Volkswagen. Los alemanes poseen alrededor del 5% de las acciones de Xpeng y utilizan sus tecnologías en los vehículos desarrollados para el mercado chino. Entre ellos se encuentra el Volkswagen ID.UNYX 08, basado en la plataforma Edward de Xpeng, así como otros modelos que emplean la arquitectura electrónica CEA creada en conjunto.
En resumen, hoy Xpeng no solo gana dinero con la venta de sus propios automóviles, sino también al vender su experiencia técnica a un socio más grande. Y eso es precisamente lo que ha aumentado las ganancias de todo el grupo. Para Xpeng es una buena noticia, ya que demuestra que la tecnología tiene un valor real. Para los conductores en Europa también es una señal de que el fabricante chino ya no es solo una marca de alternativa económica a Tesla o Volkswagen. Comienza a ser un proveedor de tecnología para Volkswagen mismo.
En segundo plano, la firma prepara nuevos modelos. Uno de los más importantes debería ser el Mona L03, posicionado como un vehículo eléctrico para el mercado masivo europeo. El precio de lanzamiento estimado es de 35 600 euros. Suena razonable para la Europa actual, pero solo con su llegada a los concesionarios y sus características reales se sabrá si realmente es un competidor del Model Y y de la ofensiva china de BYD, o simplemente otro coche “bien valorado en las presentaciones”.
Dogotix y el robot IRON. Xpeng quiere repetir la estrategia con vehículos, pero en forma de humanoides
Paralelamente a los resultados financieros, Xpeng anunció una gran ronda de financiación para su negocio de robótica. La empresa Dogotix recaudó más de 900 millones de dólares, y su valoración tras la ronda alcanza los 6,3 mil millones de dólares. Se trata de la mayor ronda de financiación privada individual en el sector chino de la IA encarnada.
La estructura de la transacción es bastante concreta. Aproximadamente 600 millones de dólares provienen de capital externo, incluyendo IDG Capital y Gaorong Ventures, así como, desde un punto de vista estratégico, Tencent y Alibaba. Otros 200 millones de dólares aporta una empresa filial de Xpeng, mientras que alrededor de 100 millones de dólares invierten entidades controladas por la dirección, entre ellas He Xiaopeng y Brian Gu.
Tras la transacción, Xpeng mantendrá aproximadamente el 81,97% de las acciones en Dogotix; sin embargo, con una dilución total y la ejecución de opciones adicionales, esta participación podría descender hasta el 68,41%. Por lo tanto, se conservará el control, y los resultados de Dogotix seguirán siendo consolidados en los informes del grupo.
El plan es sencillo. Dar a la robotica su propia valoración y un canal de financiación separado, para que no sobrecargue más de lo necesario el balance de la división automotriz de la empresa. Sin embargo, los inversores han recibido garantías sólidas. Si Dogotix no realiza una oferta pública inicial calificada dentro de 7 años desde el cierre de la primera ronda, podrán solicitar la recompra de sus acciones. El precio de recompra deberá ser el mayor de dos valores: el costo de la inversión más un 8% anual compuesto, o el 120% del costo de la inversión, más las dividendos vencidos, si los hubiere. Esto ya no es un simple espectáculo tecnológico; aquí alguien tendrá que rendir cuentas de los resultados.
IRON entrará en producción aún en 2026
El propio robot IRON suena ambicioso. Xpeng indica 76 grados de libertad para todo el cuerpo y 21 grados de libertad en cada mano. Las operaciones de cálculo están a cargo de tres sistemas Turing AI desarrollados por la empresa, que en conjunto deben ofrecer 2250 TOPS de potencia de procesamiento. El robot está diseñado para funcionar con el modelo local Physical AI y realizar tareas complejas sin control remoto.
Esto último es especialmente importante, ya que en la industria de los humanoides, gran parte del impacto se debe principalmente a que alguien controla todo desde fuera de la escena. Xpeng destaca muy claramente la autonomía de funcionamiento “en el dispositivo”. Con razón. Y con igual razón, habrá que verificarlo realmente cuando IRON salga de los escenarios y salas de exposición.
Dogotix se encuentra actualmente en una fase crucial de preproducción. IRON ya ha iniciado su producción piloto a pequeña escala en la fábrica de Cantón, y la línea de producción en masa está a punto de entrar en funcionamiento. El objetivo sigue sin cambios: la producción en masa para finales de 2026.
Las primeras implementaciones tendrán lugar en las tiendas propias y en los campus de Xpeng, y a partir de 2027 el robot estará disponible para la venta en China y en mercados internacionales. Se utilizará para apoyar las ventas, presentar productos y realizar tareas de servicio. La empresa también habla de una capacidad de producción superior a 1000 unidades al mes, e incluso, en declaraciones más optimistas, de varias miles de unidades al mes, dependiendo de la demanda.
Aún se trata de un mercado muy incipiente. Incluso si Xpeng está hoy más cerca de la comercialización real que algunos competidores, incluida Tesla con su Optimus, eso no significa necesariamente que el negocio de los humanoides empiece a generar grandes ganancias de inmediato. Dogotix registró una pérdida neta no auditada de 369 millones de yuanes en 2025, frente a 87 millones de yuanes el año anterior. La demanda de capital es brutal.
¿Qué pasará con Xpeng?
Para el tercer trimestre de 2026, la empresa prevé entregar entre 115 000 y 121 000 vehículos, con ingresos de entre 21,70 y 23,40 mil millones de yuanes. Después de julio, en el que se entregaron 38 027 automóviles, esto implica la necesidad de mantener un ritmo de entre 38 487 y 41 487 vehículos al mes en agosto y septiembre.
Esto se puede lograr, pero sin un gran margen de maniobra. Xpeng debe conseguir ahora tres cosas al mismo tiempo: un crecimiento estable en las ventas de automóviles, una monetización viable de su colaboración con Volkswagen y la primera fase real de comercialización del IRON. Una de estas áreas ya funciona, otra está ganando impulso, mientras que la tercera sigue siendo un proyecto costoso.
Por el momento, la parte más concreta de esta historia es bastante sorprendente. Xpeng ha mejorado su margen no porque gane mucho dinero con los automóviles, sino porque vende tecnología e intenta convencer a los inversores de sus proyectos relacionados con robots. Pregunta para ustedes: ¿comprarían hoy acciones de una empresa que promete más negocios futuros con humanoides que beneficios provenientes de los automóviles?