
Automóvil eléctrico para empresas: beneficios y fiscalidad para profesionales en 2026
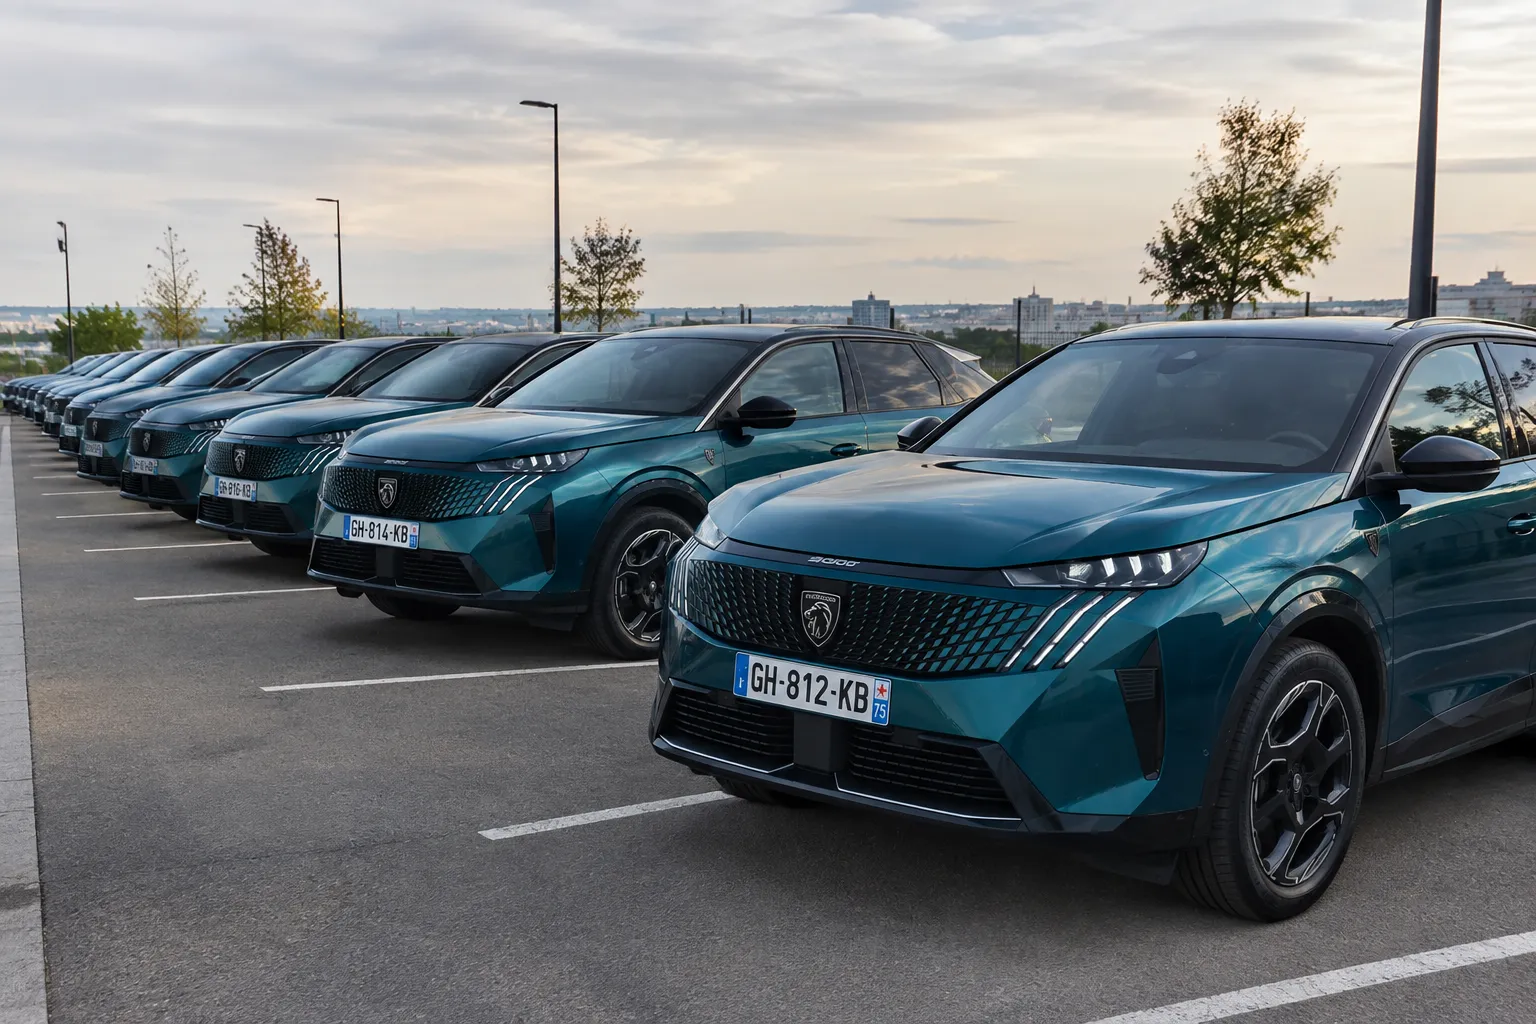
El bono ecológico ya no existe para las empresas. Pero el automóvil eléctrico sigue siendo la mejor opción fiscal en una empresa: beneficio en especie reducido, exención de impuestos anuales y mayor amortización. Todo lo que necesitas saber para 2026.
Automóvil eléctrico en la empresa: ¿qué ventajas hay en 2026?
Las ayudas para la compra han disminuido considerablemente para las empresas. Sin embargo, el automóvil eléctrico mantiene una clara ventaja en este ámbito. El verdadero factor determinante ya no es la prima, sino la fiscalidad: beneficio en especie reducido, exención de impuestos y mayor amortización; todo esto se suma entre sí.
El contexto, de hecho, apunta en esta dirección. Desde 2025, las empresas que gestionan al menos 100 vehículos ligeros deben incorporar una proporción cada vez mayor de vehículos con bajas emisiones (menos de 50 g/km de CO2) en toda su flota: el 18 % en 2026, frente al 15 % en 2025. Cada vehículo que falte genera un impuesto anual disuasorio. Para estas grandes flotas, la transición a los vehículos eléctricos se convierte así en una opción rentable.
Las ayudas para la compra en 2026: lo que queda
Séamos claros: para un coche de empresa, las ayudas directas se han reducido considerablemente. El valor ahora radica en la fiscalidad, detallada más abajo.
Bonus y primas por conversión: eliminados para las empresas
El bono ecológico ya no existe para las personas jurídicas desde el 2 de diciembre de 2024. La prima por conversión ha desaparecido de la misma manera. Por lo tanto, una empresa ya no puede contar con ella para adquirir un automóvil.
La prima CEE: reducida para los coches particulares
Los certificados de ahorro energético han reemplazado al bono. Pero para un coche particular de la empresa, el monto sigue siendo bajo, a menudo unos pocos cientos de euros. Las primas CEE elevadas van dirigidas principalmente a particulares y vehículos comerciales.
Las ayudas locales
Para un coche particular, las ayudas locales siguen siendo más escasas que para una furgoneta. Dependen de la región y a menudo van acompañadas de condiciones: desguace de un vehículo antiguo, límite de precio o zona de restricción de emisiones. De hecho, varios programas destinados a coches siguen reservados para particulares, como en Lyon o en el Gran París. A continuación se presentan las principales ayudas disponibles para profesionales en 2026.
Región
Público objetivo
Ayuda (orden de magnitud 2026)
Región Gran Este
Empresas
4 000 € (coche o furgoneta < 2,6 t), no acumulable
Región Provenza-Alpes-Costa Azul
Micropymes, PYMES
3 000 € (vehículo eléctrico < 2,5 t)
Región Isla de Francia
PYMES de la región parisina (≤ 50 empleados)
vehículo con límite de precio de 47 000 € IVA incluido
Eurometrópolis de Estrasburgo
Empresas
Hasta 15 000 €, todas las ayudas acumuladas
Toulouse Métropole
Empresas con menos de 250 empleados
4 000 a 5 000 € (con desglose detallado)
Grand Reims
Empresas que generan al menos el 50 % de sus ingresos en ZFE-m
3 000 € (límite de 20 000 € para 5 vehículos)
Las cantidades son aproximadas y corresponden a datos de septiembre de 2026. Estas ayudas dependen de un presupuesto anual y cambian con rapidez. La solicitud se presenta habitualmente antes de la compra, acompañada de la documentación correspondiente. Un consejo sencillo: verificar el régimen aplicable en su región, departamento y municipio. Cabe señalar finalmente que la prima CEE para un coche particular sigue siendo baja, de apenas 500 €.
El beneficio en especie, la primera herramienta fiscal
Cuando un empleado utiliza un coche de empresa con fines personales, se genera un beneficio en especie. Este beneficio forma parte de sus ingresos imponibles y se incluye en la base de cálculo de las cotizaciones. En el caso de un coche eléctrico, el cálculo resulta mucho más favorable.
¿Cómo se calcula el beneficio en especie de un coche eléctrico?
El método forfetario es el más común. Se basa en el 15 % del precio de compra IVA incluido para vehículos de menos de 5 años. Un coche eléctrico que cumpla con los requisitos del eco-score disfruta luego de una deducción del 70 %, con un tope de 4 641,60 € al año (valor para 2026).
Tomemos como ejemplo un coche comprado por 35 000 € IVA incluido. La base forfetaria asciende a 5 250 € al año. En el caso de un coche eléctrico con eco-score, la deducción del 70 % reduce esta cantidad a 3 675 €, dejando un beneficio en especie de 1 575 € al año.
Vehículo (compra por 35 000 € IVA incluido)
Deducción
Beneficio en especie anual
Por mes
Térmico o híbrido
Ninguno
5 250 €*
437,50 €
Eléctrico sin calificación ecológica
Ninguno
5 250 €
437,50 €
Eléctrico con calificación ecológica
70 % (3 675 €)
1 575 €
131 €
* Excluyendo combustible. Si el empleador cubre el combustible, su costo se suma al beneficio en especie. Montos válidos para un automóvil puesto a disposición a partir del 1 de febrero de 2025. Los vehículos eléctricos asignados antes de esta fecha mantienen una deducción del 50 %, con un tope de 2 026,30 €, sin condición de calificación ecológica.
La diferencia asciende a 3 675 € al año en el ingreso imponible del empleado, para dos automóviles al mismo precio. En la práctica, la deducción pasa al 50 %, con un tope de 2 026,30 €, y también está reservada a los modelos con calificación ecológica.
Otra ventaja: la electricidad pagada por el empleador no se tiene en cuenta. La deducción, al igual que la exclusión de la electricidad, es aplicable hasta el 31 de diciembre de 2027.
La calificación ecológica
La deducción del 70 % no es automática. Está reservada para los modelos que alcanzan la puntuación ambiental requerida para obtener el bono ecológico. Esta puntuación tiene en cuenta la huella de carbono durante su fabricación, lo que penaliza especialmente a los automóviles producidos fuera de Europa.
Este criterio influye mucho en la elección de un modelo. A igual precio, dos coches eléctricos no tienen el mismo costo para el empleado: aquel que cuenta con una calificación ecológica alta divide su ventaja en especie por más de tres. Las empresas lo han comprendido bien. En el primer semestre de 2026, el 82,56 % de los coches eléctricos matriculados por profesionales tenían calificación ecológica, frente a apenas algo más de la mitad en 2024.
Carga en el trabajo: sin beneficios en especie
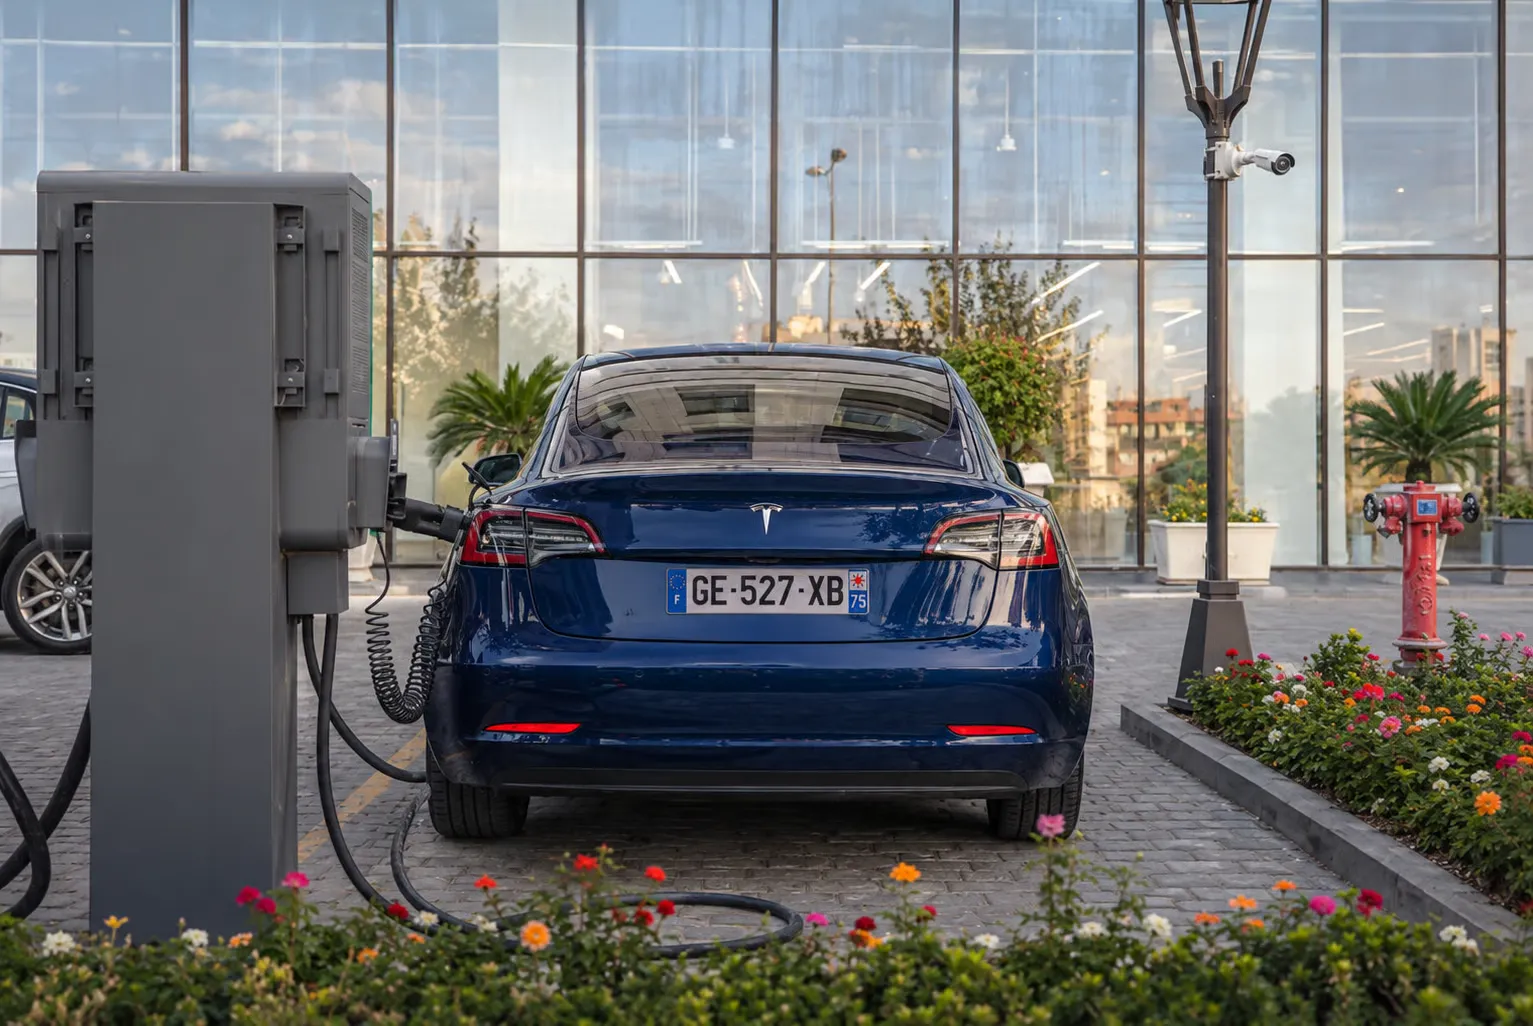
Cargar el coche en la oficina no genera ningún beneficio en especie. Esta regla también se aplica a los vehículos personales de los empleados. Permanece en vigor hasta el 31 de diciembre de 2027.
Los impuestos sobre los vehículos de empresa: el eléctrico está exento
Es uno de los costos más elevados para una flota de vehículos convencionales. En el caso de un coche eléctrico, este costo se reduce a cero.
Los dos impuestos anuales que sustituyeron al TVA
La antigua TVS fue reemplazada por dos impuestos anuales. El primero se aplica a las emisiones de CO2. El segundo está dirigido a los contaminantes atmosféricos, en función de la antigüedad y del tipo de motor. En el caso de un automóvil convencional, la cuota asciende rápidamente a varios cientos de euros al año.
El eléctrico está exento, el híbrido queda atrás
Un automóvil 100 % eléctrico está exento de ambos impuestos. El híbrido, por su parte, perdió su exención en concepto de CO2 a partir de 2025. Por lo tanto, su ventaja fiscal disminuye frente al vehículo completamente eléctrico. Para flotas de al menos 100 vehículos, se añade un tercer impuesto: el impuesto anual incentivador relacionado con el objetivo del 18 % de vehículos de bajas emisiones mencionado anteriormente. Cada automóvil eléctrico incluido en la flota acerca a la empresa a este objetivo y reduce la cuota.
Amortización e IVA: lo que puede deducir la empresa
Más allá de los impuestos, los vehículos eléctricos tienen un impacto menor en el resultado imponible. Intervienen dos mecanismos.
El techo de amortización según el CO2
Un coche de empresa se amortiza dentro de los límites de un techo indexado al CO2. Los vehículos eléctricos se benefician del techo más alto; por encima de este límite, la fracción correspondiente del precio no se deduce.
Emisiones de CO2
Techo de amortización
Menos de 20 g/km (eléctrico)
30 000 €
20 a 49 g/km
20 300 €
50 a 160 g/km
18 300 €
Más de 160 g/km
9 900 €
La diferencia habla por sí misma: 30 000 € para un modelo eléctrico, frente a 9 900 € para uno convencional con altas emisiones.
La batería se amortiza por separado
La batería puede amortizarse de forma independiente, si la factura indica su costo. En ese caso, esta parte queda exenta del techo aplicable al vehículo, lo que mejora la deducción total.
IVA: la limitación de los coches particulares
Este es el punto débil del coche en comparación con el vehículo comercial. El IVA aplicable a la compra de un coche particular no es reembolsable, salvo en actividades específicas como el taxi, el VTC o el alquiler. En cambio, el IVA sobre la electricidad utilizada para la recarga sí puede ser reembolsado.
Comprar, alquilar o indemnizar?
La empresa tiene tres opciones, cada una con diferentes efectos fiscales.
Compra, LLD o LOA
Al comprar el vehículo, la empresa lo amortiza hasta el límite establecido. En arrendamientos a largo plazo o LOA, los pagos mensuales se deducen. Sin embargo, la parte correspondiente a la amortización que excede ese límite debe ser reintegrada. Para comparar las opciones, consulte la comparativa de arrendamientos eléctricos para profesionales.
La indemnización por kilómetros, la alternativa
Si no hay vehículo de empresa, el empleado puede utilizar su propio coche. En ese caso, la empresa le abona una indemnización por kilómetros. Buena noticia para los vehículos eléctricos: la tarifa es un 20 % más alta. Esta opción evita el beneficio en especie, pero traslada su uso al empleado.
¿Cuánto cuesta realmente un coche de empresa eléctrico?
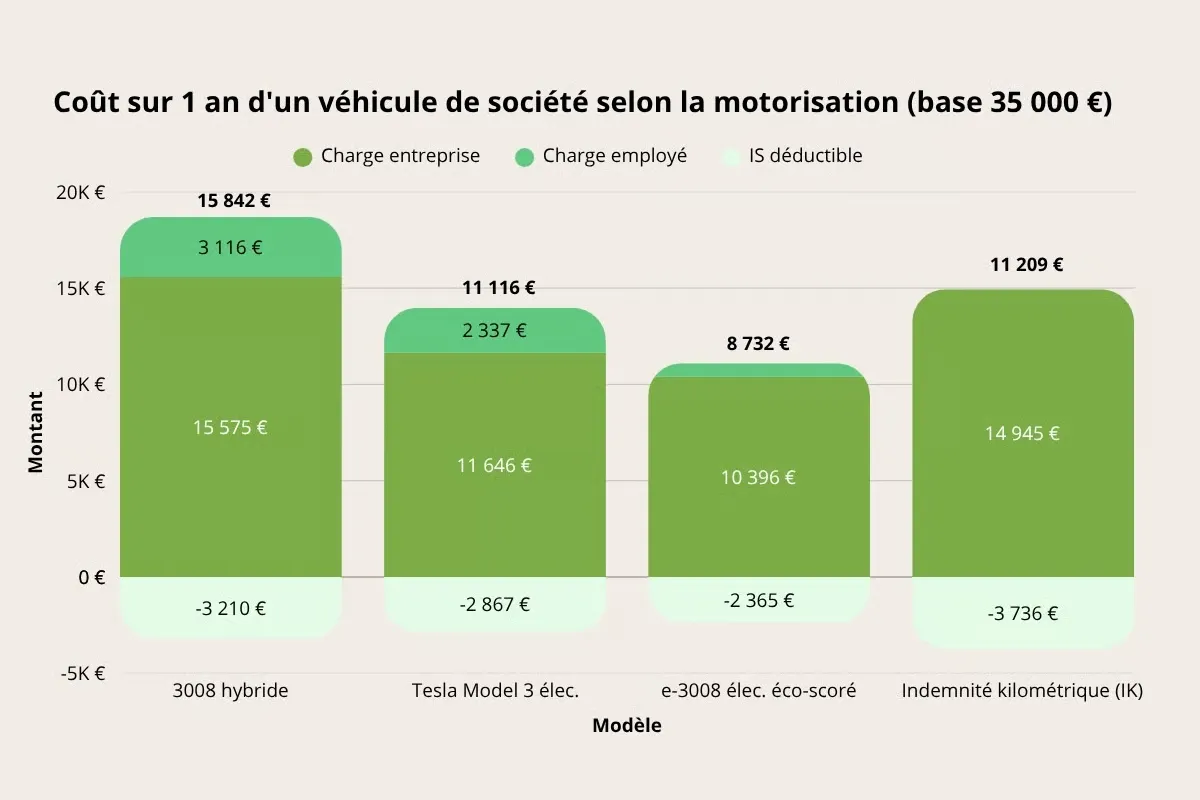
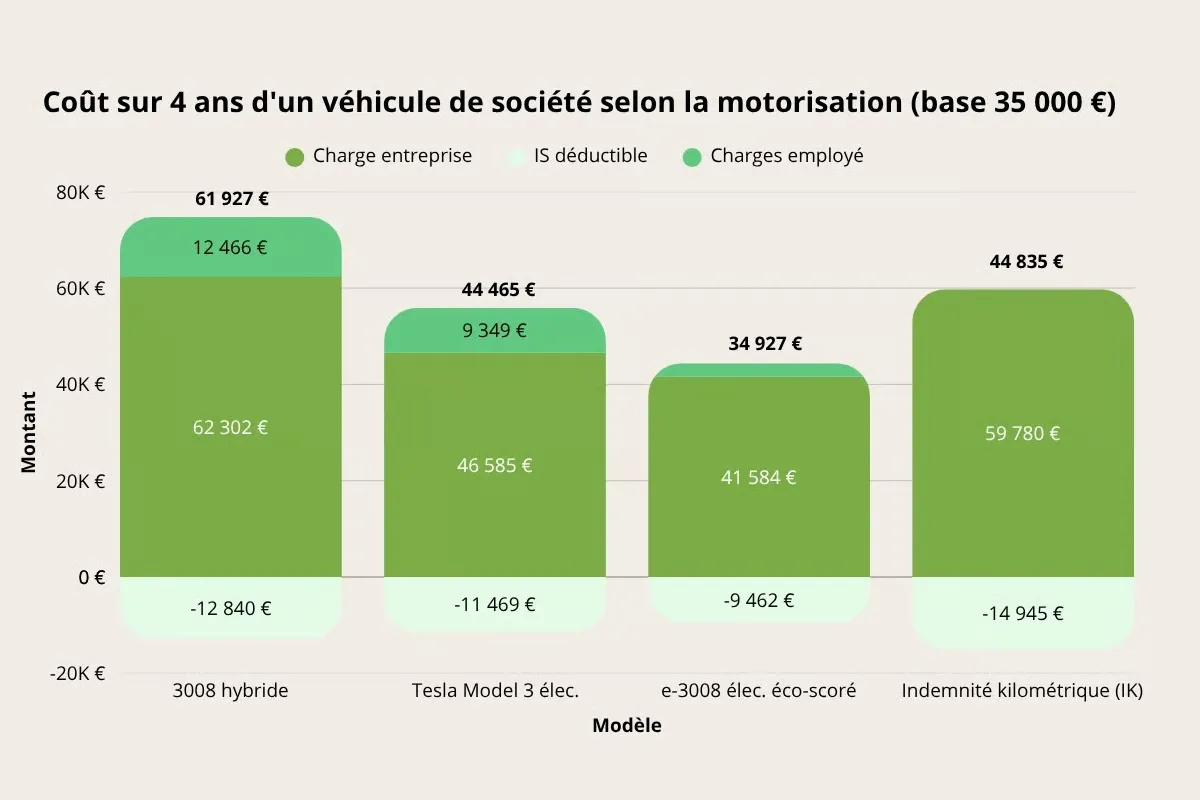
La mejor forma de tomar una decisión sigue siendo considerar el costo total. A continuación se presenta una comparación a modo ilustrativo, basada en 35 000 €. En ella se suman la carga para la empresa, el beneficio en especie para el empleado y el ahorro en impuestos corporativos.
Solución (base de 35 000 €)
Costo anual
Costo a lo largo de 4 años
Peugeot 3008 híbrido
15 842 €
61 927 €
Tesla Model 3 eléctrico
11 116 €
44 465 €
Peugeot e-3008 eléctrico eco-score
8 732 €
34 927 €
Indemnización por kilómetro
11 209 €
44 835 €
Valores proporcionados por 2C Consulting
El coche eléctrico eco-score resulta ser el menos costoso. La diferencia asciende a casi 27 000 € en cuatro años frente al híbrido. La diferencia entre los dos modelos eléctricos proviene del eco-score. El e-3008, que beneficia de una reducción del 70 %, disminuye significativamente la ventaja en especie para el empleado.
Estas cifras son solo un ejemplo y deben ajustarse según el modelo, el precio y el uso. Pero la lógica se aplica en la mayoría de los casos. En cuanto a los vehículos comerciales, consulte también nuestro informe sobre las ayudas y la fiscalidad de los vehículos eléctricos comerciales.
Qué ha cambiado para las empresas en 2026
El bono ha desaparecido para las personas jurídicas. La ventaja en especie fue reformada en favor de los vehículos eléctricos ecológicos. Los híbridos, por su parte, pierden terreno en cuanto a los impuestos. La lógica es clara: ahora los vehículos completamente eléctricos concentran todas las ventajas.
Preguntas frecuentes
¿Cómo calcular la ventaja en especie de un coche eléctrico?
Se aplica el 15 % del precio IVA incluido para vehículos de menos de 5 años. Un coche eléctrico que cumpla los requisitos disfruta luego de una reducción del 70 %, con un tope de 4 641,60 € al año.
¿Un coche eléctrico de empresa paga el TVS?
No. Un vehículo 100 % eléctrico está exento de los dos impuestos anuales que han reemplazado al TVS.
¿Se puede recuperar el IVA de un coche eléctrico de empresa?
No hay descuento en la compra de un coche particular, salvo para actividades como el taxi o el alquiler. En cambio, el IVA sobre la electricidad utilizada para cargar se puede recuperar.
¿Qué bono hay para una empresa en 2026?
No existe ningún bono ecológico. Fue eliminado para las personas jurídicas a finales de 2024. Quedan la prima CEE, reducida, y algunas ayudas locales.
¿Qué es el eco-score?
Es la puntuación ambiental que determina el bono. Figura en una lista oficial y excluye a algunos modelos fabricados fuera de Europa. Provoca una reducción del 70 % en el beneficio en especie.