
Vehículo eléctrico utilitario: ¿qué ayudas para los profesionales en 2026?
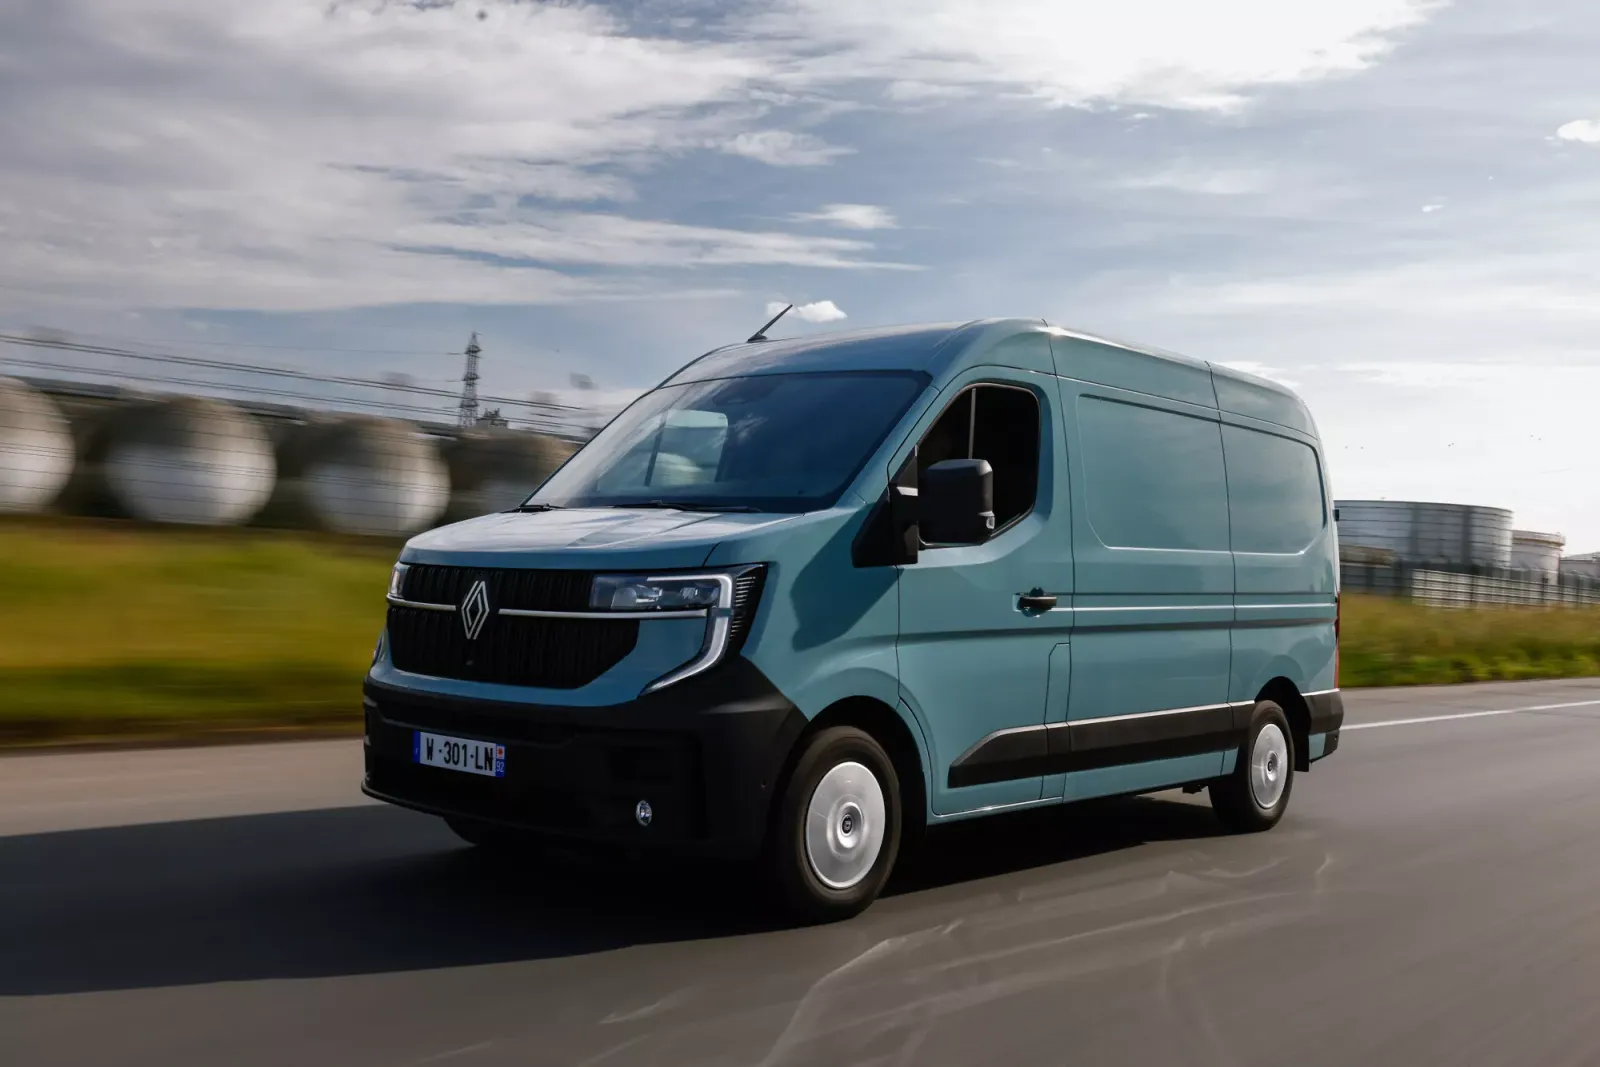
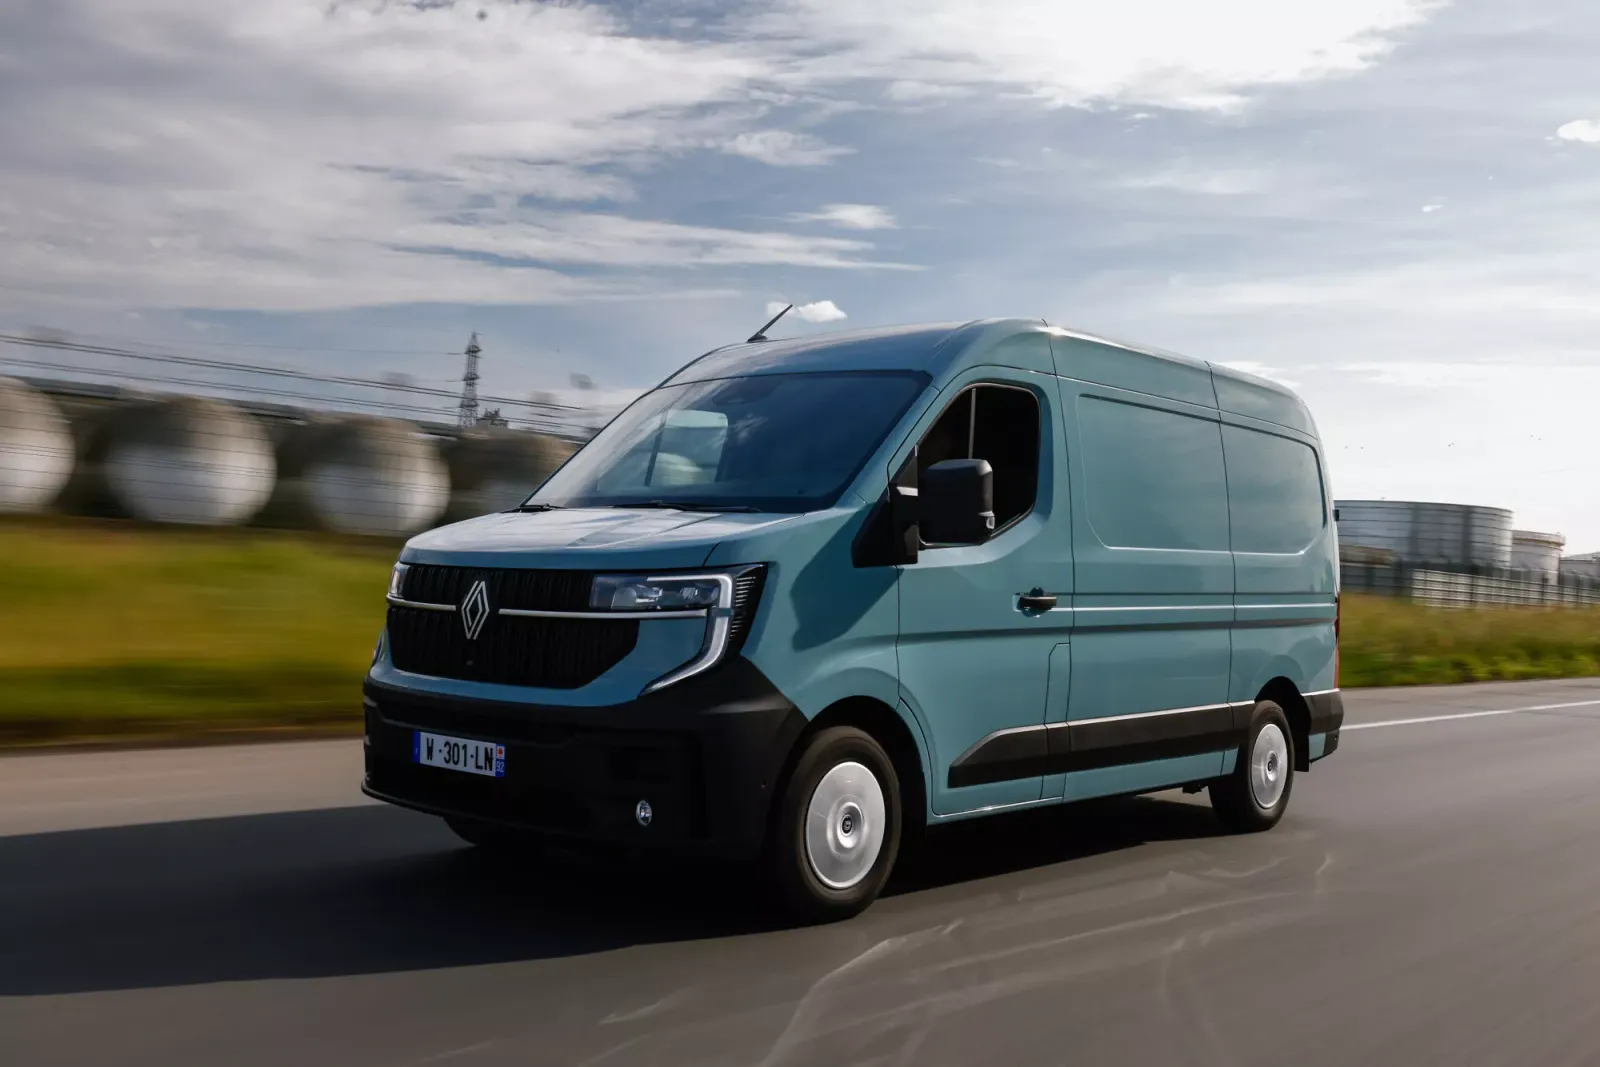
El bono ecológico y la prima de conversión han desaparecido para los profesionales. Pero la compra de un furgón eléctrico sigue contando con apoyo en 2026: prima CEE, ayudas locales y beneficios fiscales. Hacemos un resumen de estos dispositivos.
Ayudas para la compra de un furgón eléctrico aún disponibles en 2026
Sí, un profesional puede seguir reduciendo el costo de un furgón eléctrico en 2026. Tres medidas siguen siendo válidas: la prima CEE, las ayudas locales y la prima por retrofit. A menudo se combinan con los beneficios fiscales, detallados más abajo.
La prima CEE, la principal medida a nivel nacional
La prima CEE ha reemplazado al bono para profesionales. No es pagada por el Estado; son los proveedores de energía quienes la financian, en el marco de los certificados de ahorro energético.
El régimen cubre los vehículos comerciales ligeros nuevos de categoría N1. Algunos modelos N2 también están incluidos, con una exención de peso de hasta 3,5 toneladas. Tres operaciones dan derecho a la prima: la compra, el alquiler a largo plazo (LLD o LOA de al menos 24 meses) y el retrofit.
Desde el decreto del 18 de mayo de 2026, el monto depende del peso del vehículo. Se aplica un bono adicional para los modelos fabricados en el Espacio Económico Europeo e incluidos en la lista de ADEME. Para los volúmenes más grandes, la prima alcanza hasta aproximadamente 9 500 € (monto indicativo actualizado en septiembre de 2026).
Perfil
Régimen
Monto indicativo 2026
Empresa (persona jurídica)
Prima CEE para vehículos utilitarios
Hasta aproximadamente 9 500 € (modelos grandes fabricados en la AEE)
Autónomo
Prima «Coup de pouce»
Según los ingresos, con bonificación por kilometraje profesional a partir del 1 de septiembre de 2026
Las cantidades son indicativas. Varían según el proveedor y el precio de mercado de los certificados. Lo mejor es comparar varias ofertas antes de firmar. La prima no está sujeta al IVA y generalmente se deduce directamente de la factura.
Ayudas locales
Muchas entidades locales apoyan la transición a vehículos eléctricos. Las regiones, departamentos y ciudades financian la renovación de las flotas profesionales. Estas ayudas dependen del territorio y a menudo se suman a la prima CEE. Es necesario verificar los límites de acumulación propios de cada programa.
Territorio
Público objetivo
Ayuda (orden de magnitud 2026)
Región Provenza-Alpes-Costa Azul
Autónomos, Pymes
Hasta 15 000 €
Ciudad de París
Empresas con menos de 50 empleados
33 % del precio sin IVA, tope de 6 000 €
Metrópoli del Gran París
Pymes
Hasta 6 000 €
Metrópoli de Lyon
Profesionales
Hasta 5 000 € (vehículo ligero utilitario)
Aix-Marsella-Provenza
Sustitución de un vehículo utilitario térmico
1 000 a 3 000 €
Grenoble, Toulouse, Estrasburgo
Profesionales
1 500 a 3 000 € (variable)
Las cifras son aproximaciones obtenidas en septiembre de 2026. Estas ayudas dependen de un presupuesto anual y cambian con rapidez. La solicitud se presenta con frecuencia antes de la compra, acompañada de la documentación correspondiente. Un consejo sencillo: averigüe qué beneficios existen en su región, departamento y municipio. Para encontrar el modelo adecuado para su actividad, consulte también la guía de compra de vehículos eléctricos utilitarios.
¿Y las zonas de bajas emisiones?
Las ZFE siguen en vigor en 2026. El Parlamento había votado su eliminación en la primavera. Pero el Consejo Constitucional anuló esta medida el 21 de mayo de 2026 por motivos procedimentales.
Aproximadamente una veintena de ciudades siguen aplicando restricciones según la vignette Crit’Air. Un vehículo comercial eléctrico puede circular allí sin limitaciones. No obstante, el tema sigue siendo objeto de debate, con nuevas propuestas legislativas. Lo mejor es seguir las reglas de su ciudad antes de realizar cualquier compra.
La prima para la conversión eléctrica
La conversión consiste en transformar un motor térmico en uno eléctrico. Una persona jurídica sigue siendo elegible para la prima, siempre y cuando elija la conversión eléctrica. La conversión a híbrido recargable no lo hace accesible para las empresas.
En el caso de un vehículo comercial ligero, la ayuda cubre el 40 % del precio de adquisición. Está limitada a 4 000, 6 000 o 8 000 € según la categoría del vehículo. El profesional autorizado adelanta la prima y la deduce de la factura. Las personas físicas siguen estando sujetas a un requisito de ingresos.
La fiscalidad, el verdadero motor económico del VUL
Las ayudas directas han disminuido drásticamente. La fiscalidad asume entonces el papel de principal herramienta económica. En el caso de un vehículo utilitario, resulta incluso más favorable que en el de un coche particular. Se acumulan tres ventajas, sin ningún límite penalizante.
Un IVA reembolsable al 100 %
Una empresa puede recuperar el IVA pagado por la compra de un vehículo utilitario. Esto reduce inmediatamente el precio en un 20 %. Un coche particular no permite este derecho, salvo en casos específicos.
También se puede recuperar el IVA correspondiente a la electricidad utilizada para cargar el vehículo. Asimismo, se puede deducir el IVA relacionado con su mantenimiento. La diferencia con un vehículo de turismo es evidente.
Una amortización sin límite
En el caso de un coche de turismo, la amortización está sujeta a un tope según las emisiones de CO2 (artículo 39-4 del CGI). Ese tope asciende a 30 000 € para los modelos eléctricos, a 18 300 € para aquellos con entre 50 y 160 g/km de emisiones, y a 9 900 € para los que superan ese valor.
Un vehículo utilitario N1 está exento de este tope. El precio de adquisición se amortiza por completo, generalmente en cuatro a cinco años. Los alquileres bajo modalidades LLD, LOA o crédito-bail se deducen al 100 %. La batería, que se factura por separado, también se amortiza, sin estar sujeta al tope.
Exención de los impuestos anuales sobre vehículos empresariales
La antigua TVA fue reemplazada por dos impuestos anuales: uno sobre las emisiones de CO2 y otro sobre los contaminantes. Estos impuestos se aplican a los vehículos de turismo. Los vehículos utilitarios N1 no están incluidos en su ámbito de aplicación, independientemente de su motorización.
Por lo tanto, un vehículo utilitario eléctrico cuenta con dos tipos de protección: estar fuera del ámbito de aplicación de dichos impuestos y gozar de una exención por cero emisiones. En el caso de un vehículo de turismo convencional, estos impuestos pueden llegar rápidamente a varias centenas de euros al año por vehículo.
La trampa de los derivados VP
Un derivado VP es un N1 similar a un automóvil, generalmente de dos plazas con piso plano. En teoría mantiene la clasificación de vehículo utilitario. Pero la administración supervisa el uso real del vehículo.
Un uso similar al de un automóvil puede provocar una reclasificación. La empresa pierde entonces la exención y vuelve a tener el límite establecido para la amortización. El punto clave sigue siendo la prueba del uso profesional. Sigue siendo posible contar con cinco plazas, siempre que no haya más de dos filas de asientos.
La recarga: una estación a favor de la empresa
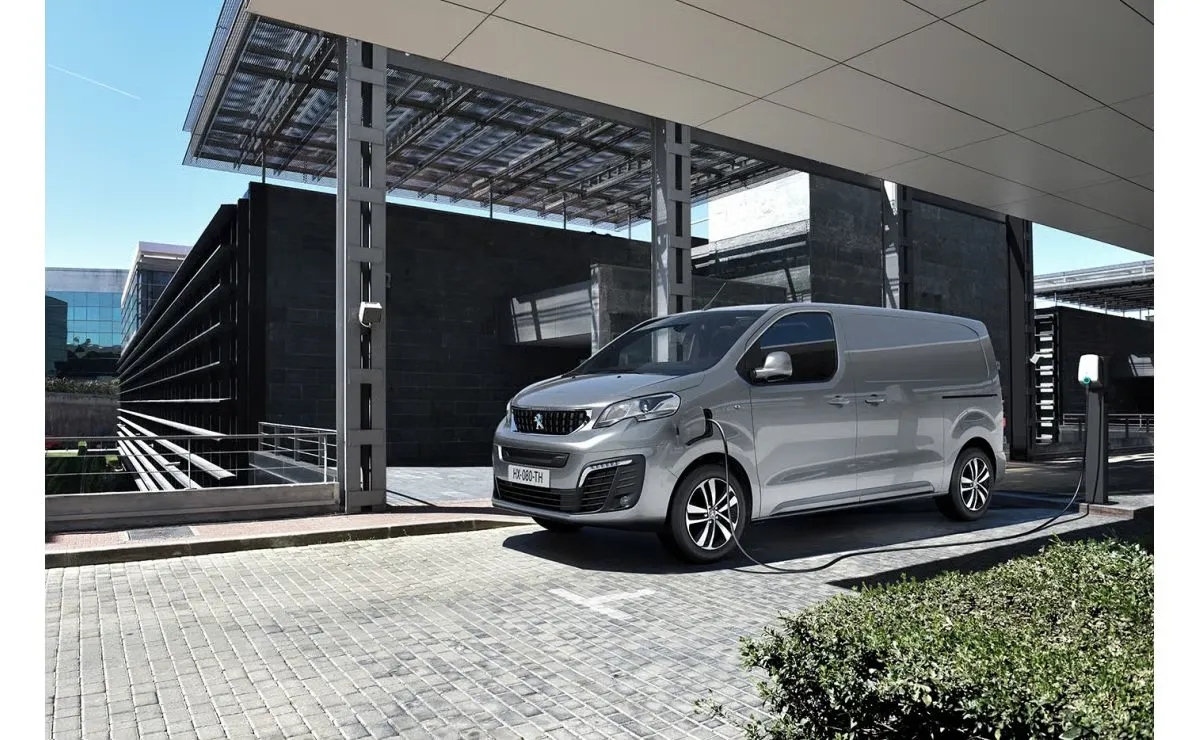
La recarga de un vehículo utilitario suele realizarse en el depósito, por la noche. En ese caso, la estación de carga se convierte en un elemento que debe integrarse al proyecto. Su tratamiento fiscal sigue siendo ventajoso, aunque las ayudas han disminuido.
Una estación de carga amortizable, un IVA recuperable
Una estación de carga instalada en el sitio constituye un activo fijo. Se amortiza a lo largo de su período de uso. El IVA aplicable puede ser recuperado para fines profesionales.
Ciertos equipos tienen derecho a un amortización acelerada, en el marco de la transición energética. La instalación debe realizarse a través de un profesional certificado IRVE. Esta es una condición para acceder a las ayudas.
Advenir en 2026: un apoyo cada vez más escaso para las flotas ligeras
El programa Advenir ha restringido en gran medida sus ayudas. Las estaciones de carga en aparcamientos privados ya no reciben financiación desde 2023. Las primas destinadas a los profesionales del sector automotriz desaparecieron el 1 de enero de 2026.
Actualmente, Advenir se dirige principalmente a los camiones pesados y a proyectos colectivos en propiedades compartidas. Para una estación de carga destinada a un artesano, es mejor buscar ayudas locales y opciones de amortización. Datos útiles: hasta el 31 de diciembre de 2027, cargar en el lugar de trabajo a título privado no genera ningún beneficio en especie.
¿Comprar o alquilar su vehículo eléctrico utilitario?
El profesional tiene tres opciones: la compra, el leasing financiero y el arrendamiento operativo. En caso de compra, la empresa amortiza el vehículo y recupera el IVA. Con el alquiler, los pagos mensuales se pueden deducir, sin límite máximo para un vehículo utilitario.
La LLD simplifica la gestión y mejora la situación de caja. La LOA permite optar por la compra al final del contrato. La prima CEE también es aplicable en el caso de los alquileres, a partir de 24 meses. Para comparar las opciones, consulte la comparativa de leasing eléctrico para profesionales.
¿Cuánto ahorra realmente un artesano?
El cálculo se realiza sin IVA, ya que el profesional recupera dicho impuesto. Tomemos como ejemplo una furgoneta compacta, con un kilometraje anual de 20 000 km durante 4 años. Los precios de compra sirven como hipótesis; las tarifas energéticas corresponden a septiembre de 2026.
El contexto influye significativamente en el cálculo. En septiembre de 2026, el diésel alcanza un promedio de 2,40 € por litro, un récord. Por otro lado, la electricidad se sitúa alrededor de 0,20 € por kWh. La diferencia en los costos de uso se vuelve considerable.
Gasto (sin IVA)
Furgoneta eléctrica
Furgoneta diésel
Precio de compra sin IVA (hipótesis)
35 000 €
28 000 €
Prima CEE
− 5 000 €
—
Costo neto de adquisición
30 000 €
28 000 €
Energía en 4 años (80 000 km)
aproximadamente 2 670 €
aproximadamente 10 400 €
Mantenimiento en 4 años
aproximadamente 2 000 €
aproximadamente 4 000 €
Costo total en 4 años
aproximadamente 34 670 €
aproximadamente 42 400 €
La diferencia asciende a casi 7 700 € en cuatro años, a favor del vehículo eléctrico. Ambos vehículos recuperan el IVA y se deprecian sin límite máximo. Por lo tanto, la diferencia radica en la prima CEE y, sobre todo, en el costo energético. Una ayuda local ampliaría aún más esa diferencia.
Subvenciones para vehículos eléctricos utilitarios: lo que desapareció en 2026
Preguntas frecuentes
¿Se puede seguir recibir el bono ecológico para una furgoneta profesional?
No. El bono desapareció para las personas jurídicas el 2 de diciembre de 2024. La prima CEE lo reemplazó como ayuda nacional.
¿Qué tipo de ayuda hay para un autónomo?
Un empresario individual puede optar por la prima «Coup de pouce». Su monto depende de los ingresos y del kilometraje profesional.
¿Se puede recuperar el IVA en una furgoneta eléctrica?
Sí, al 100 % en el momento de la compra. También se puede recuperar el IVA correspondiente a la electricidad y al mantenimiento.
¿Una furgoneta eléctrica paga los impuestos sobre vehículos de empresa?
No. Las furgonetas N1 siguen estando exentas de estos impuestos. De todos modos, un modelo eléctrico está exento por completo.
¿Se brinda ayuda para la modificación de una furgoneta?
Sí. La prima por retrofit eléctrico cubre el 40 % del precio. Está limitada según la categoría del vehículo.