
El ascenso imparable de Leapmotor: Informe de ventas de vehículos eléctricos en China de agosto (45% de participación de BEV)
Apoye el trabajo de CleanTechnica a través de una suscripción a Substack, en Patreon o en Stripe. Ayúdenos a producir todo el contenido de alta calidad y original que publicamos semana tras semana, a pesar de los desafíos que plantean las inteligencias artificiales para extraer contenido, las redes sociales antisociales, la inflación y otros obstáculos.
Los altos precios de la gasolina y una ola interminable de nuevos vehículos eléctricos han permitido que en agosto la cuota de mercado de estos vehículos llegue al 65 %, ¡un nuevo récord!
No obstante, mientras que en el pasado se lograron cuotas de mercado récord gracias a fuertes ventas de vehículos eléctricos, esta vez dicho logro se debe a un fuerte declive en los vehículos de combustión interna. El mercado general disminuyó un 24 % interanual, hasta alcanzar unas 1,5 millones de ventas. En medio de esta tendencia negativa —los híbridos enchufables disminuyeron un 30 % y los modelos de autonomía extendida un 22 %—, el único tipo de motor con cifras positivas fueron los vehículos eléctricos, que aumentaron un 1 % interanual.
Al sumar la participación del 45 % de los vehículos eléctricos puros a la de los híbridos enchufables (20 %), en agosto el 65 % de todos los automóviles vendidos en China ya contaba con conexión para cargar. Si esta tendencia continúa, el mercado chino estará completamente electrificado antes de 2030 y alcanzará el 100 % de vehículos eléctricos puros para 2035.
Este excelente resultado elevó la participación en 2026 al 57 %, ya 3 % por encima del total obtenido en todo el año 2025. Solo los vehículos eléctricos puros alcanzaron el 38 % (frente al 33 % en 2025).
A este ritmo, espero que la cifra final de la participación de los vehículos eléctricos en China para 2026 supere el 60 %, con los vehículos eléctricos puros solos por encima del 40 %. Y cuando el mercado automotriz más grande del mundo esté así electrificado… entonces la industria de los motores de combustión interna se encontrará en serios problemas.
(Lo que significa que invertir dinero en I+D para tecnologías de motores de combustión interna hoy es como tirar el dinero por la ventana, ya que no habrá tiempo suficiente para recuperar los costos de inversión).
Otra estadística interesante es que la distribución entre vehículos eléctricos puros e híbridos enchufables está cambiando, en beneficio de los vehículos eléctricos de batería. Al comienzo del año, los híbridos enchufables se beneficiaban de la caída en las ventas de vehículos eléctricos de batería debido a los incentivos, pero los vehículos eléctricos puros están recuperando terreno con fuerza. En agosto, la proporción fue del 69% frente al 31%, en beneficio de los vehículos eléctricos de batería, mientras que la media para 2026 será del 67%/33%.
Históricamente, esta es la mayor participación de los vehículos eléctricos de batería desde 2023, y representa un paso hacia la distribución del 80% frente al 20% que se registró en los primeros años del mercado chino de vehículos eléctricos. Dado que los híbridos enchufables perderán sus incentivos a finales de este año, 2027 podría ser el primer año desde 2022 en el que se vuelva a ver esa distribución de ventas.
Otro cambio sísmico que está teniendo lugar en la industria automotriz china es la creciente importancia de las exportaciones para los fabricantes locales. Solo en agosto se exportaron cerca de un millón de unidades (888,000), lo que representa un aumento del 78% interanual; la proporción de vehículos eléctricos en esas exportaciones sigue de cerca a la del mercado interno: el 58% de vehículos eléctricos en agosto, frente al 40% en el mismo mes del año anterior.
Debido a estas significativas exportaciones mensuales de vehículos eléctricos por parte de los fabricantes chinos, junto con el auge de competidores locales como Vinfast en Vietnam, Togg en Turquía o Tata y Mahindra en India, los fabricantes tradicionales no solo tienen dificultades en el mercado chino, que es el más grande del mundo, sino que también se ven presionados en otros mercados. Por lo tanto, es solo un sueño pensar que podrán resistir la ola de vehículos eléctricos manteniendo sus modelos a combustión en mercados fuera de China.
Un efecto secundario de este impulso a las exportaciones es que, dado que las exportaciones chinas también están en gran medida basadas en vehículos eléctricos, los mercados de exportación se van electrificando a medida que los fabricantes chinos ganan gradualmente cuota de mercado.
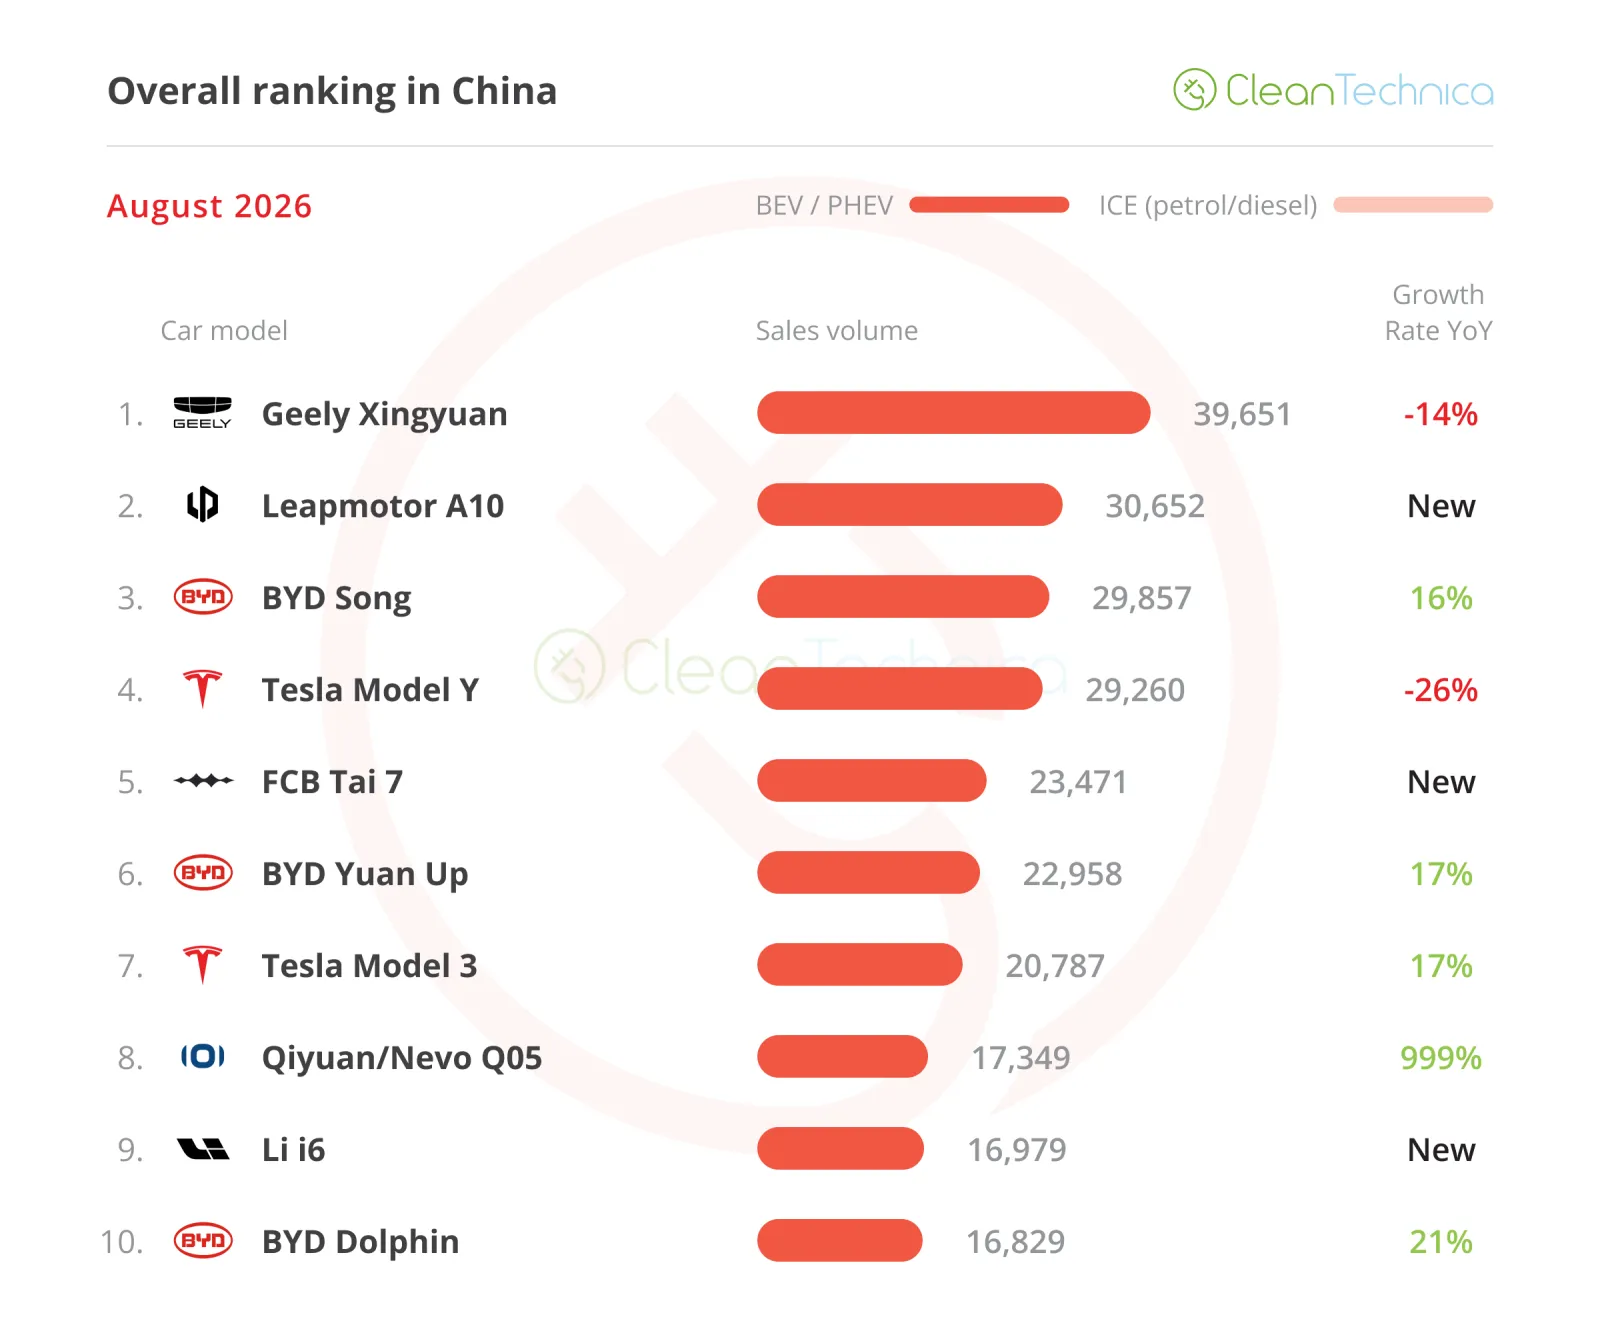
La desaparición de los vehículos con motor de combustión interna también se observa en el ranking general, ya que en agosto tuvimos otro top 10 compuesto exclusivamente por vehículos eléctricos en el mercado general: ¡ocho de ellos eran modelos completamente eléctricos! (Por lo tanto, a partir del próximo mes ya no mostraré el top 10 general, debido a la redundancia).
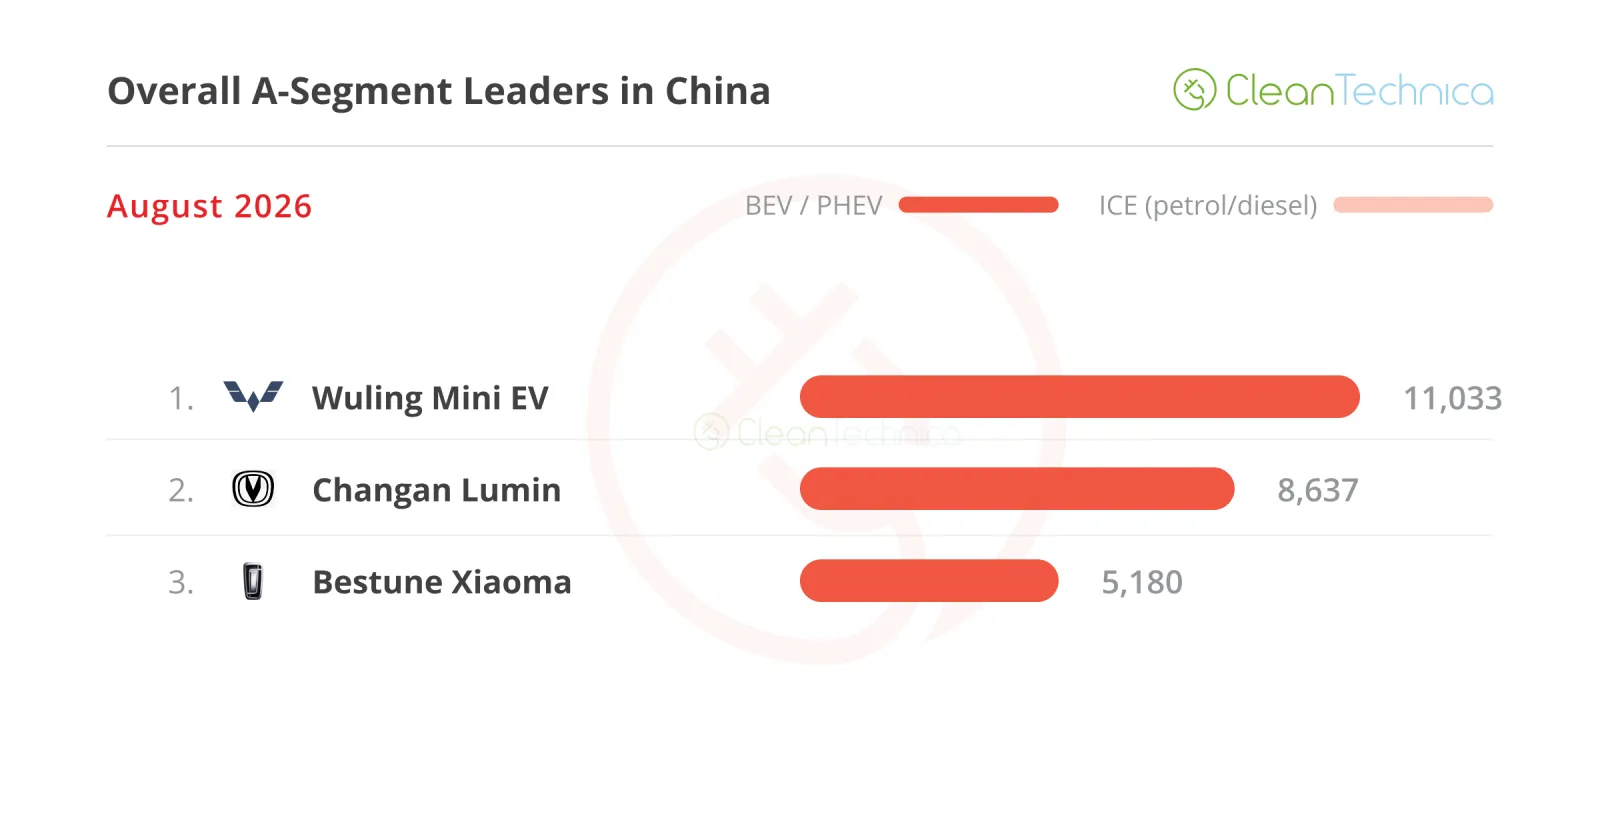
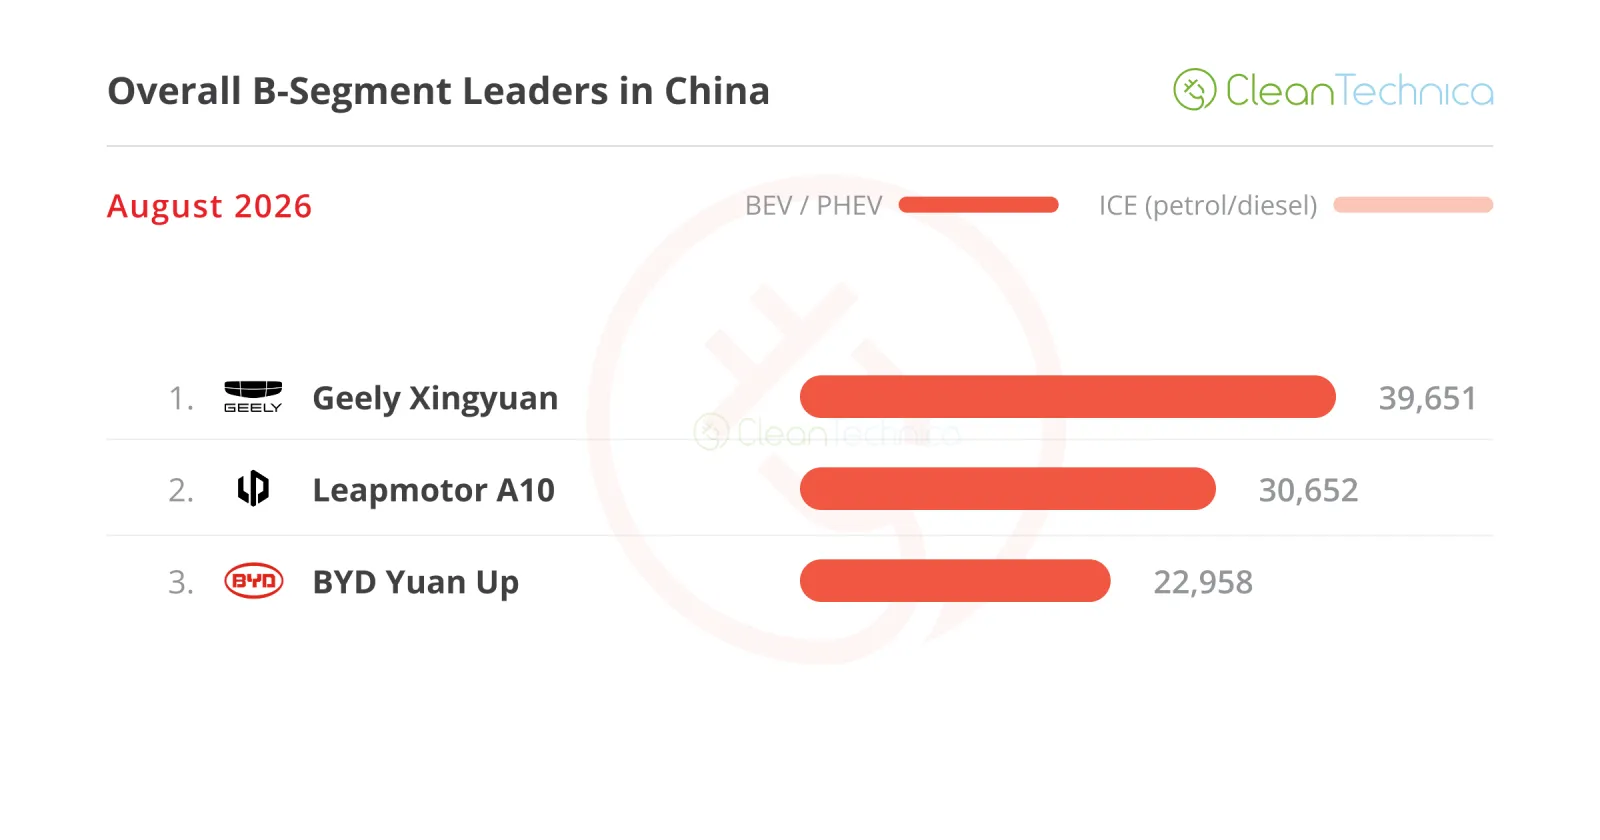
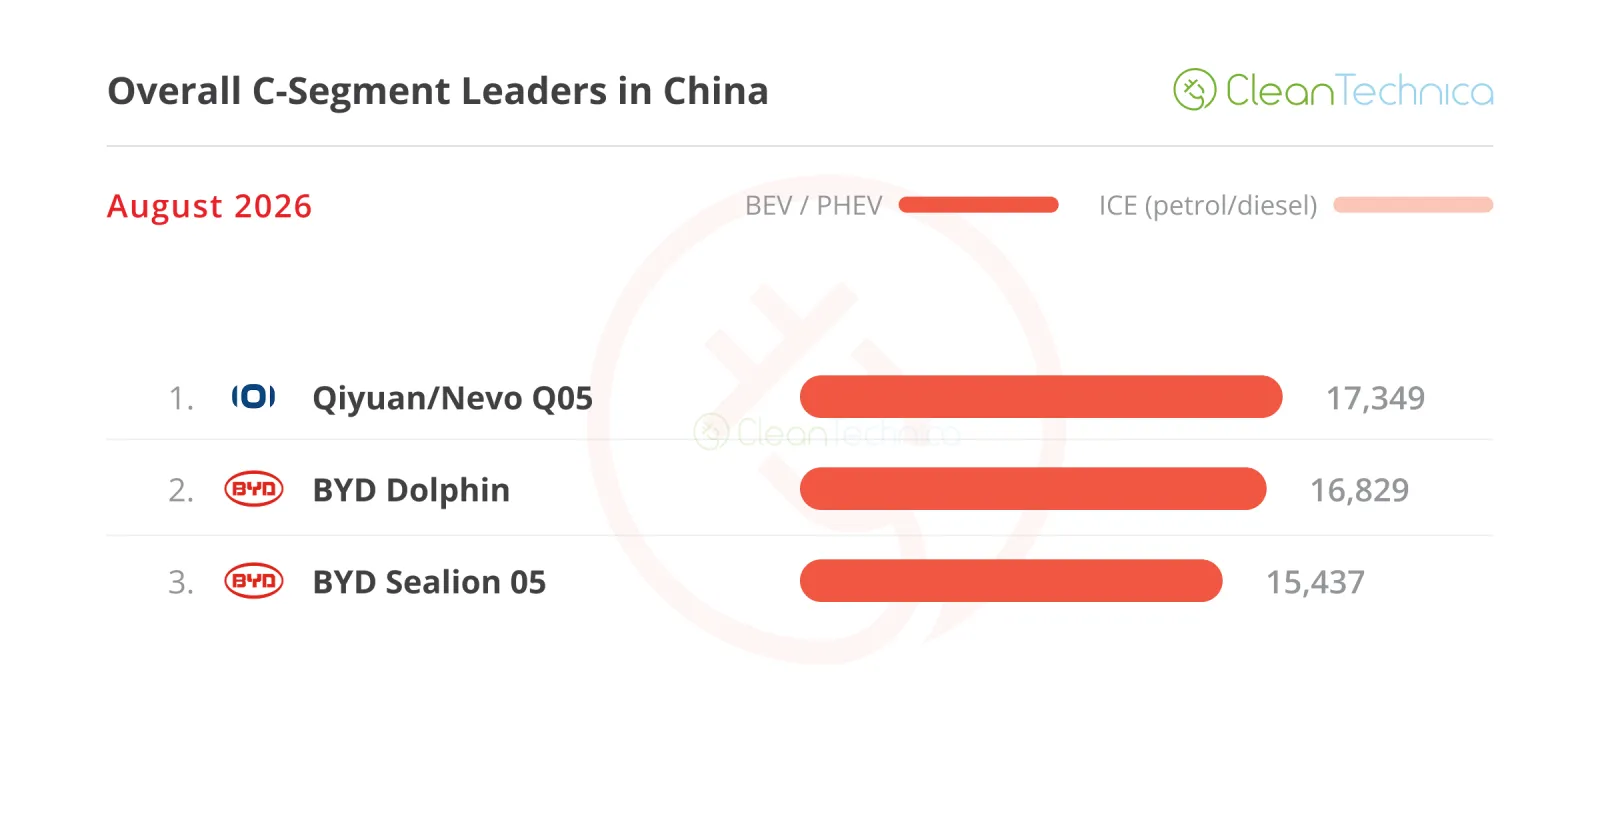
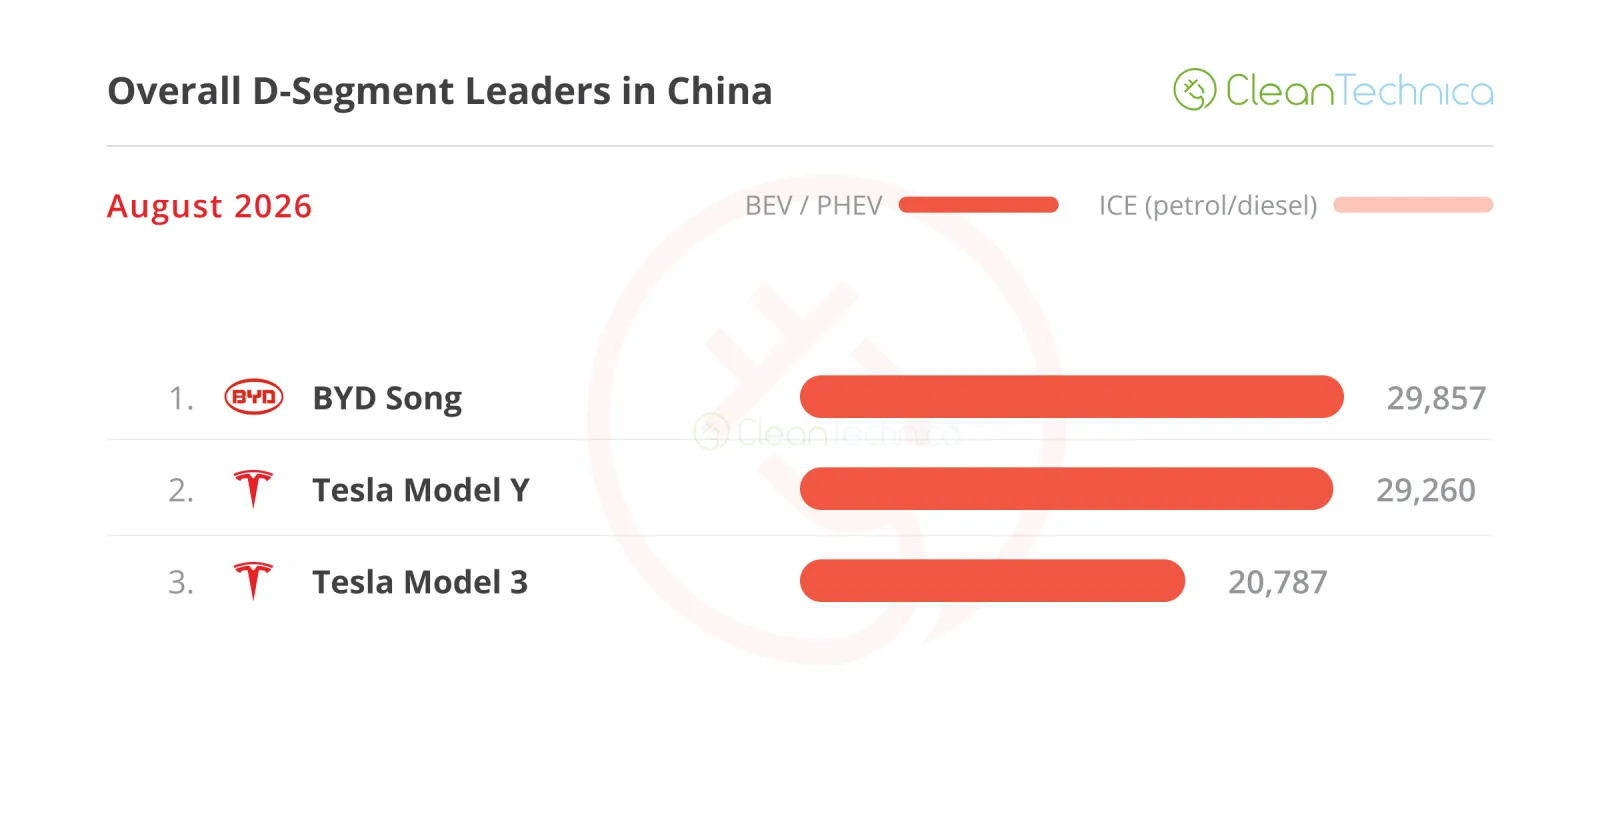
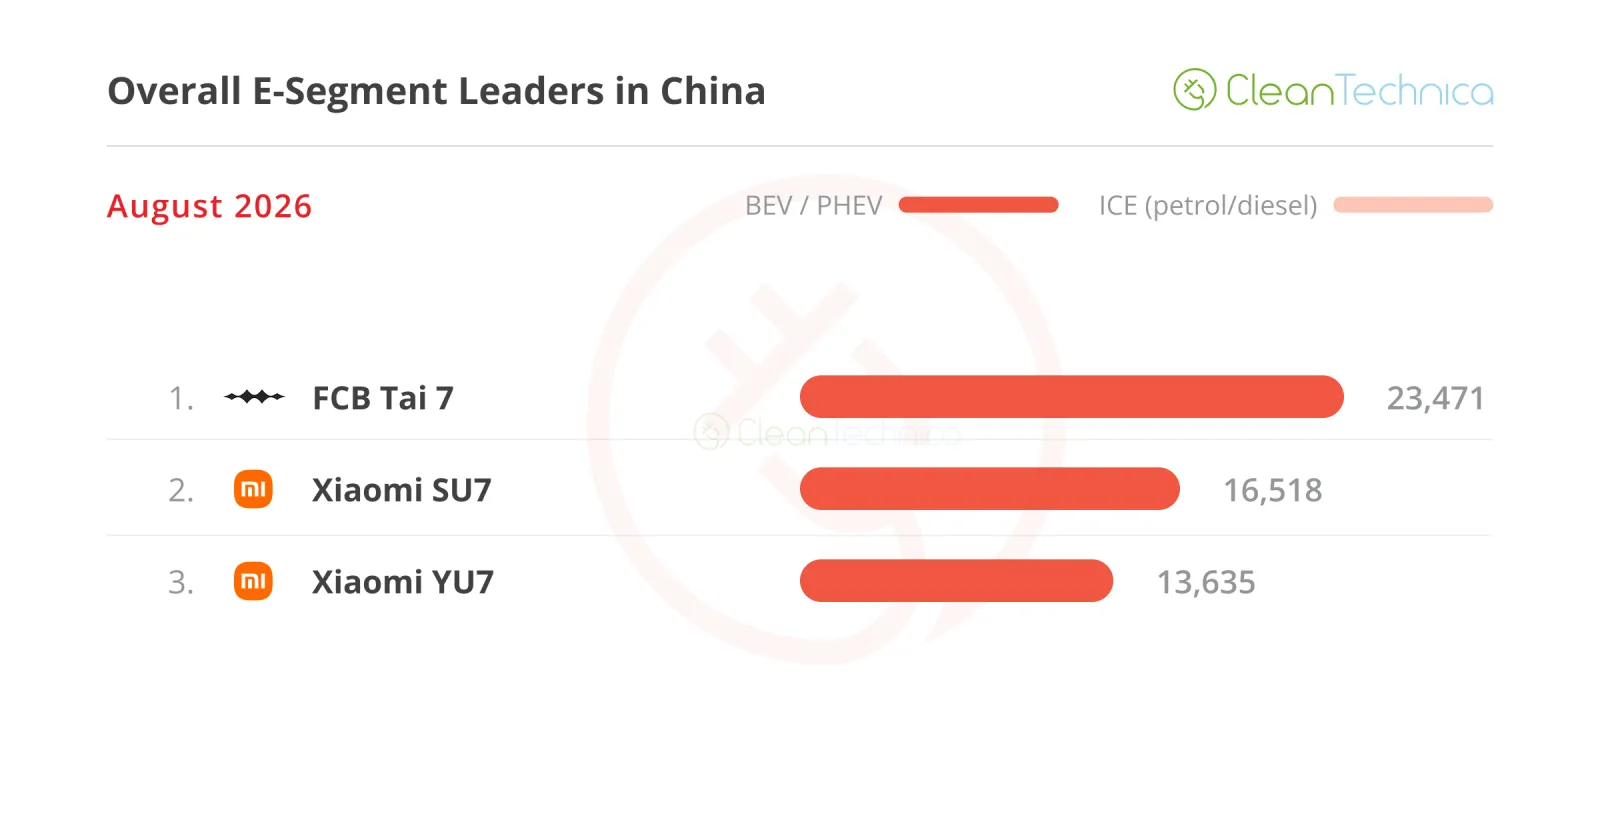
Al observar los productos más vendidos en varias categorías de tamaño, la desaparición gradual de los motores de combustión interna es también muy evidente. Todas las categorías contaban con un 100% de modelos eléctricos en los puestos más destacados, y de estos, solo tres modelos no eran completamente eléctricos.
Si echamos un vistazo rápido a las cinco categorías de tamaño, lo más destacable es que el Fang Cheng Bao Tai 7 supera a los modelos de Xiaomi. No obstante, dado que esta empresa anteriormente dedicada a la fabricación de teléfonos móviles se ha convertido en una startup de vehículos eléctricos a punto de lanzar sus nuevos SUV de gran tamaño (Skynomad, N70 y N90), el liderazgo de FCB podría ser efímero.
También, dos observaciones sobre las dos categorías más pequeñas: el segmento B está viviendo su mejor momento hasta ahora, ya que los competidores intentan replicar la fórmula del Geely Xingyuan. Hasta el momento nadie ha logrado acercarse a él, pero Leapmotor está en camino de hacerlo, a medida que su nuevo crossover A10 aumenta constantemente su producción. Además, Leapmotor aún no ha terminado con el segmento B, ya que el hatchback A05, un verdadero competidor del Geely Xingyuan, ya está en el mercado y ya superó las 8,000 unidades en agosto. Y con la llegada próxima de una nueva generación del BYD Seagull, cuyo objetivo es superar al Geely Xingyuan, la categoría de subcompactos se ha convertido ahora en lo más importante del mercado chino de vehículos eléctricos.
En cuanto a los automóviles urbanos, las ventas se ven afectadas por la reducción de subsidios implementada a principios de año, y la categoría se recupera poco a poco de los decepcionantes resultados de los primeros meses. Aunque el Wuling Mini EV sigue siendo el único competidor relevante en general, el Changan Lumin alcanzó las 8,637 unidades en agosto, la mejor cifra del año hasta ahora, lo que le permitió ganar el segundo lugar en esta categoría. Superó al Xiaoma de Bestune y al Panda de Geely para lograrlo. Pero lo que realmente necesitaba esta categoría era un modelo nuevo. ¿El BYD Racco, quizás?…
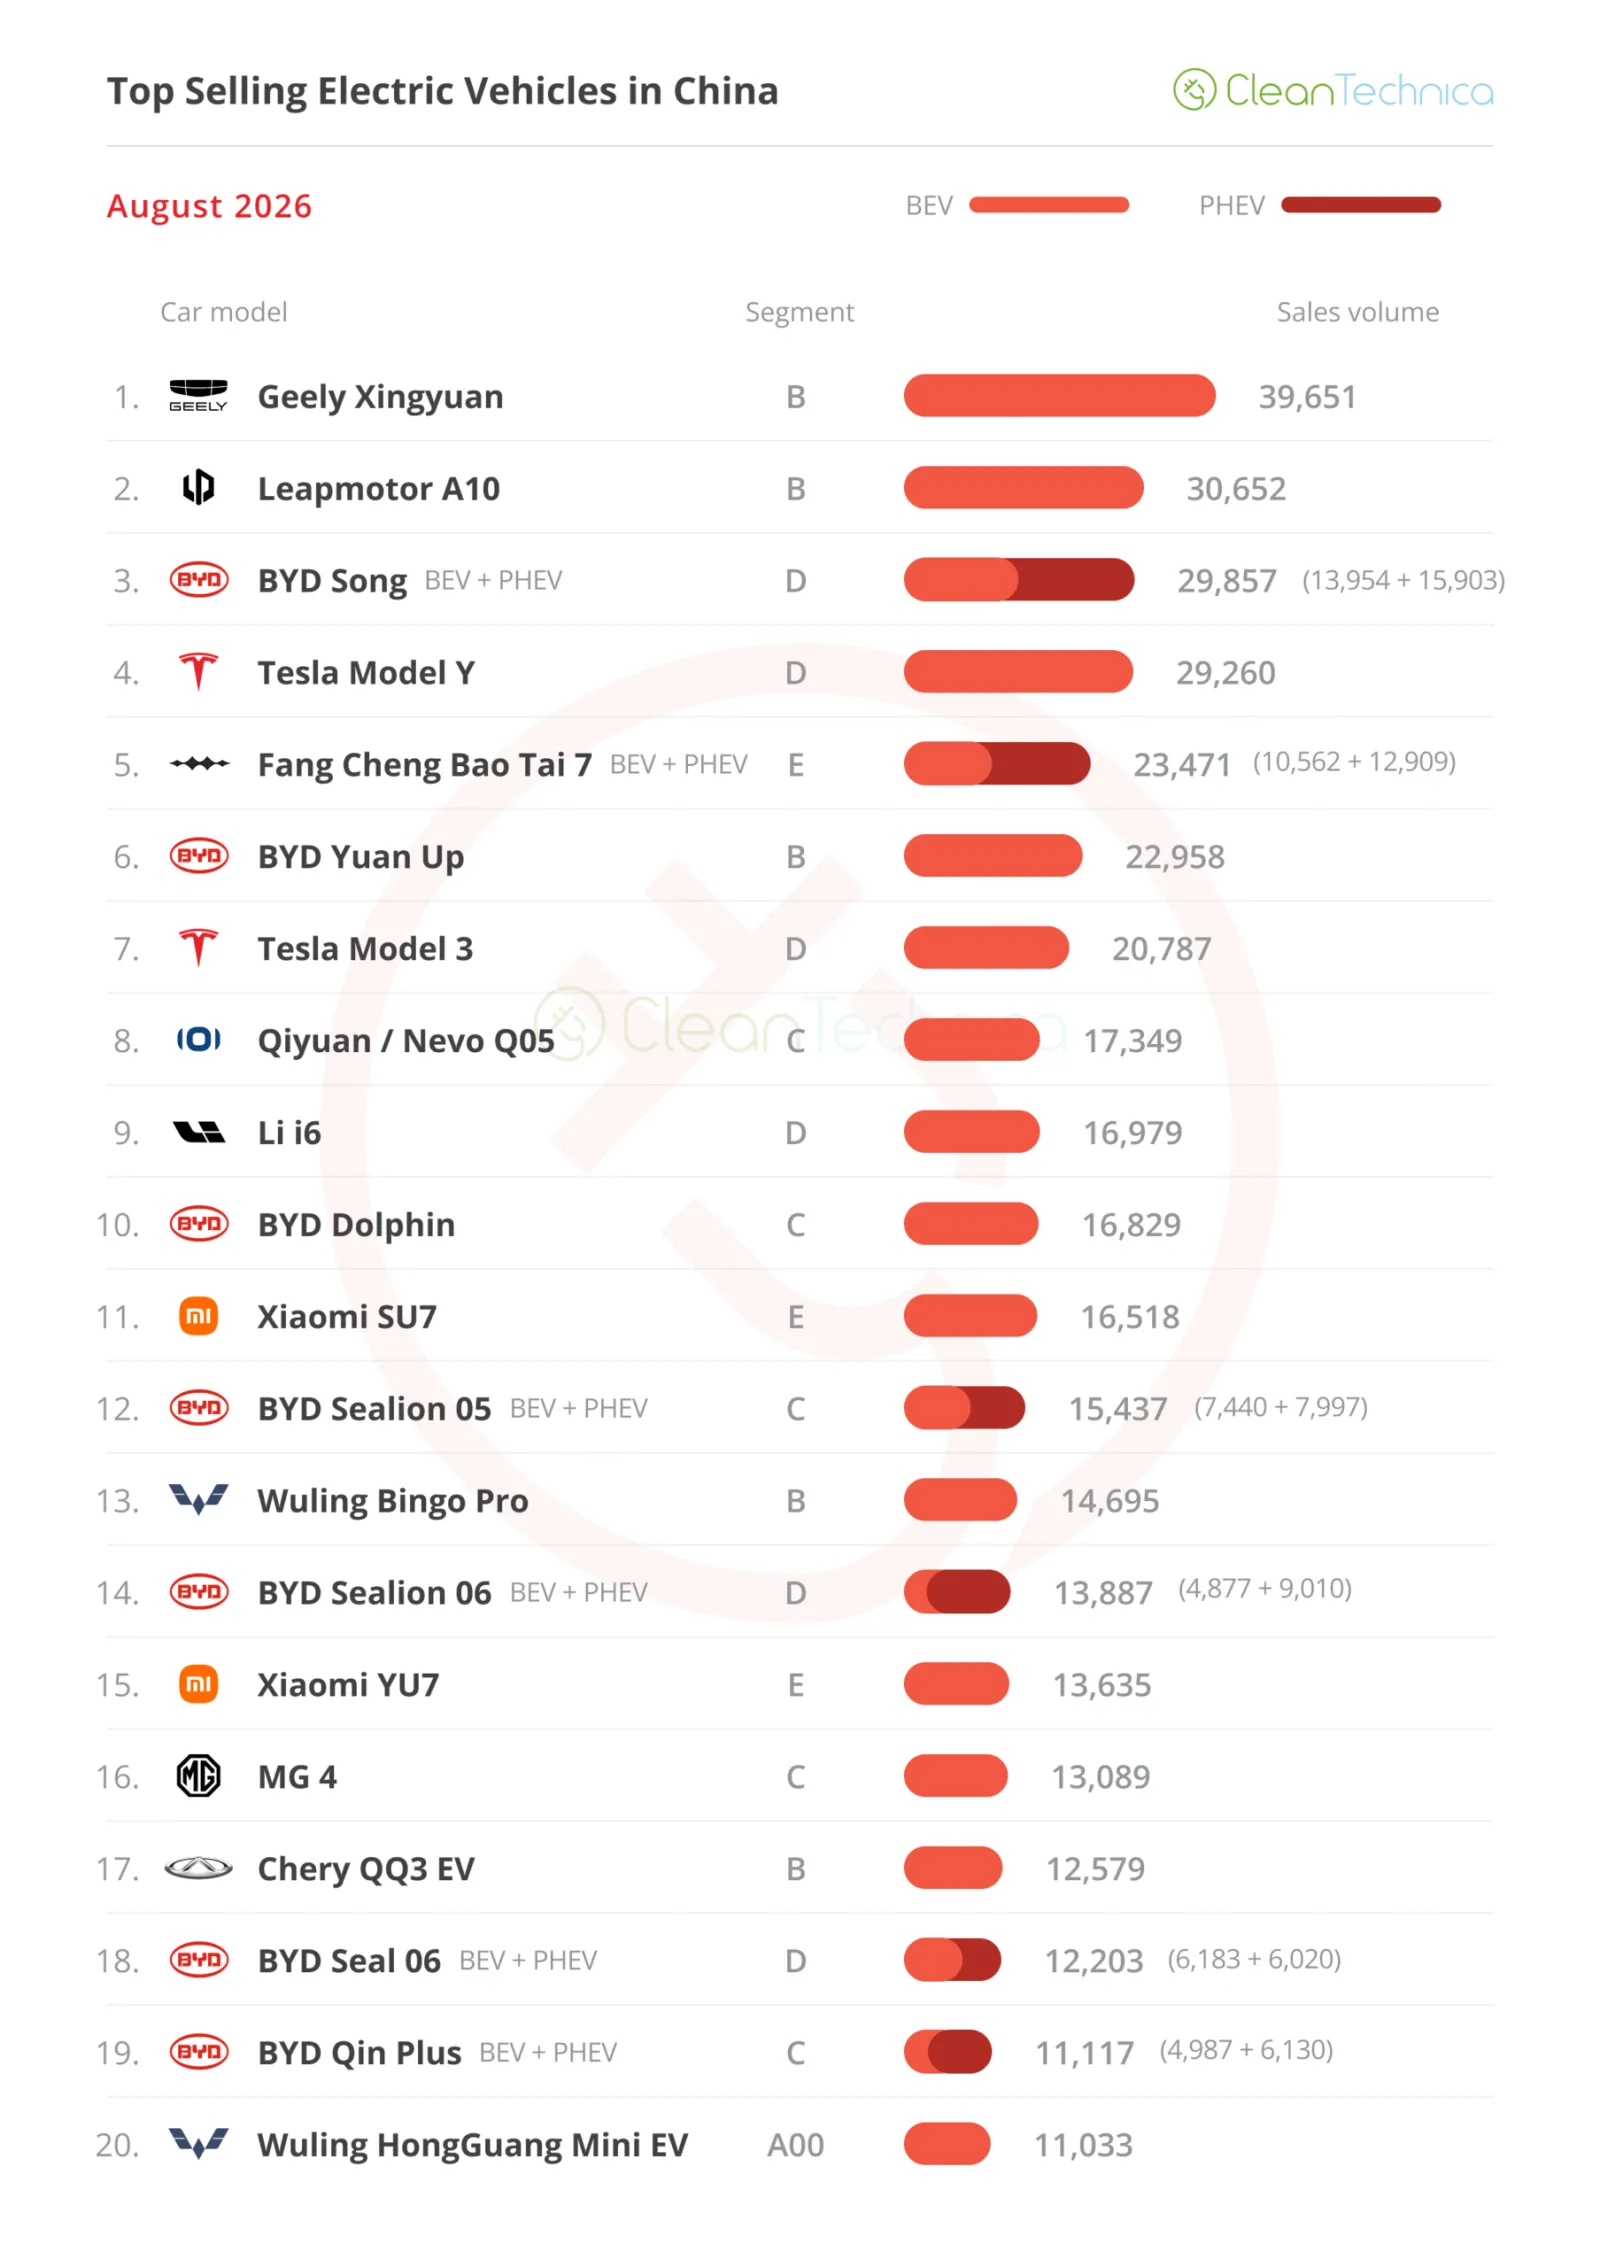
Aquí hay más información y comentarios sobre los modelos eléctricos más vendidos en agosto:
#1 — Geely Xingyuan
Un BYD Dolphin por el precio de un BYD Seagull (10,000 USD). Este era el memorando interno de Geely para describir la fórmula del Geely Xingyuan durante el desarrollo de su modelo estrella. Con un nombre interesante —Xingyuan se traduce como “desear bajo una estrella”— parece que Geely logró su deseo. Este pequeño hatchback le ha permitido al fabricante de Hangzhou obtener el tan ansiado trofeo de modelo más vendido. En agosto, este modelo de Geely ganó otro trofeo como modelo más vendido, gracias a 39,651 registros, lo cual tuvo un sabor agridulce: por un lado, fue el mejor resultado del hatchback desde noviembre pasado, pero por otro, aún representaba una caída del 14% respecto a agosto de 2025. Prueba de que la competencia nunca duerme en China: el hatchback de Geely ahora debe enfrentarse a los competidores del segmento B de Leapmotor, el A10 y el A05; al Wuling Bingo de nueva generación; al nuevo QQ3 de Chery; sin olvidar el Yuan Up de BYD; y, sobre todo, al nuevo...
La generación BYD Seagull, que tiene un único objetivo: arrebatarle la corona de mejor vendido a Xingyuan.#2 — Leapmotor A10
A la marca emergente le siguen yendo bien las cosas, ya que su nuevo modelo A10 promete ser el protagonista de una gama ya muy sólida. Gracias a 30,652 registros, este pequeño crossover continúa aumentando su producción y ya ha ganado su primera medalla de plata en el camino. El modelo mantiene el habitual enfoque en la relación calidad-precio de la marca, con un precio muy bajo de 66,000 yuanes (10,000 dólares). Además, el A10 ofrece una personalidad distintiva, ya que su diseño se aleja del estándar blanco de Leapmotor para adoptar un estilo más personal, sobre todo gracias a las luces delanteras y traseras y al efecto techo flotante. Uno se pregunta qué rendimiento tendrá este crossover una vez alcance su velocidad de crucero. ¿Material para ser el mejor vendido?
#3 — BYD Song (BEV+PHEV)
El SUV de tamaño mediano de BYD continúa en proceso de transición hacia la nueva generación. Gracias al aumento en la producción del nuevo chasis Ultra, este modelo estrella de BYD ocupó el tercer lugar con 29,857 registros, lo que permitió que sus ventas volvieran a ser positivas en comparación con el año anterior. Las ventas aumentaron un 16% respecto al mismo mes del año pasado. Una vez que la nueva generación esté plenamente disponible, el Song volverá a ser un competidor feroz contra los demás modelos. La nueva generación Ultra cuenta con lidar y carga DC de 1,500 kW, pero estas dos características ni siquiera son los aspectos más impresionantes del modelo; ese título lo lleva el precio. Comienza en 152,000 yuanes (o 22,000 dólares) con batería de 76 kWh, y asciende a 180,000 yuanes (o 26,000 dólares) con batería de 83 kWh. Para comparación, el Tesla Model Y comienza en China en 259,000 yuanes (38,250 dólares)…. Se espera que el Song experimente un segundo auge en la segunda mitad del año, y aunque debería ser casi imposible...
Es posible desplazar al Tesla Model Y del segundo puesto; el último lugar en el podio debería ser alcanzable este año. ¿Y quizás el oro en 2027?#4 — Tesla Model Y
La versión con distancia entre ejes ampliada, llamada de forma creativa “L”, está ayudando a las ventas del Model Y en China. Sin embargo, en agosto se entregaron 29,260 unidades, lo que representa una caída significativa del 26% respecto a agosto de 2025. La versión con distancia entre ejes larga resulta de gran ayuda para este crossover estadounidense, manteniendo vivas las ventas del Model Y, pero las nuevas variantes solo pueden hacer tanto. Mientras la mayoría de los competidores directos pasan a plataformas de 800V e incorporan nuevas funciones, el Model Y, con seis años de antigüedad, comienza a parecer un poco obsoleto. Aun así, este crossover de Tesla cuenta con suficiente demanda como para asegurarse un puesto en el podio este año. ¿El próximo año? Es difícil imaginar que lo logre.
#5 — Fang Cheng Bao Tai 7 (BEV+PHEV)
El brazo de gama alta de BYD, Fang Cheng Bao, está teniendo un gran éxito. Este enorme
Land Rover
SUV, el Tai (Ti?), registró 23,471 unidades vendidas el mes pasado, la cifra más alta hasta ahora. Las versiones BEV de este Defender chino fueron lanzadas recientemente (con baterías de 92 y 106 kWh), e incluso incluyen tecnología de carga rápida; se venden como pan caliente ahora que el mercado se orienta hacia los vehículos completamente eléctricos. En agosto, las versiones BEV (12,909 unidades) incluso superaron en ventas a las PHEV (10,562)! Gracias a su diseño práctico, especificaciones competitivas y un interior agradable para su rango de precio, este es uno de esos modelos que realmente merecen exportarse, buscando no solo competir con los lujosos SUV de marcas premium, sino también con los consumidores Land Cruiser y Patrol que dependen de combustible.
Al observar el resto de la tabla de los mejores vendidos, lo más destacado comienza con el BYD Yuan Up en el puesto #6, que obtuvo su mejor resultado desde septiembre pasado: 22,958 registros, lo que sitúa a tres vehículos del segmento B entre las seis posiciones más altas.
Otro punto destacado fue el Tesla Model 3, que apareció de la nada y ascendió al séptimo lugar gracias a 20,787 registros, su mejor resultado hasta ahora este año. ¿Fue algo puntual o el sedán Tesla ha recuperado su forma? Al no haber cambios visibles en su propuesta de valor, uno se pregunta cuál es la razón de esta nueva fortaleza.
En cuanto a la segunda mitad de la tabla, hay dos vehículos eléctricos del segmento B que también están llamando la atención: la nueva generación del Wuling Bingo logra su mejor resultado hasta ahora (14,695 registros), la cifra más alta para esta marca desde mayo de 2025, mientras que el nuevo Chery QQ3 EV ocupa el puesto 17 gracias a un récord de 12,579 registros, lo que demuestra que la producción sigue en aumento.
Más allá de los 20 primeros puestos, el evento principal fue la llegada estruendosa del Haval H10 a la categoría de yates terrestres. Este SUV imponente parece capaz de aplastar montañas enteras bajo su peso. Con 600 caballos de fuerza y un peso de 2,600 kg, este vehículo representa la apuesta de Great Wall para superar a todos los SUV Fang Cheng Bao. Con un comienzo tan sólido, parece que realmente podría lograrlo…
Otro importante vehículo híbrido enchufable en camino proviene del brazo de lujo de Chery, Luxeed, que parece haber tenido un gran éxito con su nueva minivan, la V9. Con 8,312 registros en tan solo su cuarto mes en el mercado, la Luxeed V9 es ahora el MPV más vendido en China: buenas noticias para un fabricante que cuenta con una política de marcas algo caótica (Chery tiene la marca homónima, pero también Exeed, Jetour, iCar, Luxeed, Rely, Karry, Omoda, Jaecoo, Ebro y Lepas).
Más abajo en la cadena de productos, el prometedor crossover Xpeng Mona L03 ya está llamando la atención, habiendo vendido 8,424 unidades en su segundo mes en el mercado, lo que ya la convierte en el modelo más vendido de la marca en agosto. Se esperan grandes cosas del Mona L03. Ahora es el momento de ver si este atractivo vehículo eléctrico cumple con las expectativas.
Hablando de grandes expectativas, tras el rotundo éxito del Leapmotor A10, ahora ha llegado el momento de que su hermano hatchback, el A05, aumente gradualmente su producción. El modelo alcanzó 8,340 registros en su segundo mes en el mercado. Uno se pregunta hasta dónde podrá llegar el A05, y también, una pregunta no menos importante: ¿acabará desplazando al A10? Es decir, si los comparamos lado a lado, la única diferencia parece ser que el A10 está montado sobre zancos….
Al observar el ranking de 2026, el podio se mantuvo igual, y a menos que ocurra algo inesperado, debería seguir así hasta el final del año: la pequeña Geely repetirá su victoria de 2025, el Model Y volverá al segundo lugar después de haber sido tercero en 2025, y el BYD Song regresará al podio tras un año de ausencia.
Abajo de las posiciones en la cima, el Fang Cheng Bao Tai 7 se benefició de un mes positivo y ascendió al quinto lugar, mientras que el Leapmotor A10 siguió subiendo y avanzó dos posiciones en agosto, alcanzando el octavo puesto. Teniendo en cuenta que el pequeño crossover de Leapmotor sigue ganando popularidad, no me sorprendería que terminara el año por delante del FCB Tai 7. Y en quinto lugar…
En la segunda mitad de la tabla, el BYD Dolphin alcanzó el decimotercer puesto y podría subir otra posición más en septiembre (el NIO ES8, en el duodécimo lugar, solo está 41 unidades por delante). Y con las tendencias actuales a favor de los vehículos eléctricos compactos y pequeños… parece una meta fácil de alcanzar.
Pero las noticias más importantes están en otro lugar. Tenemos un modelo veterano (Tesla Model 3) que vuelve a la lista, en el puesto 17. Este sedán texano espera subir un par de posiciones más en septiembre. En el puesto 19, aparece un modelo nuevo: el BYD Sealion 05, que aspira a convertirse en uno de los contendientes por el título de mejor vendido en la categoría compacta.
Si observamos el ranking general de los fabricantes, todo es rojo. Todos están perdiendo ventas, y mucho. La caída del 21% de Toyota podría considerarse una victoria si comparamosla con la caída del 36% de BYD, el 24% de Geely y la caída del 40%(!) de Volkswagen, que ahora solo ocupa el cuarto lugar.
Entonces, si los grandes líderes están en declive, ¿quién está ganando?
Leapmotor. Esta empresa emergente de Hangzhou registró un sorprendente aumento del 66% interanual, alcanzando 84,874 unidades vendidas y cerrando el mes con otro récord, quedándose a menos de 10,000 unidades por debajo de Volkswagen.
Y con la llegada de una gran cantidad de vehículos nuevos (el A10 y el A05 en aumento, el D19, el D99…), se espera que las ventas sigan creciendo, poniendo en peligro no solo a VW y Toyota mientras intentan adaptarse a las nuevas realidades del mercado, sino que incluso la poderosa Geely podría verse amenazada por Leapmotor.
Quiero decir, basta con que el A10 y el A05 de Leapmotor comiencen a quitarle ventas importantes al Geely Xingyuan para que Geely pueda perder su segundo lugar y dejarlo en manos de Leapmotor...
Mirando más allá del top 10, otra empresa emergente está experimentando un fuerte aumento en sus ventas: NIO, en el puesto 24, ha registrado un incremento del 104% interanual, alcanzando las 21,000 unidades, todo gracias al éxito de sus modelos ES8 y ES9. Dado que el ES8 tiene un precio inicial de 57,000 dólares estadounidenses y el ES9 de 73,000 dólares estadounidenses, no es de extrañar que el precio promedio de venta de un NIO esté actualmente en torno a los 65,000 dólares estadounidenses...
Por otro lado, hay muchas marcas extranjeras en rojo intenso, siendo la peor de ellas Honda, que ocupó el puesto 18 en agosto. La marca japonesa registró una caída del 50% en sus ventas interanualmente en agosto, hasta alcanzar las 27,000 unidades. Mientras tanto, Nissan, otra automotriz japonesa que hace unos meses parecía haber encontrado la forma de aumentar sus ventas en China, vuelve a estar en rojo intenso, ya que sus ventas cayeron un 55% en agosto a 24,000 unidades, lo que la sitúa solo en el puesto 21.
En resumen: el mercado automotriz chino es actualmente un escenario de dos mercados distintos: uno tradicional basado en motores de combustión interna que está en declive, donde las marcas extranjeras siguen dominando, y otro mercado de vehículos eléctricos cada vez más importante, donde las marcas locales lideran el panorama.
Al observar el ranking de las marcas automotrices, realmente no hay muchas novedades. La líder BYD mantiene firmemente su posición de liderazgo (17,2%, un aumento del 0,1%), mientras que la segunda clasificada, Geely, conserva su participación del 7,2%.
Esto significa que Leapmotor, cuya participación ha aumentado al 6,4% (un incremento del 0,3%), se está acercando rápidamente a Geely. No sería sorprendente si esta marca emergente se convirtiera en la nueva medallista de plata en un par de meses.
Mientras tanto, Tesla (4,7%) mantiene el cuarto lugar, pero con Wuling (4,7%), en quinto lugar, representando una amenaza. No obstante, se espera que Tesla mantenga la posición número 4, ya que su pico en septiembre debería ayudarla a ganar distancia sobre Wuling.
En cuanto a los fabricantes originales, grupos automotrices y alianzas, BYD lidera con una participación del 21,7% en el mercado, lo que representa un aumento del 0,3% en agosto. La líder se beneficia del continuo éxito de Fang Cheng Bao, así como de un buen desempeño en el mes correspondiente a Denza.
Mientras tanto, Geely, en segundo lugar, perdió un 0,2% de cuota de mercado y descendió al 11,9%, pero el conglomerado multinacional sigue manteniendo la segunda posición.
SAIC, en tercer lugar, también disminuyó su cuota (ahora el 8% frente al 8,1% de julio), pero se mantuvo firme en el último lugar del podio, mientras que Changan permaneció en cuarto lugar con un 6,6% (una disminución del 0,1%).
No obstante, Leapmotor, en quinto lugar con un 6,4% (un aumento del 0,3%), podría superar pronto a Changan e incluso amenazar a SAIC más adelante en el año.
Leapmotor se está convirtiendo en una empresa seria, gracias a una gama de productos bien enfocada pero al mismo tiempo amplia, que abarca desde automóviles urbanos hasta vehículos de gran tamaño, sin caer en la complejidad excesiva de BYD, donde existen varios modelos para una sola categoría (ejemplo: categoría de sedán de tamaño medio eléctrico: BYD e7, Qin L EV, Seal 06 EV, Seal).
Dado que ya ha cubierto el mercado principal, Leapmotor ahora quiere ir un paso más allá. Se está preparando para lanzar una segunda marca en China a finales de este año, sin duda de gama premium, ya que Leapmotor sigue de cerca los pasos de BYD.
Si Leapmotor quiere mi opinión al respecto, después de lanzar la segunda marca en China, podría acercarse a Stellantis y adquirir o formar una alianza con Lancia a bajo costo, para luego comercializar sus modelos premium en Europa con el logotipo italiano.
Quiero decir, cuando la marca de lujo Maserati se asocia con JAC y Huawei para crear sus próximos modelos, donde la versión china se vende como Maextro y la italiana como Maserati, ¿qué impide que Stellantis haga lo mismo con Lancia?
Bueno… me he desviado. A este ritmo, no me sorprendería que en unos años (2030?), Leapmotor se convirtiera en un fabricante automotriz más grande que Tesla… a nivel mundial.